
UiPath (PATH) fornece software de automação empresarial e orquestração de negócios que coordena agentes de IA, robôs, pessoas e aplicações através de fluxos de trabalho governados. A automação de processos robóticos permanece como base instalada, enquanto Maestro, construção de agentes, inteligência de processos, testes e compreensão de documentos ampliam a plataforma. Essa evolução aumenta a exposição aos gastos empresariais com IA, mas também deixa PATH sensível a novos concorrentes, consolidação de clientes e o ritmo de monetização de IA agêntica.
O último trimestre mostrou crescimento durável e melhor rentabilidade sem resolver completamente o debate sobre demanda. A receita do Q2 fiscal 2027 da UiPath atingiu $410,3 milhões, alta de 13% ano a ano, enquanto a taxa anualizada de renovação aumentou 12% para $1,938 bilhão e o novo ARR líquido alcançou $37 milhões. O caso mais amplo depende se negócios liderados por IA podem aumentar o novo ARR líquido mais rápido do que cargas de trabalho de automação maduras desaceleram.
A previsão da ação PATH para 2026 agora se centra em duas visões competitivas:
- O caso de automação agêntica de $23: Maestro se torna a camada de controle para fluxos de trabalho de IA empresarial, acelerando ARR e sustentando alavancagem operacional.
- O caso de disrupção competitiva de $10: Ferramentas nativas de IA reduzem a demanda por automação tradicional e mantêm o crescimento de novos clientes abaixo do nível necessário para uma reavaliação.
Este guia detalha a previsão da ação PATH, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q2 fiscal 2027 de 3 de setembro da UiPath, arquivos trimestrais e dados de mercado até 15 de setembro, mais como negociar futuros da ação PATH no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da UiPath Devem Saber em Setembro de 2026
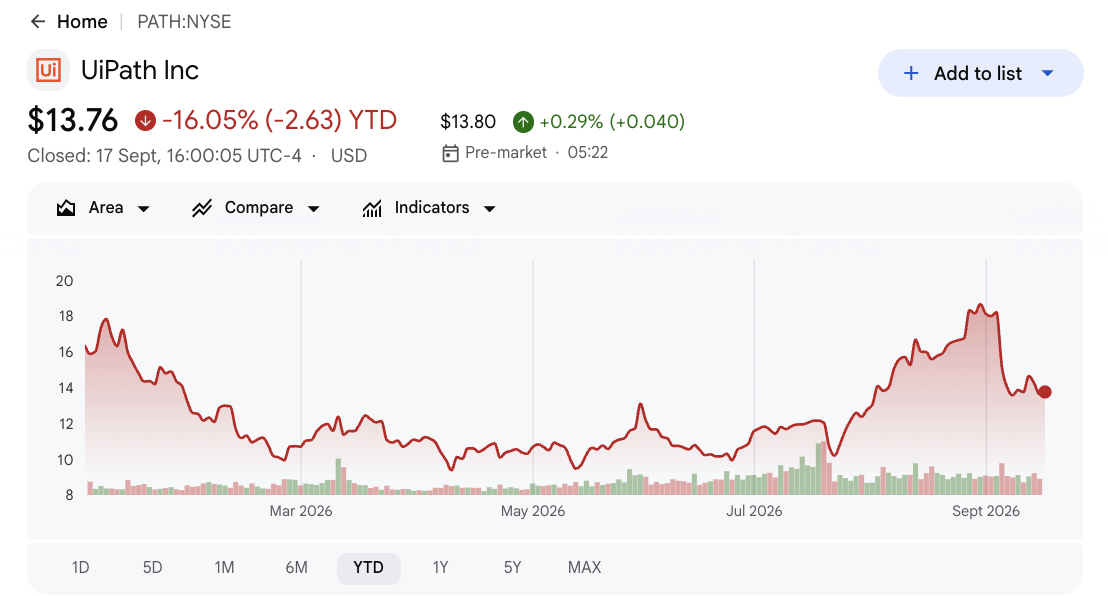
- PATH fechou em $13,76 em 17 de setembro e caiu 16,05% em 2026: As ações caíram cerca de 16% após o Q2 apesar de superar receitas e orientação anual maior. A reação mostra que investidores querem prova mais clara de que a adoção de IA pode acelerar receitas recorrentes.
- Receita trimestral atingiu $410,3 milhões e superou consenso em cerca de $12,4 milhões: A receita subiu 13% ano a ano versus a estimativa de $397,85 milhões. A orientação do Q3 de $440 milhões a $445 milhões aponta para crescimento mais lento de aproximadamente 8%.
- ARR subiu 12% para $1,938 bilhão com $37 milhões de novo ARR líquido: A retenção líquida baseada em dólares permaneceu em 109%, mostrando que clientes existentes continuaram expandindo. Suporte de avaliação mais forte exigirá que produtos de IA impulsionem adições líquidas maiores, não apenas retenção.
- Receita operacional GAAP atingiu $32 milhões e receita operacional não-GAAP atingiu $89 milhões: UiPath gerou margem operacional não-GAAP de 22% e $31 milhões de fluxo de caixa livre ajustado. Rentabilidade dá à gestão mais espaço para investir em agentes de IA e orquestração mantendo disciplina.
- Orientação de receita de ano completo subiu para $1,789 bilhão a $1,794 bilhão: O ponto médio aumentou $13 milhões da faixa anterior. A gestão também espera ARR de fim de ano de $2,065 bilhão a $2,070 bilhão e cerca de $445 milhões de receita operacional não-GAAP.
O Que É UiPath (PATH)?
UiPath é uma empresa de software empresarial construída em torno de automação, orquestração e melhoria de processos. Sua plataforma combina automação de processos robóticos, APIs, agentes de IA, compreensão de documentos, mineração de processos, testes e governança para que organizações possam automatizar trabalho em sistemas legados e aplicações modernas em nuvem. Clientes geralmente adquirem assinaturas de prazo, manutenção e serviços relacionados, criando receita recorrente medida através da taxa anualizada de renovação. A plataforma é usada em finanças, saúde, governo, telecomunicações e outros ambientes regulamentados onde auditabilidade e execução determinística importam.
A estratégia de longo prazo é posicionar UiPath Maestro como uma camada de orquestração conectando agentes de IA, robôs de software, aplicações empresariais e funcionários. Maestro Flow adiciona um canvas focado em desenvolvedores, e Maestro Case visa fluxos de trabalho pesados em exceções como investigações e aprovações. UiPath também estende distribuição através da Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte e outros parceiros de tecnologia e consultoria. A direção move a empresa além do RPA standalone em direção à camada mais ampla de aplicação de software de IA sem abandonar a base de automação governada.
Visão Geral dos Resultados Q2 FY2027 da UiPath (PATH): Receita, ARR e Alavancagem Operacional Melhoram
UiPath reportou $410,3 milhões de receita contra $397,85 milhões esperados, uma superação de cerca de $12,4 milhões e crescimento de 13% ano sobre ano. EPS não-GAAP correspondeu ao consenso em $0,15, EPS diluído GAAP melhorou para $0,07 de zero, e ARR subiu 12% para $1,938 bilhão com retenção de 109%. A gestão elevou a receita de ano completo para $1,789 bilhão a $1,794 bilhão e manteve cerca de $445 milhões de receita operacional não-GAAP. A principal tensão é se margens melhoradas podem ser pareadas com crescimento de receita recorrente liderada por IA mais rápido.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
$397,85M consenso |
$410,3M |
Superou. Cerca de $12,4M acima do consenso; alta de 13% ano a ano. |
|
EPS não-GAAP Q2 |
$0,15 consenso |
$0,15 |
Atingiu. Disciplina operacional compensou investimento contínuo. |
|
EPS diluído GAAP Q2 |
$0,00 um ano antes |
$0,07 |
Melhorou. Rentabilidade GAAP expandiu. |
|
Taxa anualizada de renovação |
$1,730B um ano antes |
$1,938B |
Expandiu. ARR subiu 12% com $37M de novo ARR líquido. |
|
Retenção líquida baseada em dólar |
— |
109% |
Positiva. Clientes existentes expandiram gastos. |
|
Receita operacional não-GAAP |
— |
$89M |
Rentável. Margem atingiu cerca de 22%. |
|
Perspectiva de receita Q3 FY2027 |
— |
$440M-$445M |
Maior sequencialmente. O ponto médio implica crescimento de cerca de 8% ano a ano. |
|
Perspectiva de receita FY2027 |
Anterior $1,776B-$1,781B |
$1,789B-$1,794B |
Elevada. O ponto médio aumentou $13M. |
|
Receita operacional não-GAAP FY2027 |
— |
Cerca de $445M |
Disciplinada. Orientação preserva alavancagem operacional. |
- Receita de $410,3 milhões superou consenso em cerca de $12,4 milhões: A taxa de crescimento de 13% mostra que a plataforma de automação continua expandindo apesar das preocupações de disrupção da IA. O próximo teste é se Q3 atinge a faixa de $440 milhões a $445 milhões.
- EPS não-GAAP de $0,15 correspondeu ao consenso: Lucro líquido GAAP atingiu $36,1 milhões e EPS diluído melhorou para $0,07. Rentabilidade reduz a necessidade de escolher entre investimento de plataforma e disciplina financeira de curto prazo. Renda GAAP contínua tornaria a melhoria mais durável.
- ARR de $1,938 bilhão subiu 12% com $37 milhões de novo ARR líquido: Retenção de 109% confirma expansão entre clientes existentes, mas o número líquido menor mantém aquisição e monetização de IA centrais no debate. Adições mais rápidas são necessárias para uma reavaliação mais forte.
- Receita operacional não-GAAP atingiu $89 milhões: A margem de 22% e $31 milhões de fluxo de caixa livre ajustado mostram que crescimento está atingindo resultados operacionais. UiPath também manteve $1,405 bilhão de caixa, equivalentes e títulos negociáveis. Essa liquidez suporta investimento em produtos e aquisições seletivas.
- Orientação de receita de ano completo subiu $13 milhões no ponto médio: A nova faixa de $1,789 bilhão a $1,794 bilhão está acima da perspectiva anterior, enquanto orientação de ARR de fim de ano de $2,065 bilhão a $2,070 bilhão requer outro aumento de $127 milhões a $132 milhões.
Perspectiva de Investimento UiPath (PATH) 2026: Caso Otimista $23 vs Caso Pessimista $10
A perspectiva da UiPath para 2026 depende se agentes de IA e orquestração podem acelerar receita recorrente sem enfraquecer margens. Implementações de automação existentes e forte rentabilidade fornecem suporte, enquanto novo ARR líquido mais lento e competição nativa de IA permanecem os principais riscos.
O Caso Otimista: Forte Adoção de Agentes de IA Empurra PATH Para $23
O Caso Otimista assume que Maestro, agentes de IA e automação governada ganham implementações mais amplas em empresas regulamentadas. Dezoito dos 20 maiores negócios do Q2 da UiPath incluíram IA, mostrando que novos produtos estão entrando em implementações reais de clientes em vez de permanecerem pilotos isolados.
Um movimento em direção a $23 exigiria que o novo ARR líquido subisse acima de $37 milhões, retenção permanecesse próxima ou acima de 109% e margem operacional se mantivesse forte enquanto o investimento continua. ARR de fim de ano acima de $2,065 bilhão fortaleceria o caso.
O Caso Base: Crescimento Constante de ARR Mantém PATH Entre $15 e $18
O Caso Base assume que receita e ARR continuam crescendo a taxas de dígitos duplos baixos, enquanto rentabilidade compensa aquisição de clientes mais lenta. Implementações de RPA existentes e distribuição de parceiros suportam renovações, embora competição limite expansão de avaliação.
Sob este cenário, PATH poderia negociar principalmente entre $15 e $18. Receita dentro da orientação, retenção próxima de 109% e receita operacional não-GAAP em torno da meta anual de $445 milhões suportariam a faixa. Novo ARR líquido permanecendo próximo de $37 milhões limitaria o potencial de alta.
O Caso Pessimista: Competição Mais Forte de IA Puxa PATH Para $10
O Caso Pessimista assume que empresas cada vez mais automatizam através de provedores de nuvem, aplicação e modelo, reduzindo demanda por uma plataforma de orquestração separada. Ciclos de grandes negócios também podem se alongar conforme clientes comparam UiPath com ferramentas de IA incorporadas.
Um movimento em direção a $10 se tornaria mais provável se crescimento de ARR caísse abaixo de 10%, retenção caísse abaixo de 100% ou orientação de receita de ano completo fosse cortada. Margens fortes suavizariam o impacto, embora crescimento recorrente mais lento provavelmente pressionaria a avaliação.
Previsões de Preço da Ação PATH para 2026 Por Analistas de Wall Street
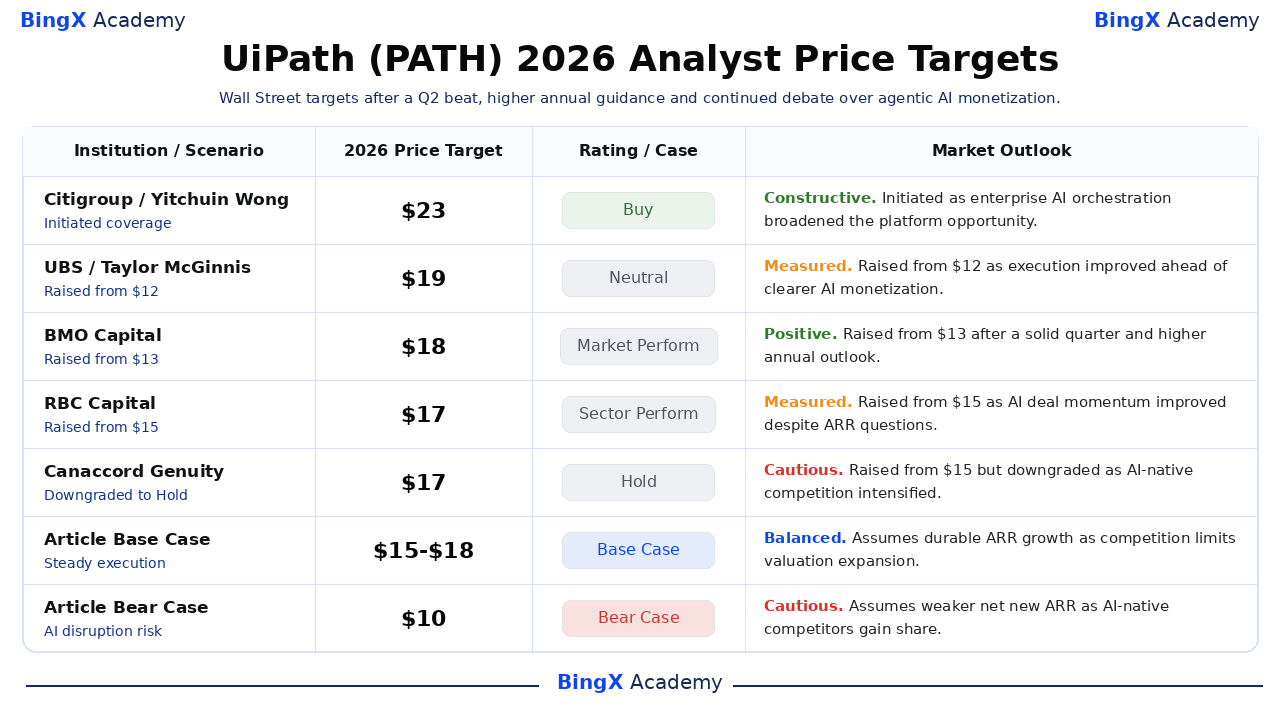
Ações de analistas após Q2 mostram uma ampla gama de interpretações. Citigroup iniciou em Buy com meta de $23, enquanto Canaccord elevou sua meta para $17 e rebaixou as ações para Hold. O grupo reconhece execução melhorada mas permanece dividido sobre o ritmo e defensabilidade da monetização de IA agêntica.
|
Instituição |
Meta de Preço 2026 |
Rating |
Perspectiva de Mercado |
|
Citigroup |
$23 |
Buy |
Construtiva. 8 de setembro: iniciado como orquestração de IA empresarial ampliou a oportunidade da plataforma. |
|
UBS |
$19 |
Neutral |
Medida. 31 de agosto: elevada de $12 conforme execução melhorou antes da monetização mais clara de IA. |
|
BMO Capital |
$18 |
Market Perform |
Positiva. 4 de setembro: elevada de $13 após trimestre sólido e perspectiva anual mais alta. |
|
RBC Capital |
$17 |
Sector Perform |
Medida. 4 de setembro: elevada de $15 conforme momentum de negócios de IA melhorou apesar de questões de ARR. |
|
Canaccord Genuity |
$17 |
Hold |
Cautelosa. 4 de setembro: elevada de $15 mas rebaixada conforme competição nativa de IA se intensificou. |
|
Caso Base do Artigo |
$15-$18 |
Caso Base |
Equilibrado. Assume crescimento durável de ARR conforme competição limita expansão de avaliação. |
|
Caso Pessimista do Artigo |
$10 |
Caso Pessimista |
Cauteloso. Assume novo ARR líquido mais fraco conforme concorrentes nativos de IA ganham participação. |
Como Negociar Ações UiPath (PATH) na BingX
Negocie adoção de IA agêntica da UiPath, crescimento de receita recorrente e perspectiva de margem usando BingX TradFi e BingX AI. Porque PATH pode reagir bruscamente a resultados, anúncios de produtos e desenvolvimentos competitivos, defina tanto a tese quanto o limite de perda antes de entrar em uma posição.
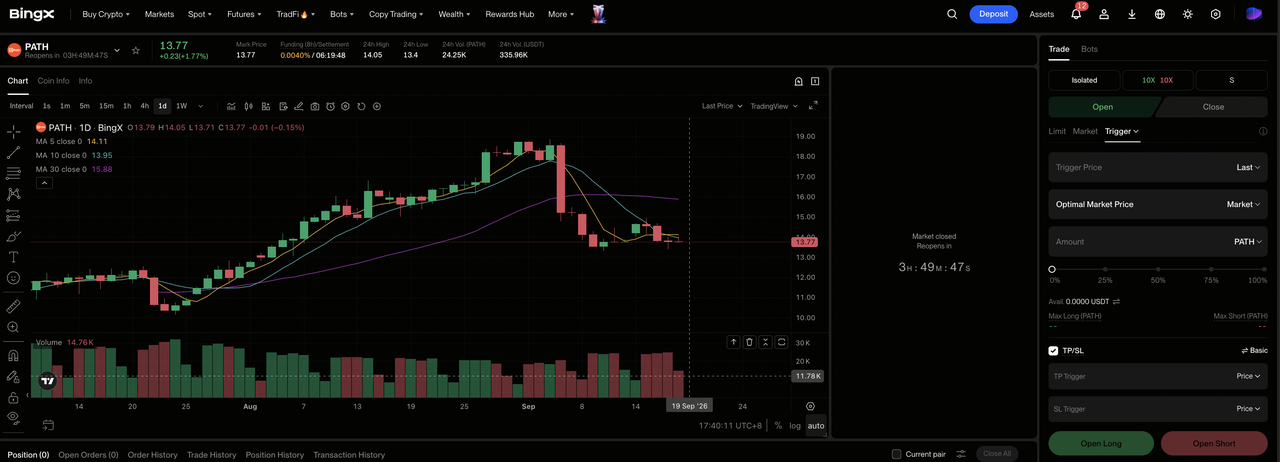
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione UiPath (PATH). Busque e selecione o contrato de futuros perpétuos PATH-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se conversão de negócios agênticos acelerar e margens permanecerem firmes. Selecione Abrir Short se competição nativa de IA desacelerar ARR ou orientação enfraquecer.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O declínio de cerca de 16% pós-resultados mostra por que alavancagem conservadora importa.
Passo 5: Execute protocolos de risco rigorosos. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. Monitore novo ARR líquido, retenção, orientação e lançamentos de produtos competitivos.
Top 5 Riscos a Observar para Investidores da UiPath em 2026
UiPath melhorou rentabilidade enquanto seu mercado de automação está mudando rapidamente. Esses riscos podem desacelerar receita recorrente, enfraquecer retenção e pressionar a avaliação mesmo se lucros permanecerem positivos.
- Concorrentes nativos de IA podem desacelerar crescimento de novos clientes: Fornecedores de nuvem e software podem incorporar automação diretamente em suas plataformas. Isso poderia reduzir novas implementações da UiPath, aumentar descontos e enfraquecer retenção de longo prazo.
- Novo ARR líquido pode permanecer muito baixo: Q2 adicionou $37 milhões de novo ARR líquido. Se adições não acelerarem, visibilidade futura de receita pode enfraquecer e a meta de ARR de fim de ano se tornaria mais difícil de alcançar.
- Grandes negócios podem mudar entre trimestres: Projetos de automação empresarial frequentemente requerem aprovações longas. Decisões atrasadas podem mover ARR e receita para períodos posteriores mesmo quando o pipeline de vendas permanece ativo.
- Mudanças de liderança podem criar risco de execução: Mudanças em finanças e operações adicionam nova responsabilidade durante uma grande transição de produto. Disrupção em vendas, finanças ou entrega pode desacelerar conversão conforme clientes avaliam produtos agênticos da UiPath.
- Um múltiplo de avaliação menor pode limitar potencial de alta: Crescimento mais lento ou taxas de juros mais altas podem reduzir o múltiplo que investidores pagam mesmo se UiPath permanecer rentável. Crescimento de ARR mais forte e demanda de novos clientes seriam necessários para compensar essa pressão.
Considerações Finais: Você Deveria Investir na UiPath em 2026?
O Q2 da UiPath mostrou um negócio operacional mais saudável, com superação de receita de $12,4 milhões, crescimento de ARR de 12%, receita operacional GAAP positiva e orientação anual mais alta. A ação ainda precisa de evidência de que produtos agênticos podem aumentar novo ARR líquido em vez de meramente proteger a base instalada. Investidores devem observar adições de ARR, retenção, participação de IA em grandes negócios e margem operacional juntos, já que crescimento sem monetização ou margem sem nova demanda deixaria a tese incompleta.
Uma estrutura de decisão conservadora procuraria por novo ARR líquido subir acima de $37 milhões, retenção permanecer próxima de 109% e receita operacional anual não-GAAP rastrear em direção a $445 milhões. Atender a todos os três testes suportaria o caso base ou otimista. Crescimento recorrente mais lento, retenção mais fraca ou evidência de que ferramentas incorporadas de IA estão deslocando UiPath favoreceria o caso pessimista apesar da rentabilidade atual.
Lembrete de Risco: Futuros perpétuos ligados a ações envolvem alavancagem e podem amplificar perdas. Metas de analistas e cenários de artigos são pontos de referência condicionais, não garantias.
Leituras Relacionadas
- Previsão de Preço Adobe (ADBE) 2026: A Monetização de IA Pode Empurrar ADBE Para $520?
- Previsão de Preço AppLovin (APP) 2026: O Crescimento AXON Pode Empurrar APP Para $600?
- Previsão de Preço Figma (FIG) 2026: Plataforma de Lançamento de IA $36,00 ou Armadilha de Ressaca Pós-IPO Supervalorizada?
- Previsão de Preço CrowdStrike (CRWD) 2026: Segurança de IA e Falcon Flex Podem Empurrar CRWD Para $280?
- Previsão de Preço Arm Holdings (ARM) 2026: A Demanda de Computação de IA Pode Empurrar ARM Para $350?
