

A TeraWulf (WULF) desenvolve e opera infraestrutura digital apoiada por energia para inteligência artificial, computação de alto desempenho e mineração de bitcoin. Lake Mariner permanece como seu maior campus operacional, e novos projetos em Kentucky e Maryland pretendem fazer dos contratos de HPC de longa duração o principal motor de receita. Essa transição expande a oportunidade além do bitcoin, embora também aumente a exposição ao timing de construção, financiamento de projetos e concentração de clientes.
O último trimestre mostrou que a transição está em andamento, mas incompleta. A receita da TeraWulf no Q2 2026 atingiu $44,8 milhões, com $31,9 milhões de receita de leasing HPC representando 71% do total, mesmo com a receita consolidada diminuindo 6% ano a ano. O caso de investimento agora depende de se os 336 MW em construção podem começar a gerar aluguel no prazo sem que custos de capital ou diluição superem a economia contratada.
A previsão da ação WULF para 2026 agora se centra em duas visões concorrentes:
- O caso de $40 de infraestrutura de IA: Entregas de Lake Mariner e o contrato de 401 MW da Anthropic convertem energia garantida em fluxo de caixa HPC previsível e de longa duração.
- O caso de $10 de risco de execução: Atrasos na construção, custos de financiamento ou nova emissão de ações enfraquecem os retornos antes que os campi contratados atinjam plena utilização.
Este guia decompõe a previsão da ação WULF, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de resultados Q2 2026 de 5 de agosto da TeraWulf, arquivamento trimestral e dados de mercado até 15 de setembro, além de como negociar futuros da ação WULF na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da TeraWulf Precisam Saber em Setembro de 2026
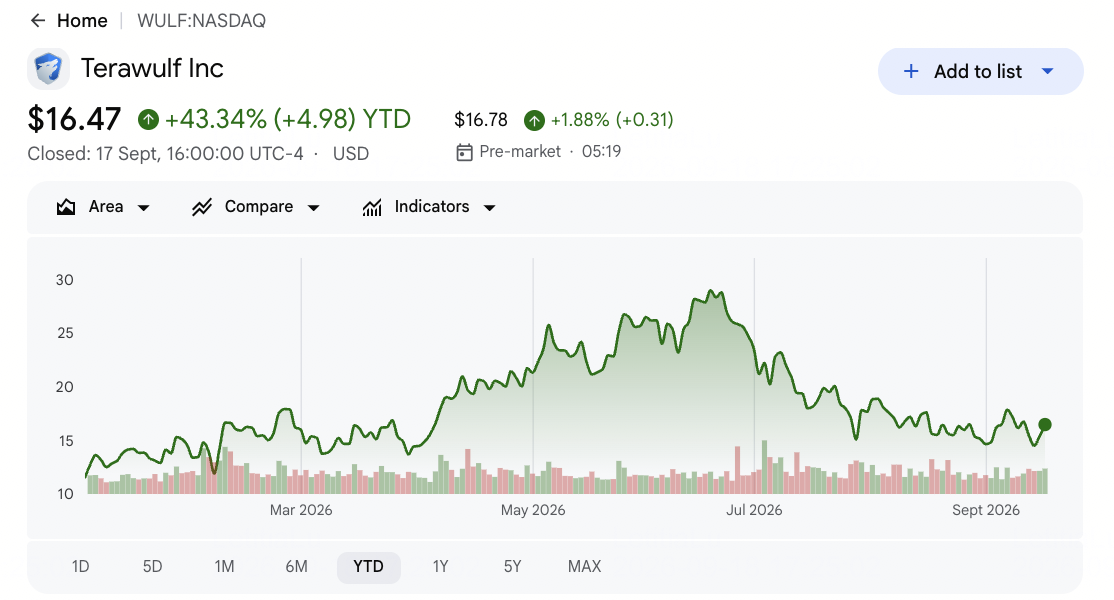
- A WULF fechou em $16,47 em 17 de setembro e subiu 43,34% em 2026: O rally reflete uma grande reavaliação em torno da capacidade de data center de IA. As ações ainda estão abaixo da média de $35,48 da Street, embora uma maior valorização dependa de contratos assinados se convertendo em capacidade entregue e fluxo de caixa.
- A receita do Q2 atingiu $44,8 milhões e perdeu o consenso por cerca de $5,7 milhões: A receita caiu de $47,6 milhões um ano antes, já que a receita de mineração de bitcoin caiu para $12,8 milhões. A perda mostra por que a transição não pode ser julgada apenas pelos valores de contratos de longo prazo.
- A receita de leasing HPC atingiu $31,9 milhões e forneceu 71% das vendas: A TeraWulf tinha 81 MW gerando receita no final do trimestre e aumentou isso para 102 MW após o CB-3 entrar em serviço. A mudança de mix mostra que a computação contratada está substituindo receita de mineração mais volátil.
- Outros 336 MW estavam em construção após 102 MW entrarem em serviço: O CB-4 deve começar entrega em fases na segunda metade de 2026, com o CB-5 planejado para início de 2027. A $8 milhões a $10 milhões por MW crítico de TI, controle de cronograma e custos permanecem centrais.
- O contrato da Anthropic representa $19 bilhões de receita do prazo inicial: O acordo de 20 anos cobre cerca de 401 MW em Justified e pode atingir $33 bilhões com ambas as extensões de cinco anos. A entrega inicial está planejada para a segunda metade de 2027, criando forte visibilidade mas também um longo período de construção.
O Que É a TeraWulf (WULF)?
A TeraWulf é uma desenvolvedora de infraestrutura digital dos EUA que combina controle de terra, conexões de energia e construção de data center com operações contínuas de instalações. Seu campus Lake Mariner em Nova York hospeda tanto inquilinos HPC quanto equipamentos de mineração de bitcoin, permitindo que a infraestrutura elétrica existente seja reaproveitada como capacidade de computação de maior valor. A receita vem de contratos HPC de longo prazo e mineração de ativos digitais, embora a direção estratégica favoreça cada vez mais cargas de trabalho de IA contratadas. A empresa também desenvolve grandes campi onde energia garantida é o ativo escasso.
A plataforma de longo prazo agora abrange Lake Mariner e Lake Hawkeye em Nova York, Justified e Muskie em Kentucky, e Chesapeake em Maryland. A Anthropic se comprometeu com aproximadamente 401 MW em Justified, a Fluidstack aluga capacidade de Lake Mariner, e o Google fornece suporte de crédito vinculado às obrigações da Fluidstack. A gestão também visa de 250 MW a 500 MW de contratação incremental de TI crítica a cada ano. Esses relacionamentos conectam a TeraWulf ao ciclo mais amplo de investimento em data center de IA, deixando a economia de entrega dependente de energia, construção e financiamento.
Visão Geral dos Resultados Q2 2026 da TeraWulf (WULF): Leasing HPC Torna-se o Principal Motor de Receita
A TeraWulf reportou $44,8 milhões de receita contra uma estimativa de consenso de $50,49 milhões, uma perda de cerca de $5,7 milhões e um declínio de 6% ano a ano. A perda GAAP por ação atingiu $1,94 versus uma perda esperada de $0,19, embora o resultado tenha incluído uma perda de remarcação de warrant de $755,7 milhões. A mudança operacional foi mais construtiva: receita de leasing HPC atingiu $31,9 milhões, 102 MW estavam produzindo receita após entrega do CB-3, e $3,0 bilhões de caixa e caixa restrito apoiaram 336 MW em construção. A tensão é se o crescimento contratado pode superar custos de capital e diluição.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$50,49M consenso |
$44,8M |
Perdeu. Cerca de $5,7M abaixo do consenso e queda de 6% ano a ano. |
|
LPA diluído Q2 |
$0,19 perda consenso |
$1,94 perda |
Perdeu. Remarcação de warrant e custos de desenvolvimento ampliaram a perda. |
|
Receita de leasing HPC |
Nenhuma contribuição no ano anterior |
$31,9M |
Escalado. HPC forneceu 71% da receita. |
|
Capacidade de TI geradora de receita |
81 MW em 30 de junho |
102 MW após CB-3 |
Expandido. CB-3 ativou $600M de suporte de crédito do Google. |
|
Capacidade em construção |
— |
336 MW |
Avançando. CB-4 inicia entrega no H2 2026. |
|
Caixa e caixa restrito |
— |
Cerca de $3,0B |
Líquido. Financiamento apoia construção contratada. |
|
Contrato Anthropic |
— |
$19B prazo inicial |
Contratado. O contrato de 401 MW pode chegar a $33B com extensões. |
|
Meta de contratação anual |
Meta anterior |
250-500 MW |
Reafirmado. Gestão manteve a meta anual. |
- Receita de $44,8 milhões perdeu consenso por cerca de $5,7 milhões: O declínio de 6% ano a ano refletiu receita de ativos digitais caindo para $12,8 milhões de $47,6 milhões. Nova receita HPC suavizou a queda mas ainda não era grande o suficiente para impulsionar crescimento geral.
- A perda GAAP por ação de $1,94 foi $1,75 maior que o consenso: Uma perda de remarcação de warrant de $755,7 milhões impulsionou muito do resultado contábil. Investidores ainda precisam separar volatilidade não-caixa de custos recorrentes de juros e construção.
- Receita HPC de $31,9 milhões atingiu 71% das vendas trimestrais: O mix confirma que a TeraWulf está se tornando um arrendador de infraestrutura de IA em vez de permanecer principalmente um minerador de bitcoin. A principal incerteza é o custo e timing necessários para colocar cada megawatt contratado em serviço.
- Capacidade geradora de receita subiu de 81 MW para 102 MW: A conclusão do CB-3 satisfez condições para $600 milhões de suporte de crédito do Google. Repetir esse marco através do CB-4 e CB-5 é o próximo grande teste de execução.
- Cerca de $3,0 bilhões em caixa apoiaram 336 MW em construção: A liquidez é substancial, mas o custo esperado de $8 milhões a $10 milhões por MW crítico de TI mantém o desenvolvimento altamente intensivo em capital. Manter-se dentro da orientação de custos é essencial para o valor por ação.
Perspectiva de Investimento 2026 da TeraWulf (WULF): Caso Otimista $40 vs. Caso Pessimista $10
A perspectiva 2026 da TeraWulf depende de se sua construção de data center de IA pode passar de capacidade contratada para megawatts produtores de receita sem grandes atrasos ou diluição. O leasing HPC agora impulsiona a maior parte da receita, mas custos de construção e financiamento permanecem os principais testes de execução.
O Caso Otimista: Forte Crescimento de Data Center de IA Empurra WULF em Direção a $40
O Caso Otimista assume que CB-4 e CB-5 entrem em serviço no cronograma, elevando a capacidade produtora de receita bem além de 102 MW. O contrato de $19 bilhões da Anthropic, compromissos da Fluidstack e suporte de crédito do Google tornam o caminho de receita mais previsível e reduzem a dependência dos preços do bitcoin.
Um movimento em direção a $40 exigiria entrega dentro da faixa de custo de $8 milhões a $10 milhões por MW, novos contratos dentro da meta anual de 250 MW a 500 MW e diluição limitada do financiamento de projetos. Receita HPC crescente e fluxo de caixa operacional recorrente fortaleceriam o caso.
O Caso Base: Crescimento Constante de Capacidade Mantém WULF Entre $24 e $32
O Caso Base assume que a construção avança amplamente no cronograma e o leasing HPC se torna a fonte dominante de receita. Investidores ainda descontam a longa lacuna entre gastos de capital e início de aluguel, deixando a construção de 336 MW exposta ao risco de timing e financiamento.
Sob este cenário, WULF poderia negociar principalmente entre $24 e $32. Crescimento trimestral em megawatts produtores de receita, orientação de custos estável e mais clientes com suporte de crédito apoiariam a faixa. Uma rampa mais lenta ou gastos financiados por ações limitariam o teto superior.
O Caso Pessimista: Atrasos de Projeto e Diluição Puxam WULF em Direção a $10
O Caso Pessimista assume que cronogramas de projeto deslizam, custos de construção aumentam ou financiamento fica mais caro. Como a capacidade da Anthropic começa apenas na segunda metade de 2027, atrasos empurrariam grande receita contratada ainda mais para fora.
Um movimento em direção a $10 se tornaria mais provável se a capacidade produtora de receita estagnar perto de 102 MW, contratação anual cair abaixo de 250 MW ou nova emissão de ações aumentar materialmente. Economia mais fraca de bitcoin poderia adicionar pressão adicional antes que a receita HPC escale totalmente.
Previsões de Preço da Ação WULF para 2026 por Analistas de Wall Street
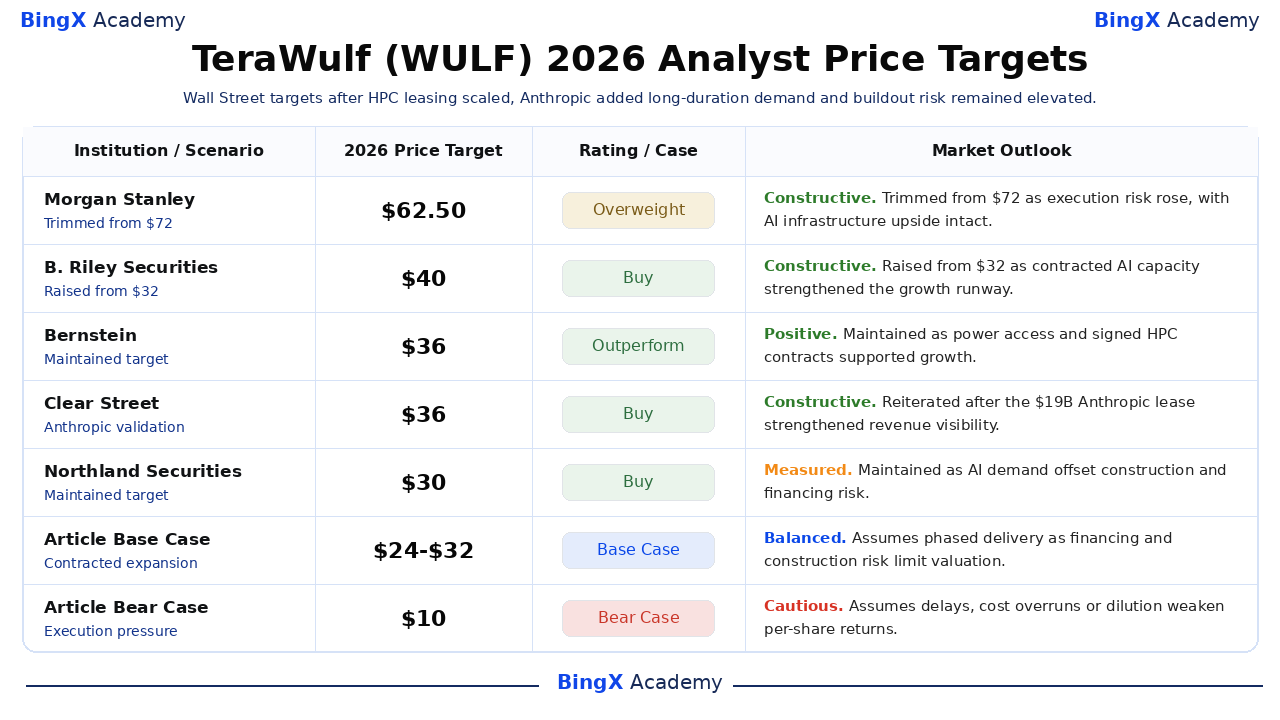
Wall Street permanece construtiva, embora as metas abranjam diferentes suposições sobre valor do contrato, financiamento e execução. A meta de $62,50 do Morgan Stanley é a referência selecionada mais alta, enquanto a meta de $30 da Northland é a mais baixa entre essas cinco ações nomeadas. Essas são metas de 12 meses em vez de garantias ou cenários editoriais do artigo.
|
Instituição |
Meta de Preço 2026 |
Rating |
Perspectiva de Mercado |
|
Morgan Stanley |
$62,50 |
Overweight |
Construtivo. 13 de agosto: cortado de $72 conforme suposições ajustadas ao risco mudaram, com potencial de infraestrutura de IA intacto. |
|
B. Riley Securities |
$40 |
Buy |
Construtivo. 3 de agosto: elevado de $32 conforme capacidade de IA contratada fortaleceu a trajetória. |
|
Bernstein |
$36 |
Outperform |
Positivo. 1º de setembro: mantido conforme acesso à energia e contratos HPC assinados apoiaram crescimento. |
|
Clear Street |
$36 |
Buy |
Construtivo. 6 de julho: reiterado após o contrato de $19 bilhões da Anthropic validar a plataforma. |
|
Northland Securities |
$30 |
Buy |
Medido. 10 de setembro: mantido conforme demanda de IA compensou risco de construção e financiamento. |
|
Caso Base do Artigo |
$24-$32 |
Caso Base |
Equilibrado. Assume entrega em fases conforme risco de financiamento e construção limitam avaliação. |
|
Caso Pessimista do Artigo |
$10 |
Caso Pessimista |
Cauteloso. Assume atrasos, custos excessivos ou diluição enfraquecem retornos por ação. |
Como Negociar Ações da TeraWulf (WULF) na BingX
Negocie as perspectivas de entrega de capacidade, contrato de IA e financiamento da TeraWulf usando BingX TradFi e ferramentas da BingX AI. Como WULF pode reagir bruscamente a atualizações de construção, financiamento e preços do bitcoin, defina o catalisador e limite de risco antes de entrar em uma posição.
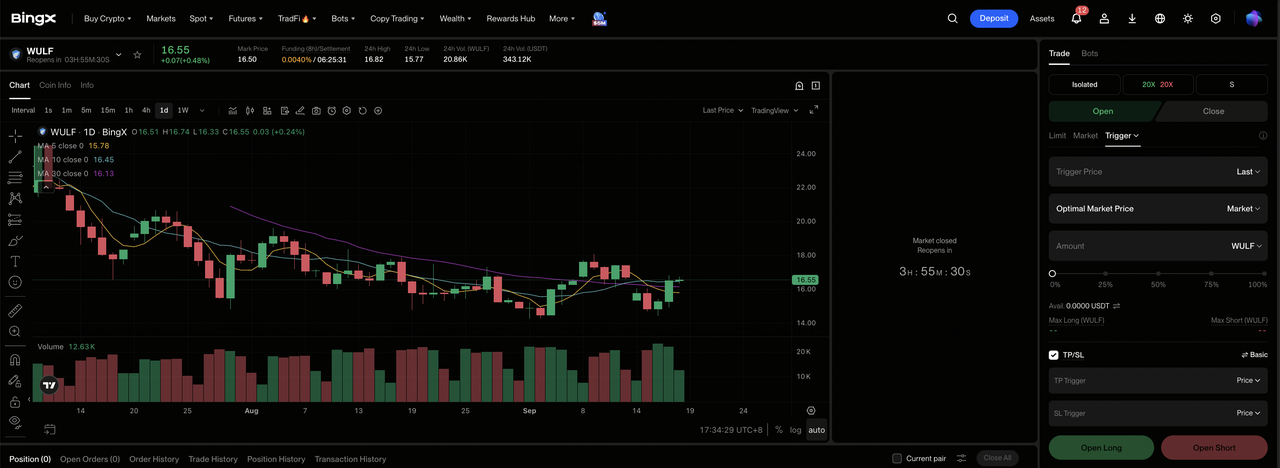
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione TeraWulf (WULF). Pesquise e selecione o contrato de futuros perpétuos WULF-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se a entrega HPC acelerar e o financiamento permanecer controlado. Selecione Abrir Short se atrasos na construção, diluição ou economia de mineração mais fraca pressionarem valor por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado em sua tolerância ao risco. A sensibilidade da WULF a contratos e financiamento torna alavancagem conservadora importante.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. Monitore entrega de capacidade, custos de projeto, financiamento e preços do bitcoin.
Top 5 Riscos para Observar para Investidores da TeraWulf em 2026
A TeraWulf tem grande demanda de IA contratada, mas sua construção permanece intensiva em capital. Esses riscos podem atrasar receita, aumentar necessidades de financiamento e reduzir valor por ação.
- Atrasos na construção podem adiar aluguel: A TeraWulf tem 336 MW em construção. Atrasos podem estender queima de caixa, empurrar receita de leasing para períodos posteriores e adiar suporte de financiamento vinculado a instalações concluídas.
- Custos de financiamento mais altos podem enfraquecer retornos de projeto: Campi multibilionários exigem dívida, financiamento de projeto ou capital próprio. Mais despesa de juros ou termos de financiamento restritivos deixariam menos caixa para expansão futura e acionistas.
- Grandes clientes aumentam risco de concentração: Anthropic, Fluidstack e Google apoiam grandes partes da estratégia de infraestrutura de IA da TeraWulf. Um deployment atrasado ou mudança de contrato de um grande cliente pode afetar utilização, timing de receita e termos de financiamento.
- Financiamento com capital próprio pode diluir acionistas: Novas ações podem financiar capacidade mas reduzem a reivindicação de cada ação existente sobre fluxo de caixa futuro. Emissão a preço de ação mais baixo aumentaria a diluição necessária para financiar o mesmo orçamento de construção.
- Atrasos de energia e licenciamento podem retardar crescimento de capacidade: Megawatts controlados não podem gerar aluguel até que interconexão, serviços públicos e instalações estejam prontos. Atrasos regulatórios ou de energia podem, portanto, empurrar receita contratada e geração de caixa ainda mais para fora.
Considerações Finais: Você Deve Investir na TeraWulf em 2026?
A TeraWulf tem evidência mais forte de uma transição de infraestrutura de IA do que tinha um ano atrás. O leasing HPC já contribui com 71% da receita trimestral, 102 MW estão gerando aluguel e o contrato de $19 bilhões da Anthropic cria demanda de longa duração. A prova que falta é entrega geradora de caixa em escala. Investidores devem monitorar megawatts entrando em serviço, custo por MW, termos de financiamento e contagem de ações em vez de valorizar apenas manchetes de contratos.
Uma estrutura de decisão conservadora exigiria que a entrega do CB-4 começasse dentro do cronograma declarado, custos de desenvolvimento permanecessem próximos de $8 milhões a $10 milhões por MW crítico de TI e financiamento evitasse diluição excessiva. Progresso contra esses testes fortaleceria os casos base e otimista. Deslize, custos de financiamento mais altos ou contagem crescente de ações favoreceriam o caso pessimista mesmo se a demanda contratada permanecesse intacta.
Lembrete de Risco: Futuros perpétuos vinculados a ações envolvem alavancagem e podem amplificar perdas. Metas de analistas e cenários de artigos são pontos de referência condicionais, não garantias.
Leitura Relacionada
- Top Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes do Mercado de Computação Acelerada
- Top Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Top Ações de Mineração de Bitcoin para Comprar em 2026: Hashrate BTC Encontra o Pivô de Infraestrutura de IA
- Previsão de Preço da MARA Holdings (MARA) 2026: A Escala do Bitcoin e Infraestrutura de IA Podem Empurrar MARA em Direção a $24?
- Previsão de Preço da CleanSpark (CLSK) 2026: Hiperescalador de IA de $27,00 ou Armadilha de Mineração com Short Squeeze de 32%?
- Previsão de Preço da IREN Limited (IREN) 2026: A Expansão de Nuvem de IA Pode Impulsionar IREN Mais Alto?
