


A Super Micro Computer (SMCI), comumente conhecida como Supermicro, projeta sistemas completos de servidor, armazenamento e rack para cargas de trabalho de inteligência artificial, nuvem, empresa e edge. Suas soluções modulares Building Block Solutions combinam processadores, aceleradores, memória, rede, energia e refrigeração em configurações construídas em torno dos requisitos do cliente. A infraestrutura de IA permanece como o principal motor de crescimento, embora o cronograma do projeto, fornecimento de componentes e requisitos de capital de giro possam tornar a receita e geração de caixa voláteis.
O último trimestre mostrou tanto a escala da demanda quanto a variabilidade do modelo. As vendas líquidas da SMCI Q4 FY2026 alcançaram US$ 11,1 bilhões, alta de 93% ano a ano, mas cerca de US$ 450 milhões abaixo do consenso citado. O EPS não-GAAP atingiu US$ 1,70, a margem bruta GAAP se recuperou para 17,5% e a administração entrou no FY2027 com mais de US$ 60 bilhões de novos pedidos. O caso de investimento depende de transformar esse pipeline em remessas lucrativas sem outra reversão de fluxo de caixa.
A previsão das ações da SMCI para 2026 agora se centra em duas visões concorrentes:
- O caso de expansão de racks de IA: Um pipeline de pedidos recorde, refrigeração líquida direta e capacidade de fabricação acima de 6.000 racks por mês poderiam apoiar as perspectivas de receita FY2027 de US$ 65 bilhões–US$ 72 bilhões e impulsionar a SMCI em direção a US$ 60.
- O caso de margem e conversão de caixa: O cronograma de grandes projetos, concentração de clientes, sistemas de IA de menor margem e inventário crescente poderiam manter o fluxo de caixa livre abaixo dos lucros e puxar a ação em direção a US$ 24.
Este guia analisa a previsão das ações da SMCI, cenários de preços para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de lucros Q4 FY2026 de 11 de agosto da Supermicro, arquivamento anual e dados de mercado até 15 de setembro, além de como negociar futuros de ações da SMCI na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Supermicro Devem Saber em Setembro de 2026
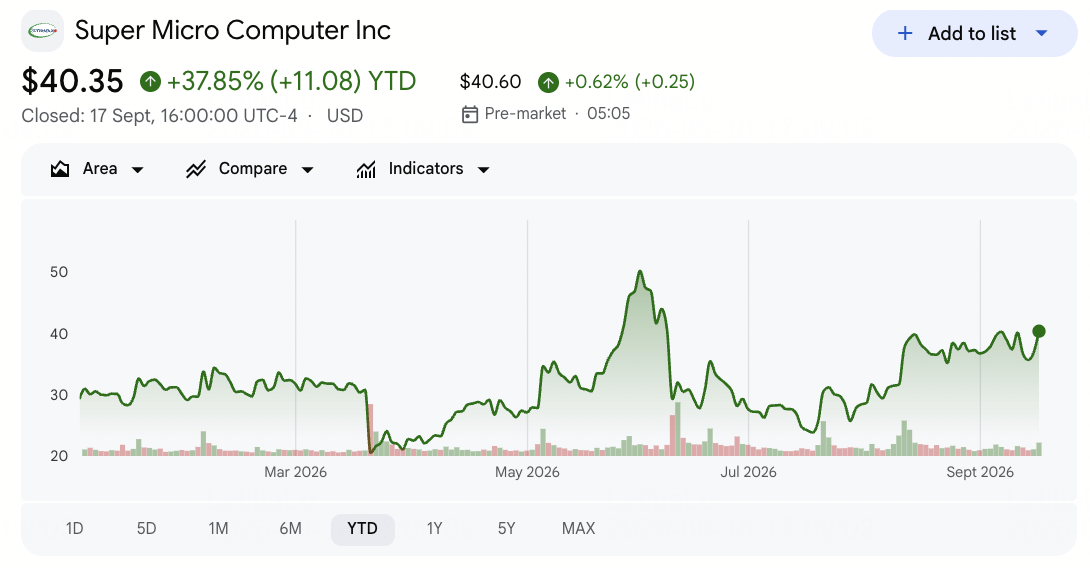
- A SMCI fechou em US$ 40,35 em 17 de setembro e permaneceu em alta de 37,85% no ano: As ações ainda negociavam cerca de 39% abaixo da máxima de 52 semanas de US$ 58,78, mostrando que o crescimento de IA permanece atrativo, mas execução, conformidade e preocupações com margem ainda pesam na avaliação.
- A receita Q4 alcançou US$ 11,1 bilhões, alta de 93% ano a ano: As vendas subiram de US$ 5,8 bilhões um ano antes e US$ 10,2 bilhões no Q3, mas ainda perderam o consenso de aproximadamente US$ 11,55 bilhões. A prontidão do local do cliente pode continuar mudando grandes quantidades de receita entre trimestres.
- A margem bruta GAAP se recuperou para 17,5% de 9,9% no Q3: O melhor mix de clientes e produtos elevou a lucratividade e ajudou o EPS não-GAAP a atingir US$ 1,70 versus US$ 0,94 esperado. A administração espera que a margem Q1 FY2027 se normalize para 10,4% a 10,8%, tornando a durabilidade o teste principal.
- Mais de US$ 60 bilhões de novos pedidos criaram backlog recorde: A Supermicro adicionou várias centenas de clientes empresariais e outros e terminou o FY2026 com nove clientes gerando mais de US$ 1 bilhão cada. O mix mais amplo reduz a dependência de uma conta, embora o cronograma de pedidos ainda conduza a receita trimestral.
- A orientação de receita FY2027 alcançou US$ 65 bilhões a US$ 72 bilhões: O ponto médio de US$ 68,5 bilhões fica cerca de US$ 16 bilhões acima da estimativa citada da Street de US$ 52,5 bilhões. Entregá-la requer receita Q1 de US$ 14,5 bilhões a US$ 15,5 bilhões e componentes, energia e capacidade de cliente suficientes para converter backlog no cronograma.
O Que É a Super Micro Computer (SMCI)?
A Super Micro Computer é uma fabricante de infraestrutura que projeta e monta servidores, plataformas de armazenamento, sistemas de rede e racks completos de data center. Seu modelo Building Block Solutions usa componentes comuns e designs modulares para configurar produtos em torno de diferentes combinações de CPU, GPU, memória, armazenamento e rede. Os clientes incluem operadoras de nuvem, empresas, governos, provedores de telecomunicações e empresas de tecnologia. A receita depende de remessas de hardware, embora velocidade de engenharia, design térmico e capacidade de entregar racks integrados criem diferenciação.
A estratégia de longo prazo da Supermicro se centra em Data Center Building Block Solutions e refrigeração líquida direta para clusters de IA de alta densidade. A empresa suporta plataformas da NVIDIA, AMD e Intel e está expandindo a fabricação nos Estados Unidos, Taiwan e Malásia além de 6.000 racks por mês, incluindo capacidade para mais de 3.000 racks refrigerados a líquido. A receita empresarial e de canal alcançou US$ 5,6 bilhões no Q4, alta de 172% ano a ano, ampliando o negócio além de algumas implantações de hiperescala.
Visão Geral dos Lucros Q4 FY2026 da Super Micro Computer (SMCI): Receita, EPS e Crescimento da Infraestrutura de IA
A Supermicro relatou US$ 11,1 bilhões de receita contra aproximadamente US$ 11,55 bilhões esperados, mas o EPS não-GAAP de US$ 1,70 superou a estimativa de US$ 0,94 conforme a margem bruta GAAP se recuperou para 17,5%. A receita do ano completo subiu 78% para US$ 39,1 bilhões, o fluxo de caixa operacional Q4 retornou para positivos US$ 747 milhões e mais de US$ 60 bilhões de novos pedidos apoiaram uma perspectiva FY2027 de US$ 65 bilhões–US$ 72 bilhões. A principal tensão é se o mix excepcional do Q4 pode se traduzir em margens duráveis e fluxo de caixa conforme o volume de remessas acelera.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Vendas líquidas Q4 FY2026 |
US$ 11,55B consenso Visible Alpha |
US$ 11,1B |
Perdeu. Cerca de US$ 450M abaixo do consenso, embora alta de 93% ano a ano. |
|
EPS diluído não-GAAP Q4 |
US$ 0,94 consenso; US$ 0,65–US$ 0,79 orientação |
US$ 1,70 |
Bateu. US$ 0,76 acima do consenso e mais que dobrou ano a ano. |
|
EPS diluído GAAP Q4 |
US$ 0,53–US$ 0,67 orientação |
US$ 1,62 |
Bateu. US$ 0,95 acima do teto da orientação. |
|
Margem bruta GAAP Q4 |
9,9% no Q3 FY2026 |
17,50% |
Expandiu. Aumentou 760 bps sequencialmente. |
|
Fluxo de caixa operacional Q4 |
US$ 6,6B usado no Q3 FY2026 |
US$ 747M fornecido |
Melhorou. Retornou à geração de caixa trimestral positiva. |
|
Vendas líquidas FY2026 |
US$ 22,0B no FY2025 |
US$ 39,1B |
Cresceu. Aumentou 78% ano a ano. |
|
Lucro líquido GAAP FY2026 |
US$ 1,0B no FY2025 |
US$ 2,2B |
Cresceu. Mais que dobrou ano a ano. |
|
Perspectiva de receita Q1 FY2027 |
US$ 11,8B consenso FactSet |
US$ 14,5B–US$ 15,5B |
Acima. Ponto médio de US$ 15,0B superou o consenso em US$ 3,2B. |
|
Perspectiva de receita FY2027 |
US$ 52,5B estimativa de Wall Street |
US$ 65B–US$ 72B |
Acima. Ponto médio de US$ 68,5B superou a estimativa em US$ 16B. |
- Receita de US$ 11,1 bilhões cresceu 93% mas perdeu o consenso por cerca de US$ 450 milhões: A prontidão da infraestrutura do cliente adiou vários contratos para o Q1 FY2027 ou posterior. Esse cronograma explica por que o backlog pode expandir rapidamente sem que cada pedido se torne receita ou cobrança de caixa no mesmo trimestre.
- EPS não-GAAP de US$ 1,70 bateu o consenso por US$ 0,76: O valor também superou o teto da orientação de US$ 0,79 e subiu de US$ 0,41 um ano antes. Um mix favorável impulsionou a alta, então a margem esperada de 10,4%–10,8% do Q1 testará quão repetível é o ganho dos lucros.
- A margem bruta GAAP alcançou 17,5%, alta de 9,9% sequencialmente: A recuperação de 760 pontos base elevou a margem operacional não-GAAP para 14,3% de 7,2%. A expansão da margem pode criar alavancagem substancial nos lucros, embora uma reversão se transmitiria rapidamente através do EPS relatado e avaliação.
- O fluxo de caixa operacional melhorou para positivos US$ 747 milhões de um uso de US$ 6,6 bilhões: O fluxo de caixa livre trimestral alcançou aproximadamente US$ 722 milhões. O fluxo de caixa operacional do ano completo permaneceu negativo em US$ 6,8 bilhões conforme o inventário terminou em US$ 12,9 bilhões, mantendo a conversão de caixa central para a tese.
- A orientação de receita FY2027 de US$ 65 bilhões–US$ 72 bilhões implica crescimento de até 84%: A perspectiva se baseia no backlog recorde, demanda de IA e escala de fabricação. A conversão deve ocorrer sem outro aumento de capital de giro ou colapso de margem para que o crescimento da receita aumente o valor por ação.
Perspectiva de Investimento 2026 da Super Micro Computer (SMCI): Caso Bull de US$ 60 vs. Caso Bear de US$ 24
As perspectivas da SMCI dependem de se mais de US$ 60 bilhões de novos pedidos se convertem em receita, margens e caixa rapidamente o suficiente para validar a previsão FY2027. As seguintes faixas são cenários editoriais da Academia BingX ao invés de metas de Wall Street ou promessas de preços.
O Caso Bull: Forte Demanda de Servidores de IA Empurra SMCI em Direção a US$ 60
O Caso Bull assume que a receita Q1 aterrisse próximo ao teto da orientação de US$ 15,5 bilhões e o pipeline de pedidos apoie o crescimento através do resto do FY2027. A refrigeração líquida direta se torna um diferenciador mais forte conforme a densidade de energia do rack sobe, enquanto a capacidade de fabricação acima de 6.000 racks por mês ajuda a encurtar os tempos de implantação.
Um movimento em direção a US$ 60 exigiria receita próxima à metade superior da faixa de US$ 65 bilhões a US$ 72 bilhões, margem bruta se estabilizando acima de 11% após Q1 e fluxo de caixa operacional positivo através de múltiplos trimestres. Crescimento mais lento do inventário e diversificação mais ampla de clientes fortaleceriam o caso.
O Caso Base: Demanda Estável de IA Mantém SMCI Entre US$ 38 e US$ 48
O Caso Base assume que o backlog se converte amplamente no cronograma, embora o mix de produtos e clientes puxe a margem bruta de volta do nível de 17,5% do Q4. O crescimento da receita permanece forte, enquanto financiamento de inventário, cronograma de projetos e competição impedem que lucros e fluxo de caixa livre subam tão rapidamente quanto as vendas.
Sob este cenário, a SMCI poderia negociar principalmente entre US$ 38 e US$ 48. Receita Q1 dentro de US$ 14,5 bilhões a US$ 15,5 bilhões, EPS não-GAAP dentro de US$ 1,01 a US$ 1,10 e margem bruta próxima a 10,4% a 10,8% apoiariam a faixa. Outro atraso importante de remessa ou reversão de fluxo de caixa limitaria o topo.
O Caso Bear: Margens Menores, Atrasos de Projetos e Escrutínio Legal Puxam SMCI em Direção a US$ 24
O Caso Bear assume que instalações de clientes, disponibilidade de energia ou cronograma de componentes atrasam a conversão de pedidos enquanto a competição mantém preços agressivos. Inventário e recebíveis sobem antes do caixa chegar, enquanto escrutínio legal e de conformidade contínuo adiciona custos e poderia enfraquecer a confiança de clientes ou investidores.
Um movimento em direção a US$ 24 se tornaria mais provável se a receita FY2027 caísse abaixo de US$ 65 bilhões, margem bruta caísse abaixo de 9%, fluxo de caixa operacional se tornasse materialmente negativo novamente ou questões legais e de conformidade escalassem. Estimativas de lucros menores e confiança mais fraca tanto na execução quanto na governança pressionariam a avaliação.
Previsões de Preços das Ações SMCI para 2026 por Analistas de Wall Street
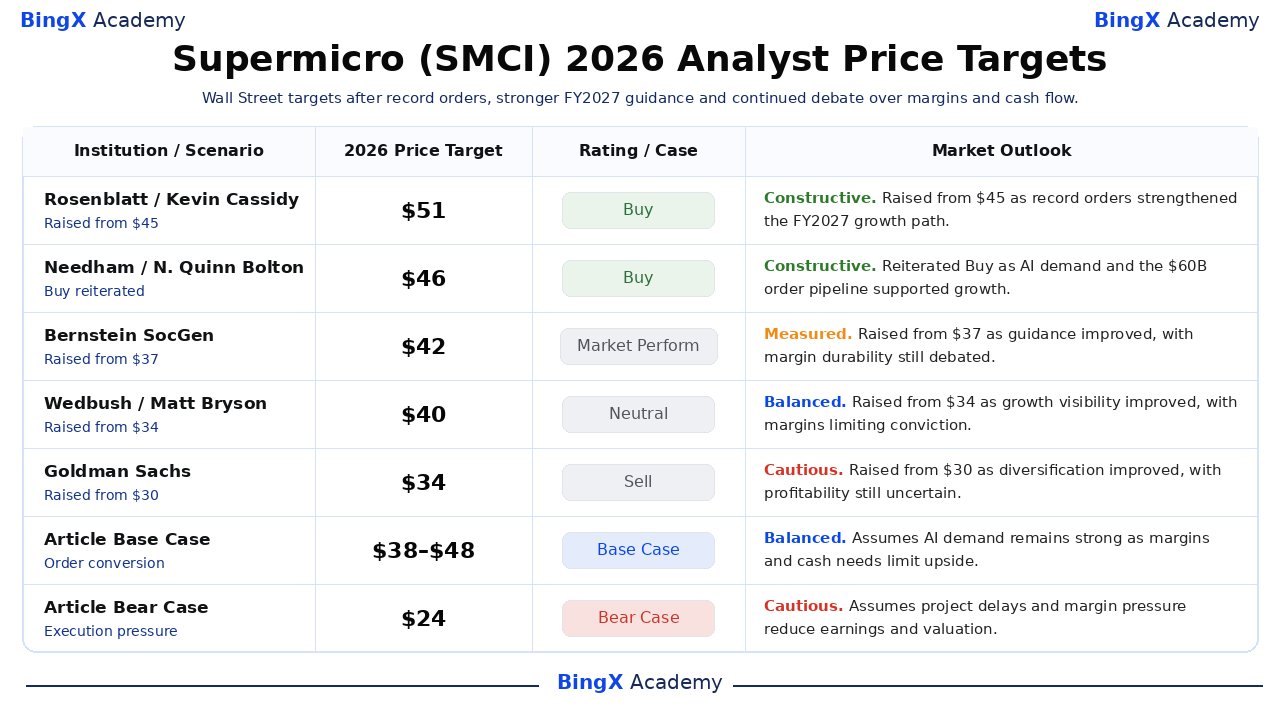
Analistas permanecem divididos entre demanda recorde de IA e o fardo de margem, capital de giro e execução necessário para atendê-la. As cinco ações datadas abaixo abrangem de Compra através de Venda e mostram diferentes suposições para conversão de pedidos. Essas metas são pontos de referência de terceiros ao invés de promessas de preços. As linhas Base e Bear são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Rosenblatt / Kevin Cassidy |
US$ 51 |
Compra |
Construtivo. 12 de agosto: aumentado de US$ 45 conforme pedidos recordes fortaleceram o caminho de crescimento FY2027. |
|
Needham / N. Quinn Bolton |
US$ 46 |
Compra |
Construtivo. 12 de agosto: reiterado conforme demanda de IA e o pipeline de US$ 60 bilhões apoiaram o crescimento. |
|
Bernstein SocGen / Mark Newman |
US$ 42 |
Market Perform |
Medido. 13 de agosto: aumentado de US$ 37 conforme orientação melhorou, com durabilidade da margem ainda debatida. |
|
Wedbush / Matt Bryson |
US$ 40 |
Neutro |
Equilibrado. 12 de agosto: aumentado de US$ 34 conforme visibilidade de crescimento melhorou, com margens limitando convicção. |
|
Goldman Sachs / Katherine Murphy |
US$ 34 |
Venda |
Cauteloso. 12 de agosto: aumentado de US$ 30 conforme diversificação melhorou, com lucratividade ainda incerta. |
|
Caso Base do Artigo |
US$ 38–US$ 48 |
Caso Base |
Equilibrado. Assume que a demanda de IA permanece forte conforme margens e necessidades de caixa limitam a alta. |
|
Caso Bear do Artigo |
US$ 24 |
Caso Bear |
Cauteloso. Assume atrasos de projetos e pressão de margem reduzem lucros e avaliação. |
Como Negociar Ações da Super Micro Computer (SMCI) na BingX
Negocie as perspectivas de rack de IA, refrigeração líquida e margem da Supermicro usando BingX TradFi e ferramentas BingX AI. Porque a SMCI pode reagir drasticamente ao cronograma de projetos, notícias de lucros e conformidade, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
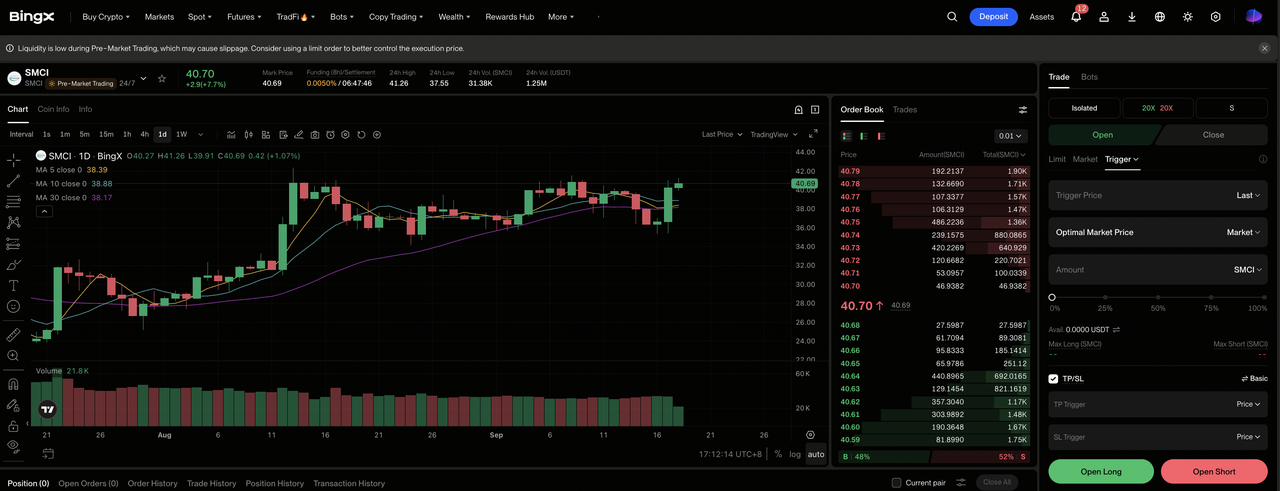
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Super Micro Computer (SMCI). Busque e selecione o contrato de futuros perpétuos SMCI-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se a conversão de pedidos e margens apoiarem o Caso Bull. Selecione Abrir Short se atrasos ou requisitos de caixa enfraqueceram a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância a risco. A lacuna de 39% da SMCI de sua máxima de 52 semanas mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. A SMCI pode reagir rapidamente a orientação, remessas, margens e desenvolvimentos regulatórios.
Top 5 Riscos a Observar para Investidores da Supermicro em 2026
O modelo de crescimento da Supermicro depende de compras de componentes, inventário, prontidão do cliente e pagamento final. Esses riscos podem afetar margens, fluxo de caixa e valor por ação.
- Oscilações da margem bruta podem superar o crescimento da receita: A margem bruta GAAP passou de 9,9% no Q3 para 17,5% no Q4, enquanto a orientação Q1 aponta para 10,4% a 10,8%. Até mesmo uma mudança de um ponto de margem em receita de multi-bilhões de dólares pode afetar materialmente o EPS.
- Capital de giro pode absorver caixa rapidamente: O fluxo de caixa operacional FY2026 foi negativo US$ 6,8 bilhões e o inventário terminou em US$ 12,9 bilhões. Se o inventário continuar crescendo mais rápido que as remessas, as necessidades de financiamento poderiam subir apesar da forte receita relatada.
- Grandes clientes podem criar risco de cronograma: Nove clientes geraram mais de US$ 1 bilhão cada no FY2026. Uma instalação atrasada ou mudança de especificação de um grande comprador poderia mudar receita entre trimestres e reduzir utilização da fábrica.
- Regras de exportação podem restringir produtos e clientes: Servidores de IA avançados usam componentes controlados sujeitos a regras em mudança através de jurisdições. Restrições mais rígidas ou questões de conformidade poderiam atrasar remessas e remover demanda de alguns mercados.
- Competição pode manter margens de sistemas de IA baixas: Dell, HPE, operadoras de nuvem e ODMs competem por muitas das mesmas implantações baseadas em aceleradores. Preços agressivos poderiam transformar backlog em receita sem produzir fluxo de caixa suficiente para apoiar uma avaliação maior.
Considerações Finais: Você Deveria Investir na Super Micro Computer em 2026?
A Supermicro entra no final de 2026 com evidências excepcionais de demanda. A receita Q4 cresceu 93%, novos pedidos excederam US$ 60 bilhões e a orientação FY2027 alcançou US$ 65 bilhões–US$ 72 bilhões. Os mesmos resultados também mostram por que a ação permanece contestada. A receita perdeu o consenso, a margem Q1 é esperada para se normalizar e o fluxo de caixa operacional do ano completo permaneceu profundamente negativo.
O Caso Bull apoia US$ 60 se a conversão de pedidos, refrigeração líquida e demanda empresarial mais ampla produzirem tanto lucros quanto caixa. O Caso Bear aponta para US$ 24 se atrasos de projetos, controles de exportação ou pressão de margem enfraqueceram as estimativas. Traders conservadores podem esperar pela receita Q1, margem bruta, inventário e fluxo de caixa operacional antes de aumentar a exposição.
Lembrete de Risco: Negociar e investir em ações como SMCI envolve alto risco de perda de capital. Perdas de lucros, mudanças de orientação, competição, ação regulatória, mudanças de avaliação e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Top Ações de Servidores de IA para Comprar em 2026: Sistemas Rack-Scale, Servidores GPU e Infraestrutura de Servidores de IA
- Previsão de Preços da NVIDIA (NVDA) 2026: O Crescimento da Infraestrutura de IA Pode Impulsionar NVDA em Direção a US$ 420?
- Previsão de Preços da AMD 2026: O Crescimento de IA Pode Impulsionar AMD em Direção a US$ 700?
- Previsão de Preços da Intel (INTC) 2026: A Demanda por CPU de IA Pode Impulsionar INTC em Direção a US$ 145?
