
A SLB (SLB) é uma empresa global de tecnologia energética que fornece caracterização de reservatórios, perfuração, completações, sistemas de produção, software digital e serviços integrados. A atividade internacional e offshore permanece central ao negócio, enquanto ChampionX, SLB OneSubsea, Digital e Soluções de Data Center estão ampliando o mix de receita. Essa diversificação cria novas rotas de crescimento, embora os resultados permaneçam sensíveis aos gastos dos produtores, acesso regional, cronograma de projetos e execução de integração.
O último trimestre mostrou impulso sequencial melhorando contra rentabilidade ano a ano mais fraca. A receita do Q2 2026 da SLB atingiu $8,972 bilhões, alta de 3% sequencialmente e 5% ano a ano, enquanto o EPS ajustado de $0,55 superou o consenso de $0,51. A margem EBITDA ajustada expandiu 83 pontos base sequencialmente para 21,2%, embora o EBITDA tenha permanecido 7% abaixo do ano anterior. O caso de investimento depende de converter a amplitude geográfica e de portfólio em maior fluxo de caixa.
A previsão das ações da SLB para 2026 agora se centra em duas visões competidoras:
- O caso de crescimento internacional, digital e de data center: Atividade offshore, integração da ChampionX, crescimento de 18% no Digital e a aquisição planejada da Kelvion poderiam ampliar a base de lucros da SLB e empurrar as ações para $75.
- O caso de disrupção e alocação de capital: Interrupções no Oriente Médio, menor receita subjacente excluindo ChampionX e execução de uma aquisição de $4,1 bilhões poderiam enfraquecer as margens e puxar as ações para $45.
Este guia detalha a previsão das ações da SLB, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q2 2026 da SLB de 24 de julho, arquivamento trimestral e dados de mercado até 15 de setembro, além de como negociar futuros de ações da SLB na BingX TradFi com garantia USDT.
5 Principais Coisas que os Investidores da SLB Devem Saber em Setembro de 2026
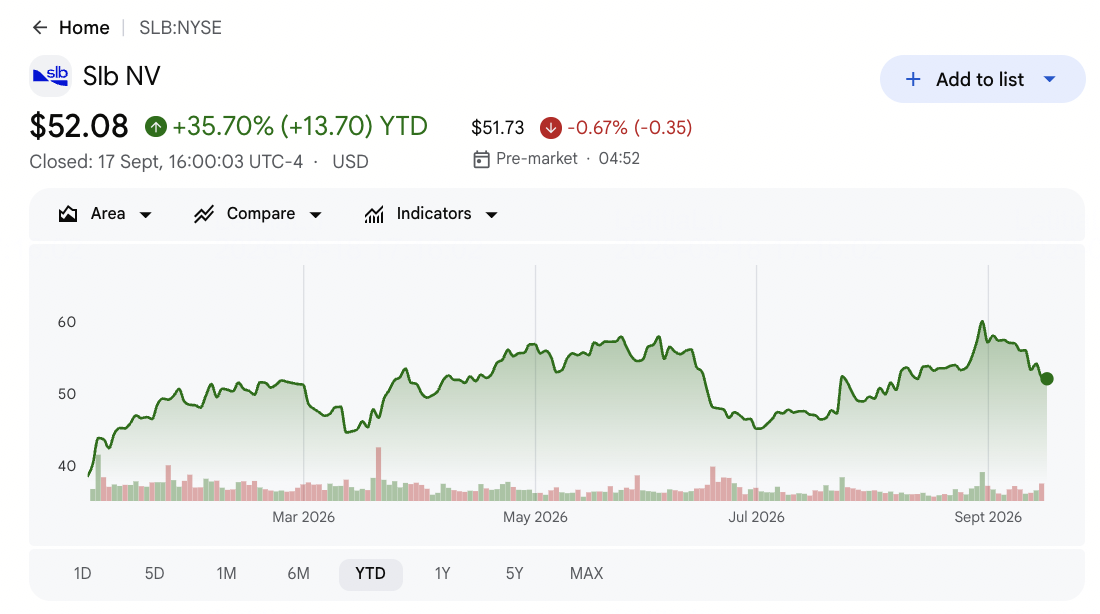
- A SLB fechou em $52,08 em 17 de setembro e estava em alta de 35,70% no ano: As ações permaneceram cerca de 10% abaixo da máxima de 52 semanas de $60,46. O rally reflete sentimento energético mais forte e esperanças de diversificação, embora a faixa-alvo dos analistas de $61 a $72 deixe menos potencial de alta após o movimento do ano.
- A receita do Q2 atingiu $8,972 bilhões e superou o consenso em cerca de $302 milhões: A receita subiu 3% sequencialmente e 5% ano a ano. A ChampionX contribuiu com $870 milhões, enquanto a receita orgânica declinou 5%, mostrando que o crescimento por aquisição ainda mascara atividade subjacente mais fraca.
- O EPS ajustado de $0,55 superou o consenso em $0,04: O EBITDA ajustado atingiu $1,899 bilhões e a margem melhorou 83 pontos base sequencialmente para 21,2%. O EPS ainda caiu 26% ano a ano, mostrando que a rentabilidade não se recuperou totalmente.
- A receita Digital subiu 18% para $697 milhões: As vendas Digital internacionais aumentaram 14%, enquanto a receita das Soluções de Data Center da América do Norte subiu 80%. Esses negócios adicionam crescimento menos sensível a commodities, embora permaneçam muito menores que as operações de campo petrolífero centrais da SLB.
- O negócio de $4,1 bilhões da Kelvion visa $4,5 bilhões a $5,0 bilhões de receita de data center em 2028: A transação inclui $3,4 bilhões em dinheiro e cerca de $700 milhões de dívida assumida. A SLB espera $700 milhões a $800 milhões de EBITDA ajustado combinado até 2028, fazendo da integração e retornos os testes principais.
O que é SLB (SLB)?
A SLB é uma das maiores empresas de serviços e tecnologia energética do mundo. Ela fornece ferramentas, equipamentos, software e expertise usados para caracterizar reservatórios, construir poços, completar e estimular produção, gerenciar desenvolvimentos submarinos e otimizar ativos produtivos. Os clientes incluem companhias nacionais de petróleo, produtores internacionais e independentes em mais de 100 países. A receita depende dos gastos de capital dos clientes, concessões de projetos offshore, entregas de equipamentos e acesso operacional nas principais regiões produtoras.
A direção de longo prazo da SLB combina liderança em campos petrolíferos centrais com negócios digitais, de produção e infraestrutura. A ChampionX adiciona produtos químicos de produção e elevação artificial, a SLB OneSubsea expande exposição submarina, e a plataforma Delfi e relacionamento com a NVIDIA apoiam fluxos de trabalho de IA industrial. A compra planejada da Kelvion adiciona equipamentos de resfriamento e transferência de calor às Soluções de Data Center e mais que dobra a oportunidade de receita da SLB por gigawatt de capacidade entregue. A estratégia pode diversificar o fluxo de caixa, embora adicione riscos de integração e alocação de capital.
Visão Geral dos Resultados Q2 2026 da SLB (SLB): Receita, EPS e Recuperação Internacional
A SLB entregou receita Q2 de $8,972 bilhões versus $8,67 bilhões esperados, EPS ajustado de $0,55 versus $0,51 esperado, EBITDA ajustado de $1,899 bilhões e fluxo de caixa operacional de $1,36 bilhões. A receita Digital cresceu 18% para $697 milhões, a receita da América do Norte subiu 36% para $2,244 bilhões e a gestão orientou para crescimento sequencial de receita Q3 de 3%–4%. O trimestre melhorou sequencialmente, embora a receita orgânica e lucros ano a ano tenham permanecido sob pressão.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso de $8,67B |
$8,972B |
Superou. Cerca de $302M acima do consenso e alta de 5% ano a ano. |
|
EPS diluído ajustado Q2 |
Consenso de $0,51 |
$0,55 |
Superou. $0,04 acima do consenso, embora queda de 26% ano a ano. |
|
EPS diluído GAAP Q2 |
$0,74 um ano antes |
$0,52 |
Declinou. Queda de 30% ano a ano e alta de 4% sequencialmente. |
|
EBITDA ajustado Q2 |
$2,051B um ano antes |
$1,899B |
Misto. Queda de 7% ano a ano e alta de 7% sequencialmente. |
|
Margem EBITDA ajustada Q2 |
20,3% no Q1 2026 |
21,20% |
Expandiu. Aumento de 83 pontos base sequencialmente. |
|
Fluxo de caixa operacional Q2 |
— |
$1,36B |
Positivo. Apoiou $716M de fluxo de caixa livre. |
|
Receita Digital Q2 |
$591M um ano antes |
$697M |
Cresceu. Aumento de 18% ano a ano e 9% sequencialmente. |
|
Receita América do Norte Q2 |
$1,655B um ano antes |
$2,244B |
Cresceu. Aumento de 36% ano a ano com apoio da ChampionX. |
|
Perspectiva de receita Q3 2026 |
Q2 real de $8,972B |
Alta de 3%–4% sequencialmente |
Orientação. Implica aproximadamente $9,24B–$9,33B. |
- Receita de $8,972 bilhões superou o consenso em aproximadamente $302 milhões: América do Norte aumentou 4% sequencialmente, América Latina subiu 12% e Europa e África avançaram 6%. Esses ganhos mais que compensaram um declínio de 4% na receita do Oriente Médio e Ásia.
- EPS ajustado de $0,55 superou o consenso em $0,04: O valor subiu 6% sequencialmente, mas declinou 26% ano a ano. A comparação mostra execução de curto prazo melhorando sem uma recuperação completa no poder de lucro, conversão de caixa ou estrutura de margem do ano anterior.
- Margem EBITDA ajustada expandiu 83 pontos base para 21,2%: O EBITDA ajustado aumentou 7% sequencialmente para $1,899 bilhões. A margem permaneceu 284 pontos base abaixo do ano anterior, deixando mais recuperação necessária antes que as ações possam contar com alavancagem operacional.
- O fluxo de caixa operacional atingiu $1,36 bilhões e o fluxo de caixa livre atingiu $716 milhões: A geração de caixa melhorou conforme atividade e cobranças se fortaleceram. Fluxo de caixa livre mais alto no segundo semestre é importante porque dividendos, recompras e a transação Kelvion competem por capital.
- A orientação de receita Q3 prevê crescimento sequencial de 3%–4%: A faixa implica aproximadamente $9,24 bilhões–$9,33 bilhões, com cerca de 75 pontos base de expansão adicional da margem EBITDA ajustada discutida na chamada. A entrega apoiaria a recuperação apesar da interrupção não resolvida no Oriente Médio.
Perspectiva de Investimento 2026 da SLB (SLB): Caso Bull de $75 vs. Caso Bear de $45
A perspectiva da SLB para 2026 depende de se atividade internacional mais forte, integração da ChampionX e crescimento mais rápido do Digital e data center podem compensar interrupção regional e receita orgânica mais fraca. O negócio Kelvion adiciona outro caminho de crescimento, embora integração e retornos de caixa permaneçam testes principais.
O Caso Bull: Crescimento Internacional Forte Empurra SLB para $75
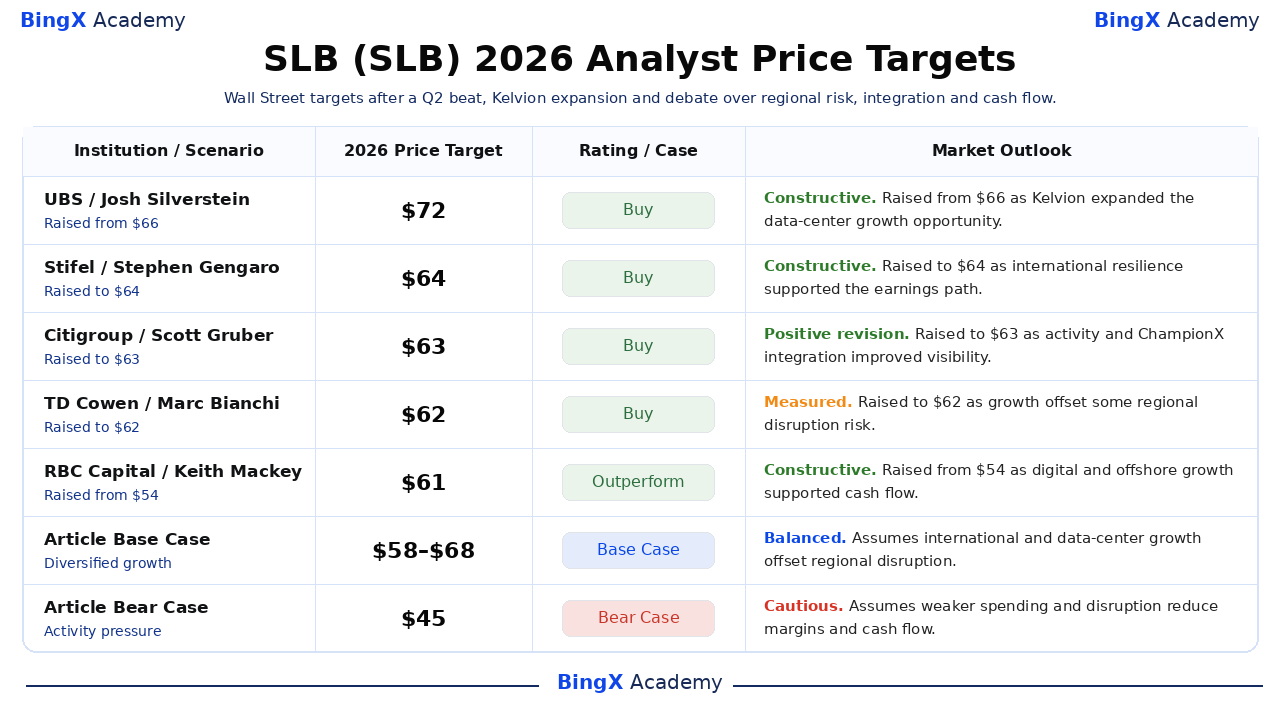
O Caso Bull assume que América Latina, Europa, África e atividade offshore continuam compensando a interrupção do Oriente Médio. As sinergias da ChampionX melhoram a economia dos Sistemas de Produção, o Digital continua crescendo a uma taxa de dois dígitos e a Kelvion dá às Soluções de Data Center um caminho credível para $4,5 bilhões a $5,0 bilhões de receita até 2028.
Um movimento para $75 exigiria receita Q3 próxima de $9,33 bilhões, cerca de 75 pontos base de expansão sequencial da margem EBITDA e fluxo de caixa livre mais forte no segundo semestre. Evidência de que a Kelvion pode atingir $700 milhões a $800 milhões de EBITDA ajustado em 2028 sem enfraquecer os retornos aos acionistas fortaleceria o caso.
O Caso Base: Crescimento Internacional Estável Mantém SLB Entre $58 e $68
O Caso Base assume que a atividade internacional central permanece resiliente e a ChampionX apoia o crescimento norte-americano, enquanto a recuperação do Oriente Médio permanece irregular. A receita digital e de data center se expandem, embora custos de integração e investimento na Kelvion impeçam que o fluxo de caixa suba tão rapidamente quanto a receita.
Sob este cenário, a SLB poderia negociar principalmente entre $58 e $68. Crescimento sequencial de receita de 3% a 4%, margem EBITDA melhorando e fluxo de caixa livre acima de $1 bilhão em um trimestre mais forte apoiariam a faixa. Declínios de receita orgânica ou progresso de integração mais lento limitariam o teto superior.
O Caso Bear: Gastos Energéticos Mais Fracos Puxam SLB para $45
O Caso Bear assume que a interrupção do Oriente Médio continua enquanto preços de commodities mais baixos reduzem gastos de produtores em outros lugares. ChampionX e Kelvion adicionam dívida, custos de integração e demandas de execução antes que as sinergias esperadas atinjam totalmente os lucros.
Um movimento para $45 se tornaria mais provável se a receita Q3 não atingir a orientação, margem EBITDA cair abaixo de 20% ou fluxo de caixa livre enfraquecer apesar de vendas reportadas mais altas. Menor gasto de clientes e um múltiplo de avaliação mais fraco adicionariam pressão adicional.
Previsões de Preços das Ações SLB para 2026 por Analistas de Wall Street
Wall Street permanece construtivo no portfólio internacional, digital e de produção da SLB, e a Kelvion elevou o teto para exposição a data center. Estes alvos datados são pontos de referência de terceiros e não promessas de preço. As linhas Base e Bear são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
UBS / Josh Silverstein |
$72 |
Compra |
Construtivo. 1º de setembro: elevado de $66 conforme Kelvion expandiu a oportunidade de crescimento de data center. |
|
Stifel / Stephen Gengaro |
$64 |
Compra |
Construtivo. 18 de junho: elevado para $64 conforme resiliência internacional apoiou o caminho dos lucros. |
|
Citigroup / Scott Gruber |
$63 |
Compra |
Revisão positiva. 1º de julho: elevado para $63 conforme atividade e integração ChampionX melhoraram visibilidade. |
|
TD Cowen / Marc Bianchi |
$62 |
Compra |
Medido. 1º de julho: elevado para $62 conforme crescimento compensou algum risco de interrupção regional. |
|
RBC Capital / Keith Mackey |
$61 |
Superar |
Construtivo. 16 de junho: elevado de $54 conforme crescimento digital e offshore apoiou fluxo de caixa. |
|
Caso Base do Artigo |
$58–$68 |
Caso Base |
Equilibrado. Assume crescimento internacional e de data center compensam interrupção regional. |
|
Caso Bear do Artigo |
$45 |
Caso Bear |
Cauteloso. Assume gastos mais fracos e interrupção reduzem margens e fluxo de caixa. |
Como Negociar Ações SLB (SLB) na BingX
Negocie as perspectivas de atividade internacional, ChampionX e data center da SLB usando BingX TradFi e ferramentas BingX AI. Como a SLB pode reagir drasticamente a preços do petróleo, conflito regional, lucros e aquisições, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
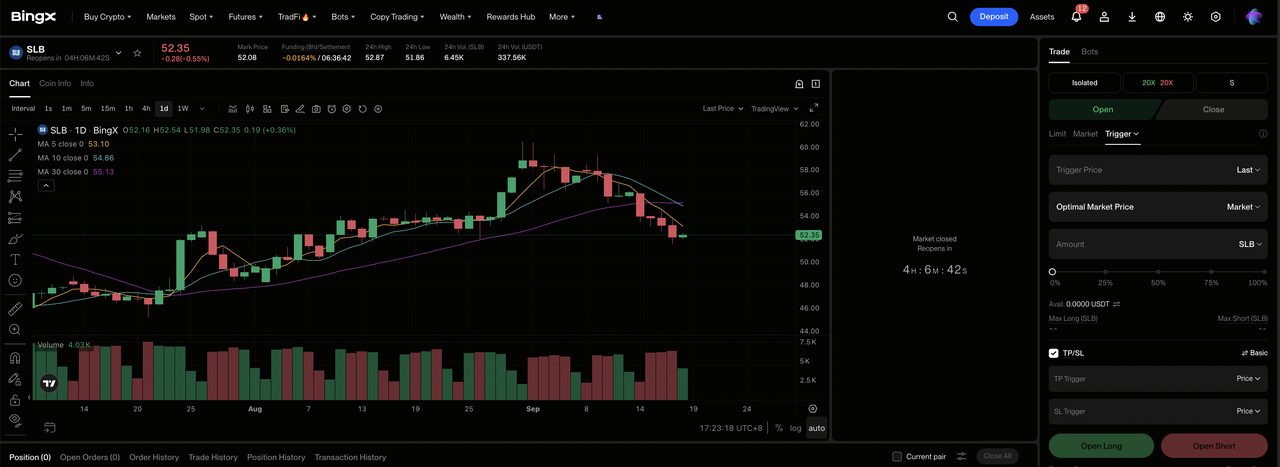
Passo 1: Acesse BingX TradFi. Registre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione SLB (SLB). Procure e selecione o contrato de futuros perpétuos SLB-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se crescimento internacional e recuperação de margem apoiarem o Caso Bull. Selecione Abrir Short se interrupção ou gastos mais fracos reduzirem o fluxo de caixa esperado.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O ganho de 41,22% no ano mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A SLB pode reagir rapidamente a preços de commodities, acesso a campos, orientação e desenvolvimentos de aquisição.
5 Principais Riscos a Observar para Investidores da SLB em 2026
O valor da SLB depende da atividade do cliente, execução regional, margens e alocação de capital. Estes riscos podem afetar o fluxo de caixa livre e a avaliação atribuída às ações.
- Interrupção no Oriente Médio poderia reduzir atividade de alto valor: A receita do Oriente Médio e Ásia caiu 14% ano a ano para $2,572 bilhões. Limites contínuos na mobilização ou operações de clientes poderiam pressionar receita antes dos custos se ajustarem.
- Crescimento por aquisição pode esconder demanda orgânica mais fraca: A receita reportada subiu 5%, enquanto receita excluindo ChampionX declinou 5%. Se atividade subjacente permanecer fraca, mais do caso dos lucros dependerá de sinergias de aquisição.
- Kelvion adiciona risco significativo de alocação de capital: A SLB pagará $3,4 bilhões em dinheiro e assumirá cerca de $700 milhões de dívida. Atrasos de integração ou demanda de data center mais fraca poderiam reduzir retornos e limitar recompras.
- Gastos de clientes ainda dependem de preços de commodities: Preços de petróleo mais baixos ou economia de projetos mais fraca podem atrasar perfuração e concessões de produção. Utilização mais baixa pressionaria margens e fluxo de caixa mesmo se Digital continuar crescendo.
- Um portfólio mais amplo aumenta complexidade de execução: ChampionX, OneSubsea, Digital e Soluções de Data Center atendem diferentes clientes e requerem diferentes capacidades operacionais. Venda cruzada fraca ou excessos de custos poderiam reduzir os benefícios de margem esperados da diversificação.
Considerações Finais: Você Deveria Investir na SLB em 2026?
A SLB entra no final de 2026 com impulso sequencial melhorando. A receita superou o consenso em cerca de $302 milhões, a margem EBITDA ajustada expandiu 83 pontos base e a orientação Q3 aponta para outro passo acima. ChampionX, Digital e Kelvion também criam caminhos de crescimento além da atividade de perfuração convencional, embora receita orgânica tenha declinado 5% e EPS ajustado ano a ano tenha permanecido 26% menor.
O Caso Bull apoia $75 se recuperação internacional, expansão de margem e integração de data center fortalecerem fluxo de caixa livre. O Caso Bear aponta para $45 se interrupção regional, orçamentos mais fracos ou execução de aquisição pressionarem estimativas. Traders conservadores podem aguardar receita Q3, margem EBITDA, fluxo de caixa livre e detalhes de financiamento da Kelvion antes de aumentar exposição.
Lembrete de Risco: Negociar e investir em ações como SLB envolve alto risco de perda de capital. Preços de commodities, eventos geopolíticos, perdas de lucros, risco de aquisição, mudanças de avaliação e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Ações de Petróleo vs. Ações de Gás Natural vs. ETFs de Energia em 2026: Qual é o Melhor Investimento?
- Principais Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Principais Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Construção de Energia de IA
- Principais Ações e ETFs de Energia para Comprar em 2026: A Crise de Energia de IA Encontra Volatilidade Geopolítica
- Previsão de Preço da Bloom Energy (BE) 2026: Pode o Poder de Data Center de IA Empurrar BE para $350?
- Previsão de Preço da NVIDIA (NVDA) 2026: Pode o Crescimento de Infraestrutura de IA Levar NVDA para $420?
