

A Quantinuum (QNT) é uma empresa de computação quântica full-stack que desenvolve hardware de íons aprisionados, software operacional, produtos de cibersegurança e ferramentas de aplicação. O Helios fornece a plataforma de hardware comercial atual, enquanto Nexus, TKET, InQuanto e Quantum Origin estendem o negócio para acesso de desenvolvedores, química e criptografia. Essa amplitude cria várias rotas para receita, embora a avaliação permaneça sensível ao timing de contratos, marcos técnicos e o custo de construir sistemas tolerantes a falhas.
O último trimestre mostrou atividade comercial mais rápida a partir de uma base pequena. A receita Q2 da Quantinuum subiu 279% para $8 milhões e as reservas atingiram $81 milhões até junho, levando a gerência a estabelecer orientação de receita para 2026 de $28 milhões a $32 milhões e depois elevar as expectativas de reservas para pelo menos $120 milhões. O EBITDA ajustado ainda registrou uma perda de $68 milhões, deixando a velocidade de comercialização e disciplina de gastos no centro do caso de investimento.
A previsão das ações QNT para 2026 agora se centra em duas visões concorrentes:
- O caso de comercialização tolerante a falhas: Implementação Oracle, reservas mais fortes e desempenho contínuo do Helios poderiam validar a plataforma full-stack e aproximar as receitas futuras do Sol e Apollo.
- O caso de execução de longa duração: Conversão de contratos desigual, clientes concentrados e gastos persistentes em pesquisa poderiam manter as perdas muito acima da receita e comprimir a avaliação pós-IPO.
Este guia detalha a previsão das ações QNT, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de ganhos Q2 2026 de 11 de agosto da Quantinuum, arquivamento trimestral e dados de mercado até 15 de setembro, além de como negociar futuros de ações QNT na BingX TradFi com garantia USDT.
Top 5 Coisas para Investidores da Quantinuum Saberem em Setembro de 2026
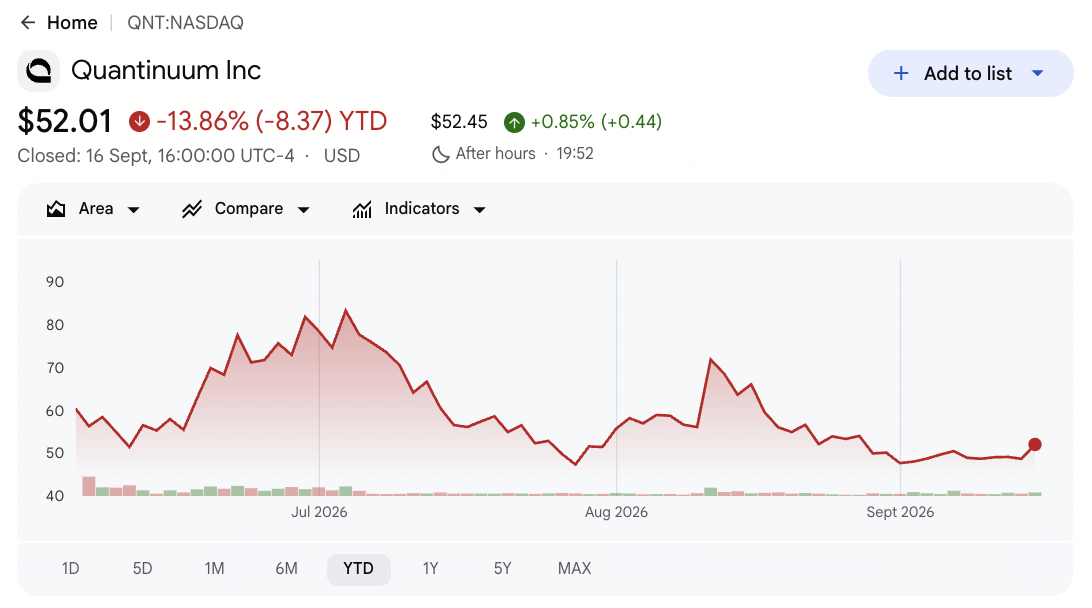
- QNT fechou a $48,63, 18,95% abaixo do seu preço de IPO de $60: As ações também permaneceram 44% abaixo da máxima de julho de $86,79, mostrando como rapidamente o entusiasmo em torno de marcos quânticos pode se reverter quando o timing de comercialização entra em foco.
- A receita Q2 subiu 279% para $8 milhões: As vendas aumentaram de $2,1 milhões no ano anterior e ligeiramente superaram as expectativas publicadas. O crescimento é forte, embora a receita trimestral ainda cubra apenas uma pequena parte do resultado negativo de $68 milhões do EBITDA ajustado.
- As expectativas de reservas aumentaram para pelo menos $120 milhões: A Quantinuum tinha $81 milhões reservados até junho antes que o acordo Oracle Helios melhorasse a visibilidade. A lacuna versus a perspectiva de receita anual de $28 milhões a $32 milhões mostra que a conversão de contratos levará múltiplos períodos.
- Caixa e investimentos de curto prazo atingiram $2,1 bilhões: O IPO de junho levantou $1,68 bilhão através da venda de 28 milhões de ações a $60. A pista mais longa suporta o desenvolvimento do Sol para 2027 e Apollo para 2029, embora a disciplina de gastos permaneça importante enquanto as perdas se mantêm altas.
- Um prêmio de P&D CHIPS de $100 milhões suporta o roteiro de fabricação: O acordo de setembro adiciona suporte federal junto com GlobalFoundries e Monarch Quantum. O financiamento reduz parte do fardo de desenvolvimento, embora o progresso técnico ainda precise se converter em sistemas comerciais repetíveis e receita de clientes.
O que é a Quantinuum (QNT)?
A Quantinuum é uma empresa integrada de computação quântica formada em 2021 a partir da Honeywell Quantum Solutions e Cambridge Quantum. A empresa constrói computadores quânticos de íons aprisionados e vende acesso através de serviços na nuvem, sistemas diretos e contratos de desenvolvimento. Seu portfólio de software inclui TKET para otimização de circuitos, InQuanto para química computacional, Nexus para desenvolvimento de aplicações gerenciadas e Quantum Origin para geração de chaves criptográficas. A receita vem de acesso a hardware, serviços, software e contratos de pesquisa em mercados governamentais, industriais, financeiros e científicos.
A estratégia de longo prazo combina melhor desempenho de qubit lógico com distribuição empresarial mais ampla. A Oracle planeja implementar o sistema Helios da Quantinuum através da Oracle Infraestrutura em Nuvem, dando aos clientes empresariais um caminho direto na nuvem para seu hardware quântico, enquanto a HPE está integrando sistemas Quantinuum com ambientes de computação de alto desempenho para cargas de trabalho híbridas quântico-clássicas. A BMW também expandiu uma colaboração de ciência de materiais de múltiplos anos. A Quantinuum trabalha com a NVIDIA em pesquisa quântica-IA, Quanta Computer na fabricação futura de sistemas e o Departamento de Comércio dos EUA na capacidade doméstica da cadeia de suprimentos. Essas relações apoiam o roteiro do Helios ao Sol em 2027 e Apollo em 2029.
Visão Geral dos Ganhos Q2 2026 da Quantinuum (QNT): Crescimento de Receita, Reservas e Roteiro Quântico
A Quantinuum reportou receita Q2 de $8 milhões, alta de 279% de $2,1 milhões no ano anterior, e uma perda ajustada por ação de $0,28 que correspondeu às expectativas publicadas. A perda líquida GAAP se ampliou para $597 milhões, a perda EBITDA ajustada atingiu $68 milhões e a margem bruta ajustada se manteve em 62%. A gerência estabeleceu orientação de receita para 2026 em $28 milhões a $32 milhões, depois elevou as expectativas de reservas para pelo menos $120 milhões após o acordo Oracle, separando o interesse comercial mais rápido do investimento pesado contínuo.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 |
$2,1M no ano anterior |
$8,0M |
Cresceu. Alta de 279% ano a ano e ligeiramente acima das expectativas publicadas. |
|
Perda líquida ajustada Q2 por ação |
$0,28 perda consenso |
$0,28 perda |
Atendeu. A perda ajustada correspondeu às expectativas publicadas. |
|
Perda líquida GAAP Q2 |
$57M perda no ano anterior |
$597M perda |
Ampliou. Compensação de capital relacionada ao IPO e reavaliação de warrants impulsionaram grande parte do aumento. |
|
EBITDA ajustado Q2 |
$43M perda no ano anterior |
$68M perda |
Ampliou. Investimento em P&D e comercialização permaneceu bem acima da receita. |
|
Margem bruta GAAP Q2 |
-91,4% negativa no ano anterior |
-64,4% negativa |
Melhorou. Margem aumentou 27 pontos percentuais. |
|
Margem bruta ajustada Q2 |
62,6% no ano anterior |
62,00% |
Estável. Queda de apenas 60 pontos base apesar do timing de contratos. |
|
Caixa e investimentos de curto prazo |
N/A |
$2,1B |
Expandiu. O IPO de $1,68B proporcionou pista para o roteiro de hardware. |
|
Perspectiva de receita FY2026 |
Perspectiva anterior implícita mais baixa |
$28M-$32M |
Elevou. Primeira orientação formal de empresa pública centrada em $30M. |
|
Perspectiva de reservas FY2026 |
$81M reservados até 30 de junho |
Pelo menos $120M |
Elevou. O acordo Oracle Helios melhorou a visibilidade comercial. |
- Receita de $8 milhões cresceu 279% de $2,1 milhões: O trimestre mostrou que o acesso a sistemas, serviços e atividade do ecossistema estão começando a se converter em vendas. A base pequena ainda torna contratos individuais importantes para comparações trimestrais.
- A perda ajustada de $0,28 por ação atendeu às expectativas: Isso fornece uma visão operacional mais limpa do que a perda GAAP de $1,93 atribuível aos portadores de Classe A. A receita ainda precisa crescer mais rápido que os gastos em pesquisa e comercialização.
- A margem bruta GAAP melhorou 27 pontos percentuais para -64,4% negativa: A margem bruta ajustada permaneceu em 62%, queda de apenas 60 pontos base. A lacuna reflete grandes efeitos de compensação de capital e depreciação ligados ao IPO e base de hardware.
- A perda EBITDA ajustada se ampliou para $68 milhões de $43 milhões: Os gastos apoiaram o desempenho do Helios, validação do Sol e prototipagem do Apollo. O crescimento da receita deve acelerar significativamente antes que esses investimentos se traduzam em alavancagem operacional.
- A orientação de receita anual atingiu $28 milhões a $32 milhões: O ponto médio de $30 milhões permanece bem abaixo da expectativa posterior de reservas de $120 milhões porque o trabalho reservado converte ao longo do tempo. A implementação Oracle e adoção mais ampla do Nexus ainda precisam transformar backlog em receita reconhecida.
Perspectiva de Investimento 2026 da Quantinuum (QNT): Caso Altista $155 vs. Caso Baixista $35
A perspectiva 2026 da QNT depende de as reservas comerciais e marcos técnicos poderem estreitar a lacuna entre um valor de mercado de mais de $12 bilhões e $28 milhões a $32 milhões de receita anual esperada. Oracle, o prêmio CHIPS de $100 milhões e fidelidade lógica próxima de cinco-noves apoiam o caso estratégico. A perda EBITDA ajustada trimestral de $68 milhões e dependência de um número limitado de grandes contratos mantêm a avaliação altamente sensível à execução.
O Caso Altista: Adoção Quântica Mais Forte Empurra QNT para $155
O Caso Altista assume que a implementação Oracle Helios produz receita visível, as reservas excedem o piso de $120 milhões e a adoção do Nexus se expande além de 180 organizações. Fidelidade lógica próxima de cinco-noves, validação do Sol e suporte federal à fabricação fortalecem a confiança na capacidade da Quantinuum de escalar sistemas confiáveis de íons aprisionados.
Um movimento para $155 exigiria mais contratos comerciais grandes, conversão clara de reservas e progresso contínuo em direção aos cronogramas do Sol 2027 e Apollo 2029. Margem bruta ajustada próxima de 62% e perdas crescendo mais devagar que a receita fortaleceriam o caso.
O Caso Base: Progresso Comercial Estável Mantém QNT Entre $80 e $105
O Caso Base assume que a receita de 2026 fica dentro da faixa de $28 milhões a $32 milhões e as relações Oracle, HPE e Quanta avançam sem acelerar drasticamente a receita reconhecida. A posição de liquidez de $2,1 bilhões suporta desenvolvimento, embora o EBITDA ajustado permaneça profundamente negativo enquanto Sol e Apollo absorvem investimento.
QNT poderia negociar principalmente entre $80 e $105 sob essas condições. Reservas acima de $120 milhões, marcos técnicos estáveis e diversificação mais ampla de clientes apoiariam a faixa. Atrasos de contratos, margens ajustadas mais fracas ou maior uso de caixa limitariam o teto superior.
O Caso Baixista: Adoção Mais Lenta de Clientes Puxa QNT para $35
O Caso Baixista assume que a implementação empresarial permanece experimental e a receita de contratos chega mais tarde que o planejado. Alguns grandes clientes continuam a dominar as vendas, as perdas EBITDA ajustadas ficam próximas do ritmo Q2 e os marcos técnicos exigem mais capital antes que sistemas tolerantes a falhas suportem cargas de trabalho amplas.
Um movimento para $35 se tornaria mais provável se a receita anual perdesse $28 milhões, as reservas convertessem lentamente ou o Sol escorregasse além de 2027. Pressão de vendas pós-IPO e um múltiplo de avaliação mais baixo para empresas quânticas não lucrativas adicionariam pressão adicional.
Previsões de Preço das Ações QNT para 2026 por Analistas de Wall Street
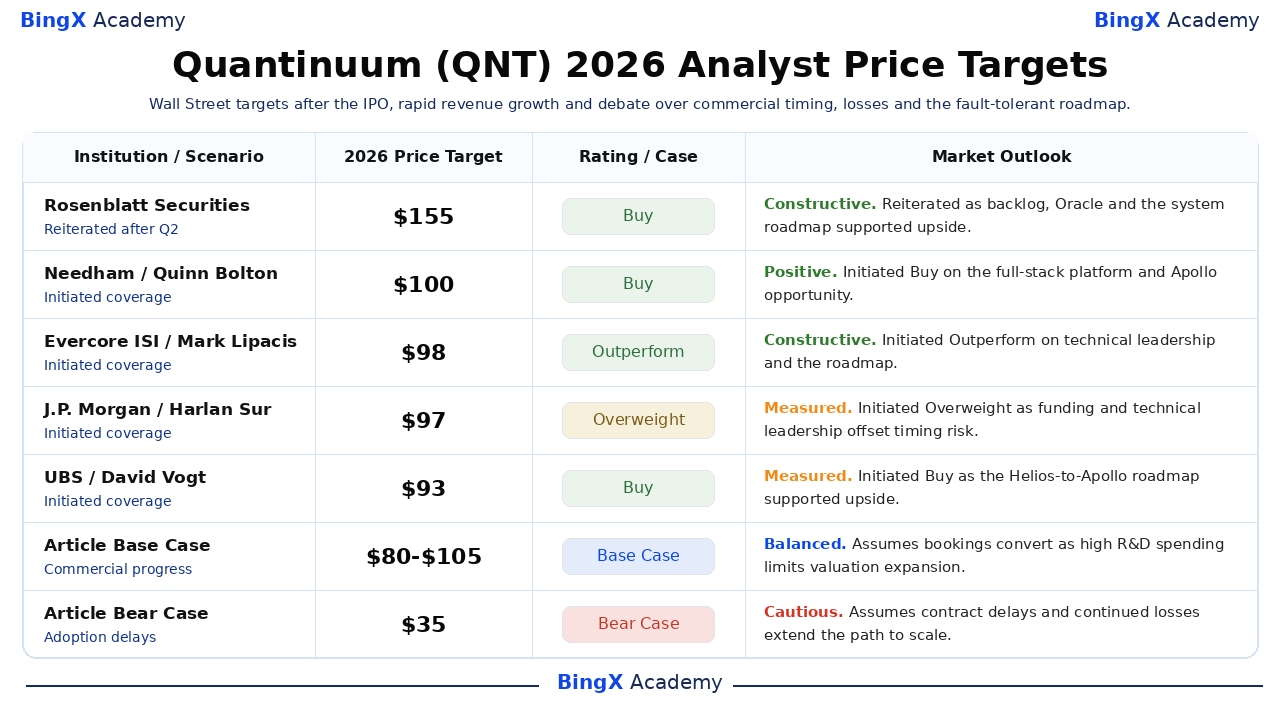
Essas ações de analistas datadas abrangem $93 a $155 e refletem diferentes suposições sobre liderança técnica, velocidade de comercialização e o roteiro Helios-to-Apollo. São pontos de referência de terceiros em vez de promessas de preço. As linhas finais Base e Baixista são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Rosenblatt Securities / John McPeake |
$155 |
Compra |
Construtiva. 19 de agosto: reiterada como backlog comercial, Oracle e o roteiro do sistema apoiaram upside. |
|
Needham / Quinn Bolton |
$100 |
Compra |
Positiva. 29 de junho: iniciou Compra na plataforma full-stack e oportunidade de longo prazo Apollo. |
|
Evercore ISI / Mark Lipacis |
$98 |
Superar |
Construtiva. 29 de junho: iniciou Superar na liderança técnica e roteiro tolerante a falhas credível. |
|
J.P. Morgan / Harlan Sur |
$97 |
Sobrepeso |
Medida. 29 de junho: iniciou como financiamento e liderança tecnológica compensando risco de comercialização. |
|
UBS / David Vogt |
$93 |
Compra |
Medida. 29 de junho: iniciou Compra como o roteiro Helios-to-Apollo apoiou upside. |
|
Caso Base do Artigo |
$80-$105 |
Caso Base |
Equilibrada. Assume que reservas convertem enquanto altos gastos em P&D limitam expansão de avaliação. |
|
Caso Baixista do Artigo |
$35 |
Caso Baixista |
Cautelosa. Assume atrasos de contratos e perdas contínuas estendem o caminho para escala. |
Como Negociar Ações Quantinuum (QNT) na BingX
Negocie a implementação Helios da Quantinuum, crescimento de reservas e roteiro tolerante a falhas usando BingX TradFi e ferramentas BingX AI. Como QNT pode reagir drasticamente a marcos técnicos, prêmios governamentais e timing de contratos, traders devem definir o catalisador e limites de risco antes de entrar numa posição.
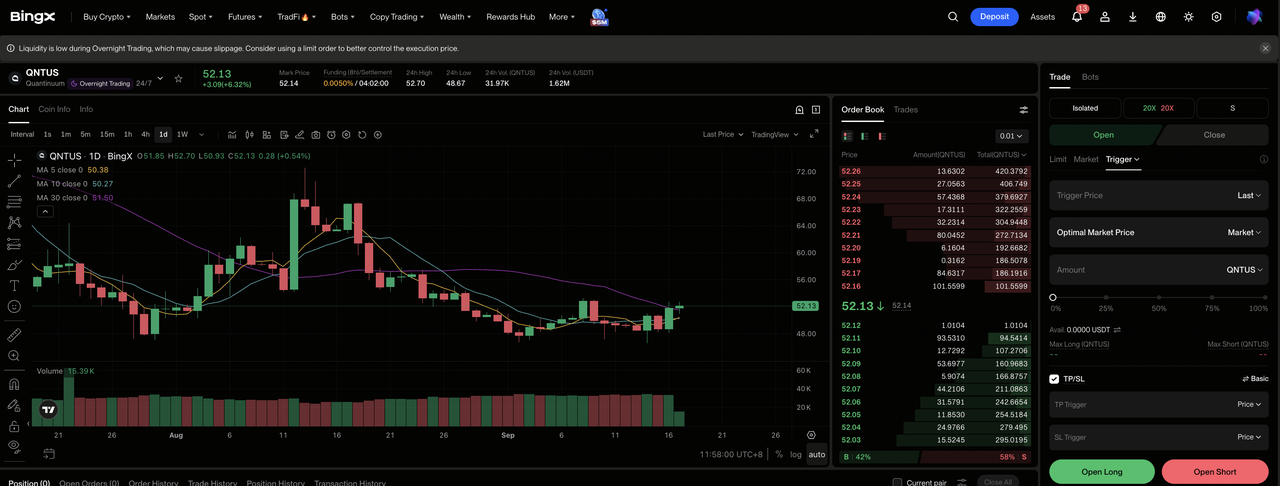
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Quantinuum (QNT). Procure e selecione o contrato de futuros perpétuos QNT-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se as reservas converterem e marcos técnicos permanecerem no cronograma. Selecione Abrir Short se atrasos de adoção ou perdas maiores enfraqueceram a avaliação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. QNT fechou 18,95% abaixo do seu preço de IPO de $60, mostrando por que alavancagem conservadora e dimensionamento claro são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. QNT pode se mover rapidamente em torno de benchmarks de sistema, reservas, orientação e financiamento federal.
Top 5 Riscos a Observar para Investidores da Quantinuum em 2026
A avaliação da Quantinuum depende da adoção comercial, execução técnica, gastos e suprimento pós-IPO. Esses riscos podem afetar o timing de receita, uso de caixa e valor por ação.
- Reservas podem converter mais lentamente que o esperado: A perspectiva de reservas de $120 milhões está bem acima do ponto médio de receita de $30 milhões porque os contratos convertem em múltiplos períodos. Atrasos poderiam manter a receita pequena relativa à base de custos e reduzir o valor atribuído ao backlog.
- Grandes perdas poderiam reduzir a pista de caixa: A perda EBITDA ajustada Q2 atingiu $68 milhões apesar do saldo de liquidez de $2,1 bilhões. Cronogramas de desenvolvimento mais longos para Sol e Apollo aumentariam o uso de caixa antes da comercialização mais ampla.
- Concentração de clientes pode tornar a receita desigual: RIKEN representou cerca de 60% da receita de 2025. Oracle melhora a diversificação, embora marcos de aceitação atrasados ou programas governamentais ainda poderiam afetar materialmente o crescimento trimestral.
- O roteiro tolerante a falhas poderia escorregar: Sol está planejado para 2027 e Apollo para 2029. Atrasos de hardware, correção de erros ou fabricação adiariam a capacidade comercial e enfraqueceriam a confiança no roteiro.
- Suprimento de ações pós-IPO poderia pressionar a avaliação: QNT já caiu abaixo do seu preço de IPO de $60 depois de atingir $86,79. Expirações de lock-up, compensação de capital ou uma venda mais ampla de quântica poderiam comprimir o múltiplo mesmo que os marcos técnicos permaneçam intactos.
Considerações Finais: Você Deve Investir na Quantinuum em 2026?
A Quantinuum tem uma plataforma full-stack diferenciada, progresso mensurável de fidelidade lógica e mais de $2,1 bilhões de liquidez. A receita subiu 279%, Oracle adiciona um canal de distribuição importante e o prêmio CHIPS de $100 milhões suporta fabricação doméstica. A base comercial permanece pequena, no entanto, e uma perda EBITDA ajustada de $68 milhões torna o caminho da conquista técnica ao fluxo de caixa durável a questão decisiva.
O Caso Altista exige conversão de reservas mais rápida e entrega de sistema no prazo para apoiar $155. O Caso Baixista reflete atrasos de contratos, perdas contínuas e uma avaliação mais baixa que poderia puxar QNT para $35. Traders conservadores podem esperar por receita de cliente mais ampla, economia Oracle mais clara e evidência de que o crescimento anual está estreitando a lacuna perda-receita.
Lembrete de Risco: Negociar e investir em ações como QNT envolve um alto risco de perda de capital. Contratempos de desenvolvimento quântico, atrasos de contratos, concentração de clientes, queima de caixa, diluição e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top 10 Ações de Computação Quântica para Observar em 2026: Empresas Impulsionando a Computação de Próxima Geração
- Top Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes do Mercado de Computação Acelerada
- Perspectiva do Preço das Ações Oracle (ORCL) para 2026: A Infraestrutura de Nuvem AI Pode Levar ORCL de Volta às Suas Máximas?
- Previsão de Preço HPE 2026: O Crescimento de AI e Networking Pode Empurrar HPE para $90?
- Previsão de Preço IonQ (IONQ) 2026: O Crescimento Quântico Full-Stack Pode Empurrar IONQ para $65?
