

A Pfizer (PFE) é uma empresa biofarmacêutica global cujo portfólio de prescrições abrange oncologia, medicina interna, vacinas, inflamação e imunologia, e doenças raras. Eliquis, Vyndaqel, Prevnar, Padcev e outros medicamentos agora carregam mais da base de lucros à medida que a demanda relacionada à pandemia diminui. A amplitude fornece várias rotas para o crescimento, embora a PFE permaneça sensível às expirações de patentes, resultados clínicos, preços de medicamentos e à produtividade de aquisições recentes.
O último trimestre mostrou que a transição está progredindo sem remover a lacuna de lucros de longo prazo. A receita da Pfizer no Q2 de 2026 atingiu $15,0 bilhões, o EPS diluído ajustado foi de $0,77 e o portfólio não-COVID cresceu o suficiente para compensar um declínio de 95% na receita do Paxlovid e um declínio de 34% na receita do Comirnaty. A administração elevou a orientação de receita anual, embora o caso de investimento ainda dependa de converter ativos de oncologia e obesidade em crescimento pós-patente durável.
A previsão das ações da PFE para 2026 agora se centra em duas visões concorrentes:
- O caso do pipeline, portfólio e economia: Eliquis, Vyndaqel, Padcev e novos ativos da Seagen podem sustentar o crescimento não-COVID, enquanto $9,7 bilhões de economia planejada melhora o poder de ganhos e apoia um movimento em direção a $38.
- O caso da patente, clínico e pressão de preços: erosão mais rápida em produtos estabelecidos, decepções do pipeline ou retornos de aquisição mais fracos poderiam deixar os lucros abaixo do nível necessário para uma reavaliação e puxar a PFE em direção a $22.
Este guia detalha a previsão das ações da PFE, cenários de preço para 2026, principais riscos e perspectivas dos analistas, baseando-se no relatório de lucros do Q2 de 2026 de 4 de agosto da Pfizer, arquivamento trimestral e dados de mercado até 15 de setembro, além de como negociar futuros de ações da PFE na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Pfizer Devem Saber em Setembro de 2026
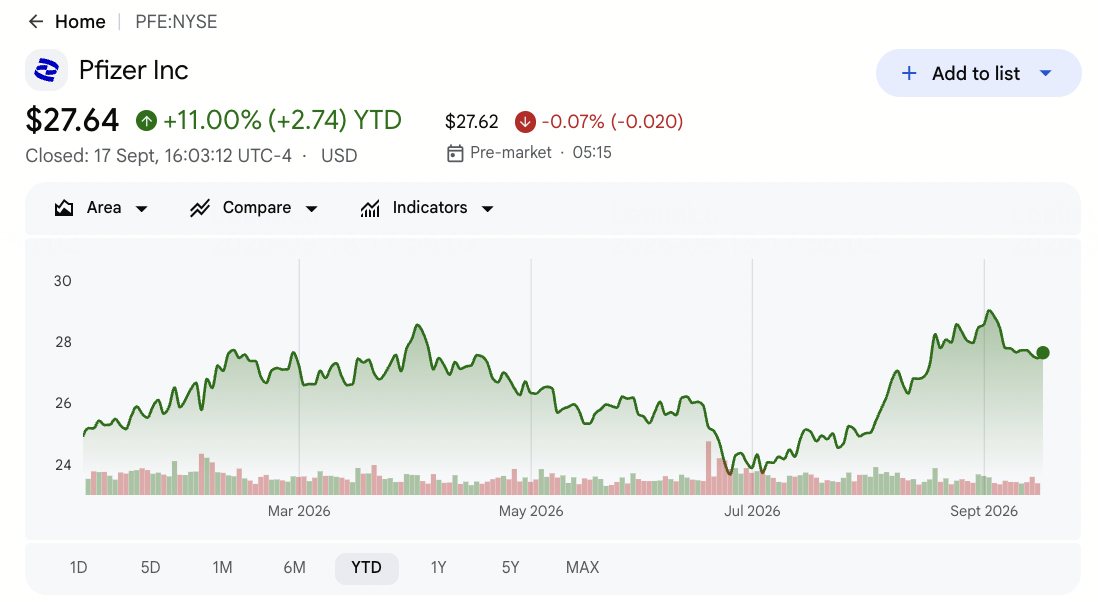
- PFE fechou em $27,55 em 15 de setembro e estava 10,29% alta no acumulado do ano: As ações negociaram próximas à média dos analistas de $28,39 e abaixo da alta de $35 da Wall Street. O aumento adicional depende de o progresso do pipeline e a economia de custos poderem superar as perdas de patentes que se aproximam.
- A receita do Q2 atingiu $15,0 bilhões, alta de 1% operacionalmente: As vendas superaram o consenso de $14,95 bilhões em cerca de $50 milhões. A forte demanda do Eliquis e produtos mais novos compensou outro declínio acentuado na receita relacionada à pandemia.
- EPS ajustado de $0,77 superou o consenso em $0,09: O resultado superou a estimativa de $0,68 e apoiou a orientação inalterada para o ano completo de $2,80 a $3,00. O controle de custos ajudou os lucros apesar das aquisições e encargos de ativos intangíveis.
- A orientação de receita para 2026 aumentou para $60,5 bilhões a $62,5 bilhões: O ponto médio subiu $500 milhões, já que os produtos não-COVID tiveram desempenho cerca de $1,5 bilhão melhor que o inicialmente esperado. Paxlovid e Comirnaty permanecem como compensações voláteis.
- A Pfizer agora visa $9,7 bilhões de economia até 2029: A empresa adicionou $2,5 bilhões aos programas anteriormente anunciados. A economia pode apoiar margens e o dividendo, embora os cortes ainda precisem preservar a produtividade da pesquisa e a execução comercial.
O Que é a Pfizer (PFE)?
A Pfizer é uma empresa farmacêutica baseada em pesquisa que descobre, desenvolve, fabrica e comercializa medicamentos prescritos e vacinas mundialmente. Sua receita vem de produtos patenteados vendidos através de distribuidores, hospitais, farmácias e programas de saúde pública, com receita de alianças também gerada através de produtos como Eliquis. O portfólio abrange oncologia, medicina interna, vacinas, cuidados especializados e cuidados primários. Esse modelo operacional combina grandes programas de desenvolvimento clínico, fabricação regulamentada, comercialização global e gestão do ciclo de vida através de medicamentos com diferentes durações de patente.
Sua estratégia de longo prazo é centrada em substituir franquias envelhecidas com crescimento em oncologia, obesidade e cuidados especializados. A aquisição de $43 bilhões da Seagen expandiu o portfólio de conjugados anticorpo-droga da Pfizer através do Padcev e outros ativos de câncer, enquanto a transação de $10 bilhões da Metsera adicionou candidatos para obesidade incluindo berobenatide. A Pfizer continua parcerias de vacinas com BioNTech e Valneva, e trabalha com a Arvinas em terapia para câncer de mama. Esses relacionamentos ampliam o pipeline, embora seu valor dependa do sucesso clínico, aprovações, execução do lançamento e retornos comerciais ao longo de vários anos, em vez de um trimestre.
Visão Geral dos Lucros do Q2 2026 da Pfizer (PFE): EPS Superou, Orientação de Receita Mais Alta e Transição de Portfólio
A Pfizer relatou receita do Q2 de $15,0 bilhões versus aproximadamente $14,95 bilhões esperados, EPS diluído ajustado de $0,77 versus consenso de $0,68 e perda reportada por ação de $0,06. A receita de aliança do Eliquis atingiu cerca de $2,16 bilhões, enquanto a receita do Paxlovid caiu 95% para $60 milhões e Comirnaty declinou 34% para $260 milhões. A administração elevou a orientação de receita anual para $60,5 bilhões a $62,5 bilhões e manteve a orientação de EPS ajustado de $2,80 a $3,00, separando a execução operacional mais forte do risco contínuo de patentes e portfólio.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso $14,95B |
$15,0B |
Superou. Cerca de $50M acima do consenso; alta de 1% operacionalmente. |
|
EPS diluído ajustado |
Consenso $0,68 |
$0,77 |
Superou. $0,09 acima do consenso. |
|
EPS diluído reportado |
— |
$(0,06) |
Perda. Aquisições e encargos intangíveis afetaram resultados GAAP. |
|
Receita de aliança Eliquis |
— |
$2,16B |
Forte. A demanda ajudou a compensar a erosão de produtos COVID. |
|
Receita Paxlovid |
— |
$60M |
Declinou. Baixa de 95% ano a ano. |
|
Receita Comirnaty |
— |
$260M |
Declinou. Baixa de 34% ano a ano. |
|
Perspectiva de receita 2026 |
$59,5B–$62,5B anterior |
$60,5B–$62,5B |
Elevada. Ponto médio aumentou $500M. |
|
Perspectiva EPS ajustado 2026 |
$2,80–$3,00 anterior |
$2,80–$3,00 |
Reafirmada. Força do portfólio compensou pressão COVID. |
|
Economia até 2029 |
$7,2B previamente visados |
$9,7B total |
Expandida. Adicionou $2,5B de economia planejada. |
- Receita de $15,0 bilhões superou o consenso em cerca de $50 milhões: As vendas cresceram 1% operacionalmente, apesar da receita COVID drasticamente menor. O mix mostra que medicamentos estabelecidos e adquiridos estão carregando mais do portfólio, embora o crescimento permaneça modesto antes das principais perdas de patentes.
- EPS ajustado de $0,77 superou a estimativa de $0,68 em $0,09: O resultado apoia a faixa de ano completo da Pfizer de $2,80 a $3,00. O EPS reportado de $0,06 negativo ainda mostra como a contabilidade de aquisições e encargos intangíveis podem separar a lucratividade GAAP e ajustada.
- Eliquis gerou cerca de $2,16 bilhões enquanto Paxlovid caiu para $60 milhões: Paxlovid declinou 95% e Comirnaty caiu 34%, aumentando a importância do crescimento não-COVID. Eliquis, Vyndaqel e Padcev permanecem pontes-chave para lançamentos posteriores do pipeline.
- O ponto médio da orientação de receita aumentou $500 milhões: O novo ponto médio de $61,5 bilhões reflete produtos não-COVID rodando cerca de $1,5 bilhão acima do plano original. A sazonalidade COVID e câmbio estrangeiro ainda limitam quanto dessa força atinge a orientação.
- A economia total visada atingiu $9,7 bilhões até 2029: Os $2,5 bilhões adicionais podem proteger margens durante a pressão de perda de exclusividade. A Pfizer ainda precisa reduzir custos sem atrasar os programas de oncologia e obesidade destinados a reconstruir o crescimento após 2028.
Perspectiva de Investimento 2026 da Pfizer (PFE): Caso Otimista $38 vs. Caso Pessimista $22
A perspectiva 2026 da Pfizer depende de medicamentos mais novos, progresso do pipeline e economia de custos poderem compensar a receita COVID em declínio e perdas de patentes que se aproximam. O principal lado positivo vem de programas de oncologia e obesidade mais fortes, enquanto o principal risco é que novos lançamentos falhem em substituir produtos envelhecidos rapidamente o suficiente.
O Caso Otimista: Crescimento Mais Forte de Medicamentos Empurra PFE em Direção a $38
O Caso Otimista assume que Eliquis, Vyndaqel, Padcev e outros produtos não-COVID mantêm crescimento, enquanto programas de obesidade e oncologia atingem marcos importantes. O plano de economia de $9,7 bilhões também melhora margens sem enfraquecer lançamentos, ajudando a receita a terminar próximo ao extremo superior da orientação de $60,5 bilhões a $62,5 bilhões.
Um movimento em direção a $38 exigiria melhorias sustentadas nas estimativas, decisões clínicas ou regulamentares favoráveis e evidência mais clara de que produtos mais novos podem substituir principais perdas de patentes após 2028. Fluxo de caixa forte e retornos melhorados de ativos adquiridos fortaleceriam o caso.
O Caso Base: Lucros Estáveis Mantêm PFE Entre $28 e $31
O Caso Base assume que crescimento não-COVID e economia de custos compensam amplamente vendas COVID em declínio e pressão inicial de patentes. A receita permanece dentro da orientação, EPS ajustado permanece próximo a $2,90 e o progresso do pipeline continua sem alterar materialmente a perspectiva de crescimento de longo prazo.
PFE poderia negociar principalmente entre $28 e $31 sob essas condições. Orientação estável, um mix de produtos mais forte e gastos disciplinados apoiariam a faixa. Progresso atrasado do pipeline e incerteza contínua sobre expirações de patentes limitariam o extremo superior.
O Caso Pessimista: Perdas de Patentes e Contratempos de Medicamentos Puxam PFE em Direção a $22
O Caso Pessimista assume que produtos estabelecidos declinam mais rapidamente enquanto principais ativos do pipeline são atrasados, falham em ensaios ou são lançados abaixo das expectativas. O investimento relacionado a aquisições então gera menos receita do que planejado, enfraquecendo a recuperação de lucros mesmo se as reduções de custos continuem.
Um movimento em direção a $22 se tornaria mais provável se a receita anual ficasse abaixo de $60,5 bilhões, EPS ajustado caísse sob $2,80 ou a administração baixasse as expectativas do pipeline de longo prazo. Pressão de preços ou cobertura de dividendos mais fraca adicionariam pressão adicional.
Previsões de Preços das Ações PFE para 2026 por Analistas de Wall Street
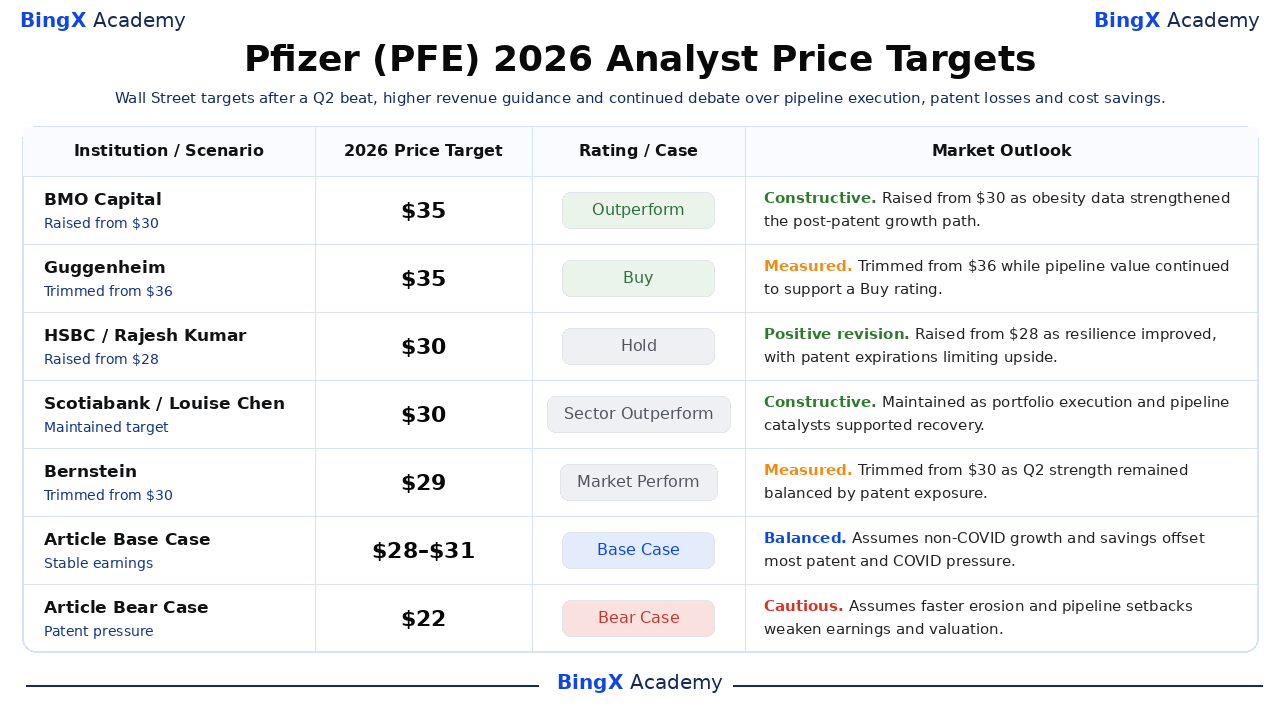
Essas cinco ações datadas variam de $29 a $35 e mostram um mercado dividido entre otimismo do pipeline e cautela do penhasco de patentes. Eles são pontos de referência de terceiros em vez de uma única previsão ou promessa de preço. As linhas Base e Pessimista são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
BMO Capital / Evan Seigerman |
$35 |
Outperform |
Construtivo. 9 de setembro: elevado de $30 após dados do programa de obesidade melhorarem a perspectiva do pipeline. |
|
Guggenheim / Seamus Fernandez |
$35 |
Buy |
Comedido. 13 de julho: reduzido de $36 enquanto o valor do pipeline continuou a compensar o risco de execução. |
|
HSBC / Rajesh Kumar |
$30 |
Hold |
Revisão positiva. 10 de setembro: elevado de $28 conforme a resiliência melhorou, com expirações de patentes limitando o lado positivo. |
|
Scotiabank / Louise Chen |
$30 |
Sector Outperform |
Construtivo. 24 de agosto: mantido conforme execução do portfólio e catalisadores do pipeline apoiaram recuperação. |
|
Bernstein / Courtney Breen |
$29 |
Market Perform |
Comedido. 21 de agosto: reduzido de $30 conforme força do Q2 permaneceu equilibrada pela exposição a patentes. |
|
Caso Base do Artigo |
$28–$31 |
Caso Base |
Equilibrado. Assume crescimento não-COVID e economia compensam a maioria da pressão de patentes e COVID. |
|
Caso Pessimista do Artigo |
$22 |
Caso Pessimista |
Cauteloso. Assume erosão mais rápida e contratempos do pipeline enfraquecem lucros e avaliação. |
Como Negociar Ações da Pfizer (PFE) na BingX
Negocie a perspectiva de crescimento de portfólio, pipeline e economia da Pfizer usando BingX TradFi e BingX AI. Como PFE pode reagir a resultados de ensaios, decisões regulamentares, decisões de patentes e orientação, os traders devem definir o catalisador e limites de risco antes de entrar em uma posição.
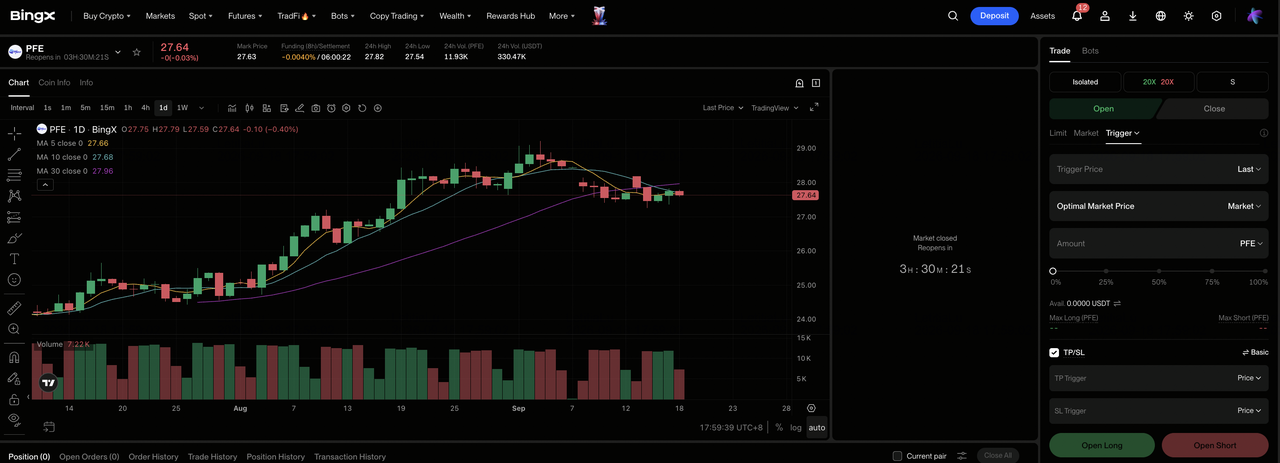
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Pfizer (PFE). Busque e selecione o contrato de futuros perpétuos PFE-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se o crescimento não-COVID e progresso do pipeline apoiarem estimativas. Selecione Abrir Short se erosão de patentes ou contratempos clínicos enfraquecerem lucros.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado em sua tolerância ao risco. O intervalo de cenário de $22 a $38 mostra por que alavancagem conservadora é importante.
Passo 5: Execute protocolos rígidos de risco. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade.
Top 5 Riscos a Observar para Investidores da Pfizer em 2026
A perspectiva da Pfizer depende de expirações de patentes, execução do pipeline, aquisições, política de preços e demanda COVID. Esses riscos podem afetar receita futura, fluxo de caixa e avaliação.
- Expirações de patentes podem remover bilhões da receita: Se produtos mais novos não substituírem exclusividade perdida, vendas e margens poderiam cair mesmo que a Pfizer corte custos. Lucros menores também enfraqueceriam a cobertura de dividendos.
- Falhas clínicas podem apagar valor do pipeline: Programas de oncologia e obesidade em estágio tardio ainda dependem de resultados positivos de eficácia, segurança e regulamentares. Um estudo falho pode desencadear baixas contábeis e forçar a Pfizer a gastar mais em ativos de substituição.
- Seagen e Metsera podem demorar mais para entregar retornos: A Pfizer comprometeu $43 bilhões para Seagen e $10 bilhões para Metsera. Lançamentos mais lentos ou atrasos de desenvolvimento poderiam reduzir retornos de aquisições e deixar mais do caso de lucros dependente de economia de custos.
- Pressão de preços de medicamentos pode enfraquecer margens: Negociações governamentais, reembolsos e restrições de pagadores podem reduzir preços realizados. Se o crescimento de prescrições não compensar preços menores, lucro do produto poderia cair mais rapidamente que receita em destaque.
- Receita COVID permanece volátil: Paxlovid caiu 95% e Comirnaty declinou 34% no Q2. Demanda sazonal, compras governamentais e circulação de vírus ainda podem mover resultados anuais para longe das expectativas.
Considerações Finais: Você Deveria Investir na Pfizer em 2026?
A superação do Q2 da Pfizer, orientação de receita mais alta e programa de economia expandido de $9,7 bilhões mostram uma empresa se estabilizando após o reset COVID. A ação também oferece exposição a um portfólio comercializado amplo e pipelines de oncologia e obesidade. A questão central é se esses ativos podem substituir os lucros perdidos para expirações de patentes em vez de apenas apoiar a base atual.
O Caso Otimista precisa de vitórias do pipeline e margens mais fortes para apoiar $38. O Caso Pessimista reflete erosão mais rápida, retornos de aquisições mais fracos e um movimento em direção a $22. Traders conservadores podem observar EPS ajustado anual, crescimento não-COVID, resultados clínicos fundamentais, retornos de aquisições e fluxo de caixa livre antes de tratar a recuperação como durável o suficiente para apoiar uma reavaliação sustentada de avaliação.
Lembrete de Risco: Negociar e investir em ações como PFE envolve risco de perda de capital. Falhas clínicas, decisões regulamentares, perdas de patentes, pressão de preços, execução de aquisições e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Principais Ações Farmacêuticas para Comprar em 2026: Medicamentos para Câncer, Medicamentos para Perda de Peso, mRNA e Novos Medicamentos
- Previsão de Preços da Moderna (MRNA) 2026: O Momentum da Vacina contra o Câncer Pode Empurrar as Ações MRNA em Direção a $180?
- Previsão de Preços da Merck (MRK) 2026: O Momentum do Pipeline Pode Empurrar as Ações MRK em Direção a $170?
- Previsão de Preços da Novo Nordisk (NVO) 2026: O Momentum do Wegovy Pode Empurrar NVO em Direção a $60?
- Previsão de Preços da AbbVie (ABBV) 2026: O Crescimento de Medicamentos de Imunologia Pode Empurrar ABBV em Direção a $325?
- Previsão de Preços da Eli Lilly (LLY) 2026: A Demanda por Medicamentos para Perda de Peso Pode Empurrar LLY em Direção a $1.600?
