A Onsemi (ON) projeta e fabrica semicondutores de potência, chips analógicos e sensores de imagem para veículos, sistemas industriais e infraestrutura de energia. Seus dispositivos de carbeto de silício e de energia avançada também atendem sistemas de IA de maior densidade. Mais conteúdo de potência por aplicação cria uma oportunidade maior, mas a utilização de fábricas, a longa qualificação de clientes e a demanda automotiva irregular tornam a recuperação dos lucros sensível ao momento dos envios.
O trimestre mais recente mostrou uma melhoria liderada pela área de potência, em vez de uma recuperação ampla. A receita do segundo trimestre de 2026 da Onsemi atingiu US$ 1,6035 bilhão e o LPA não-GAAP subiu para US$ 0,74, enquanto a receita de Soluções de Energia aumentou 19% em relação ao ano anterior. As vendas analógicas ainda caíram. A orientação para o terceiro trimestre prevê uma margem bruta não-GAAP de 40% a 42%, tornando a utilização da fábrica e a conversão de novos projetos de potência em envios os próximos testes.
A previsão da ação ON para 2026 agora se concentra em duas visões concorrentes:
- O caso de crescimento de energia em IA: Maior conteúdo de potência, novas plataformas de clientes e margens em recuperação sustentam expectativas de lucros mais altas.
- O caso de recuperação irregular: A fraqueza automotiva e industrial, os custos de fabricação e o financiamento de aquisições limitam a avaliação que os investidores atribuem ao crescimento futuro.
Este guia detalha a previsão da ação ON, os cenários de preços para 2026, os principais riscos e as perspectivas dos analistas, com base em resultados, divulgações do dia do investidor e anúncios de outubro, além de como negociar futuros da ação ON na BingX TradFi com garantia em USDT.
As 5 Principais Coisas que os Investidores da Onsemi Precisam Saber em Outubro de 2026
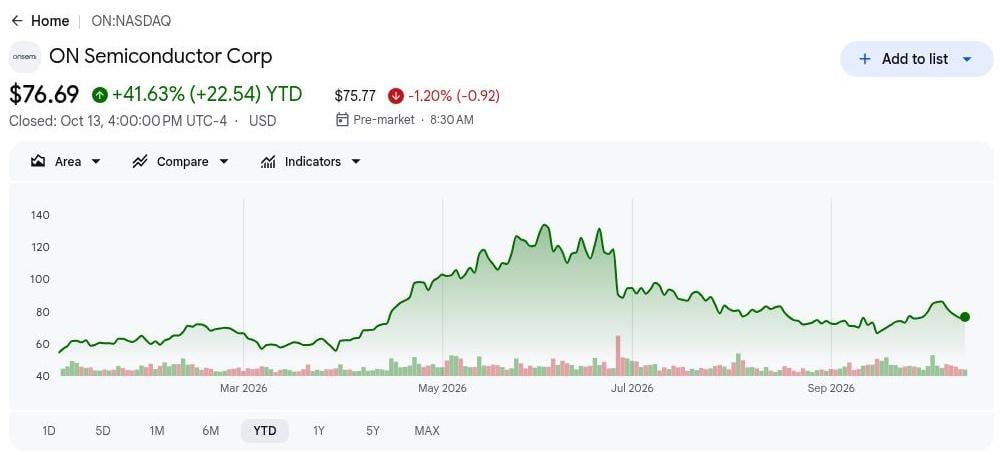
- Um ganho acumulado no ano de 41,63% deixa a ON dependente do cumprimento dos resultados. O fechamento de US$ 76,69 em 13 de outubro seguiu uma retração em relação aos níveis do verão visível no gráfico. Uma alta sustentada requer expectativas de lucro mais fortes, enquanto as oportunidades de energia em IA competem com preocupações sobre a recuperação mais ampla.
- A receita do segundo trimestre cresceu 9% para US$ 1,6035 bilhão. O LPA não-GAAP aumentou para US$ 0,74 em comparação com US$ 0,53 um ano antes. Ambos os resultados superaram os pontos médios das orientações da administração. Um crescimento de lucro mais rápido fortalece o argumento de recuperação e aumenta a importância de entregar a próxima melhoria nas margens.
- A receita de Soluções de Energia aumentou 19% em relação ao ano anterior. O segmento de US$ 829 milhões forneceu o motor de crescimento mais claro reportado. A participação no NVIDIA MGX adiciona exposição à infraestrutura de IA além da eletrificação automotiva. A adoção de plataformas deve se tornar envios sustentados antes que essa oportunidade possa sustentar um prêmio de avaliação duradouro.
- A orientação de margem bruta para o terceiro trimestre passou para 40%–42%. A administração projetou receita de US$ 1,65 bilhão–US$ 1,75 bilhão e LPA não-GAAP de US$ 0,81–US$ 0,93. Os lucros dependem de melhor mix de produtos e economia de fabricação. Os resultados do terceiro trimestre ainda não foram reportados no corte de 14 de outubro, deixando essas melhorias como prospectivas.
- A previsão de entrega de 10 GWh da Sungrow adiciona um catalisador concreto para armazenamento de energia. Em 14 de outubro, a Sungrow adotou módulos híbridos EliteSiC para o PowerTitan 3.0, citando 0,4% de melhor eficiência do inversor. A estimativa de entrega europeia diz respeito aos sistemas Sungrow. A conquista de design amplia a exposição à rede sem um backlog em dólares divulgado pela Onsemi.
O que é a Onsemi (ON)?
A Onsemi projeta e fabrica semicondutores que gerenciam energia, controlam sistemas elétricos e habilitam sensoriamento inteligente. Seus três principais negócios são Soluções de Energia, Analógico e Sinal Misto, e Sensoriamento Inteligente, atendendo à eletrificação automotiva, automação industrial, armazenamento de energia e data centers. Suas tecnologias de silício, carbeto de silício (SiC) e nitreto de gálio (GaN) melhoram a eficiência energética nessas aplicações. Ao contrário dos designers de chips sem fábrica, a Onsemi opera suas próprias instalações de fabricação, dando-lhe maior controle sobre a produção, enquanto a utilização da fábrica e o mix de produtos são importantes para a rentabilidade.
A Onsemi está se expandindo para aplicações de energia de maior crescimento por meio de sua plataforma de sensoriamento e controle Treo, dispositivos GaNEXUS e Plataforma de Energia Embarcada (EPP). Sua participação na NVIDIA MGX suporta a infraestrutura emergente de data centers de IA de 800 VCC, enquanto a adoção dos módulos EliteSiC pela Sungrow para o PowerTitan 3.0 fortalece sua posição no armazenamento de energia. A Subaru também está avaliando o EPP para veículos futuros, e a aquisição planejada da Synaptics pode expandir as capacidades de computação conectada da Onsemi após o fechamento. Juntas, essas iniciativas ampliam suas oportunidades além da demanda automotiva e posicionam a empresa para crescimento em infraestrutura de IA, energia industrial e eletrificação de próxima geração.
Visão Geral dos Resultados do Segundo Trimestre de 2026 da Onsemi (ON): Crescimento de 19% em Soluções de Energia Impulsiona a Recuperação das Margens
A receita do segundo trimestre de 2026 atingiu US$ 1,6035 bilhão, acima do ponto médio de orientação da empresa de US$ 1,585 bilhão, e o LPA não-GAAP foi de US$ 0,74 em comparação com o ponto médio de US$ 0,71. A receita de Soluções de Energia cresceu 19% para US$ 829 milhões, enquanto a margem bruta não-GAAP atingiu 39,3%. A orientação para o terceiro trimestre de US$ 1,65 bilhão a US$ 1,75 bilhão de receita e margem bruta de 40% a 42% aponta para uma recuperação adicional, embora a demanda analógica mais fraca mantenha essa melhoria desigual.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita do segundo trimestre |
Orientação de US$ 1,535B–US$ 1,635B |
US$ 1,6035B |
Acima. US$ 18,5M acima do ponto médio; alta de 9% em relação ao ano anterior. |
|
LPA diluído não-GAAP do segundo trimestre |
Orientação de US$ 0,65–US$ 0,77 |
US$ 0,74 |
Acima. US$ 0,03 acima do ponto médio; alta de 40% em relação ao ano anterior. |
|
Lucro líquido GAAP do segundo trimestre |
US$ 170,3M um ano antes |
US$ 226,8M |
Melhorou. Alta de US$ 56,5M, ou 33%, em relação ao ano anterior. |
|
Margem bruta não-GAAP do segundo trimestre |
Orientação de 38%–40% |
39,30% |
Acima. 30 pontos-base acima do ponto médio. |
|
Receita do Grupo de Soluções de Energia |
US$ 698,2M um ano antes |
US$ 829,0M |
Cresceu. Alta de 19% em relação ao ano anterior. |
|
Perspectiva de receita para o terceiro trimestre |
Real do segundo trimestre de US$ 1,6035B |
US$ 1,650B–US$ 1,750B |
Maior. O ponto médio de US$ 1,70B implica crescimento sequencial de 6%. |
|
Perspectiva de margem bruta não-GAAP para o terceiro trimestre |
Real do segundo trimestre de 39,3% |
40%–42% |
Maior. O ponto médio de 41% representa uma alta de 170 pontos-base. |
|
Fluxo de caixa operacional do segundo trimestre |
US$ 184,3M um ano antes |
US$ 459,7M |
Melhorou. Alta de cerca de 150% em relação ao ano anterior. |
- A receita superou o ponto médio em US$ 18,5 milhões. As vendas subiram de US$ 1,4687 bilhão um ano antes e US$ 1,5133 bilhão no primeiro trimestre. A melhoria sequencial apoia a recuperação das margens. O modesto ganho acima da orientação ainda requer durabilidade nos envios antes que os investidores possam assumir uma aceleração mais ampla.
- O LPA ajustado aumentou cerca de 40% em relação ao ano anterior. O resultado de US$ 0,74 foi comparado com US$ 0,53 no segundo trimestre de 2025; o LPA GAAP atingiu US$ 0,56. Um crescimento de lucro mais rápido sinaliza melhores fundamentos econômicos. Os ajustes de reestruturação e aquisição ainda influenciam a relação entre os lucros reportados e a avaliação que os investidores atribuem.
- O segmento de energia de US$ 829 milhões registrou o crescimento mais forte. Soluções de Energia cresceu 19% em relação ao ano anterior, em comparação com um declínio de 2% na receita de Analógico e Sinal Misto. Essa divergência sustenta a tese de energia e limita as afirmações de uma recuperação completa do ciclo. Uma participação mais ampla diversificaria as revisões de lucros futuras.
- O fluxo de caixa livre atingiu US$ 425,4 milhões, ou 26,5% da receita. O fluxo de caixa operacional de US$ 459,7 milhões superou o capex de US$ 34,3 milhões. A conversão de caixa suporta flexibilidade de financiamento e retornos de capital. O baixo nível de investimento requer atenção ao avaliar a repetibilidade ao longo de um ciclo de fabricação mais completo.
- O ponto médio do LPA para o terceiro trimestre subiu para US$ 0,87. Isso se compara com US$ 0,74 no segundo trimestre, ao lado de um ponto médio de receita de US$ 1,70 bilhão. Vendas, mix e eficiência da fábrica devem melhorar em conjunto. Entregar receita sem o passo de margem projetado enfraqueceria o argumento de alavancagem operacional, apesar dos novos anúncios de clientes de IA.
Perspectiva de Investimento da Onsemi (ON) para 2026: Caso Otimista de US$ 100 vs. Caso Pessimista de US$ 60
A perspectiva da Onsemi para 2026 depende de se a demanda mais forte por energia eleva a utilização da fábrica e as margens além de um único segmento. Os projetos de infraestrutura de IA e armazenamento de energia poderiam adicionar crescimento fora das aplicações automotivas. A qualificação mais lenta de clientes, pedidos industriais fracos ou financiamento caro de aquisições tornariam a recuperação projetada de lucros mais difícil de alcançar.
O Caso Otimista: Crescimento de Energia em IA Empurra a ON em Direção a US$ 100
O Caso Otimista pressupõe que os envios de energia continuem subindo, que a receita do terceiro trimestre se aproxime ou supere US$ 1,70 bilhão e que a margem bruta não-GAAP atinja cerca de 41%. Uma maior utilização distribui os custos fixos de fabricação por mais dispositivos. A implantação da Sungrow e a participação no ecossistema NVIDIA ampliam a oportunidade além dos veículos, enquanto pedidos repetidos de clientes sustentariam estimativas de lucros mais fortes.
Uma movimentação em direção a US$ 100 exigiria entrega de margem, orientação mais forte e evidências de que os projetos de energia de IA se tornam envios sustentados. O negócio planejado com a Synaptics deve ser concluído mais adiante, portanto, este cenário não depende de lucros imediatos da aquisição.
O Caso Base: Recuperação Gradual Mantém a ON Entre US$ 75 e US$ 85
O Caso Base pressupõe que o terceiro trimestre cumpra a orientação, pois os produtos de energia compensam a demanda mais fraca por analógicos e sensoriamento. O progresso do EPP e do GaNEXUS avança pela qualificação de clientes sem uma rápida aceleração de receita. Uma melhor absorção da fábrica suporta o lucro, mas o intervalo de US$ 75 a US$ 85 não pressupõe que todos os projetos de IA ou automotivos já estejam em produção em volume.
A ON poderia ser negociada principalmente entre US$ 75 e US$ 85 se a margem bruta permanecer entre 40% e 42% e os pedidos industriais se estabilizarem. Uma atualização de orientação elevaria o intervalo; uma falha de receita ou margem o enfraqueceria.
O Caso Pessimista: Demanda Fraca Puxa a ON em Direção a US$ 60
O Caso Pessimista pressupõe que pedidos mais fracos de veículos ou industriais empurrem a receita abaixo do piso de orientação de US$ 1,65 bilhão para o terceiro trimestre. Menos envios deixariam os custos fixos da fábrica distribuídos em uma base menor, enquanto uma adoção mais lenta de produtos de energia limita a compensação. O declínio de 2% nos analógicos no segundo trimestre já mostra que a recuperação é desigual.
Uma movimentação em direção a US$ 60 se tornaria mais provável se a margem bruta cair abaixo de 40%, as implantações de armazenamento de energia atrasarem ou o financiamento de aquisições onerar o fluxo de caixa. A estabilização dos pedidos e a melhoria da orientação enfraqueceriam este cenário pessimista.
Previsões de Preço da Ação ON para 2026 por Analistas de Wall Street
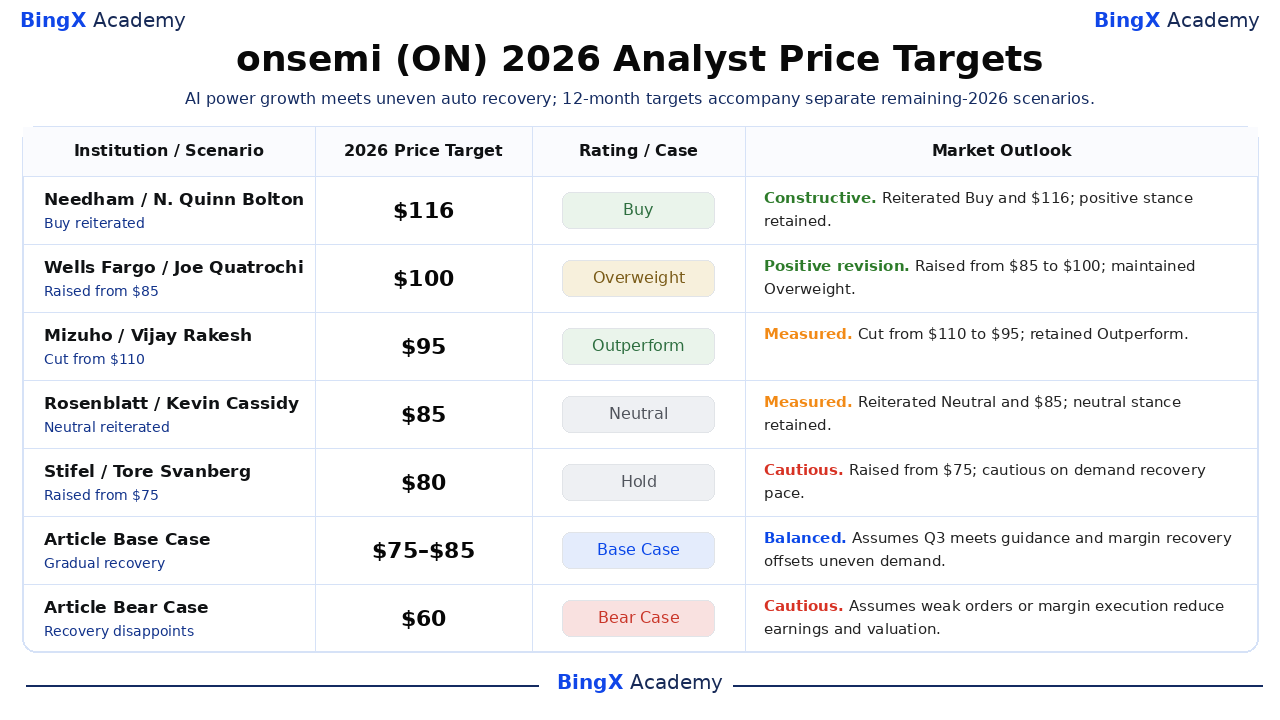
Essas ações de analistas com data são objetivos de referência de 12 meses, e não preços garantidos no final do ano. Os alvos selecionados variam de US$ 80–US$ 116. Quando o registro verifica apenas uma ação, nenhuma justificativa não divulgada é atribuída. As duas últimas linhas são cenários editoriais separados para o restante de 2026, com premissas explicadas acima.
|
Instituição / Cenário |
Preço-Alvo para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Needham |
US$ 116 |
Compra |
Construtivo. 2026-10-02: N. Quinn Bolton reiterou Compra e US$ 116; posição de Compra mantida. |
|
Wells Fargo |
US$ 100 |
Sobreponderação |
Revisão positiva. 2026-10-02: Joe Quatrochi elevou o alvo de US$ 85 para US$ 100 e manteve Sobreponderação; uma revisão positiva de alvo. |
|
Mizuho |
US$ 95 |
Desempenho Superior |
Moderado. 2026-09-17: Vijay Rakesh cortou o alvo de US$ 110 para US$ 95 e manteve Desempenho Superior; corte de alvo apesar do Desempenho Superior. |
|
Rosenblatt |
US$ 85 |
Neutro |
Moderado. 2026-09-17: Kevin Cassidy reiterou Neutro e US$ 85; posição Neutra mantida. |
|
Stifel |
US$ 80 |
Manutenção |
Cauteloso. 2026-10-05: Tore Svanberg elevou o alvo de US$ 75 para US$ 80, mantendo Manutenção porque a visibilidade da recuperação industrial e automotiva permanece limitada. |
|
Caso Base do Artigo |
US$ 75 a US$ 85 |
Caso Base |
Equilibrado. Pressupõe que o terceiro trimestre cumpra a orientação e que a recuperação das margens compense a demanda irregular. |
|
Caso Pessimista do Artigo |
US$ 60 |
Caso Pessimista |
Cauteloso. Pressupõe que pedidos fracos ou execução de margem reduzam os lucros e a avaliação. |
Como Negociar a Ação da Onsemi (ON) na BingX
Negocie a perspectiva de energia de IA, recuperação de margens e computação conectada da Onsemi usando as ferramentas BingX TradFi e BingX AI. Como a ON pode reagir de forma acentuada a orientações de resultados, anúncios de clientes e desenvolvimentos da Synaptics, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
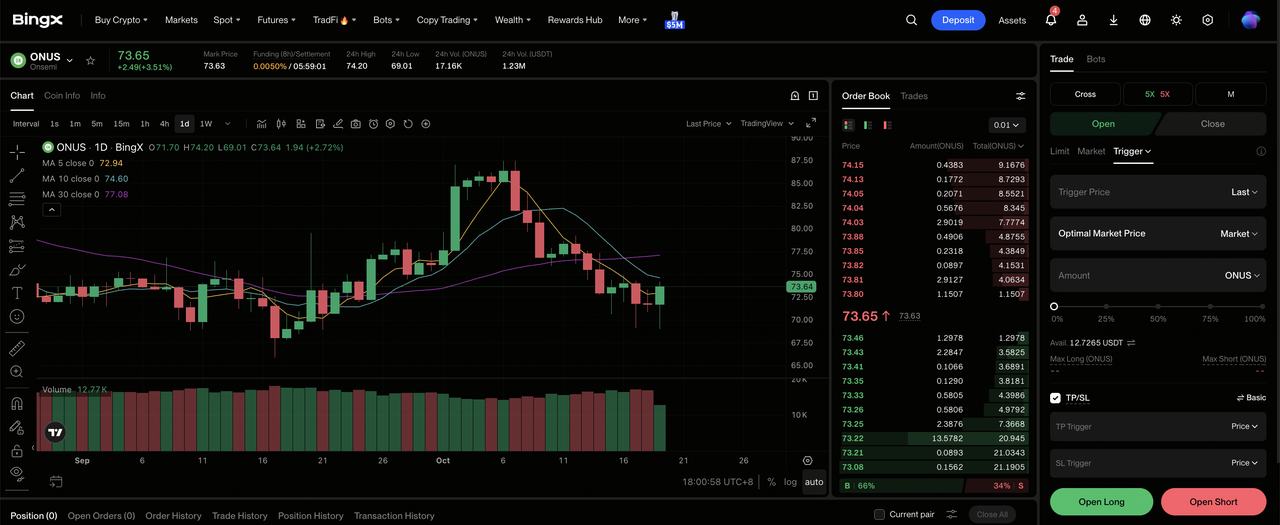
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada de TradFi no painel da exchange BingX.
Passo 2: Selecione a Onsemi (ON). Pesquise e selecione o contrato de futuros perpétuos ONUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Posição Comprada se você espera que os envios de energia de IA e a recuperação das margens brutas elevem os lucros. Selecione Abrir Posição Vendida se você espera que a demanda fraca automotiva ou industrial prejudique a orientação.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha Margem Isolada ou Cruzada com base em sua tolerância ao risco. O ganho acumulado de 41,63% da ON e a retração em relação aos níveis do verão tornam importantes a alavancagem conservadora e o dimensionamento claro de posições.
Passo 5: Execute protocolos de risco rigorosos. Defina os níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A ON pode reagir rapidamente a resultados, orientação de margem, atualizações de clientes de armazenamento de energia e notícias sobre financiamento de aquisições.
Os 5 Principais Riscos a Observar para Investidores da Onsemi em 2026
A oportunidade da Onsemi em energia e infraestrutura de IA ainda depende de os programas de clientes alcançarem produção em uma escala que melhore a utilização da fábrica, as margens e a geração de caixa.
- A demanda irregular de clientes pode retardar a recuperação das margens. A receita de Analógico e Sinal Misto caiu 2% no segundo trimestre enquanto Soluções de Energia se expandiu. Pedidos automotivos ou industriais fracos reduziriam a utilização da fábrica, diminuindo os lucros e a avaliação atribuída a uma base de lucro recuperada.
- A adoção tecnológica pode levar mais tempo do que as expectativas do mercado. O envolvimento da Subaru com o EPP envolve avaliação inicial. Atrasos na qualificação ou clientes que escolham arquiteturas concorrentes poderiam adiar a receita necessária para recuperar os custos de desenvolvimento, produzindo um retorno mais lento sobre o capital comprometido com novas plataformas.
- O timing da infraestrutura de IA pode enfraquecer a visibilidade dos envios. A participação no NVIDIA MGX depende dos cronogramas de implantação dos clientes. Atrasos na construção de data centers ou conexões de rede elétrica empurrariam os envios para o futuro, reduzindo a visibilidade dos lucros e tornando mais difícil sustentar um prêmio baseado em crescimento rápido.
- O negócio com a Synaptics pode absorver a flexibilidade de financiamento. A aquisição em dinheiro revisada de US$ 5,7 bilhões requer caixa e financiamento, com fechamento esperado em meados de 2027. Custos de juros, gastos com integração ou sinergias atrasadas poderiam reduzir os benefícios de lucros e o caixa disponível para recompras.
- As metas financeiras de longo prazo podem ser descontadas prematuramente. O modelo para 2030 tem como alvo uma margem bruta ajustada de 53% e aproximadamente US$ 3,5 bilhões em fluxo de caixa livre anual. Deficiências de mix ou utilização reduziriam os lucros esperados e comprimiriam o múltiplo antes que as receitas diminuam.
Considerações Finais: Você Deve Investir na Onsemi em 2026?
A Onsemi tem um caminho credível de dispositivos de energia especializados para sistemas maiores de IA e infraestrutura de energia. O crescimento de Soluções de Energia, a melhoria na conversão de caixa e a conquista de design da Sungrow fornecem suporte concreto para essa direção. A adoção por clientes, a avaliação de engenharia e as ambições financeiras futuras têm diferentes caminhos para receitas reconhecidas e retornos futuros aos acionistas.
O caso otimista editorial de US$ 100 requer melhor visibilidade dos lucros e entrega de margem; o caso pessimista de US$ 60 pressupõe que decepções na demanda reduzam tanto os lucros quanto a avaliação. O intervalo base de US$ 75–US$ 85 reflete uma recuperação desigual. Traders conservadores podem aguardar a margem bruta reportada do terceiro trimestre, o comentário atualizado sobre a demanda dos clientes e um financiamento de aquisição mais claro antes de aumentar a exposição ao roteiro de longo prazo.
Aviso de Risco: Negociar e investir em ações como a ON envolve alto risco de perda de capital. A ciclicidade automotiva, os custos de fabricação, o timing de implantação de IA e a execução de aquisições podem alterar as perspectivas; contratos perpétuos alavancados adicionam risco de liquidação. Realize pesquisas independentes antes de alocar capital.
Leituras Relacionadas
- Principais Ações de Energia em IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Expansão de Energia em IA
- Previsão de Preço da NVIDIA (NVDA) para 2026: O Crescimento da Infraestrutura de IA Pode Levar a NVDA em Direção a US$ 420?
- Previsão de Preço da AMD para 2026: O Crescimento da IA Pode Empurrar a AMD em Direção a US$ 700?
- Previsão de Preço da HPE para 2026: O Crescimento de IA e Redes Pode Empurrar a HPE em Direção a US$ 90?
- Previsão de Preço da Bloom Energy (BE) para 2026: A Energia para Data Centers de IA Pode Empurrar a BE em Direção a US$ 350?
- Previsão de Preço da Oklo (OKLO) para 2026: Os Marcos Nucleares Podem Empurrar a OKLO em Direção a US$ 100?
