

A Lightwave Logic (LWLG) desenvolve polímeros eletro-ópticos proprietários para moduladores ópticos de alta velocidade usados em comunicações de dados e sistemas fotônicos. Seus materiais Perkinamine são projetados para mover mais dados com menor tensão de acionamento do que abordagens convencionais, enquanto o fornecimento de materiais, licenciamento de propriedade intelectual e royalties de produção formam o modelo de receita de longo prazo. Essa oportunidade dá à LWLG exposição à conectividade de data centers de IA, mas torna a ação altamente sensível à qualificação de clientes, rendimentos de fundição e cronograma de comercialização.
O último trimestre mostrou progresso técnico e do cliente sem uma inflexão significativa de receita. A receita de licenciamento e royalties do Q2 2026 da Lightwave Logic atingiu $32.751, alta de 27,9% em relação aos $25.605, enquanto o prejuízo líquido se ampliou 33% para $6,61 milhões. Dinheiro e títulos negociáveis totalizaram $95,91 milhões sem dívida, dando à administração margem para perseguir cinco programas de clientes no Estágio 3, embora a receita de produção em volume não seja esperada antes de 2027, no mais cedo.
A previsão da ação LWLG para 2026 agora se centra em duas visões concorrentes:
- O caso de qualificação e integração de fundição: Cinco programas de clientes em estágio avançado, múltiplos caminhos de fundição e o PDK SilTerra convertem validação técnica em compromissos de produção, dando aos investidores evidência de que o ciclo de design-win de 18 a 24 meses pode apoiar uma rampa de 2027.
- O caso de atraso e diluição: Confiabilidade, rendimento ou cronogramas de clientes escorregam além de 2027 enquanto as despesas operacionais trimestrais permanecem acima de $7 milhões, estendendo a lacuna entre receita modesta de licenciamento e o capital necessário para comercialização.
Este guia detalha a previsão da ação LWLG, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no arquivamento Q2 de 14 de agosto de 2026 da Lightwave Logic e dados de mercado até 24 de setembro, além de como negociar futuros da ação LWLG na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Lightwave Logic Devem Saber em Setembro de 2026
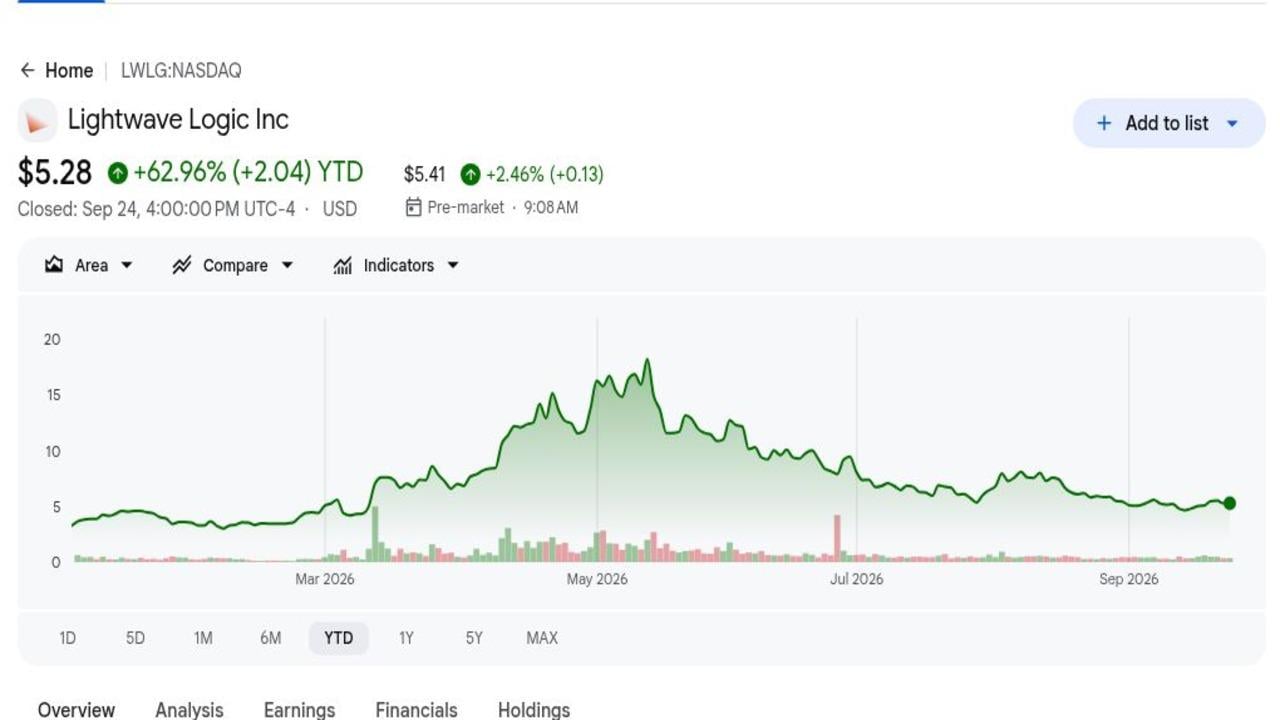
- $5,28 deixou LWLG com alta de 62,96% no acumulado do ano: O fechamento de referência de 24 de setembro refletiu uma reavaliação substancial desde o início de 2026, mas permaneceu 47,2% abaixo da meta de $10 da Freedom Capital Markets. Essa lacuna mostra o quanto da avaliação ainda depende dos programas de clientes atingirem produção.
- $32.751 de receita Q2 aumentou 27,9%: A receita de licenciamento e royalties subiu de $25.605 um ano antes, mas permaneceu minúscula em relação aos $7,30 milhões de despesa operacional trimestral. O crescimento da receita, portanto, confirma atividade e engajamento de clientes, não escala comercial ou rentabilidade sustentável.
- Cinco programas de clientes atingiram o Estágio 3: O Estágio 3 normalmente cobre o trabalho de protótipo para produto final e pode durar de 12 a 18 meses. O progresso neste estágio é mais útil para decisões do que avaliações iniciais, embora ainda não garanta um pedido de produção, rendimento aceitável ou qualificação final do cliente.
- $95,91 milhões de liquidez apoiam operações até dezembro de 2027: O dinheiro totalizou $47,21 milhões e títulos negociáveis adicionaram $48,70 milhões em 30 de junho. O balanço livre de dívidas reduz a pressão imediata de financiamento enquanto o trabalho de qualificação continua em múltiplos programas de fundição e clientes.
- 2027 permanece o primeiro ano esperado de produção em volume: A administração disse que a receita de 2026 deveria vir principalmente de materiais, NRE e protótipos. O cronograma significa que os retornos dos investidores dependem de marcos técnicos e decisões vinculativas de clientes chegando antes que as perdas operacionais consumam muito da margem atual.
O que é a Lightwave Logic (LWLG)?
A Lightwave Logic é uma empresa de materiais especiais e propriedade intelectual que desenvolve polímeros eletro-ópticos Perkinamine para fotônica de silício e outros circuitos integrados fotônicos. Os materiais alteram suas propriedades ópticas quando um campo elétrico é aplicado, permitindo moduladores compactos que convertem dados elétricos em sinais ópticos. A LWLG não fabrica transceptores ou módulos completos. Ela visa vender materiais poliméricos, licenciar composições e processos de integração, habilitar PDKs de clientes e ganhar royalties quando dispositivos qualificados entram em produção.
A estratégia de longo prazo é tornar a integração de polímeros repetível em fundições de semicondutores estabelecidas. A Lightwave Logic tem trabalhado com a Advanced Micro Foundry em processos de fotônica de silício de 200 milímetros, com SilTerra e Luceda Photonics em um PDK que completou um tapeout inicial de 2026, e com QPICs em aplicações de fotônica quântica. Seu pipeline comercial visa links de 800 Gbps e 1,6 Tbps para clusters de IA, e a estrutura de design-win orienta fundições, fabricantes de módulos e clientes de sistemas através de avaliação, design de produto, qualificação e prontidão para produção.
Leia Mais: Top Ações Ópticas de IA para Comprar em 2026: Fotônica, Óptica, Fibra e Interconexões de Data Center
Visão Geral dos Resultados Q2 2026 da Lightwave Logic (LWLG): Crescimento de Receita e $95,91M de Liquidez Compensam Perdas Maiores
A Lightwave Logic reportou receita de licenciamento e royalties Q2 de $32.751, alta de 27,9% em relação aos $25.605, enquanto o prejuízo líquido se ampliou 33% para $6,61 milhões e a perda por ação permaneceu $0,04. A despesa de P&D aumentou 48% para $3,88 milhões e G&A subiu 49% para $3,42 milhões. Dinheiro de $47,21 milhões mais $48,70 milhões de títulos negociáveis financiaram o plano de comercialização, mas a base de custos trimestral ainda superou em muito a receita.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita de licenciamento e royalties Q2 |
$25.605 um ano antes |
$32.751 |
Aumentou. Alta de 27,9% ano a ano. |
|
Prejuízo líquido Q2 |
$4,97M um ano antes |
$6,61M |
Ampliou. Perda aumentou 33%. |
|
Perda por ação Q2 |
-$0,04 um ano antes |
-$0,04 |
Estável. Emissão de ações compensou a perda maior por ação. |
|
Despesa de P&D Q2 |
$2,62M um ano antes |
$3,88M |
Aumentou. Alta de 48% no trabalho de comercialização. |
|
Despesa G&A Q2 |
$2,30M um ano antes |
$3,42M |
Aumentou. Alta de 49% ano a ano. |
|
Dinheiro e equivalentes |
— |
$47,21M |
Financiado. Parte de $95,91M de liquidez total. |
|
Títulos negociáveis |
— |
$48,70M |
Líquido. Apoia margem até dezembro de 2027. |
- Receita de $32.751 aumentou em $7.146: O ganho de 27,9% veio de licenciamento e royalties, sem custo de vendas reportado. O acordo mostra atividade comercial, embora a receita permaneça muito pequena para suportar a base de custos atual.
- Prejuízo líquido se ampliou em $1,65 milhão para $6,61 milhões: Maiores custos de salário, compensação em ações, serviços profissionais e relacionados a patentes impulsionaram o aumento. A perda maior aumenta a importância de conversão mais rápida de clientes antes que a margem declarada termine.
- Despesa de P&D subiu 48% para $3,88 milhões: Os gastos apoiaram materiais, fabricação de wafers, protótipos e integração de fundição. O aumento se torna mais valioso se mover programas Estágio 3 em direção à qualificação e maiores pagamentos de clientes.
- Despesas operacionais trimestrais subiram 48% para $7,30 milhões: G&A aumentou junto com P&D, deixando despesas mais de 200 vezes a receita reportada. A alavancagem operacional, portanto, permanece um objetivo de comercialização futuro em vez de uma força financeira atual.
- Liquidez atingiu $95,91 milhões: A Lightwave Logic mantinha $47,21 milhões em dinheiro e $48,70 milhões em títulos negociáveis, apoiando sua margem declarada até dezembro de 2027. A empresa também captou $27,88 milhões através de seu acordo de vendas Roth no primeiro semestre, mostrando que mais atrasos ainda poderiam aumentar o risco de diluição.
Perspectiva de Investimento 2026 da Lightwave Logic (LWLG): Caso Bull $10 vs. Caso Bear $3
A perspectiva de 2026 da Lightwave Logic depende de seus programas de clientes em estágio avançado poderem avançar da qualificação para compromissos de produção credíveis antes que a margem de caixa atual se torne uma restrição. O lado positivo vem da integração bem-sucedida de fundição e validação mais forte de clientes, enquanto atrasos de qualificação, altos custos operacionais e diluição permanecem os principais riscos.
O Caso Bull: Progresso de Qualificação de Clientes Empurra LWLG em Direção a $10
O Caso Bull assume que vários programas Estágio 3 completem confiabilidade e qualificação de fundição, com pelo menos um cliente estabelecendo um cronograma de produção credível para 2027. O tapeout do início de 2026 da SilTerra e cinco programas em estágio avançado fornecem evidência tangível de que a comercialização está avançando.
Um movimento em direção a $10 exigiria compromissos de produção assinados, resultados de wafer repetíveis e economia unitária mais clara antes que a margem de dezembro de 2027 se torne uma restrição. Receita de material ou NRE subindo significativamente acima de $32.751 forneceria a primeira confirmação financeira.
O Caso Base: Progresso Constante de Clientes Mantém LWLG Entre $6 e $8
O Caso Base assume que o trabalho de PDK e clientes continue avançando sem receita de volume significativa em 2026. A posição de liquidez de $95,91 milhões limita a pressão de financiamento de curto prazo, mas os investidores ainda descontam o cronograma de 12 a 18 meses do Estágio 3 e rendimentos de produção incertos.
LWLG poderia negociar principalmente entre $6 e $8 se todos os cinco programas em estágio avançado permanecerem ativos e a administração preservar pelo menos seis trimestres de margem. Perdas acelerando além do nível Q2 ou clientes recuando no ciclo de design enfraqueceriam a faixa.
O Caso Bear: Atrasos de Qualificação Puxam LWLG em Direção a $3
O Caso Bear assume que confiabilidade, rendimento ou cronogramas de clientes empurrem a produção além de 2027. Com despesas operacionais trimestrais de $7,30 milhões e receita abaixo de $33.000, mais atrasos aumentariam a probabilidade de financiamento de capital adicional.
Um movimento em direção a $3 se tornaria mais provável se programas Estágio 3 falhassem em produzir compromissos, liquidez caísse mais rápido do que planejado, ou a administração estendesse o cronograma de produção em volume. Diluição adicional reduziria o valor futuro de licenciamento por ação.
Previsões de Preço da Ação LWLG para 2026 por Analistas de Wall Street
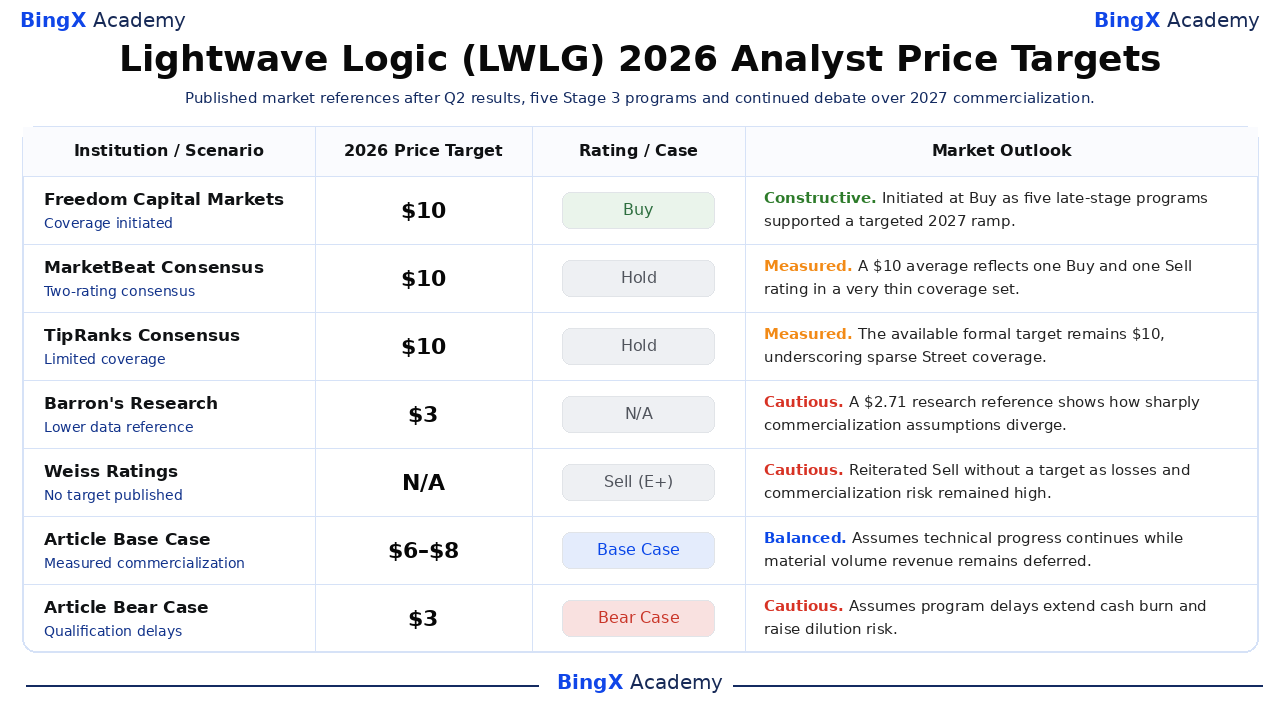
LWLG não possui cinco metas de preço independentes e nomeadas de Wall Street. A tabela, portanto, separa a iniciação formal de $10 da Freedom Capital Markets de agregadores de consenso, uma referência de dados de pesquisa menor e uma classificação de venda sem meta. Essa cobertura fina é em si um sinal de risco, e os dois cenários do artigo BingX Academy permanecem claramente rotulados.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Freedom Capital Markets |
$10 |
Compra |
Construtiva. 17 de setembro: iniciada pois cinco programas em estágio avançado e financiamento até 2027 apoiaram comercialização. |
|
Consenso MarketBeat |
$10 |
Manter |
Moderada. 25 de setembro: duas classificações publicadas incluíram uma Compra e uma Venda. |
|
Consenso TipRanks |
$10 |
Manter |
Moderada. 24 de setembro: a meta formal disponível permaneceu $10 após a nova iniciação. |
|
Dados de Pesquisa Barron's |
$2,71 |
N/A |
Cautelosa. 22 de setembro: uma referência menor ilustrou dispersão de avaliação incomumente ampla. |
|
Weiss Ratings |
N/A |
Venda (E+) |
Cautelosa. 17 de julho: reiterou Venda sem publicar uma meta de preço. |
|
Caso Base do Artigo |
6–8 |
Caso Base |
Equilibrada. Assume que o progresso técnico continue enquanto receita de volume material permanece adiada. |
|
Caso Bear do Artigo |
$3 |
Caso Bear |
Cautelosa. Assume que atrasos de programa estendem queima de caixa e aumentam risco de diluição. |
Como Negociar Ações da Lightwave Logic (LWLG) na BingX
Negocie a perspectiva de qualificação de clientes, integração de fundição e margem de caixa da Lightwave Logic usando BingX TradFi e ferramentas BingX AI. Como LWLG pode reagir bruscamente a marcos técnicos e financiamento, traders devem definir o catalisador e limites de risco antes de entrar numa posição.
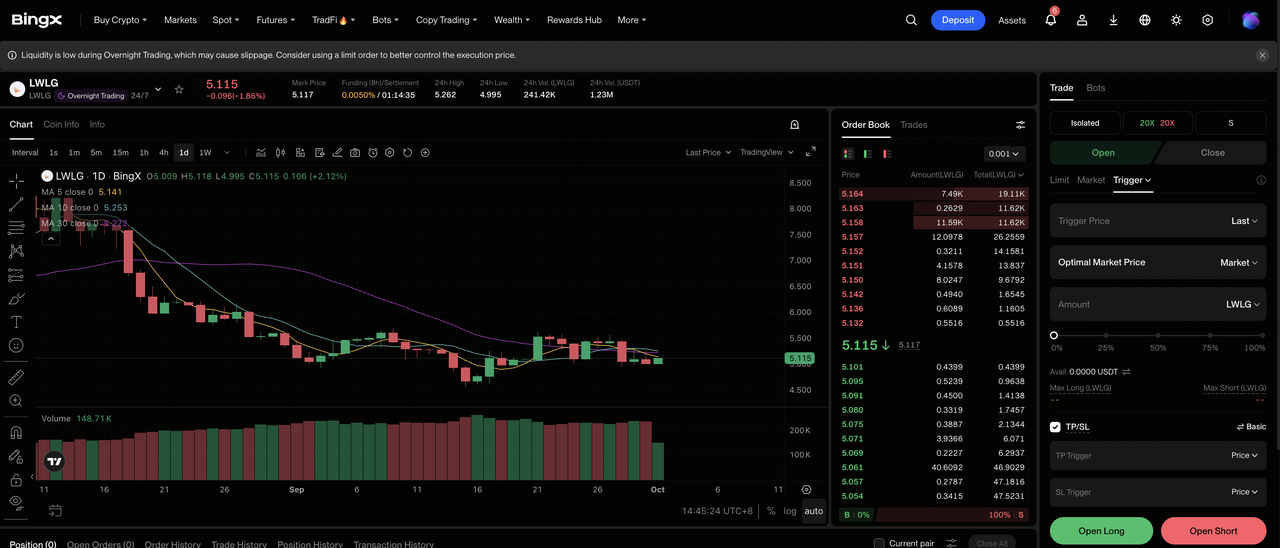
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção TradFi especializada no painel da exchange BingX.
Passo 2: Selecione Lightwave Logic (LWLG). Procure e selecione o contrato de futuros perpétuos LWLG-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se qualificação de clientes e progresso de fundição se fortalecerem. Selecione Abrir Short se cronograma de programa escorregar ou risco de diluição aumentar.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O ganho de 62,96% no acumulado do ano mostra por que alavancagem conservadora e dimensionamento de posição claro importam.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. LWLG pode reagir rapidamente a resultados de fundição, design wins, queima de caixa e emissão de capital.
Top 5 Riscos a Observar para Investidores da Lightwave Logic em 2026
A avaliação da Lightwave Logic depende de programas técnicos se transformarem em produção comercial. Atrasos na qualificação, execução de fundição ou conversão de clientes poderiam empurrar receita para mais longe e aumentar risco de diluição.
- Qualificação pode demorar mais que o esperado: Confiabilidade, rendimento e requisitos do sistema do cliente podem impedir programas de avançar além do Estágio 3. Atrasos além de 2027 adiariam royalties enquanto custos de P&D e engenharia continuam.
- Receita depende de um pequeno número de clientes: Um cliente representou pelo menos 10% da receita, enquanto todas as vendas do primeiro semestre vieram da Suíça. Um atraso ou perda de um programa poderia afetar materialmente uma base de receita já pequena.
- Execução de fundição está parcialmente fora do controle da LWLG: Cronogramas de wafer, prontidão de PDK e rendimentos de integração dependem de parceiros externos. Tapeouts perdidos ou resultados inconsistentes poderiam atrasar testes de clientes e marcos de produção.
- Perdas operacionais podem levar à diluição: Prejuízo líquido Q2 atingiu $6,61 milhões, enquanto receitas de capital do primeiro semestre excederam $27 milhões através do acordo Roth. Mais emissão de ações reduziria a reivindicação de cada ação existente sobre receita futura de licenciamento.
- O rally de 62,96% no acumulado do ano aumenta sensibilidade de execução: LWLG fechou a $5,28 após um forte ganho de 2026. Falha em converter cinco programas Estágio 3 em compromissos de clientes poderia pressionar rapidamente a avaliação mesmo se progresso técnico continuar.
Considerações Finais: Você Deveria Investir na Lightwave Logic em 2026?
A Lightwave Logic tem cinco programas de clientes em estágio avançado, múltiplas relações de fundição e $95,91 milhões de liquidez para apoiar trabalho de qualificação continuado. A receita Q2 cresceu 27,9%, mas $32.751 de vendas permanece muito pequeno comparado com prejuízo líquido de $6,61 milhões e $7,30 milhões de despesas operacionais.
O Caso Bull depende de compromissos de clientes, resultados de fabricação repetíveis e cronograma de produção mais claro apoiando um caminho para $10. O Caso Bear se centra em atrasos de qualificação e mais diluição que poderiam puxar LWLG para $3. Investidores podem acompanhar progresso Estágio 3, datas de produção vinculativas, uso de caixa trimestral e emissão de ações para evidência de qual cenário está se desenvolvendo.
Lembrete de Risco: Negociar e investir em ações como LWLG envolve risco de perda de capital. Contratempos de comercialização, diluição, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Top Ações de Data Center de IA para Comprar em 2026: Cloud, Servidores e Infraestrutura de Computação IA
- Top Ações Ópticas de IA para Comprar em 2026: Fotônica, Óptica, Fibra e Interconexões de Data Center
- Top Ações de Rede IA 2026: IA Fabric, Switches, Cobre, Fibra e Conectividade Óptica
- Previsão de Preço Coherent (COHR) 2026: A Demanda por Óptica de IA Pode Empurrar COHR em Direção a $500?
- Previsão de Preço Lumentum (LITE) 2026: Óptica de IA Pode Empurrar LITE em Direção a $1.300?
