
A Ferrari (RACE) projeta, desenvolve e vende carros de performance de luxo, modelos de séries limitadas e veículos únicos, enquanto também obtém receitas de patrocínios, Fórmula 1, licenciamento e atividades de estilo de vida da marca. Seu modelo econômico se baseia na escassez, volumes controlados, preços e personalização, em vez de escala de mercado de massa. Isso produz margens excepcionais e durabilidade da marca, mas deixa as ações sensíveis ao mix de produtos, demanda de clientes ricos, câmbio e uma avaliação que já assume execução sustentada.
Ferrari Q2 2026 mostrou que preços e mix podem compensar volume menor. A receita subiu 8,4% para €1,94 bilhão ($2,23 bilhões), o EBITDA ajustado aumentou 7% para €755 milhões ($867 milhões) e a empresa elevou a orientação de receita anual para €7,6 bilhões ($8,72 bilhões). As entregas diminuíram em 128 carros para 3.366, tornando o debate de investimento menos sobre crescimento de unidades e mais sobre se as entregas do F80, personalização e o novo Luce preservam a qualidade dos lucros.
A previsão das ações RACE para 2026 agora se concentra em duas visões concorrentes:
- O caso da escassez e mix premium: Entregas do F80, personalização e uma carteira de pedidos cobrindo todo o 2027 protegem o poder de precificação, enquanto a família 12Cilindri e Luce ampliam a demanda sem transformar a Ferrari em um fabricante de volume.
- O caso do ciclo de produtos e avaliação: A contribuição de séries limitadas se normaliza, a adoção do Luce se mostra mais restrita que o esperado e os gastos globais de luxo mais lentos tornam um múltiplo de lucros premium mais difícil de sustentar.
Este guia detalha a previsão das ações RACE, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento de lucros Q2 da Ferrari de 30 de julho de 2026, arquivos regulatórios e dados de mercado até 24 de setembro, além de como negociar futuros de ações RACE na BingX TradFi com garantia USDT.
Top 5 Coisas para Investidores da Ferrari Saberem em Setembro de 2026
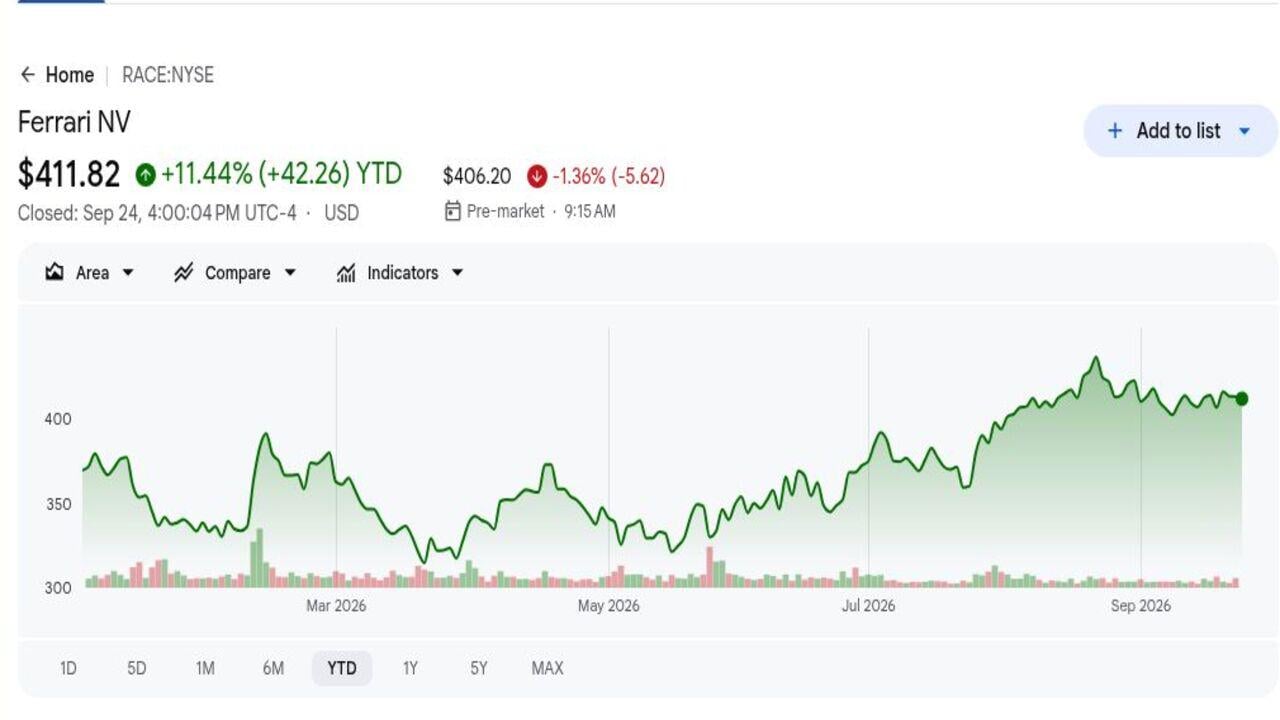
- RACE fechou em $411,82 após subir 11,44% no ano: O ganho seguiu uma faixa entre a mínima de 52 semanas de $312,51 e máxima de $504,49, mostrando apoio contínuo à economia de escassez da Ferrari ao lado da sensibilidade à avaliação, notícias de produtos e mudanças na demanda global de luxo.
- Receita Q2 atingiu €1,94 bilhão ($2,23 bilhões), alta de 8,4%: O resultado superou o consenso de €1,89 bilhão ($2,17 bilhões) em €50 milhões ($57 milhões), mesmo com entregas diminuindo em 128 carros, confirmando que preços, personalização e mix, em vez de volume, impulsionaram o trimestre e protegeram a trajetória de receita.
- EBITDA ajustado subiu 7% para €755 milhões ($867 milhões): O número superou o consenso de €729 milhões ($837 milhões) em €26 milhões ($30 milhões), apoiado pelo F80 de €3,6 milhões ($4,13 milhões) e maior personalização em uma base de produção deliberadamente restrita, validando a contribuição de lucros de carros de séries limitadas e opções sob medida.
- Entregas caíram para 3.366 carros: A Ferrari entregou 128 veículos a menos que um ano antes, mas mix e preços ainda elevaram a receita. Esse contraste demonstra a força da escassez, embora também aumente a dependência do ritmo de séries limitadas e transições bem-sucedidas entre famílias de modelos.
- Orientação de receita 2026 subiu para €7,6 bilhões ($8,72 bilhões): A meta anterior era €7,5 bilhões ($8,61 bilhões), enquanto a orientação de EBITDA ajustado aumentou para pelo menos €2,97 bilhões ($3,41 bilhões). A carteira de pedidos cobre todo 2027, fornecendo visibilidade de produção conforme novos modelos entram no mix.
O que é a Ferrari (RACE)?
A Ferrari é uma empresa italiana de performance de luxo que controla design, engenharia, produção e distribuição de sua base em Maranello. Carros e peças sobressalentes geram a maior parte da receita, apoiados por receitas de patrocínio e comerciais vinculadas à Fórmula 1, motores, licenciamento e atividades da marca. A empresa deliberadamente limita a oferta em relação à demanda e usa listas de espera longas, alocação de séries especiais e personalização para proteger a exclusividade. Os clientes pagam prêmios substanciais por materiais sob medida, cores e recursos, permitindo que o mix impulsione a receita mais rápido que o volume de veículos.
Sua estratégia de longo prazo combina modelos de combustão, híbridos e elétricos, em vez de forçar um trem de força em todo o portfólio. A série limitada F80 e a família 12Cilindri servem colecionadores e clientes tradicionais, enquanto o Luce cria uma entrada na performance elétrica por €550.000 ($631.000). A Fórmula 1 permanece uma plataforma de marketing global, e a Ferrari estende a marca através de corridas, moda, hospitalidade e licenciamento. A carteira de pedidos da administração cobre todo 2027, dando visibilidade de produção enquanto preserva a escassez que apoia preços e valores de revenda.
Leia Mais: Quem São os Principais Patrocinadores da Scuderia Ferrari em 2026?
Visão Geral dos Lucros Q2 2026 da Ferrari (RACE): Mix Premium Impulsiona Receita, EBITDA e Orientação Mais Alta
A Ferrari gerou €1,94 bilhão ($2,23 bilhões) de receita versus €1,89 bilhão ($2,17 bilhões) esperado, enquanto o EBITDA ajustado atingiu €755 milhões ($867 milhões) contra consenso de €729 milhões ($837 milhões). As entregas caíram 3,7% para 3.366, mas as entregas do F80 de alta margem e personalização elevaram os lucros. A administração elevou a receita anual para €7,6 bilhões ($8,72 bilhões) e EBITDA ajustado para pelo menos €2,97 bilhões ($3,41 bilhões). A tensão é se o mix premium pode continuar compensando volumes mais fracos.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita líquida Q2 |
€1,89B ($2,17B) |
€1,94B ($2,23B) |
Superou. €50M ($57M) acima do consenso; alta de 8,4%. |
|
EBITDA ajustado Q2 |
€729M ($837M) |
€755M ($867M) |
Superou. €26M ($30M) acima do consenso; alta de 7%. |
|
Entregas Q2 |
3.494 um ano antes |
3.366 |
Menor. Declinou em 128 unidades. |
|
Margem EBITDA ajustada Q2 |
39,4% um ano antes |
38,90% |
Comprimida. Queda de 50 pontos base. |
|
Perspectiva de receita FY2026 |
€7,5B ($8,61B) anterior |
€7,6B ($8,72B) |
Elevada. Aumentou €100M ($115M). |
|
Perspectiva EBITDA ajustado FY2026 |
€2,93B ($3,36B) anterior |
Pelo menos €2,97B ($3,41B) |
Elevada. Aumentou €40M ($46M). |
|
Perspectiva EBIT ajustado FY2026 |
€2,22B ($2,55B) anterior |
Pelo menos €2,26B ($2,59B) |
Elevada. Aumentou €40M ($46M). |
- Receita de €1,94 bilhão ($2,23 bilhões) cresceu 8,4%: A receita superou o consenso em €50 milhões ($57 milhões) apesar de 128 entregas a menos. Preços fortes, mix de produtos e personalização ajudaram a compensar volumes menores durante a transição de modelo.
- EBITDA ajustado de €755 milhões ($867 milhões) superou em €26 milhões ($30 milhões): O EBITDA subiu 7%, embora a margem tenha deslizado 50 pontos base para 38,9% conforme custos de produtos e lançamento aumentaram. A durabilidade da margem permanece um teste importante para as perspectivas elevadas.
- Entregas caíram 3,7% para 3.366: Entregas menores ao lado de receita maior apoiam o modelo de preços baseado em escassez da Ferrari. O próximo teste é se novos modelos e personalização podem sustentar esse mix uma vez que as entregas do F80 amadureçam.
- Orientação de receita anual aumentou em €100 milhões ($115 milhões): A Ferrari agora espera €7,6 bilhões ($8,72 bilhões), apoiada pela personalização e efeitos cambiais em vez de volumes maiores. Isso mantém o mix de produtos e preços no centro das perspectivas de crescimento.
- Orientação de EBITDA ajustado aumentou em €40 milhões ($46 milhões): A nova meta de pelo menos €2,97 bilhões ($3,41 bilhões) aponta para crescimento contínuo dos lucros. Uma carteira de pedidos cobrindo a produção até 2027 também fornece forte visibilidade da demanda futura.
Leia Mais: Previsão de Preço do Uber (UBER) 2026: A Mobilidade Autônoma Pode Empurrar UBER em Direção aos $120?
Perspectivas de Investimento da Ferrari (RACE) para 2026: Caso Otimista de $525 vs. Caso Pessimista de $350
As perspectivas da Ferrari para 2026 dependem de se preços premium, personalização e novos modelos podem manter os lucros crescendo mais rápido que os volumes de veículos. O lado positivo vem da forte demanda do F80 e 12Cilindri, uma carteira de pedidos completa e expansão bem-sucedida em novos segmentos, enquanto a demanda de luxo mais fraca e transições do ciclo de produtos permanecem os principais riscos.
O Caso Otimista: Preços Fortes e Personalização Empurram RACE em Direção aos $525
O Caso Otimista assume que as entregas do F80, personalização e a família 12Cilindri mantêm a receita crescendo mais rápido que os embarques. O Luce amplia o alcance de clientes da Ferrari sem enfraquecer a escassez, enquanto a carteira de pedidos até 2027 apoia forte visibilidade de produção.
Um movimento em direção aos $525 exigiria que a receita atendesse ou superasse €7,6 bilhões ($8,72 bilhões), EBITDA ajustado ultrapassasse €2,97 bilhões ($3,41 bilhões), e margem permanecesse perto de 39%. Forte demanda do Luce e personalização alta contínua fortaleceriam o caso.
O Caso Base: Mix Premium Mantém RACE Entre $440 e $490
O Caso Base assume que a carteira de pedidos de 2027, F80 e personalização continuam apoiando o crescimento dos lucros, embora o ganho de 11,44% no ano da ação limite a expansão de múltiplos adicionais. A demanda do Luce é saudável mas não se torna um grande novo impulsionador de volume em 2026.
RACE poderia negociar principalmente entre $440 e $490 se a receita atingisse €7,6 bilhões ($8,72 bilhões) e a margem EBITDA permanecesse perto de 39%. Cortes na orientação ou visibilidade de carteira de pedidos mais curta enfraqueceriam a extremidade superior.
O Caso Pessimista: Demanda de Luxo Mais Fraca Puxa RACE em Direção aos $350
O Caso Pessimista assume que a contribuição do F80 diminui mais rápido que novos modelos a substituem, personalização modera, e a demanda global de luxo enfraquece. Custos fixos de desenvolvimento e gastos de lançamento do Luce pesariam então mais pesadamente sobre margens e geração de caixa.
Um movimento em direção aos $350 se tornaria mais provável se o EBITDA ajustado caísse abaixo de €2,93 bilhões ($3,36 bilhões), margem caísse abaixo de 37%, ou a carteira de pedidos encurtasse. Crescimento de mix mais lento pressionaria tanto lucros quanto a avaliação premium da Ferrari.
Previsões de Preços das Ações RACE para 2026 por Analistas de Wall Street
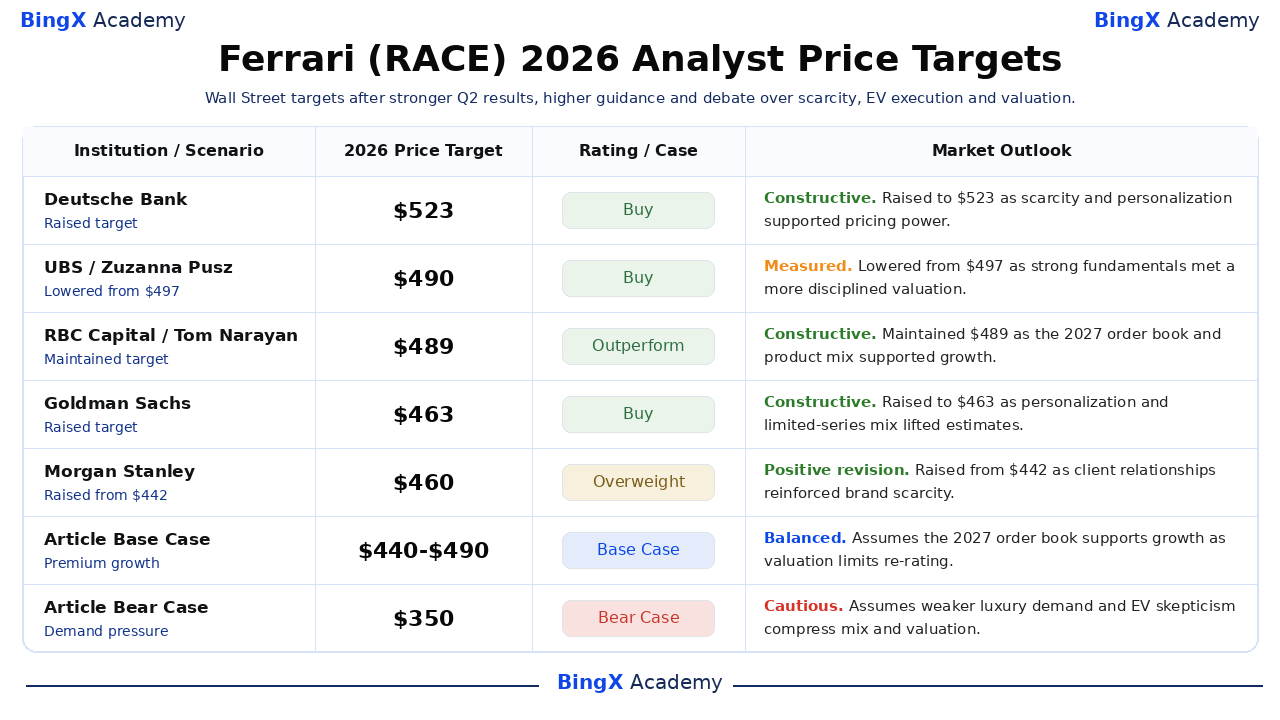
As cinco ações recentes abaixo variam de $460 a $523. Elas refletem confiança no modelo de escassez da Ferrari ao lado de diferentes visões sobre avaliação e durabilidade do ciclo de produtos. As linhas finais Base e Pessimista são cenários editoriais em vez de alvos de Wall Street, separando a estrutura do artigo da pesquisa institucional.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Deutsche Bank |
$523 |
Compra |
Construtiva. 3 de setembro: elevada conforme escassez e personalização apoiaram poder de preços. |
|
UBS |
$490 |
Compra |
Medida. 18 de setembro: rebaixada de $497 conforme fundamentos atenderam disciplina de avaliação. |
|
RBC Capital |
$489 |
Outperform |
Construtiva. 22 de setembro: mantida conforme carteira de pedidos 2027 apoiou crescimento. |
|
Goldman Sachs |
$463 |
Compra |
Construtiva. 3 de setembro: elevada conforme personalização e mix de séries limitadas elevaram estimativas. |
|
Morgan Stanley |
$460 |
Overweight |
Revisão positiva. 10 de setembro: elevada de $442 conforme relacionamentos com clientes reforçaram escassez. |
|
Caso Base do Artigo |
$440-$490 |
Caso Base |
Equilibrado. Assume que a carteira de pedidos 2027 apoia crescimento conforme avaliação limita reavaliação. |
|
Caso Pessimista do Artigo |
$350 |
Caso Pessimista |
Cauteloso. Assume demanda de luxo mais fraca e ceticismo sobre EVs comprimem mix e avaliação. |
Como Negociar Ações Ferrari (RACE) na BingX
Negocie o mix de séries limitadas da Ferrari, personalização e perspectivas de veículos elétricos usando BingX TradFi e ferramentas BingX AI. Como RACE pode reagir bruscamente à orientação, lançamentos de produtos e sinais de demanda de luxo, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
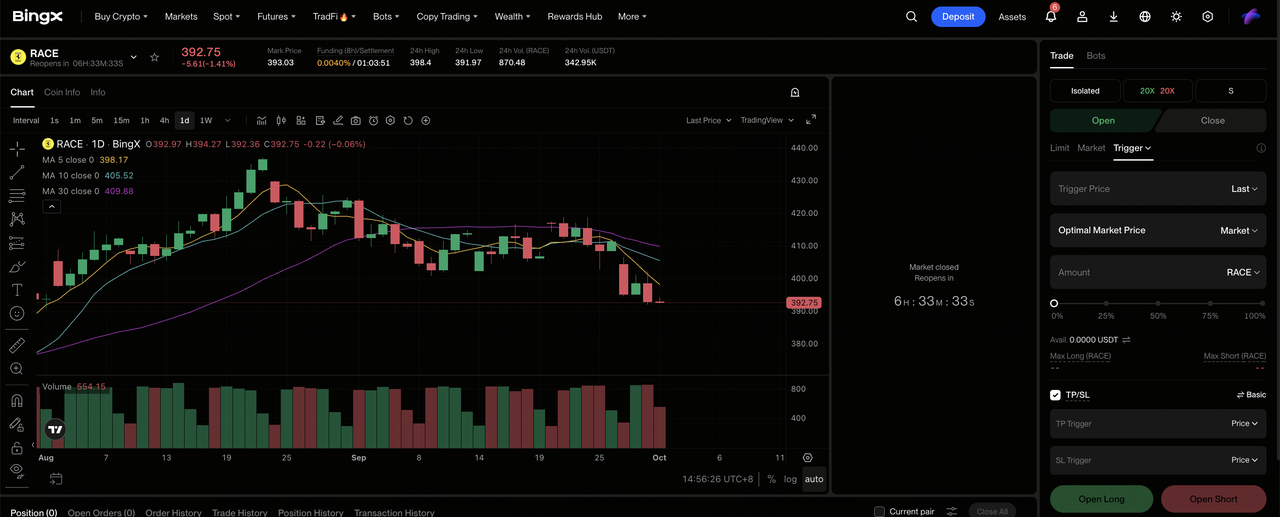
Passo 1: Acesse BingX TradFi. Registre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Ferrari (RACE). Procure e selecione o contrato de futuros perpétuos RACE-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Longo se personalização e mix premium sustentam a orientação. Selecione Abrir Curto se execução de EV ou demanda de luxo mais fraca pressiona margens.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A faixa entre $312,51 e $504,49 mostra por que alavancagem conservadora e dimensionamento de posição importam.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. RACE pode reagir rapidamente a embarques, mix de produtos, orientação e câmbio.
Top 5 Riscos a Observar para Investidores da Ferrari em 2026
A avaliação premium da Ferrari depende de escassez, mix de produtos e força da marca continuarem apoiando crescimento constante dos lucros. Cada risco abaixo poderia enfraquecer margens, visibilidade de demanda, ou o múltiplo de avaliação.
- Mix de séries limitadas pode normalizar: O F80 de €3,6 milhões ($4,13 milhões) contribuiu fortemente para Q2. Uma lacuna antes do próximo programa de alta margem poderia desacelerar o crescimento do EBITDA e deixar custos fixos de desenvolvimento espalhados por um mix menos favorável.
- Execução do Luce pode afetar a estratégia de EV da Ferrari: O modelo de €550.000 ($631.000) expande o portfólio, mas demanda mais fraca que o esperado poderia elevar custos de marketing e atrasar retornos sobre investimento elétrico. Isso também pressionaria a confiança em futuros lançamentos de EV.
- Demanda de luxo permanece sensível às condições macro: Mesmo clientes ricos podem atrasar compras durante estresse de mercado ou geopolítico. Personalização menor e uma carteira de pedidos mais curta enfraqueceriam a visibilidade que apoia a avaliação premium da Ferrari.
- Moeda pode distorcer crescimento relatado: A Ferrari relata em euros mas vende globalmente. Movimentos de taxa de câmbio podem compensar aumentos de preços, afetar margens relatadas e alterar retornos traduzidos para investidores americanos mesmo quando a demanda de veículos permanece estável.
- Um múltiplo premium amplifica risco de orientação: Receita abaixo de €7,6 bilhões ($8,72 bilhões) ou EBITDA ajustado abaixo de €2,97 bilhões ($3,41 bilhões) poderia pressionar tanto expectativas de lucros quanto avaliação. Mesmo um corte modesto na orientação poderia, portanto, desencadear uma reação desproporcional no preço das ações.
Considerações Finais: Você Deveria Investir na Ferrari em 2026?
As evidências do Q2 da Ferrari permaneceram fortes. A receita cresceu 8,4% apesar de 128 embarques a menos, EBITDA ajustado superou o consenso em €26 milhões ($30 milhões), a orientação aumentou e a carteira de pedidos cobriu 2027. Esses números demonstram poder de preços mais claramente que uma simples história de crescimento de unidades e apoiam a economia premium embutida na avaliação atual.
O caminho em direção aos $525 requer que mix, personalização e demanda do Luce preservem margens. O Caso Pessimista de $350 reflete normalização do ciclo de produtos, gastos de luxo mais fracos e compressão de múltiplos. Traders conservadores podem observar personalização, margem EBITDA, cobertura de pedidos e pedidos do Luce juntos em vez de depender apenas do volume de embarques ao avaliar se crescimento dos lucros e avaliação permanecem alinhados.
Lembrete de Risco: Negociar e investir em ações como RACE envolve risco de perda de capital. Demanda de luxo, mudanças de moeda, avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço Tesla (TSLA) 2026: Robotaxi e Optimus Podem Empurrar Ações TSLA para $500?
- Previsão de Preço Uber (UBER) 2026: Parcerias de Robotaxi Podem Empurrar UBER em Direção aos $120?
- Previsão de Preço SpaceX (SPCX) 2026: Fusão AI de $227 Street-High ou Bolha de Avaliação de Trilhão de Dólares?
- Previsão de Preço Firefly Aerospace (FLY) 2026: Crescimento de Lançamento e Defesa Pode Empurrar FLY em Direção aos $55?
- Previsão de Preço GE Aerospace (GE) 2026: O Backlog de $190B Pode Desafiar Medos de Avaliação?
