A Fermi é uma empresa de infraestrutura de IA em estágio de desenvolvimento e empresa de energia privada construindo o Projeto Matador no Panhandle do Texas. O campus foi projetado para combinar geração de gás natural atrás do medidor, energia de concessionária, solar, baterias e capacidade nuclear de longo prazo com centros de dados em hiperescala. Esse modelo integrado visa clientes de IA que precisam de energia em escala de gigawatt mais rapidamente do que a interconexão convencional da rede pode fornecer, embora a empresa permaneça pré-receita e dependente de construção, licenças e capital externo.
O caso de investimento mudou em agosto quando a Fermi assinou um contrato de 15 anos com a TensorWave cobrindo 222 MW e aproximadamente US$ 6,5 bilhões de receita contratada durante o prazo inicial. O Q2 da Fermi ainda não produziu receita e teve um prejuízo líquido de US$ 25,8 milhões, com US$ 91,7 milhões em caixa e caixa restrito em 30 de junho. O financiamento subsequente arrecadou mais de US$ 431 milhões, dando ao projeto mais folga enquanto a administração visa cerca de 200 MW de energia comercial inicial em seis meses e 1,5 GW em 18 a 24 meses.
A previsão das ações FRMI para 2026 agora se concentra em duas visões concorrentes:
- O caso de conversão de inquilino e primeira energia: marcos da TensorWave, compromissos adicionais de clientes e entrega de energia no prazo poderiam converter o Projeto Matador de uma plataforma de desenvolvimento em receita de infraestrutura contratada.
- O caso de construção e financiamento: atrasos no projeto, maiores requisitos de capital ou demanda mais fraca de inquilinos poderiam empurrar a receita para mais longe e aumentar a diluição antes que o campus atinja escala comercial.
Este guia decompõe a previsão das ações FRMI, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento do Q2 2026 de 13 de agosto da Fermi, 10-Q e dados de mercado até 18 de setembro, além de como negociar futuros de ações FRMI no BingX TradFi com garantia USDT.
5 Principais Coisas que Investidores da Fermi Devem Saber em Setembro de 2026
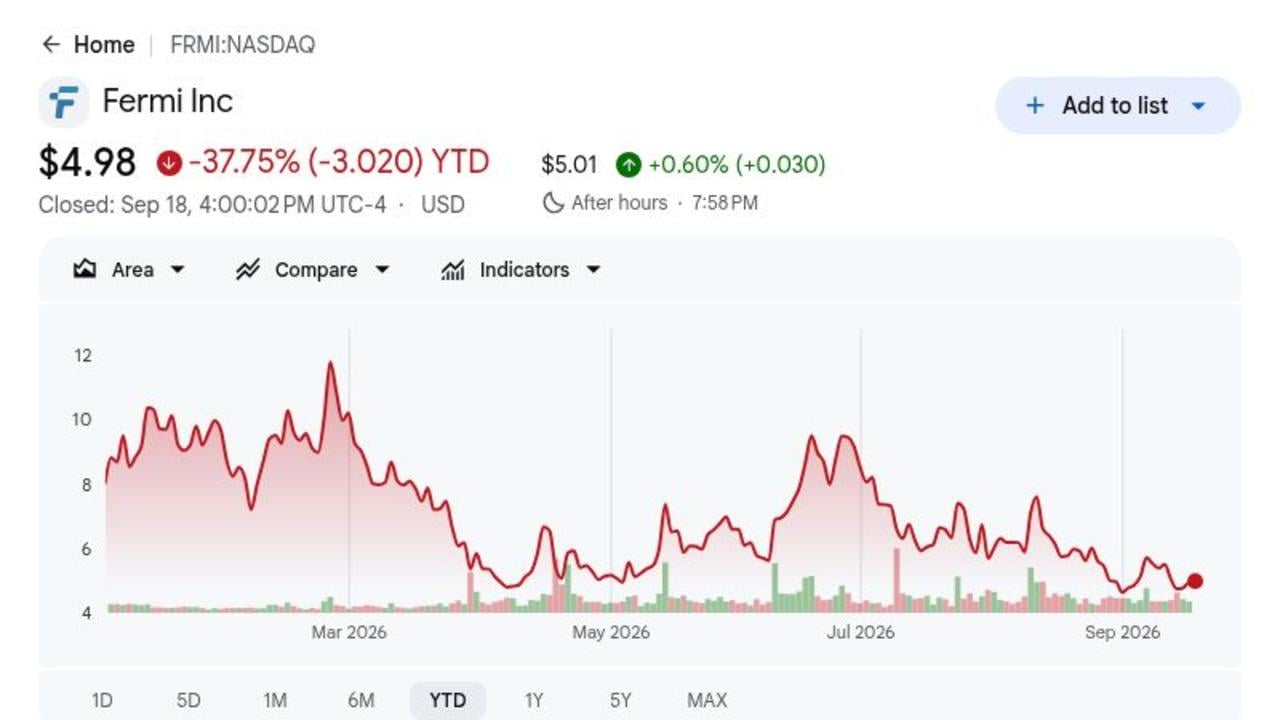
- FRMI fechou a US$ 4,98 em 18 de setembro, cerca de 76% abaixo do preço de IPO de US$ 21: O desconto reflete o risco pré-receita mesmo após o contrato da TensorWave melhorar a visibilidade comercial. Mais valorização agora depende do progresso da construção e da capacidade contratada se convertendo em fluxo de caixa futuro.
- O contrato da TensorWave representa cerca de US$ 6,5 bilhões de receita ao longo de 15 anos: A fase um cobre 222 MW, com duas opções de expansão que poderiam triplicar a pegada do cliente. O acordo dá à Fermi uma âncora comercial mensurável, embora a receita ainda dependa da entrega pontual do projeto.
- O prejuízo líquido do Q2 aumentou para US$ 25,8 milhões, ou US$ 0,04 por ação: A perda por ação superou o consenso de US$ 0,05, enquanto G&A chegou a US$ 26,8 milhões. O resultado destaca o custo de operar uma plataforma em estágio de desenvolvimento antes que a receita principal do contrato comece.
- O PP&E do Projeto Matador chegou a cerca de US$ 1,55 bilhão: A Fermi investiu US$ 185,0 milhões durante o Q2 enquanto três turbinas classe F da Siemens aumentaram os ativos de energia instalada para 1,5 GW. Os retornos agora dependem da disciplina de construção, demanda do cliente e utilização pontual.
- Mais de US$ 431 milhões em notas conversíveis de 5% estenderam a liquidez: O preço de conversão de US$ 9,52 e o strike de call limitado de US$ 14,64 reduzem o risco de diluição de curto prazo. A dívida e os gastos com construção permanecem substanciais, tornando o financiamento e a execução do projeto centrais para o valor por ação.
O Que É a Fermi (FRMI)?
A Fermi America desenvolve redes elétricas privadas e centros de dados para inteligência artificial e computação avançada. Seu principal ativo é o Projeto Matador, um local de aproximadamente 8.400 acres no Panhandle do Texas destinado a integrar geração de energia, transmissão, refrigeração, fibra e instalações de computação atrás do medidor. A Fermi planeja obter receita através de contratos de longo prazo de centros de dados e acordos de energia em vez de vender software ou chips. O modelo requer construção pesada inicial antes que a receita contratada de inquilinos comece.
O plano de longo prazo se concentra em escalar o Projeto Matador em direção a 17 GW, sujeito a contratos de clientes, financiamento e licenças. A TensorWave se tornou o primeiro cliente âncora através de um contrato de 222 MW com duas opções de expansão, e a Hillcore Energy Capital concordou com uma estrutura para cerca de 2,6 GW de geração incremental. A Siemens forneceu três turbinas classe F, com Primoris e TSK apoiando engenharia e construção. O CEO Lee McIntire traz experiência da Bechtel, CH2M Hill e TerraPower enquanto o projeto avança do trabalho no local para a primeira energia.
Visão Geral dos Resultados Q2 2026 da Fermi (FRMI): Progresso Operacional Encontra Intensidade de Capital
A Fermi permaneceu pré-receita no Q2 2026 e reportou um prejuízo líquido de US$ 25,8 milhões, ou US$ 0,04 por ação, versus um consenso de perda de US$ 0,05. As despesas gerais e administrativas chegaram a US$ 26,8 milhões, o total de caixa e caixa restrito ficou em US$ 91,7 milhões, e a propriedade, planta e equipamento bruto chegou a cerca de US$ 1,55 bilhão após US$ 185,0 milhões de investimento trimestral. O financiamento posterior de US$ 431 milhões em notas conversíveis melhorou a folga, embora a construção e a dívida ainda tornem a execução de marcos mais importante que a receita de curto prazo.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 |
Pré-receita |
US$ 0 |
Medido. Estágio de desenvolvimento. O resultado atualiza a linha de base operacional. |
|
Prejuízo líquido Q2 |
US$ 6,3M perda do ano anterior |
US$ 25,8M |
Medido. Ampliou na construção. O resultado atualiza a linha de base operacional. |
|
Perda por ação Q2 |
US$ 0,05 consenso de perda |
US$ 0,04 perda |
Superou. por US$ 0,01. O resultado atualiza a linha de base operacional. |
|
Caixa e caixa restrito |
— |
US$ 91,7M |
Medido. Antes do financiamento de julho. O resultado atualiza a linha de base operacional. |
|
Propriedade, planta e equipamento |
US$ 935,3M em dez. 2025 |
US$ 1,55B |
Medido. Construção avançou. O resultado atualiza a linha de base operacional. |
|
Capital Q2 investido em PP&E |
— |
US$ 185,0M |
Medido. Gastos do projeto continuaram. O resultado atualiza a linha de base operacional. |
|
Dívida em aberto |
US$ 109,8M em dez. 2025 |
US$ 520,1M |
Medido. Dependência de financiamento aumentou. O resultado atualiza a linha de base operacional. |
- A receita Q2 permaneceu em US$ 0: A Fermi ainda está no estágio de desenvolvimento, então a avaliação atual depende do progresso da construção e da receita futura do contrato em vez de vendas reportadas. O teste chave é se a capacidade contratada começa a se converter em receita operacional no prazo.
- O prejuízo líquido Q2 aumentou para US$ 25,8 milhões: Maiores gastos de desenvolvimento e corporativos refletem a escala da construção do Projeto Matador. As perdas provavelmente permanecerão elevadas até que a capacidade contratada do centro de dados comece a gerar receita.
- Perda por ação de US$ 0,04 superou o consenso em US$ 0,01: A perda por ação menor que o esperado oferece evidência limitada de controle de custos, embora o negócio permaneça pré-receita. O progresso da construção e financiamento importa mais que o EPS trimestral neste estágio.
- Caixa e caixa restrito chegaram a US$ 91,7 milhões antes do financiamento de julho: O saldo forneceu liquidez de curto prazo antes de captações de capital adicionais. A Fermi ainda precisa igualar os gastos com marcos de construção e demanda contratada de clientes.
- Propriedade, planta e equipamento chegou a US$ 1,55 bilhão: A base de ativos crescente mostra que o Projeto Matador está mudando do planejamento para infraestrutura física. Os retornos agora dependem de completar a capacidade no prazo e converter esses ativos em receita contratada do centro de dados.
Perspectiva de Investimento da Fermi (FRMI) 2026: Caso Otimista de US$ 18 vs Caso Pessimista de US$ 3
A perspectiva da Fermi para 2026 depende de o Projeto Matador atingir marcos-chave de construção e energia enquanto o contrato da TensorWave se aproxima da geração de receita. A valorização vem da conversão da capacidade contratada em infraestrutura operacional, enquanto financiamento, cronograma de construção e diluição permanecem os principais riscos.
O Caso Otimista: TensorWave e Primeira Energia Empurram FRMI Para US$ 18
O Caso Otimista assume que o Projeto Matador mantém o cronograma, a primeira energia chega conforme planejado e o contrato de 222 MW da TensorWave avança para o serviço. Compromissos adicionais de clientes e implantação bem-sucedida de turbinas melhorariam a confiança de que a Fermi pode transformar sua grande posição de energia em receita recorrente de centro de dados.
Um movimento em direção a US$ 18 exigiria marcos claros de construção, liquidez adequada e diluição limitada conforme os gastos aumentam. Progresso em direção à entrega da TensorWave, mais megawatts contratados e evidência de que os custos do projeto permanecem dentro do orçamento fortaleceriam o caso.
O Caso Base: Progresso Constante do Projeto Mantém FRMI Entre US$ 7 e US$ 11
O Caso Base assume que a construção e infraestrutura de energia continuam avançando enquanto a TensorWave permanece comprometida, embora a receita significativa ainda esteja distante. A Fermi mantém liquidez suficiente para financiar o desenvolvimento, mas a intensidade de capital mantém os investidores focados na entrega em vez do valor do contrato de longo prazo apenas.
FRMI poderia negociar principalmente entre US$ 7 e US$ 11 sob essas condições. Progresso contínuo do Projeto Matador, financiamento estável e nenhum atraso importante de clientes apoiariam a faixa. Construção mais lenta ou emissão adicional de ações limitaria o teto superior.
O Caso Pessimista: Atrasos do Projeto e Diluição Puxam FRMI Para US$ 3
O Caso Pessimista assume que os marcos de construção escorregam, a infraestrutura de energia demora mais para completar ou os cronogramas de implantação de clientes se atrasam. A Fermi então continuaria carregando custos de desenvolvimento e financiamento sem receita correspondente de contratos.
Um movimento em direção a US$ 3 se tornaria mais provável se a entrega da TensorWave fosse atrasada, os gastos de construção aumentassem materialmente acima do plano ou a Fermi precisasse de financiamento de capital substancial adicional. O valor do projeto de longo prazo poderia permanecer intacto, mas um caminho mais longo para a receita e maior diluição pressionariam a ação.
Previsões de Preço da Ação FRMI para 2026 por Analistas de Wall Street
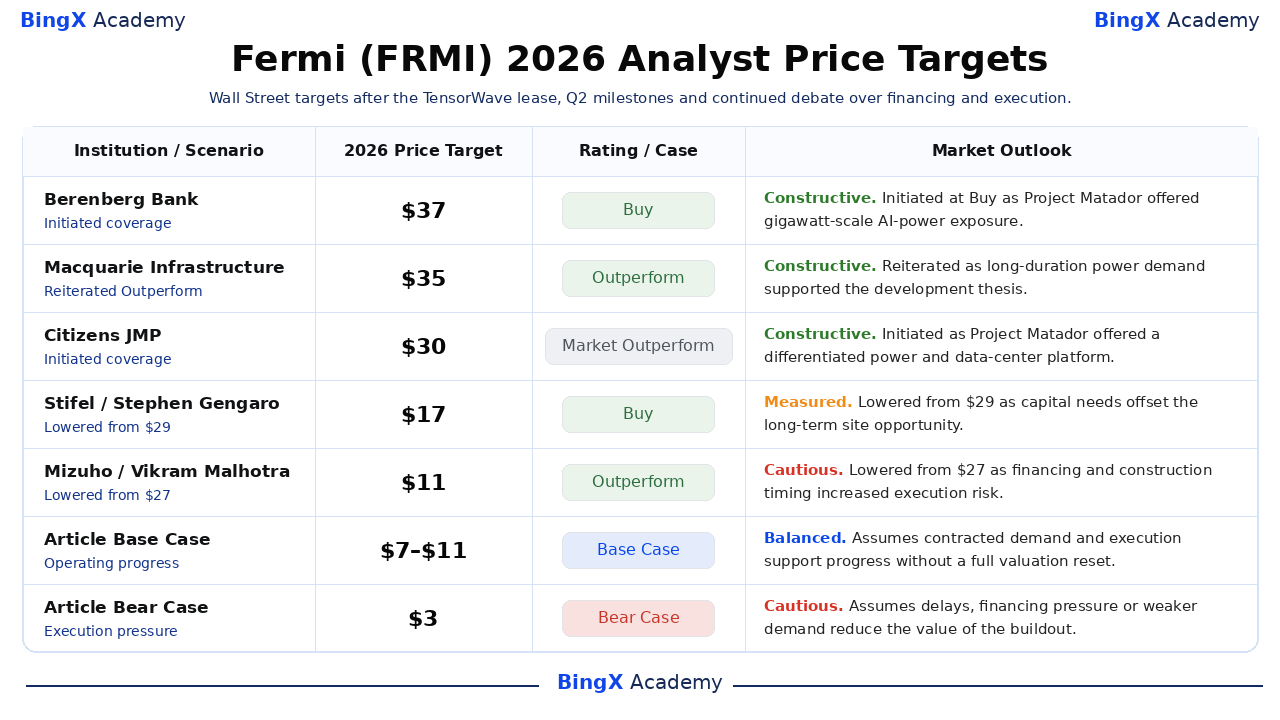
As ações dos analistas mostram uma grande dispersão entre o potencial estratégico de longo prazo e o risco de execução de curto prazo. A tabela mantém ações datadas e usa apenas os casos Base e Pessimista do artigo como cenários editoriais. A dispersão reflete diferentes suposições para cronograma de clientes, intensidade de capital, margens e conversão em fluxo de caixa por ação.
|
Instituição |
Meta de Preço 2026 |
Rating |
Perspectiva de Mercado |
|
Berenberg Bank |
US$ 37 |
Compra |
Construtiva. 27 de outubro: Iniciou cobertura após o IPO em torno da oportunidade de energia de IA em escala de gigawatt do Projeto Matador. |
|
Macquarie Infrastructure |
US$ 35 |
Superar |
Construtiva. 12 de novembro: Reiterou Superar conforme o potencial de energia contratada apoiou a tese de desenvolvimento de longa duração. |
|
Citizens JMP |
US$ 30 |
Superar Mercado |
Construtiva. 9 de fevereiro: Iniciou cobertura sobre o valor potencial da plataforma de energia e centro de dados do Projeto Matador. |
|
Stifel |
US$ 17 |
Compra |
Medido. 23 de junho: Reduziu a meta de US$ 29 conforme necessidades de capital e cronograma de execução compensaram a oportunidade do local. |
|
Mizuho |
US$ 11 |
Superar |
Cauteloso. 28 de julho: Reduziu a meta de US$ 27 conforme financiamento, cronograma de inquilinos e risco de construção aumentaram. |
|
Caso Base do Artigo |
US$ 7–US$ 11 |
Caso Base |
Equilibrado. Assume que o progresso operacional apoia o projeto sem um reset completo de avaliação. |
|
Caso Pessimista do Artigo |
US$ 3 |
Caso Pessimista |
Cauteloso. Assume atrasos ou demanda mais fraca comprimem lucros e avaliação. |
Como Negociar Ações da Fermi (FRMI) no BingX
Negocie os marcos operacionais da Fermi, perspectiva de demanda e avaliação usando BingX TradFi e ferramentas BingX AI. Como FRMI pode reagir bruscamente a resultados, orientações e atualizações de projetos, defina o catalisador e limites de risco antes de entrar em uma posição.
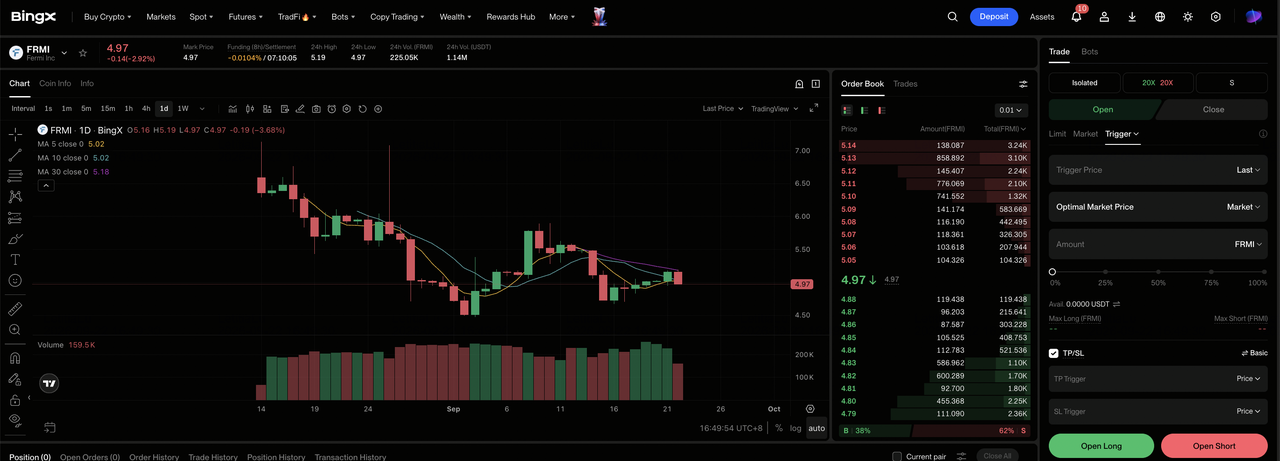
Passo 1: Acesse o BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Fermi (FRMI). Procure e selecione o contrato futuros perpétuos FRMI-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se execução e demanda se fortalecerem. Selecione Abrir Short se atrasos, utilização mais fraca ou pressão de financiamento prejudicarem a tese.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A ampla faixa de 2026 da ação mostra por que alavancagem conservadora e dimensionamento claro importam.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. Monitore resultados, orientações, financiamento e marcos nomeados do projeto.
5 Principais Riscos a Observar para Investidores da Fermi em 2026
A perspectiva da Fermi depende do progresso da construção, financiamento, compromissos de clientes e demanda futura de infraestrutura de IA. Esses riscos podem atrasar a receita, aumentar a diluição ou reduzir o valor atribuído ao Projeto Matador.
- Atrasos do projeto poderiam empurrar a receita para mais longe: A Fermi permanece pré-receita enquanto o Projeto Matador está em construção. Atrasos em energia, edifícios ou entrega ao cliente estenderiam a queima de caixa antes que os pagamentos de contratos comecem.
- Necessidades pesadas de financiamento poderiam pressionar o valor por ação: A construção de centros de dados em larga escala requer capital substancial de dívida e capital próprio. Custos de empréstimo mais altos ou emissão adicional de ações poderiam reduzir retornos futuros para acionistas existentes.
- TensorWave cria risco de concentração de clientes: O contrato da primeira fase de 222 MW é uma âncora comercial importante para o Projeto Matador. Um atraso na implantação, mudança de contrato ou demanda de expansão mais fraca da TensorWave poderia afetar materialmente a utilização e cronograma de receita.
- Demanda mais lenta de infraestrutura de IA poderia reduzir retornos do projeto: A Fermi está construindo capacidade para demanda de longo prazo de IA e HPC. Se os gastos de hiperescaladores ou nuvem de IA desacelerarem, nova infraestrutura poderia demorar mais para arrendar e obter retornos aceitáveis.
- A avaliação pré-receita deixa pouco espaço para falhas de execução: O valor atual da FRMI depende muito do fluxo de caixa contratado futuro em vez dos lucros atuais. Marcos perdidos, custos de construção mais altos ou demanda de clientes mais fraca poderiam comprimir a avaliação bem antes da receita começar.
Considerações Finais: Você Deveria Investir na Fermi em 2026?
A tese da Fermi para 2026 tem apoio mensurável dos financeiros reportados e marcos estratégicos nomeados. A oportunidade depende de converter demanda em receita e fluxo de caixa sem perder flexibilidade financeira. Os investidores devem monitorar os próximos marcos operacionais, compromissos de clientes, gastos de capital e margens juntos. O próximo período de relatório completo deve tornar essa conversão mais visível e separar o entusiasmo temporário do progresso operacional duradouro.
O Caso Otimista requer execução consistente e retornos melhorados para apoiar US$ 18. O Caso Pessimista reflete atrasos, demanda mais fraca ou pressão de financiamento que poderiam puxar FRMI para US$ 3. Uma abordagem conservadora esperaria por evidência de que o investimento atual está produzindo valor duradouro por ação. O próximo período de relatório completo deve tornar essa conversão mais visível e separar o entusiasmo temporário do progresso operacional duradouro.
Lembrete de Risco: Futuros perpétuos vinculados a ações envolvem alavancagem e podem amplificar perdas. Metas de analistas e cenários de artigos são pontos de referência condicionais, não garantias.
Leitura Relacionada
- Principais Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Construção de Energia de IA
- Principais Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes de Mercado de Computação Acelerada
- Principais Ações de Centros de Dados de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Previsão de Preço da Bloom Energy (BE) 2026: Pode a Energia de Centros de Dados de IA Empurrar BE Para US$ 350?
- Previsão de Preço da Oklo (OKLO) 2026: Podem Marcos Nucleares Empurrar OKLO Para US$ 100?
