

A AST SpaceMobile (ASTS) está construindo uma rede de banda larga celular em órbita terrestre baixa projetada para conectar smartphones padrão sem terminais especializados. Os satélites BlueBird, gateways terrestres e integrações de rede móvel formam o sistema principal, com operadoras comerciais e agências governamentais fornecendo a base de demanda inicial. A oportunidade é grande, embora a ação permaneça sensível à execução de lançamentos, aprovações regulatórias e ao custo de construção de uma constelação global.
O trimestre mais recente mostrou crescimento rápido de receita junto com o custo de alcançar escala comercial. A receita do Q2 2026 da AST SpaceMobile atingiu $31,5 milhões, comparado a $1,16 milhão no ano anterior, à medida que entregas de gateway e marcos do governo americano produziram vendas. O backlog contratado cresceu para cerca de $1,3 bilhão, mas uma perda líquida de $230,9 milhões mostrou por que converter lançamentos e compromissos em receita de serviço recorrente permanece o teste central de investimento.
A previsão da ação ASTS para 2026 agora se concentra em duas visões concorrentes:
- O caso da constelação e comercialização: lançamentos bem-sucedidos de BlueBird, ativação de operadoras e conversão de backlog poderiam estabelecer receita de serviço recorrente através de uma rede de distribuição cobrindo mais de 3 bilhões de assinantes.
- O caso de implantação e financiamento: atrasos na programação, delays regulatórios e perdas contínuas poderiam empurrar a receita comercial para fora e exigir mais financiamento vinculado a ações.
Este guia detalha a previsão da ação ASTS, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de resultados do Q2 2026 de 10 de agosto da AST SpaceMobile, arquivamento trimestral e dados de mercado até 10 de setembro, além de como negociar futuros de ações ASTS no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da AST SpaceMobile Devem Saber em Setembro de 2026
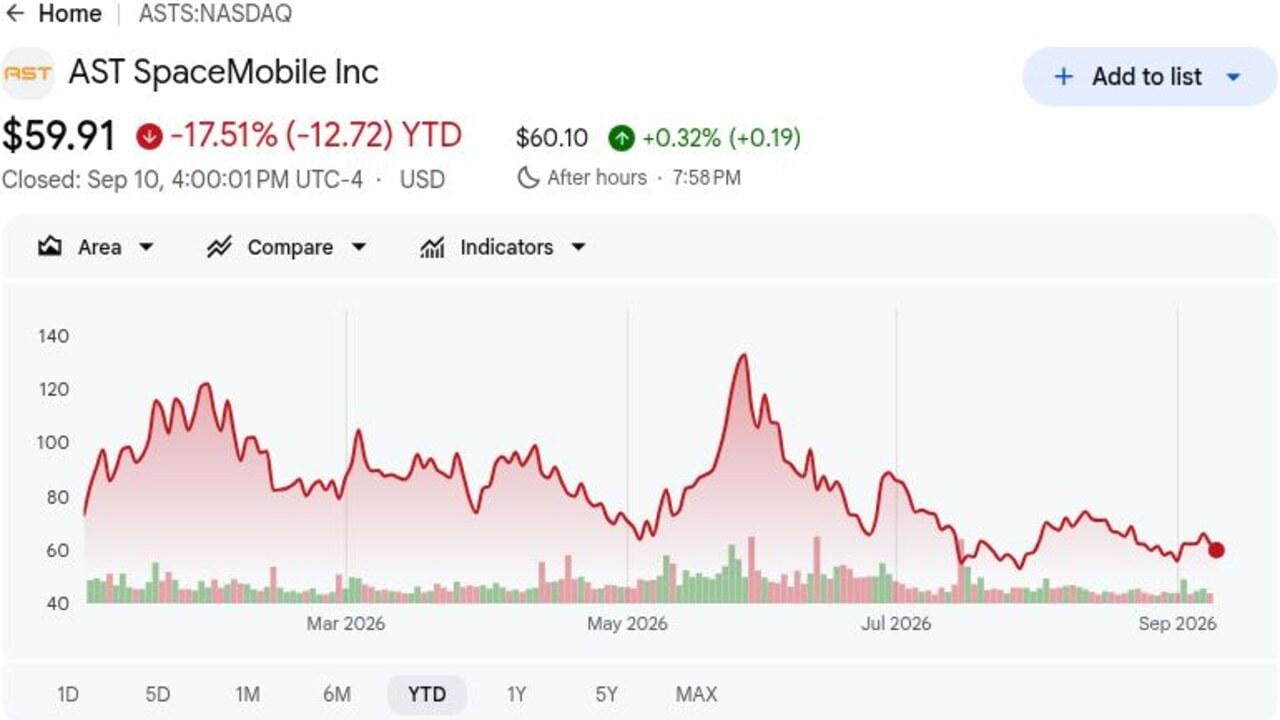
- ASTS fechou a $59,91 em 10 de setembro e permaneceu em queda de 17,51% no ano: As ações estavam mais de 55% abaixo da máxima de 52 semanas de $133,86, mostrando como marcos de satélite e preocupações de financiamento podem rapidamente reformular a avaliação.
- A receita do Q2 atingiu $31,5 milhões, comparado a $1,16 milhão: As vendas aumentaram mais de vinte vezes ano a ano através de entregas de gateway e marcos do governo americano, mas perderam o consenso FactSet de $34,5 milhões por cerca de $3,0 milhões.
- O backlog de receita contratada se expandiu para cerca de $1,3 bilhão: O total inclui compromissos de parceiros comerciais e mais de $125 milhões de prêmios incrementais do governo americano. Marcos de lançamento e cobertura determinarão quando esse backlog se converte em receita e caixa.
- A liquidez pro forma excedeu $3,7 bilhões após financiamento: A AST SpaceMobile captou $1,15 bilhão através de notas conversíveis, estendendo a pista para satélites, gateways e lançamentos. O financiamento reduz a pressão de liquidez de curto prazo, mas adiciona risco de diluição.
- Cobertura contínua de mercados selecionados requer aproximadamente 45 a 60 satélites: A AST SpaceMobile relatou 13 satélites em órbita após implantações recentes. A cadência de fabricação e lançamento deve fechar essa lacuna antes que o serviço comercial mais amplo possa escalar.
O Que É a AST SpaceMobile (ASTS)?
A AST SpaceMobile é uma empresa de comunicações por satélite desenvolvendo a rede SpaceMobile, uma plataforma direto-para-dispositivo destinada a estender a banda larga celular além das torres terrestres. Seus grandes satélites BlueBird se comunicam com smartphones comuns usando espectro móvel fornecido através de parceiros operadores. A receita atualmente vem de equipamentos de gateway e marcos de contratos governamentais, enquanto o modelo de longo prazo depende de compartilhar economias de serviço com operadores de rede móvel. A plataforma visa casos de uso rural, marítimo, aviação, resposta a emergências e defesa sem pedir aos consumidores para substituir seus telefones.
A estratégia de longo prazo combina produção de satélite verticalmente integrada com distribuição liderada por operadores. A AST SpaceMobile trabalha com quase 60 operadores de rede móvel representando mais de 3 bilhões de assinantes, com relacionamentos incluindo AT&T, Verizon, Vodafone e grupo stc. O acordo comercial da Vodafone se estende até 2034, e o acordo da stc inclui um compromisso de pré-pagamento de $175 milhões. SpaceX e Blue Origin fornecem capacidade de lançamento mesmo enquanto a Starlink compete no serviço direto-para-dispositivo, tornando a diversidade de fabricação, acesso a lançamentos e integração de parceiros central para a expansão da empresa.
Leia Mais: Top Ações Espaciais para Comprar Antes do IPO da SpaceX
Visão Geral dos Resultados Q2 2026 da AST SpaceMobile (ASTS): Crescimento de Receita, Backlog e Gastos de Implantação
A AST SpaceMobile relatou receita do Q2 de $31,5 milhões versus o consenso FactSet de $34,5 milhões, comparado a $1,16 milhão no ano anterior, enquanto a perda GAAP por ação de $0,77 foi maior que os aproximadamente $0,32 esperados. A perda líquida atingiu $230,9 milhões e as despesas operacionais subiram para $329,1 milhões, em parte devido a uma perda de conversão involuntária de $125,9 milhões. O backlog se expandiu para cerca de $1,3 bilhão, a liquidez excedeu $3,7 bilhões e a administração manteve a orientação de receita de 2026 de $150 milhões a $200 milhões, deixando a execução do segundo semestre como a principal tensão.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso FactSet $34,5M |
$31,5M |
Perdeu. Cerca de $3,0M abaixo do consenso; aumentou de $1,16M no ano. |
|
Perda diluída GAAP Q2 por ação |
Consenso de perda $0,32 |
Perda $0,77 |
Perdeu. Perda foi $0,45 maior que o esperado. |
|
Perda líquida GAAP Q2 |
Perda $99,4M no Q2 2025 |
Perda $230,9M |
Ampliou. Perda aumentou em $131,5M no ano. |
|
Despesas operacionais Q2 |
$164,1M no Q1 2026 |
$329,1M |
Maior. Incluiu uma perda de conversão involuntária de $125,9M. |
|
Backlog de receita contratada |
Mais de $1,2B anteriormente |
Cerca de $1,3B |
Expandiu. Inclui compromissos comerciais e prêmios governamentais. |
|
Prêmios incrementais do governo americano |
— |
Mais de $125M |
Adicionado. Trabalho governamental ampliou visibilidade pré-comercial. |
|
Liquidez pro forma |
— |
Mais de $3,7B |
Fortaleceu. Financiamento estendeu a pista para construção da constelação. |
|
Perspectiva de receita 2026 |
Orientação anterior $150M–$200M |
$150M–$200M |
Mantido. O ponto médio de $175M requer um segundo semestre fortemente ponderado. |
- A receita aumentou de $1,16 milhão para $31,5 milhões: Entregas de gateway e marcos governamentais impulsionaram o crescimento, embora a receita ainda tenha perdido o consenso por $3,0 milhões. É necessário um tempo de entrega mais consistente para uma base de vendas mais estável.
- A perda de $0,77 por ação foi $0,45 maior que o esperado: A perda líquida subiu para $230,9 milhões de $99,4 milhões no ano anterior. Custos de produção de satélite, engenharia e financiamento ainda superam o rápido crescimento da receita.
- O backlog atingiu $1,3 bilhão, incluindo mais de $125 milhões de prêmios governamentais: Compromissos comerciais e do setor público diversificam a receita futura. Seu valor depende de implantação, conclusão de marcos e cobrança de caixa.
- As despesas operacionais dobraram sequencialmente para $329,1 milhões: O total incluiu uma perda de conversão involuntária de $125,9 milhões. Mesmo excluindo esse item, fabricação de satélite e investimento em rede mantêm a alavancagem operacional limitada.
- A perspectiva anual de $150 milhões a $200 milhões foi mantida: O ponto médio de $175 milhões se compara com $46,2 milhões de receita do primeiro semestre. Entregas de gateway, trabalho governamental e progresso de lançamento devem acelerar no segundo semestre.
Perspectiva de Investimento 2026 da AST SpaceMobile (ASTS): Caso Otimista $120 vs. Caso Pessimista $40
O teste central é se a implantação do BlueBird pode transformar o alcance de operadores e $1,3 bilhão de backlog em receita de serviço recorrente antes que perdas e financiamento diluam a oportunidade.
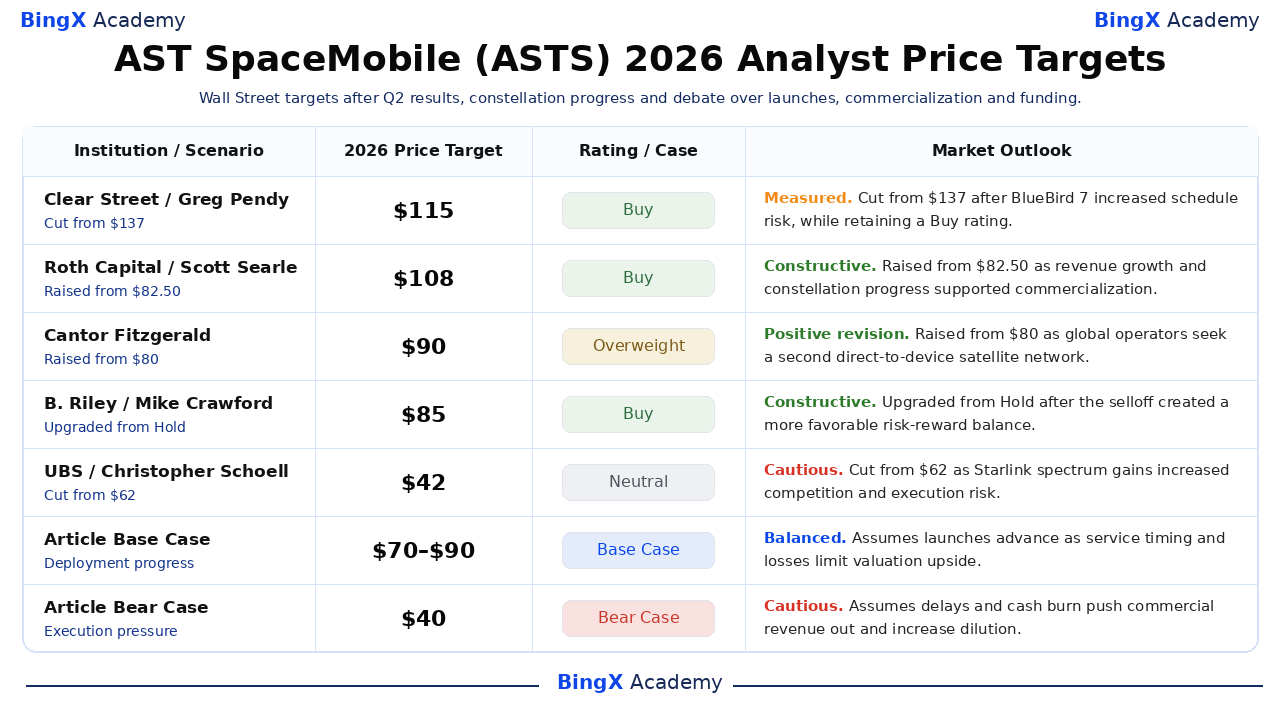
Metas de preço de analistas 2026 da AST SpaceMobile (ASTS) e cenários de artigo. Metas de terceiros são pontos de referência, não promessas de preço. Atualizado em 11 de setembro de 2026.
O Caso Otimista: Implantação Mais Rápida de Satélites Empurra ASTS Para $120
O Caso Otimista assume que os lançamentos permanecem frequentes, os satélites operam conforme planejado e os testes de operadores progridem para serviço pago. O backlog acima de $1,3 bilhão começa a converter, prêmios governamentais se expandem e a rede se aproxima dos 45 a 60 satélites necessários para cobertura contínua em mercados selecionados.
Um movimento em direção a $120 exigiria receita de 2026 próxima ou acima do teto de orientação de $200 milhões, ativação de serviço com AT&T, Verizon ou Vodafone, e um caminho claro de $3,7 bilhões de liquidez para uma constelação comercialmente útil. Estimativas de receita mais altas e menor uso de caixa por satélite fortaleceriam o caso.
O Caso Base: Implantação Estável de Satélites Mantém ASTS Entre $70 e $90
O Caso Base assume que a produção e lançamentos do BlueBird avançam, receita de gateway e governo apoia a perspectiva anual, e operadores móveis continuam o trabalho de integração. A ativação comercial permanece irregular, enquanto a perda trimestral de $230,9 milhões impede que o backlog de $1,3 bilhão se traduza rapidamente em ganhos.
ASTS poderia negociar principalmente entre $70 e $90 sob essas condições. Receita dentro da faixa de $150 milhões a $200 milhões, comissionamento bem-sucedido de satélites e backlog estável apoiariam a faixa. Grandes atrasos de lançamento ou orientação abaixo de $150 milhões enfraqueceriam o limite superior.
O Caso Pessimista: Atrasos de Lançamento e Diluição Puxam ASTS Para $40
O Caso Pessimista assume falhas de lançamento ou satélite atrasam cobertura contínua, desacelerando ativação de operadores e reconhecimento de receita. Os custos permanecem elevados à medida que a fabricação continua, enquanto financiamento conversível ou de ações adicional adiciona diluição.
Um movimento em direção a $40 se tornaria mais provável se a receita do segundo semestre ficasse bem aquém dos $103,8 milhões necessários para atingir o piso de orientação anual, a implantação de satélites perdesse o plano de cobertura ou reguladores atrasassem acesso ao espectro. Competição mais forte da Starlink poderia adicionar pressão adicional antes que a AST atinja fluxo de caixa positivo.
Previsões de Preço da Ação ASTS para 2026 Por Analistas de Wall Street
Essas cinco ações datadas abrangem $42 a $115 e refletem suposições drasticamente diferentes sobre cadência de lançamento, demanda de operadores, competição e financiamento. São pontos de referência de terceiros em vez de uma única previsão de consenso. As linhas finais Base e Pessimista são cenários editoriais da Academia BingX e são rotuladas separadamente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Clear Street / Greg Pendy |
$115 |
Compra |
Medida. 20 de abril: cortou de $137 após BlueBird 7 aumentar risco de cronograma, mantendo Compra. |
|
Roth Capital / Scott Searle |
$108 |
Compra |
Construtiva. 3 de março: elevou de $82,50 à medida que crescimento de receita e progresso da constelação apoiaram comercialização. |
|
Cantor Fitzgerald / Colin Canfield |
$90 |
Sobrepeso |
Revisão positiva. 11 de agosto: elevou de $80 à medida que operadores globais buscam uma segunda rede de satélite direto-para-dispositivo. |
|
B. Riley / Mike Crawford |
$85 |
Compra |
Construtiva. 17 de julho: promoveu de Manter após a queda criar risco-retorno mais favorável. |
|
UBS / Christopher Schoell |
$42 |
Neutro |
Cauteloso. 9 de setembro: cortou de $62 à medida que ganhos de espectro da Starlink aumentaram competição e risco de execução. |
|
Caso Base do Artigo |
$70–$90 |
Caso Base |
Equilibrado. Assume que lançamentos avançam enquanto timing de serviço e perdas limitam alta de avaliação. |
|
Caso Pessimista do Artigo |
$40 |
Caso Pessimista |
Cauteloso. Assume que atrasos e queima de caixa empurram receita comercial para fora e aumentam diluição. |
Como Negociar Ações da AST SpaceMobile (ASTS) na BingX
Negocie a perspectiva de implantação do BlueBird, ativação de operadores e conversão de backlog da AST SpaceMobile usando BingX TradFi e ferramentas BingX AI. Como ASTS pode reagir bruscamente a resultados de lançamento, decisões regulatórias e atualizações de financiamento, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
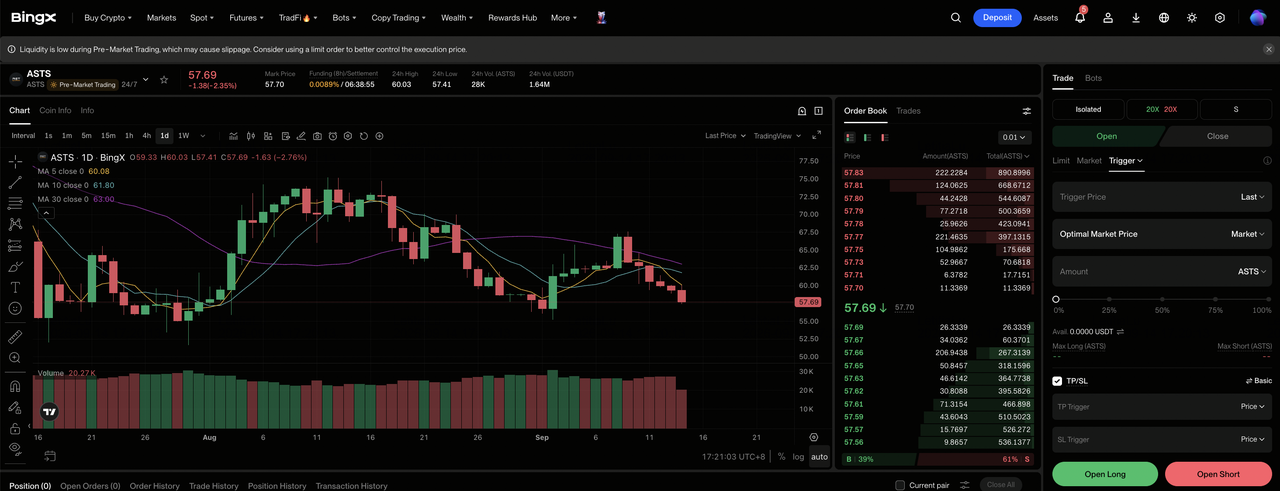
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione AST SpaceMobile (ASTS). Procure e selecione o contrato de futuros perpétuos ASTS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se os lançamentos permanecerem no cronograma, o backlog convertar e os operadores ativarem o serviço. Selecione Abrir Short se atrasos, queima de caixa ou competição enfraquecerem a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada com base em sua tolerância ao risco. ASTS negociou mais de 55% abaixo de sua máxima de 52 semanas de $133,86, mostrando por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. ASTS pode reagir rapidamente a lançamentos, comissionamento de satélites, acordos de operadoras, aprovações de espectro, orientação e financiamento.
Top 5 Riscos a Observar para Investidores da AST SpaceMobile em 2026
A avaliação da AST SpaceMobile depende de marcos de implantação, comercialização e financiamento que podem mudar o timing e valor do fluxo de caixa futuro.
- Falhas de lançamento ou implantação podem atrasar cobertura: A rede tinha 13 satélites em órbita e precisa de aproximadamente 45 a 60 para cobertura contínua em mercados selecionados. Um satélite com falha atrasaria receita e adicionaria custos de substituição.
- O backlog de $1,3 bilhão pode converter lentamente: A receita depende de gateways, implantação de satélites, aprovações regulatórias e aceitação do cliente. Atrasos poderiam empurrar receita e recebimentos de caixa para períodos posteriores.
- Uma perda trimestral de $230,9 milhões mantém alto o risco de diluição: Mais de $3,7 bilhões de liquidez pro forma apoia expansão, mas a captação de notas conversíveis de $1,15 bilhão mostra que financiamento externo permanece importante. Mais títulos poderiam diluir ganhos futuros por ação.
- Aprovações de espectro podem desacelerar expansão de mercado: Quase 60 relacionamentos de operadores abrangem múltiplas jurisdições com diferentes regras de telecomunicações. Atrasos em mercados importantes poderiam reduzir a base de assinantes alcançável e enfraquecer a economia de parceiros.
- Starlink poderia pressionar adoção e preços: A SpaceX opera uma constelação muito maior e fortaleceu sua posição de espectro. Implantação mais rápida ou acordos de operadoras mais fortes poderiam reduzir a participação de mercado da AST e pressionar a economia de serviços.
Considerações Finais: Você Deveria Investir na AST SpaceMobile em 2026?
A AST SpaceMobile passou de um conceito puramente técnico. A receita do Q2 atingiu $31,5 milhões, o backlog cresceu para cerca de $1,3 bilhão e relacionamentos de operadores cobrem mais de 3 bilhões de assinantes. Esses números estabelecem demanda e distribuição, embora a perda líquida de $230,9 milhões e o requisito restante de satélites mostrem quanto execução ainda está pela frente.
O Caso Otimista requer lançamentos e ativação de operadores para transformar backlog em receita recorrente, apoiando $120. O Caso Pessimista reflete atrasos de cronograma, competição e pressão de financiamento que poderiam puxar ASTS para $40. Traders conservadores podem esperar por receita no piso de orientação anual, comissionamento bem-sucedido de BlueBirds adicionais e timing mais claro de serviço comercial.
Lembrete de Risco: Trading e investimento em ações como ASTS envolve alto risco de perda de capital. Falhas de lançamento, defeitos de satélite, atrasos de espectro, queima de caixa, diluição, competição e trading alavancado podem produzir perdas rápidas. Realize pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações Espaciais para Comprar Antes do IPO da SpaceX
- Top Ações de Defesa para Comprar em 2026: Principais, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Previsão de Preço SpaceX (SPCX) 2026: Fusão de IA $227 Street-High ou Bolha de Avaliação de Trilhão de Dólares?
- Previsão de Preço Rocket Lab (RKLB) 2026: Pode Novo Foguete e Crescimento de Defesa Empurrar RKLB Para $150?
- Perspectiva de Ações Firefly Aerospace 2026: Podem Veículos de Lançamento, Serviços de Naves Espaciais Impulsionar FLY para $45+?
- Previsão de Preço Lockheed Martin (LMT) 2026: Pode Backlog Recorde Empurrar LMT Para $700?
