
A ASML Holding (ASML) fornece os sistemas de litografia que permitem aos fabricantes de chips imprimir circuitos cada vez mais complexos. As ferramentas de ultravioleta extremo (EUV) suportam a produção avançada de lógica e memória, enquanto as atualizações da base instalada e os serviços melhoram a produtividade após a entrega. O investimento em fabricação relacionado à IA está expandindo a demanda, mas a construção de equipamentos complexos, a aceitação do cliente e o licenciamento de exportação determinam quanto dessa demanda se torna vendas lucrativas no curto prazo.
O último trimestre mostrou uma produção de sistemas mais forte e melhores métricas da base instalada. As vendas líquidas da ASML no Q3 atingiram €11,662B (US$13,06B), as vendas da base instalada foram €3,289B (US$3,68B) e a margem bruta subiu para 57,5%. A gestão também afirmou que o fornecimento planejado para 2027 e 2028 não atenderia completamente às previsões dos clientes. A questão restante é se a ASML pode expandir as entregas sem enfraquecer as margens ou empurrar muita demanda para anos posteriores.
A previsão do preço das ações da ASML para 2026 agora se concentra em duas visões concorrentes:
- O cenário de capacidade EUV: A forte demanda por chips avançados, o crescimento das entregas no Q4 e uma maior produtividade das ferramentas podem sustentar o crescimento das vendas e margens à medida que a empresa expande o fornecimento.
- O cenário de execução e avaliação: Lacunas de capacidade, controles de exportação ou um ciclo de investimento em IA mais fraco poderiam deixar os resultados abaixo das expectativas após um forte avanço no preço das ações.
Este guia analisa a previsão das ações da ASML, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no comunicado do Q3 da ASML de 14 de outubro e dados de mercado até 19 de outubro, além de como negociar futuros de ações da ASML na BingX TradFi com garantia em USDT.
Top 5 Coisas que os Investidores da ASML Holding Precisam Saber em Outubro de 2026
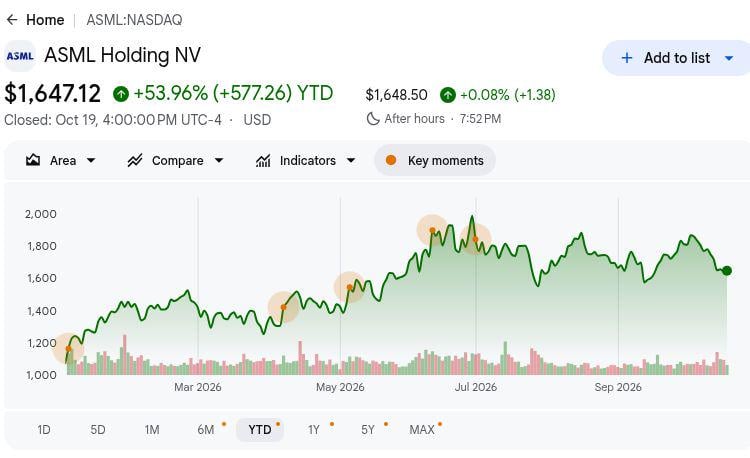
- A ASML fechou a US$1.647,12 em 19 de outubro, alta de 53,96% no acumulado do ano: O preço de referência do Google Finance ainda ficou abaixo da máxima de 52 semanas de US$1.999,96. Após uma forte valorização, um retorno a essa máxima requer ferramentas entregues, não interesse de longo prazo dos clientes.
- As vendas do Q3 cresceram 55% para €11,662B (US$13,06B): O resultado foi 25% acima dos €9,326B (US$10,44B) do trimestre anterior, embora tenha ficado cerca de €0,19B (US$0,21B) abaixo da estimativa LSEG de €11,85B (US$13,27B). O crescimento e a pequena discrepância devem ser testados em relação às remessas.
- A receita da base instalada atingiu €3,289B (US$3,68B): As vendas de serviços e opções de campo subiram de €2,762B (US$3,09B) no Q2, impulsionadas por atualizações de produtividade. Máquinas existentes geraram receita de atualização que ajudou a elevar a margem bruta trimestral para 57,5%, amortecendo o timing de remessa.
- A orientação para o Q4 prevê vendas entre €14,2B e €15,2B (US$15,90B–US$17,02B): Seu ponto médio de €14,7B (US$16,46B) está cerca de 26% acima do Q3. A ASML também elevou o limite inferior de sua perspectiva anual para €44B (US$49,26B). Esse cronograma de entrega, ainda não receita reconhecida, testa o cenário otimista.
- A iniciativa de fotomáscara da TSMC visa mais de 40% de melhoria de produtividade: Em sua apresentação de outubro, a ASML descreveu uma iniciativa conjunta de EUV High-NA em direção a máscaras de 12 polegadas para exposição de máscara dupla e relatou separadamente a entrega do sistema de metrologia YieldStar 550. A iniciativa de máscara ainda precisa de implementação pelo cliente antes de se tornar receita.
O Que é a ASML Holding (ASML)?
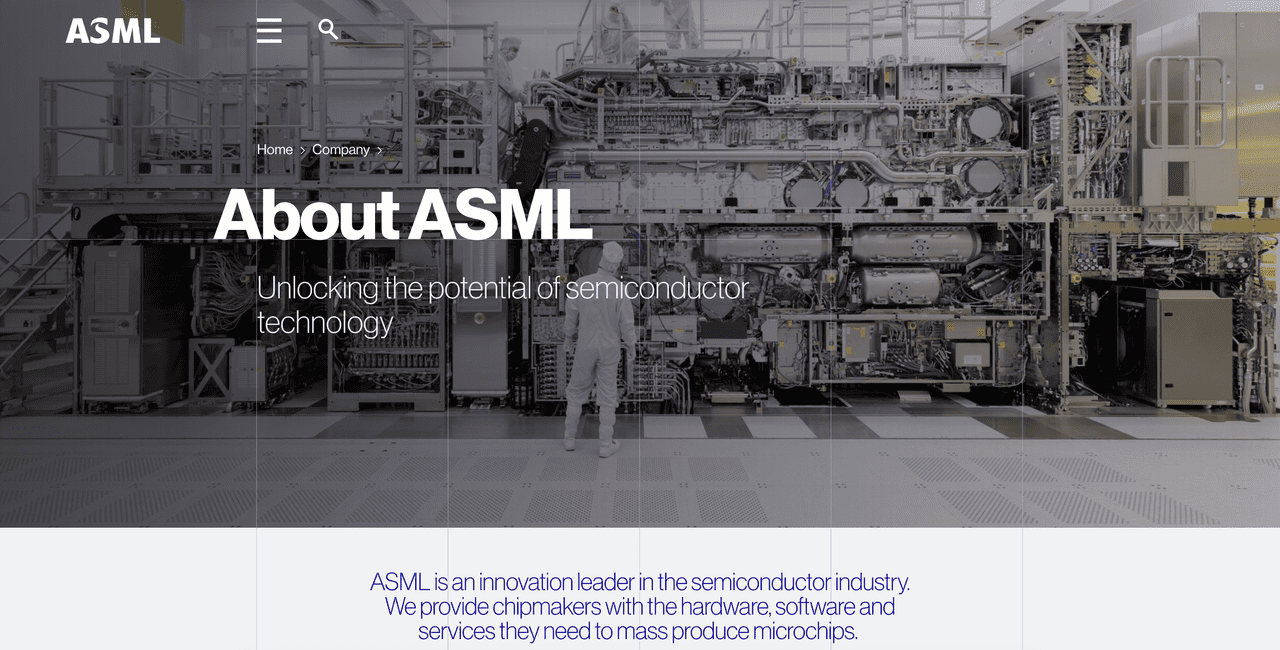
A ASML Holding é uma empresa holandesa de equipamentos para semicondutores que desenvolve sistemas de litografia usados na fabricação de chips avançados. Suas máquinas de ultravioleta extremo (EUV) são essenciais para a produção de processadores de ponta, enquanto os sistemas de ultravioleta profundo (DUV) suportam uma gama mais ampla de processos de fabricação de semicondutores. A ASML também fornece equipamentos de metrologia, software de litografia computacional e serviços que melhoram a precisão e a produtividade da fabricação de chips. Seu negócio está intimamente ligado ao hardware de IA, produção avançada de semicondutores e ciclos globais de investimento em chips.
A ASML fornece para os principais fabricantes de semicondutores, incluindo TSMC, Samsung Electronics, Intel, SK hynix e Micron. Seu roteiro tecnológico foca em EUV High-NA, metrologia avançada e maior capacidade de fabricação. Em outubro de 2026, a ASML delineou uma iniciativa com a TSMC visando mais de 40% de melhoria de produtividade na exposição de máscara dupla usando fotomáscaras de 12 polegadas. Também entregou o sistema de metrologia YieldStar 550 e está avaliando capacidade além de sua expansão de 30% planejada até 2028 para atender à crescente demanda dos clientes.
Resultados do Q3 2026 da ASML Holding (ASML): Margens Fortes e Orientação Elevada Compensam Receita Abaixo do Esperado
A ASML reportou vendas líquidas no Q3 2026 de €11,662B (US$13,06B), alta de 55% em relação ao ano anterior, mas abaixo da estimativa de consenso de €11,85B (US$13,27B). A margem bruta melhorou para 57,5%, sustentada por €3,289B (US$3,68B) em vendas da base instalada, enquanto o LPA básico atingiu €12,95 (US$14,50). A gestão elevou a perspectiva de receita para o ano inteiro para €44B a €45B (US$49,26B a US$50,38B), com remessas mais fortes no Q4 e a aceitação pelo cliente agora sendo centrais para a perspectiva de crescimento.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Vendas líquidas totais Q3 |
LSEG €11,85B (US$13,27B) |
€11,662B (US$13,06B) |
Abaixo. €0,19B (US$0,21B) abaixo do consenso; alta de 55% em relação ao ano anterior. |
|
Lucro líquido Q3 |
Q2 €2,918B (US$3,27B) |
€4,960B (US$5,55B) |
Superior. Alta de 70% sequencial. |
|
LPA básico Q3 |
Q2 €7,59 (US$8,50) |
€12,95 (US$14,50) |
Superior. Alta de €5,36 (US$6,00). |
|
Vendas da base instalada Q3 |
Q2 €2,762B (US$3,09B) |
€3,289B (US$3,68B) |
Crescimento. Alta de 19% sequencial. |
|
Margem bruta Q3 |
Q2 54,0% |
57,50% |
Superior. Alta de 3,5 pontos percentuais. |
|
Novos sistemas vendidos Q3 |
Q2 86 |
113 |
Crescimento. 27 sistemas a mais. |
|
Perspectiva de vendas Q4 |
Q3 €11,662B (US$13,06B) |
€14,2B–€15,2B (US$15,90B–US$17,02B) |
Superior. Ponto médio 26% acima sequencialmente. |
|
Perspectiva de vendas FY2026 |
Anterior €43B–€45B (US$48,14B–US$50,38B) |
€44B–€45B (US$49,26B–US$50,38B) |
Elevada. Limite inferior aumentado em €1B (US$1,12B). |
- As vendas do Q3 subiram 55% em relação ao ano anterior, mas ficaram abaixo de uma estimativa: O resultado de €11,662B (US$13,06B) se compara com €7,516B (US$8,41B) um ano antes e €11,85B (US$13,27B) na previsão LSEG. Uma mudança de remessa pode alterar as estimativas trimestrais sem encerrar a demanda.
- O volume de novos sistemas aumentou de 86 para 113: A ASML vendeu 27 sistemas de litografia novos a mais do que no Q2, e as vendas de sistemas avançaram para cerca de €8,4B (US$9,40B) de €6,6B (US$7,39B). O maior throughput torna a aceitação pelo cliente no Q4 mais consequente.
- As vendas da base instalada subiram 19% sequencialmente: O resultado de €3,289B (US$3,68B) seguiu €2,762B (US$3,09B) no Q2, com a gestão citando demanda por atualizações de produtividade acima de seu plano. Essas atualizações podem aumentar a produção das ferramentas existentes dos clientes antes que uma nova fábrica receba máquinas adicionais; elas também ajudaram a elevar a margem bruta trimestral acima do nível anterior de 54,0%.
- A margem bruta expandiu 3,5 pontos percentuais: O Q3 atingiu 57,5% versus 54,0% no Q2, enquanto o lucro líquido aumentou para €4,960B (US$5,55B) de €2,918B (US$3,27B). O LPA básico atingiu €12,95 (US$14,50). Essa margem sustenta a avaliação se o mix de atualizações e a economia de sistemas persistirem em escala.
- A orientação para 2026 subiu enquanto o fornecimento planejado para 2028 ainda fica abaixo das previsões: As vendas anuais agora são esperadas em €44B–€45B (US$49,26B–US$50,38B), versus uma faixa anterior de €43B–€45B (US$48,14B–US$50,38B). A ASML está investigando a produção de 2028 além de uma expansão de 30% comunicada anteriormente. O interesse dos clientes em pedidos para 2029–30 não é receita contabilizada.
Perspectiva de Investimento 2026 da ASML Holding (ASML): Cenário Otimista de US$2.500 vs. Cenário Pessimista de US$1.250
A perspectiva de 2026 da ASML depende de converter a forte demanda por EUV, atualizações da base instalada e expansão futura de capacidade em crescimento sustentado de lucros. Entregas maiores de sistemas e melhoria de produtividade sustentam o lado positivo, enquanto restrições de fabricação, ciclos de gastos dos clientes e um ganho de 53,96% no preço das ações no acumulado do ano tornam a execução e a avaliação considerações importantes.
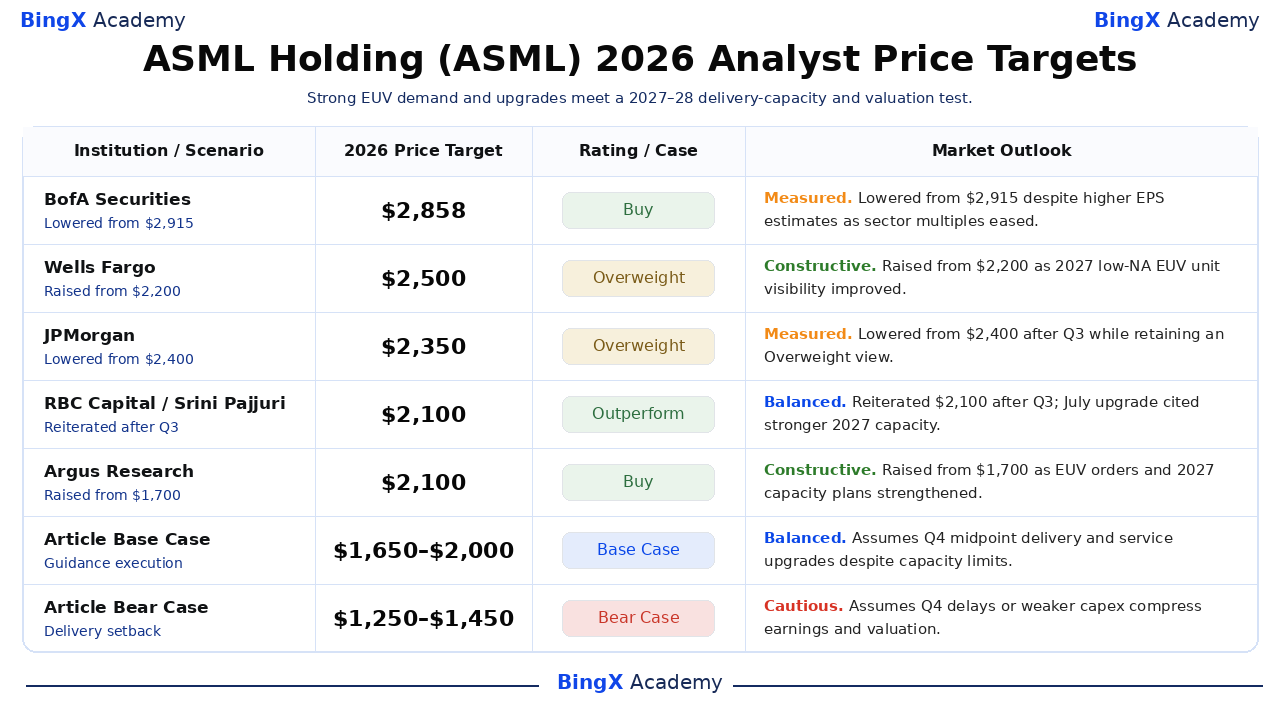
O Cenário Otimista: Forte Demanda por EUV Empurra a ASML em Direção a US$2.250–US$2.500
O Cenário Otimista assume que a receita do Q4 se aproxima do teto de orientação de €15,2B (US$17,02B), com a margem bruta mantendo-se próxima de 57%. Atualizações fortes da base instalada e melhorias de produtividade do EUV High-NA poderiam suportar maior produção de sistemas, enquanto a capacidade de fabricação adicional para 2028 ajuda a converter a demanda dos clientes em entregas futuras.
Um movimento em direção a US$2.250–US$2.500 exigiria que a ASML superasse sua máxima de 52 semanas de US$1.999,96, executasse as remessas do Q4 e demonstrasse uma conversão mais forte de pedidos para 2027–28. A confirmação de expansão de capacidade e margens sustentadas forneceria suporte adicional para uma avaliação mais elevada.
O Cenário Base: Crescimento Estável de Equipamentos Mantém a ASML entre US$1.650 e US$2.000
O Cenário Base assume que a receita do Q4 atinge aproximadamente o ponto médio da orientação de €14,7B (US$16,46B), mantendo as vendas anuais dentro da faixa de €44B a €45B (US$49,26B a US$50,38B). As atualizações da base instalada sustentam as margens, enquanto as restrições de capacidade e os cronogramas de produção dos clientes gradualmente transferem algumas entregas de equipamentos para períodos posteriores.
A ASML poderia negociar entre US$1.650 e US$2.000 se a receita do Q4 atender à orientação, a margem bruta permanecer próxima de 57% e os acréscimos de capacidade planejados avançarem. Pedidos mais fortes poderiam elevar as ações acima da faixa, enquanto atrasos nas remessas ou orientação mais fraca aumentariam a pressão de queda.
O Cenário Pessimista: Atrasos nas Entregas Puxam a ASML em Direção a US$1.250–US$1.450
O Cenário Pessimista assume que os clientes adiam o investimento em capacidade de semicondutores ou que a ASML fica aquém de seu ambicioso cronograma de entrega do Q4. Receita abaixo do piso de orientação de €14,2B (US$15,90B), margens mais fracas ou adoção mais lenta do EUV High-NA poderiam limitar o crescimento dos lucros. Restrições de exportação e atrasos na aceitação de equipamentos adicionariam pressão.
Um movimento em direção a US$1.250–US$1.450 se tornaria mais provável se os resultados do Q4 ficassem abaixo da orientação, as entregas de equipamentos de 2027 enfraquecerem ou os clientes cancelarem em vez de adiar os pedidos. Após a forte valorização da ASML no acumulado do ano, expectativas de lucros mais baixas também poderiam desencadear uma correção significativa de avaliação.
Previsões do Preço das Ações da ASML para 2026 pelos Analistas de Wall Street
Estes são alvos institucionais datados para as ações da ASML listadas nos EUA, não promessas de um preço de fim de ano. As ações do Wells Fargo e da Argus seguiram o Q2, enquanto as reduções do BofA e do JPMorgan e a reiteração do RBC refletiram a atualização de outubro. A dispersão de US$2.100–US$2.858 reflete a incerteza de avaliação; as duas últimas linhas são cenários editoriais.
|
Instituição / Cenário |
Alvo de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
BofA Securities |
US$2.858 |
Compra |
Moderado. 15 de outubro: Reduzido de US$2.915 apesar de previsões de LPA mais altas devido à contração dos múltiplos de avaliação do setor. |
|
Wells Fargo |
US$2.500 |
Sobreponderado |
Construtivo. 16 de julho: Elevado de US$2.200 após resultados mais fortes, citando potencial para mais de 90 unidades de EUV low-NA em 2027. |
|
JPMorgan |
US$2.350 |
Sobreponderado |
Moderado. 15 de outubro: Reduzido de US$2.400 mantendo a classificação Sobreponderado após a atualização do trimestre de outubro. |
|
RBC Capital |
US$2.100 |
Superar |
Equilibrado. 14 de outubro: Reiterado US$2.100 após a atualização do Q3; o upgrade de julho refletiu expectativas mais altas de capacidade low-NA para 2027. |
|
Argus Research |
US$2.100 |
Compra |
Construtivo. 15 de julho: Elevado de US$1.700 após o Q2, destacando fortes pedidos de EUV e adições de capacidade para 2027. |
|
Cenário Base do Artigo |
US$1.650–US$2.000 |
Cenário Base |
Equilibrado. Assume entrega no ponto médio do Q4 e atualizações de serviços apesar das limitações de capacidade. |
|
Cenário Pessimista do Artigo |
US$1.250–US$1.450 |
Cenário Pessimista |
Cauteloso. Assume atrasos no Q4 ou capex mais fraco comprimindo lucros e avaliação. |
Como Negociar Ações da ASML Holding (ASML) na BingX
Negocie a demanda por EUV da ASML Holding e a perspectiva de capacidade de entrega usando as ferramentas BingX TradFi e BingX AI. Como a ASML pode reagir rapidamente a entregas de sistemas, margens brutas e planos de gastos dos fabricantes de chips, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
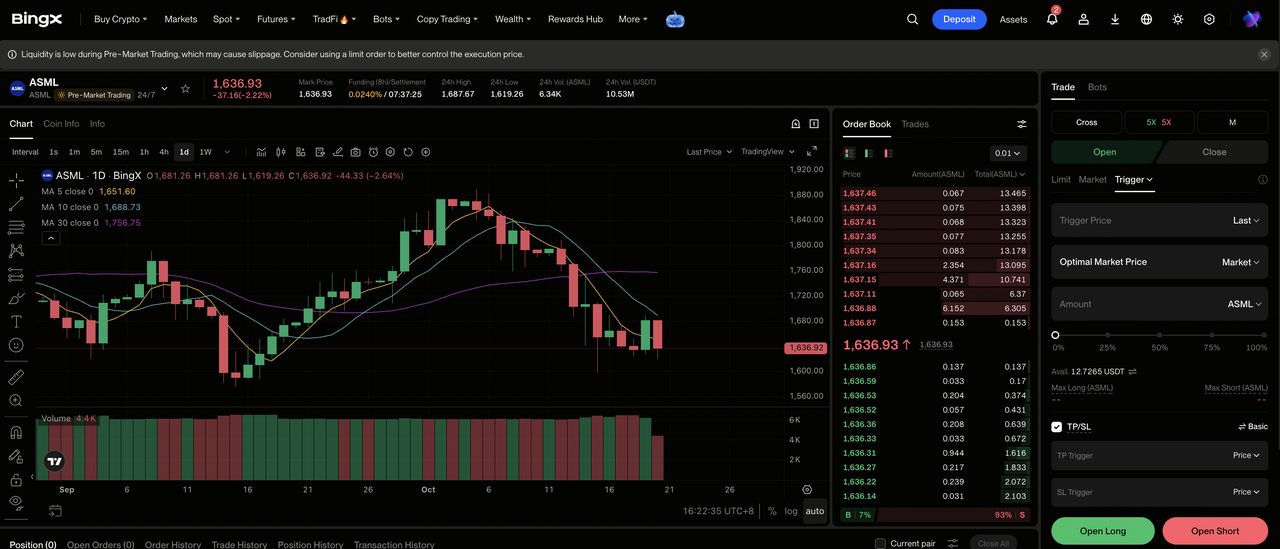
Passo 1: Acesse o BingX TradFi. Cadastre-se e navegue até a seção especializada de TradFi no painel da exchange BingX.
Passo 2: Selecione ASML Holding (ASML). Pesquise e selecione o contrato de futuros perpétuos ASML-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera que as entregas do Q4 e os planos de capacidade EUV fortaleçam os lucros. Selecione Abrir Short se você espera adiamentos de clientes ou uma falha na orientação do Q4.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha entre Margem Isolada ou Cruzada com base em sua tolerância ao risco. O ganho de 53,96% da ASML no acumulado do ano torna a alavancagem conservadora e o dimensionamento claro de posição importantes em torno dos resultados.
Passo 5: Execute protocolos rígidos de risco. Defina os níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na operação. A ASML pode reagir rapidamente a novos dados de entrega de sistemas, compromissos de capacidade, regras de exportação e grandes planos de gastos dos fabricantes de chips.
Top 5 Riscos para os Investidores da ASML Holding em 2026
A demanda de longo prazo pode se converter em lucros mais tarde ou com margem menor do que o esperado, enquanto as regras de exportação e a avaliação podem amplificar a mudança no valor por ação.
- Gargalos de capacidade podem adiar vendas reconhecidas: A gestão afirma que o fornecimento planejado para 2027 e 2028 está aquém das previsões dos clientes. Construções mais longas de ferramentas podem adiar entregas e LPA de curto prazo apesar da demanda, reduzindo o valor da orientação de curto prazo.
- Os gastos com IA poderiam se tornar mais seletivos: Fundições e fabricantes de memória investem pesadamente com base em premissas sobre a demanda futura de chips de IA. Se os compromissos de capital desacelerarem, o interesse em pedidos para 2029–30 pode não se converter em pedidos, enfraquecendo a visibilidade do backlog e a avaliação.
- Controles de exportação podem reduzir o mercado endereçável: As vendas de equipamentos avançados para a China estão sujeitas a licenças e restrições mutáveis. Licenciamentos mais rígidos podem reduzir o volume e alterar o mix enquanto a redistribuição leva tempo, deprimindo materialmente a alavancagem operacional.
- A economia do High-NA ainda requer adoção: A colaboração com a TSMC em fotomáscaras descreve uma meta de produtividade acima de 40% para uma etapa específica de máscara dupla, não uma implantação ampla garantida. A integração atrasada retardaria a utilização das ferramentas e a receita futura de opções de campo.
- Avaliação e câmbio podem amplificar decepções: A listagem nos EUA havia subido 53,96% no acumulado do ano em 19 de outubro. Margens mais fracas poderiam comprimir o múltiplo, enquanto variações cambiais alteram os lucros traduzidos em dólares para investidores americanos.
Considerações Finais: Vale a Pena Investir na ASML Holding em 2026?
A ASML entra no último trimestre com uma combinação rara: €11,662B (US$13,06B) em vendas no Q3, margem bruta de 57,5%, atualizações crescentes da base instalada e demanda dos clientes que a gestão afirma exceder o fornecimento atualmente planejado pelos próximos dois anos. O EUV fundamenta a expansão de lógica avançada e memória. A questão é quando as máquinas e atualizações podem ser entregues.
O cenário otimista de US$2.250–US$2.500 precisa de execução no limite superior do Q4 e capacidade adicional; o cenário pessimista de US$1.250–US$1.450 reflete contratempos na entrega ou na demanda. Nenhum deles é uma previsão garantida. Um investidor conservador pode acompanhar o volume de sistemas aceitos no Q4, a margem bruta e os planos firmes de capacidade para 2027–28 antes de atribuir um valor duradouro ao próximo ciclo de demanda.
Aviso de Risco: Negociar e investir em ações como a ASML envolve alto risco de perda de capital. Atrasos nas entregas, mudanças nos gastos dos fabricantes de chips, restrições de exportação e mudanças de avaliação podem mover as ações abruptamente. Realize pesquisa independente antes de alocar capital.
Leitura Relacionada
- Melhores Ações de Fabricação de Chips de IA para Comprar em 2026: TSMC, ASML e Fabricação Avançada de Chips
- Previsão do Preço da TSMC (TSM) para 2026: A Forte Demanda por IA Pode Elevar as Ações da TSM a US$527?
- Previsão do Preço da Intel (INTC) para 2026: A Demanda por CPU de IA Pode Empurrar a INTC em Direção a US$145?
- Previsão do Preço da Micron (MU) para 2026: A Demanda por Memória de IA Pode Empurrar a MU em Direção a US$2.100?
- Previsão do Preço das Ações da SK Hynix (SKHYNIX) para 2026: A Líder em Memória de IA SKHYNIX Pode Superar US$1.300?
- Previsão do Preço das Ações da Samsung para 2026: ₩480.000 de Alta no Mercado – Superciclo de Memória ou Armadilha de Crise de Greve?
