
A ASE Technology Holding é a maior provedora terceirizada de semicondutores de montagem e teste do mundo, oferecendo serviços de empacotamento avançado, teste de chips e fabricação eletrônica. Seu portfólio de empacotamento inclui flip-chip, fan-out, integração 2.5D e 3D, system-in-package e tecnologias de nível wafer usadas em aceleradores de IA, smartphones, eletrônicos automotivos e computação de alto desempenho. O ADR oferece aos investidores americanos exposição à cadeia de suprimentos de empacotamento de semicondutores de Taiwan, embora os resultados permaneçam sensíveis à concentração de clientes, ciclos de capacidade e conversão cambial.
O último trimestre mostrou como o empacotamento relacionado à IA está se tornando rapidamente uma parte maior do negócio. A receita do Q2 da ASE Technology alcançou NT$191,06 bilhões ($6,05 bilhões), alta de 27% ano a ano, enquanto a receita de empacotamento subiu 36,3% para NT$126,15 bilhões ($4,00 bilhões). O lucro líquido aumentou 180% para NT$21,85 bilhões ($692 milhões), apoiando um plano de gastos de capital mais alto para 2026 de $10,5 bilhões, enquanto a ASE expande a capacidade de empacotamento e teste avançados.
A previsão das ações ASX para 2026 agora se concentra em duas visões concorrentes:
- O caso de capacidade e utilização de empacotamento de IA: demanda de empacotamento avançado, maior utilização e implementação disciplinada de capital poderiam transformar a capacidade expandida da ASE em receita, margens e fluxo de caixa duráveis.
- O caso de ciclo de capacidade e execução: demanda final mais fraca, rampas de clientes mais lentas ou nova capacidade subutilizada poderiam atrasar a conversão de lucros esperada e pressionar retornos sobre investimento.
Este guia detalha a previsão das ações ASX, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado do Q2 2026 da ASE Technology de 30 de julho, materiais financeiros e dados de mercado até 18 de setembro, além de como negociar futuros de ações ASX na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da ASE Technology Devem Saber em Setembro de 2026
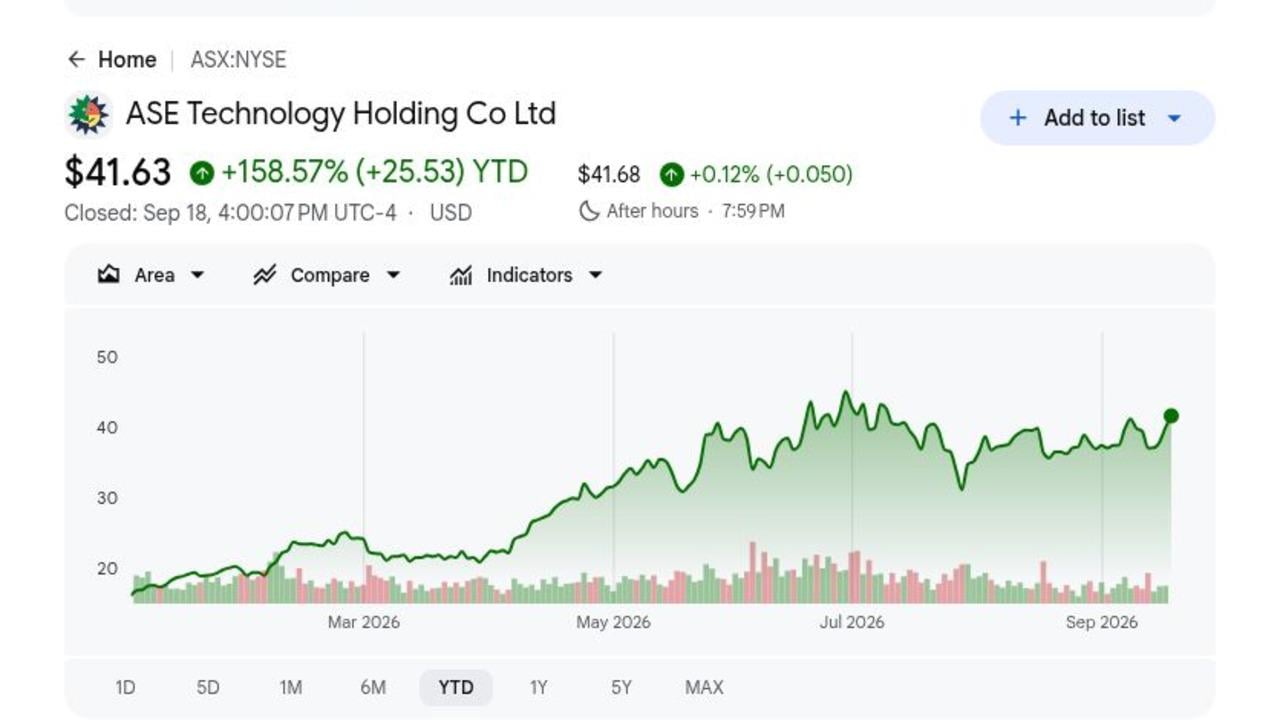
- ASX fechou a $41,59 em 18 de setembro após ganhar 158,57% no último ano: O rally reflete o rápido crescimento do empacotamento de IA e deixa menos espaço para erros de execução. Novos ganhos agora dependem da nova capacidade se converter em receita e lucros sustentados.
- A receita do Q2 alcançou NT$191,06 bilhões ($6,05 bilhões), alta de 27%: A receita de empacotamento subiu 36,3% para NT$126,15 bilhões ($4,00 bilhões), tornando a demanda avançada de semicondutores o principal motor de crescimento. O resultado fornece uma base sólida para a próxima atualização de lucros.
- O lucro líquido subiu 180% para NT$21,85 bilhões ($692 milhões): O LPA diluído de NT$4,50 ($0,29 por ADR) superou o consenso de $0,23 em $0,06. Os lucros mais fortes mostram que a maior demanda de empacotamento já está chegando ao resultado final.
- Os gastos de capital de 2026 aumentaram em $2,0 bilhões para $10,5 bilhões: O orçamento maior pode apoiar mais capacidade de empacotamento e teste de IA. Os retornos ainda dependem da utilização, demanda dos clientes e execução disciplinada à medida que a depreciação aumenta.
- A receita de empacotamento de ponta deve exceder $3,5 bilhões em 2026: A meta aumentou de $3,2 bilhões à medida que a demanda dos clientes se fortaleceu. Atingir ou superar essa perspectiva forneceria evidência mais clara de que a expansão de empacotamento de IA da ASE pode sustentar a reavaliação atual.
O Que É a ASE Technology (ASX)?
A ASE Technology Holding fornece serviços terceirizados de empacotamento, montagem e teste de semicondutores através das unidades operacionais ASE, SPIL e relacionadas. Ela recebe wafers fabricados de designers de chips e fundições, empacota dies individuais ou sistemas multi-chip, realiza sondagem de wafer e teste final, e fornece materiais de interconexão. Os clientes abrangem mercados de IA, data center, comunicações, consumidor, automotivo e industrial. Um negócio separado de fabricação eletrônica adiciona montagem de sistemas e serviços de cadeia de suprimentos, dando ao grupo fluxos de receita além do trabalho principal de OSAT.
A estratégia de longo prazo se concentra na capacidade de empacotamento e teste de ponta necessária para aceleradores de IA maiores e sistemas de memória de alta largura de banda. ASE e SPIL fazem parte da TSMC 3DFabric Alliance, apoiando empacotamento e teste backend em torno de plataformas avançadas como CoWoS, InFO e SoIC. A SPIL também é um grande fornecedor no ecossistema de chips de IA da NVIDIA, com capacidade expandindo para montagem e teste avançados. A administração elevou a receita esperada de empacotamento avançado de ponta para 2026 acima de $3,5 bilhões e aumentou os gastos de capital em $2,0 bilhões para $10,5 bilhões. Esses compromissos podem aprofundar relacionamentos com clientes, embora os retornos dependam da utilização e rendimento à medida que nova capacidade entra em produção.
Visão Geral dos Lucros Q2 2026 da ASE Technology (ASX): Progresso Operacional Encontra Intensidade de Capital
A ASE entregou receita do Q2 2026 de NT$191,06 bilhões ($6,05 bilhões), alta de 27% ano a ano, enquanto a receita de empacotamento subiu 36,3% para NT$126,15 bilhões ($4,00 bilhões). O LPA diluído alcançou NT$4,50 ($0,29 por ADR), acima do consenso de $0,23, e o lucro líquido aumentou 180% para NT$21,85 bilhões ($692 milhões). A administração também elevou os gastos de capital de 2026 para $10,5 bilhões, tornando a utilização e retornos sobre nova capacidade de IA o principal trade-off.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita líquida Q2 2026 |
Consenso NT$190,0B ($6,02B) |
NT$191,06B ($6,05B) |
Superou. alta de 27% aa. O resultado atualiza a base operacional. |
|
LPA diluído Q2 |
Consenso USD $0,23/ADR |
NT$4,50 ($0,29/ADR) |
Superou. em USD $0,06/ADR. O resultado atualiza a base operacional. |
|
Lucro líquido Q2 |
— |
NT$21,85B ($692M) |
Superou. Alta de 180% aa. O resultado atualiza a base operacional. |
|
Receita de empacotamento |
— |
NT$126,15B ($4,00B) |
Superou. Alta de 36,3% aa. O resultado atualiza a base operacional. |
|
Gastos de capital 2026 |
Anterior USD $8,5B |
USD $10,5B |
Elevado. em USD $2,0B. O resultado atualiza a base operacional. |
|
Empacotamento avançado 2026 |
Anterior USD $3,2B |
Acima de USD $3,5B |
Elevado. pela demanda de IA. O resultado atualiza a base operacional. |
- A receita líquida do Q2 alcançou NT$191,06 bilhões ($6,05 bilhões), alta de 27%: A receita superou o consenso de NT$190,0 bilhões e mostrou forte demanda nos negócios de empacotamento e teste da ASE. O resultado fornece uma base de receita mais alta entrando no segundo semestre.
- O LPA diluído alcançou NT$4,50 ($0,29 por ADR), superando o consenso em $0,06: A superação dos lucros mostra que receita mais forte está se traduzindo em lucro por ação. Melhoria contínua da margem determinará quanto da demanda adicional de IA chega ao resultado final.
- O lucro líquido subiu 180% para NT$21,85 bilhões ($692 milhões): O aumento acentuado fortaleceu o capital gerado internamente enquanto a ASE expande capacidade avançada. Crescimento sustentado dos lucros pode ajudar a compensar as demandas de caixa do plano de investimento maior.
- A receita de empacotamento aumentou 36,3% para NT$126,15 bilhões ($4,00 bilhões): A demanda avançada de semicondutores permaneceu o principal motor de crescimento. O crescimento contínuo do empacotamento de IA é central para manter o momentum atual de lucros.
- Os gastos de capital de 2026 aumentaram em $2,0 bilhões para $10,5 bilhões: O orçamento maior apoia expansão de empacotamento e teste avançados. Os retornos agora dependem da utilização, demanda dos clientes e nova capacidade entrando em serviço no cronograma.
Perspectiva de Investimento 2026 da ASE Technology (ASX): Caso Otimista de $50 vs. Caso Pessimista de $30
A perspectiva 2026 da ASE depende de a demanda rápida de empacotamento de IA poder absorver nova capacidade rápido o suficiente para apoiar margens e retornos no plano de gastos de capital mais alto. O forte crescimento do Q2 fornece evidência de demanda, enquanto utilização e timing dos clientes permanecem os principais riscos.
O Caso Otimista: Forte Demanda de Empacotamento de IA Empurra ASX Para $50
O Caso Otimista assume que a demanda de empacotamento avançado permanece forte enquanto a ASE expande capacidade para aceleradores de IA e computação de alto desempenho. A receita de empacotamento continua crescendo a alta taxa, nova capacidade atinge utilização saudável e margens melhoram conforme o volume escala.
Um movimento em direção a $50 exigiria que a receita de empacotamento de ponta atingisse ou excedesse a meta acima de $3,5 bilhões, maior utilização na nova capacidade e crescimento contínuo de lucros após o lucro líquido do Q2 subir 180%. Margens estáveis apesar do plano de capex de $10,5 bilhões fortaleceriam o caso.
O Caso Base: Crescimento Estável de Empacotamento Mantém ASX Entre $40 e $46
O Caso Base assume que a demanda de empacotamento relacionada à IA permanece saudável, embora nova capacidade suba gradualmente e a depreciação limite a expansão de margens. O empacotamento permanece o principal motor de crescimento enquanto a demanda mais ampla de semicondutores permanece mista.
Neste cenário, ASX poderia negociar principalmente entre $40 e $46. Crescimento contínuo de empacotamento, progresso em direção à meta de empacotamento avançado de $3,5 bilhões e margens estáveis apoiariam a faixa. Utilização mais lenta ou demanda mais fraca dos clientes limitaria o teto superior.
O Caso Pessimista: Demanda Mais Lenta de IA Puxa ASX Para $30
O Caso Pessimista assume que a demanda de empacotamento de IA desacelera ou clientes atrasam compromissos de capacidade enquanto a ASE continua gastando pesadamente em expansão. Menor utilização deixaria depreciação e outros custos fixos subindo mais rápido que receita, pressionando margens e fluxo de caixa livre.
Um movimento em direção a $30 se tornaria mais provável se a receita de empacotamento avançado perdesse a meta de 2026, o crescimento de empacotamento desacelerasse acentuadamente ou margens enfraquecessem conforme o programa de investimento de $10,5 bilhões aumentasse. Expectativas de lucros menores adicionariam pressão adicional.
Previsões de Preço das Ações ASX para 2026 Por Analistas de Wall Street
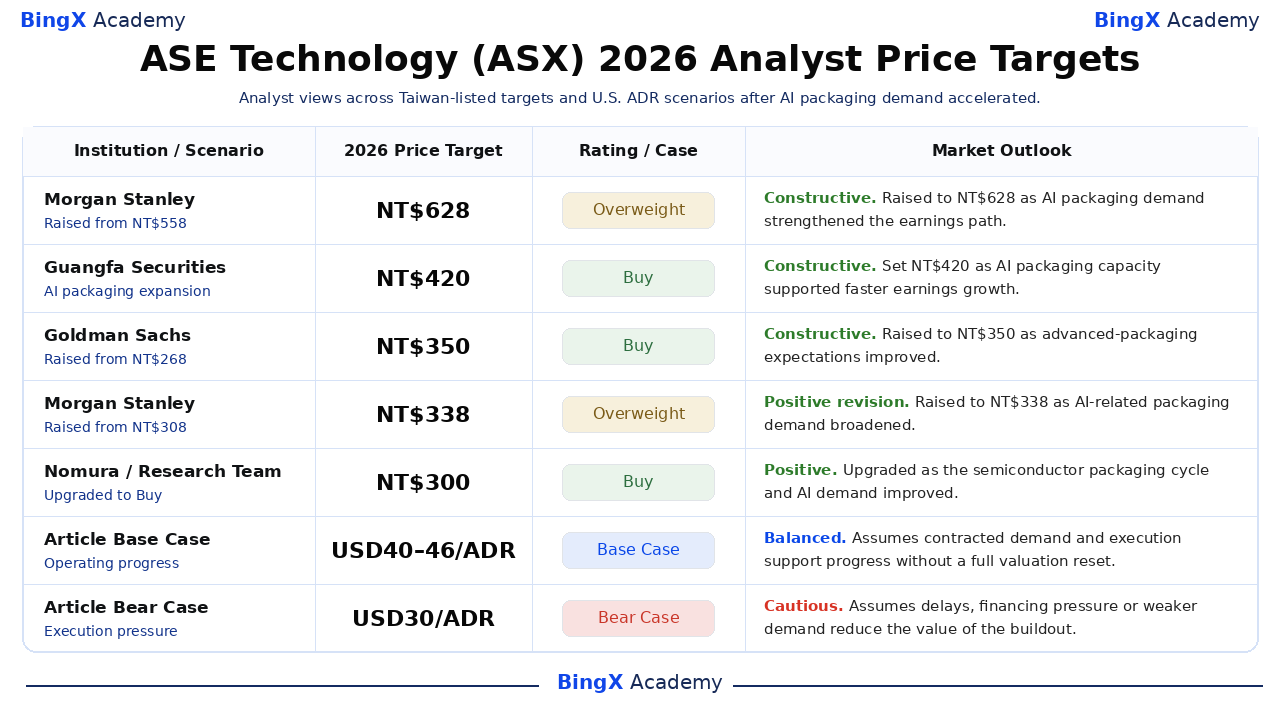
As ações dos analistas mostram uma ampla dispersão entre potencial estratégico de longo prazo e risco de execução de curto prazo. A tabela mantém ações datadas e usa os casos Base e Pessimista do artigo apenas como cenários editoriais. A dispersão reflete diferentes suposições para timing dos clientes, intensidade de capital, margens e conversão em fluxo de caixa por ação.
|
Instituição |
Meta de Preço 2026 |
Rating |
Perspectiva de Mercado |
|
Morgan Stanley |
NT$628 |
Overweight |
Construtiva. 3 de agosto: Elevou a meta listada em Taiwan de NT$558 conforme a demanda de empacotamento e teste de ponta se fortaleceu. |
|
Guangfa Securities |
NT$420 |
Compra |
Construtiva. 15 de março: Estabeleceu uma meta otimista listada em Taiwan conforme capacidade de empacotamento de IA e estimativas de lucros subiram. |
|
Goldman Sachs |
NT$350 |
Compra |
Construtiva. 6 de fevereiro: Elevou a meta listada em Taiwan de NT$268 após expectativas mais fortes de empacotamento avançado. |
|
Morgan Stanley |
NT$338 |
Overweight |
Revisão positiva. 6 de fevereiro: Elevou a meta listada em Taiwan de NT$308 conforme a demanda de empacotamento relacionada à IA se ampliou. |
|
Nomura |
NT$300 |
Compra |
Positiva. 30 de outubro: Elevou a empresa vinculada ao ADR americano de Neutro para Compra conforme o ciclo de empacotamento melhorou. |
|
Caso Base do Artigo |
USD $40–$46/ADR |
Caso Base |
Equilibrado. Assume que progresso operacional apoia o projeto sem um reset completo de avaliação. |
|
Caso Pessimista do Artigo |
USD $30/ADR |
Caso Pessimista |
Cauteloso. Assume atrasos ou demanda mais fraca comprima lucros e avaliação. |
Como Negociar Ações da ASE Technology (ASX) na BingX
Negocie marcos operacionais, perspectiva de demanda e avaliação da ASE Technology usando BingX TradFi e ferramentas BingX AI. Como ASX pode reagir drasticamente a lucros, orientação e atualizações de projetos, defina o catalisador e limites de risco antes de entrar numa posição.
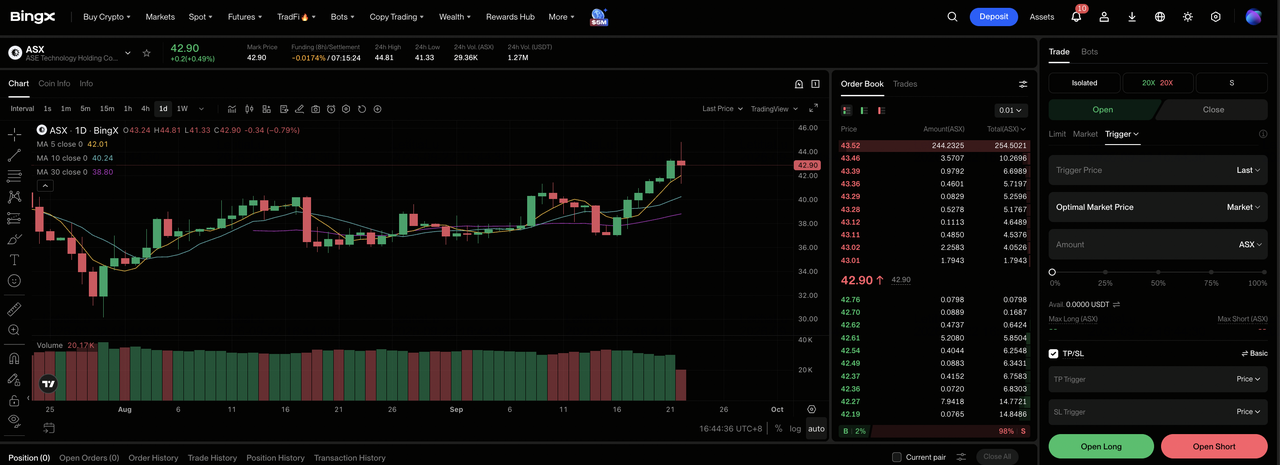
Passo 1: Acesse BingX TradFi. Inscreva-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione ASE Technology (ASX). Busque e selecione o contrato de futuros perpétuos ASX-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se execução e demanda se fortalecerem. Selecione Abrir Short se atrasos, utilização mais fraca ou pressão de financiamento prejudicarem a tese.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. A grande faixa de 2026 da ação mostra por que alavancagem conservadora e dimensionamento claro importam.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na operação. Monitore lucros, orientação, financiamento e marcos de projetos nomeados.
Top 5 Riscos a Observar para Investidores da ASE Technology em 2026
A perspectiva da ASE depende da demanda de IA, timing dos clientes, utilização de capacidade e retornos no seu plano de investimento maior. Esses riscos podem enfraquecer margens, fluxo de caixa e a avaliação atribuída ao crescimento futuro.
- A expansão de capacidade poderia chegar antes da demanda: A ASE elevou os gastos de capital de 2026 para $10,5 bilhões. Se nova capacidade de empacotamento subir mais rápido que a demanda dos clientes, depreciação e outros custos fixos poderiam pressionar margens e fluxo de caixa livre.
- Grandes clientes podem criar risco de timing: Programas de empacotamento avançado frequentemente dependem de um número relativamente pequeno de grandes clientes semicondutores. Lançamentos de produtos atrasados ou mudanças de pedidos poderiam deixar nova capacidade subutilizada e transferir receita entre trimestres.
- A demanda de IA poderia se normalizar: A receita de empacotamento subiu 36,3% no Q2 conforme demanda relacionada à IA acelerou. Investimento mais lento em aceleradores ou computação de alto desempenho poderia enfraquecer utilização e reduzir retornos esperados da nova capacidade.
- Maiores gastos poderiam pressionar retornos de caixa: Expandir empacotamento e teste avançados requer investimento substancial em equipamentos e instalações. Se os lucros não crescerem rápido o suficiente, mais caixa poderia permanecer amarrado em capacidade ao invés de dividendos, recompras ou melhoria do balanço.
- O forte rally do preço das ações deixa menos espaço para erros: ASX ganhou 158,57% no último ano. Crescimento mais lento de empacotamento, margens mais fracas ou perspectiva menor de empacotamento avançado poderiam comprimir a avaliação mesmo se a receita continuar subindo.
Considerações Finais: Você Deve Investir na ASE Technology em 2026?
A tese 2026 da ASE Technology tem suporte mensurável de resultados financeiros reportados e marcos estratégicos nomeados. A oportunidade depende de converter demanda em receita e fluxo de caixa sem perder flexibilidade financeira. Investidores devem monitorar os próximos marcos operacionais, compromissos dos clientes, gastos de capital e margens juntos. O próximo período de relatórios completo deve tornar essa conversão mais visível e separar entusiasmo temporário de progresso operacional durável.
O Caso Otimista requer execução consistente e melhoria de retornos para apoiar $50. O Caso Pessimista reflete atrasos, demanda mais fraca ou pressão de financiamento que poderia puxar ASX para $30. Uma abordagem conservadora esperaria evidência de que o investimento atual está produzindo valor durável por ação. O próximo período de relatórios completo deve tornar essa conversão mais visível e separar entusiasmo temporário de progresso operacional durável.
Lembrete de Risco: Futuros perpétuos vinculados a ações envolvem alavancagem e podem amplificar perdas. Metas de analistas e cenários de artigos são pontos de referência condicionais, não garantias.
Leitura Relacionada
- Top Ações de Semicondutores de IA para Comprar em 2026: Guia Completo de Chips de IA e Cadeia de Suprimentos
- Top Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes do Mercado de Computação Acelerada
- Top Ações de Memória de Alta Largura de Banda (HBM) para Comprar no Superciclo de Memória 2026
- Previsão de Preço da NVIDIA (NVDA) 2026: O Crescimento da Infraestrutura de IA Pode Levar NVDA Para $420?
- Previsão de Preço da TSMC (TSM) 2026: A Demanda Recorde de IA Pode Elevar as Ações TSM Para $527?
