
A Arm Holdings (ARM) desenvolve arquiteturas de CPU, propriedade intelectual de sistemas e plataformas de computação usadas em smartphones, servidores de nuvem, veículos e dispositivos conectados. Seu modelo de licenciamento e royalties fornece ampla exposição a semicondutores de IA sem possuir fábricas de fabricação, enquanto subsistemas de computação e silício de produção estão se tornando mais importantes. Essa expansão aumenta a oportunidade de IA da Arm, mas também eleva o risco de execução, fornecimento e mix de margens.
Seu último trimestre mostrou forte demanda em ambos os lados do modelo. A receita do Q1 fiscal 2027 da ARM atingiu $1,289 bilhão, alta de 22% ano a ano, com receita de royalties subindo 22% para $715 milhões e receita de licenças crescendo 23% para $574 milhões. Os royalties de data center mais que dobraram, tornando a adoção de infraestrutura o suporte mais claro para a avaliação premium.
A previsão de ações da ARM para 2026 agora se centra em duas visões concorrentes:
- O caso de royalties de IA e valor por sistema: taxas de royalties mais altas, adoção do Neoverse e demanda por CPU AGI da Arm poderiam expandir a participação da Arm na infraestrutura de IA.
- O caso de execução e avaliação: licenciamento irregular, custos de silício de produção e múltiplo premium poderiam superar a forte demanda se a conversão de receita ou margens desapontarem.
Este guia detalha a previsão de ações da ARM, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento do Q1 fiscal 2027 de 29 de julho da Arm, materiais para investidores e dados de mercado até 4 de setembro, além de como negociar futuros de ações da ARM na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Arm Holdings Devem Saber em Setembro de 2026
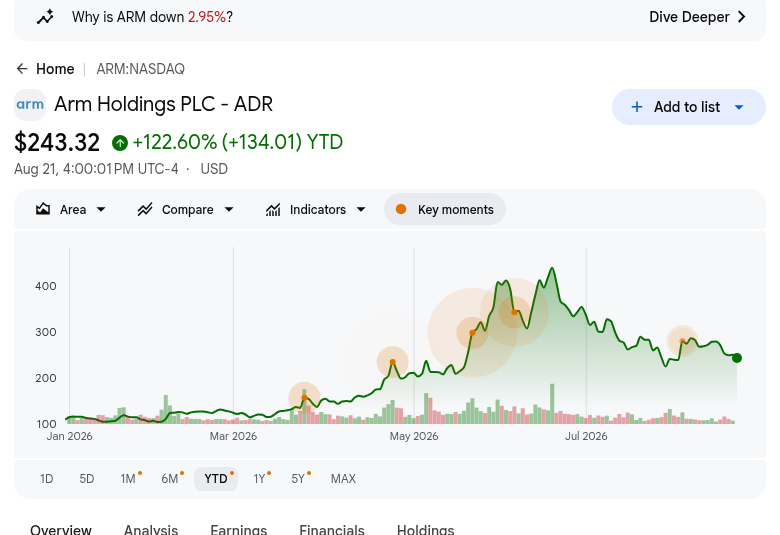
- A ARM fechou em $252,09 em 4 de setembro após ganhar cerca de 115% no ano: A ação mais que dobrou em 2026, mas ainda negociava bem abaixo de seu pico de junho de $452,70, mostrando tanto otimismo forte em IA quanto alta sensibilidade a mudanças nas expectativas de crescimento.
- A receita do Q1 fiscal atingiu $1,289 bilhão, alta de 22% ano a ano: A receita ficou cerca de $29 milhões acima do consenso de $1,26 bilhão, enquanto o EPS não-GAAP de $0,45 superou a estimativa de $0,40. O trimestre mostrou que o crescimento da receita continuou se traduzindo em lucros apesar do maior investimento.
- Os royalties de data center mais que dobraram com as remessas do Neoverse passando de 1,5 bilhão de núcleos: Os últimos 500 milhões de núcleos foram enviados em apenas nove meses, comparado com seis anos para o primeiro bilhão. O NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 e Qualcomm Dragonfly C1000 mostram uma adoção mais ampla de CPU Arm em toda a infraestrutura de IA.
- A demanda por CPU AGI da Arm excedeu $2 bilhões nos fiscais 2027 e 2028: A gestão havia descrito anteriormente uma oportunidade de $1 bilhão e já entregou produtos iniciais para múltiplos clientes. A perspectiva de demanda maior expande a oportunidade de receita da Arm, embora ainda precise se converter em remessas e margens atrativas.
- Metas selecionadas de Wall Street variam de $280 a $500: A meta Outperform de $500 da Bernstein reflete demanda mais forte por CPU de IA agêntica, enquanto a meta Overweight de $280 da Wells Fargo incorpora mais cautela sobre execução e avaliação. O spread de $220 mostra ampla confiança na posição estratégica da Arm, mas grande desacordo sobre avaliação.
O que é a Arm Holdings (ARM)?
A Arm Holdings é uma empresa de propriedade intelectual de semicondutores que projeta arquiteturas de CPU, núcleos de processadores, IP de sistema, ferramentas de desenvolvimento e subsistemas de computação. Os clientes pagam taxas de licença para acessar a tecnologia e royalties recorrentes quando chips baseados em Arm são enviados. Suas plataformas abrangem smartphones, tablets, PCs, servidores de nuvem, sistemas automotivos, equipamentos industriais e dispositivos conectados. O modelo asset-light permite que a receita escale através das remessas de clientes sem a Arm operar suas próprias fábricas de wafers.
A estratégia atual da Arm vai além de núcleos de processadores individuais em direção a subsistemas de computação de maior valor e silício de produção da marca Arm. O CPU Vera da NVIDIA, o Axion do Google, o Graviton5 da AWS, o Cobalt 200 da Microsoft e o planejado Dragonfly C1000 da Qualcomm todos usam tecnologia Arm em data centers. A Arm também introduziu o Performix com suporte da Microsoft, MongoDB, Redis e SAP, fortalecendo a camada de software que ajuda desenvolvedores a otimizar cargas de trabalho em toda a cadeia de suprimentos de semicondutores de IA.
Visão Geral dos Resultados Q1 FY2027 da Arm Holdings (ARM): Receita, EPS e Crescimento de Data Center
A Arm entregou receita fiscal do Q1 de $1,289 bilhão versus cerca de $1,26 bilhão esperado, EPS não-GAAP de $0,45 versus $0,40 esperado, e lucro líquido GAAP de $270 milhões. A receita de royalties subiu 22% para $715 milhões, o licenciamento cresceu 23% para $574 milhões, e a orientação de receita do Q2 atingiu $1,33 bilhão a $1,43 bilhão. O trade-off central é crescimento de IA mais rápido contra demandas crescentes de execução de silício.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q1 FY2027 |
$1,26B consenso |
$1,289B |
Superou. Cerca de $29M acima do consenso; alta de 22% ano a ano. |
|
EPS diluído não-GAAP Q1 |
$0,40 consenso |
$0,45 |
Superou. Cinco centavos acima do consenso; alta de 29% ano a ano. |
|
EPS diluído GAAP Q1 |
— |
$0,25 |
Melhorou. Mais que dobrou de $0,12 um ano antes. |
|
Lucro líquido GAAP Q1 |
— |
$270M |
Melhorou. Aumentou de $130M um ano antes. |
|
Receita de royalties Q1 |
— |
$715M; +22% ano a ano |
Recorde. Royalties de data center mais que dobraram. |
|
Receita de licenças e outras Q1 |
— |
$574M; +23% ano a ano |
Recorde. Renovações de alto valor apoiaram o crescimento. |
|
Fluxo de caixa operacional Q1 |
— |
$902M |
Forte. Geração de caixa financiou P&D em expansão e trabalho de silício. |
|
Fluxo de caixa livre não-GAAP Q1 |
— |
$665M |
Positivo. Conversão de caixa permaneceu forte apesar do investimento. |
|
Perspectiva de receita Q2 FY2027 |
Cerca de $1,36B visão do mercado |
$1,33B a $1,43B |
Acima do ponto médio. O ponto médio de $1,38B excedeu a visão do mercado citada. |
|
Perspectiva EPS não-GAAP Q2 FY2027 |
— |
$0,43 a $0,51 |
Construtivo. O ponto médio indica crescimento contínuo dos lucros. |
- Receita de $1,289 bilhão cresceu 22% e superou o consenso em cerca de $29 milhões: Tanto licenciamento quanto royalties contribuíram, reduzindo a dependência de um fluxo de receita no trimestre. O resultado apoia a alegação da Arm de que a demanda por IA está se ampliando através de nuvem, edge e sistemas físicos em vez de permanecer limitada a uma única categoria de produto.
- EPS não-GAAP de $0,45 superou a estimativa de $0,40 por cinco centavos: O EPS diluído GAAP também subiu para $0,25 de $0,12 e o lucro líquido aumentou para $270 milhões de $130 milhões. A expansão dos lucros mostra progresso operacional, embora investidores ainda precisem separar a economia subjacente da compensação baseada em ações e medidas ajustadas.
- Receita de royalties aumentou 22% para um recorde de $715 milhões: Royalties de data center mais que dobraram e Armv9 mais subsistemas de computação elevaram as taxas de royalties em dispositivos de consumo. O crescimento tanto em infraestrutura quanto em arquiteturas mais novas é importante porque a expansão sustentável de royalties fornece economia recorrente que pode compensar o timing volátil em grandes acordos de licença.
- Fluxo de caixa operacional atingiu $902 milhões e fluxo de caixa livre não-GAAP atingiu $665 milhões: Esses números excederam a receita operacional GAAP e fornecem recursos para engenharia, capacidade e investimento em silício de produção. Conversão contínua de caixa ajudaria a Arm a financiar o crescimento de CPU AGI sem permitir que o modelo de negócios mais intensivo em capital corroa sua flexibilidade financeira.
- Orientação de receita do Q2 atingiu $1,33 bilhão a $1,43 bilhão: O ponto médio de $1,38 bilhão fica acima da visão do mercado citada de $1,36 bilhão, e a orientação de EPS não-GAAP é $0,43 a $0,51. Entregar próximo aos limites superiores reforçaria o momentum, enquanto uma perda intensificaria a preocupação sobre timing de licenças e conversão de CPU AGI.
Perspectiva de Investimento 2026 da Arm Holdings (ARM): Caso Otimista de $350 vs. Caso Pessimista de $180
A perspectiva de 2026 depende de os royalties de data center e receita de CPU AGI da Arm poderem se expandir sem enfraquecer a economia de alta margem que tornou valioso o modelo de licenciamento da Arm.
O Caso Otimista: Royalties de Data Center e Demanda por CPU AGI Levam ARM em Direção a $350
O Caso Otimista assume que royalties de data center continuem crescendo bem acima da receita da empresa como um todo conforme as implantações do NVIDIA Vera, Google Axion, AWS Graviton5 e Microsoft Cobalt escalem. Mais de $2 bilhões de demanda indicada de CPU AGI se converte em remessas, enquanto receita de royalties preserva geração de caixa e compensa as necessidades adicionais de fabricação e capital de giro do silício de produção.
Um movimento em direção a $350 exigiria receita trimestral próxima ou acima do teto de orientação de $1,43 bilhão, crescimento contínuo de royalties de dois dígitos e evidência de que a receita de CPU AGI carrega margens disciplinadas. Upgrades de orientação, licenças adicionais de alto valor e fluxo de caixa subindo junto com remessas de silício forneceriam a confirmação mais clara; conversão atrasada de clientes enfraqueceria o caso.
O Caso Base: Crescimento de Royalties Mantém ARM Entre $250 e $310
O Caso Base assume que royalties e licenciamento permaneçam o motor principal de lucros da Arm enquanto subsistemas de computação e receita de CPU AGI escalam gradualmente. Royalties de data center continuam se expandindo, Armv9 apoia valor por dispositivo e timing de licenças trimestrais permanece irregular. Investimento operacional sobe, embora $665 milhões de fluxo de caixa livre não-GAAP recente forneça espaço para financiar o roteiro.
Sob este cenário, ARM poderia negociar principalmente entre $250 e $310 conforme investidores equilibram crescimento de receita de 22% contra risco de execução e múltiplo premium. Receita dentro da faixa do Q2 de $1,33 bilhão a $1,43 bilhão, margens estáveis e remessas incrementais de CPU AGI apoiariam a faixa; royalties mais lentos ou conversão de caixa mais fraca a desafiariam.
O Caso Pessimista: Atrasos de Silício e Compressão de Múltiplo Puxam ARM em Direção a $180
O Caso Pessimista assume que grandes oportunidades de CPU AGI se movam mais para períodos futuros conforme clientes mudem cronogramas de implantação ou planos de capacidade. Licenciamento permanece irregular, demanda de smartphones enfraquece e custos de silício de produção sobem antes de receita material aparecer. Crescimento de royalties mais lento então deixaria despesas operacionais e compromissos de fornecimento pesando mais pesadamente sobre lucros e conversão de caixa.
Um movimento em direção a $180 se tornaria mais provável se a receita caísse abaixo do piso de orientação de $1,33 bilhão, crescimento de royalties de data center desacelerasse materialmente ou comentários de margem bruta enfraquecessem conforme remessas de silício começassem. A Arm poderia manter uma forte posição arquitetural, mas estimativas menores e um múltiplo de crescimento comprimido dominariam o resultado da ação a curto prazo.
Previsões de Preço de Ações ARM para 2026 por Analistas de Wall Street
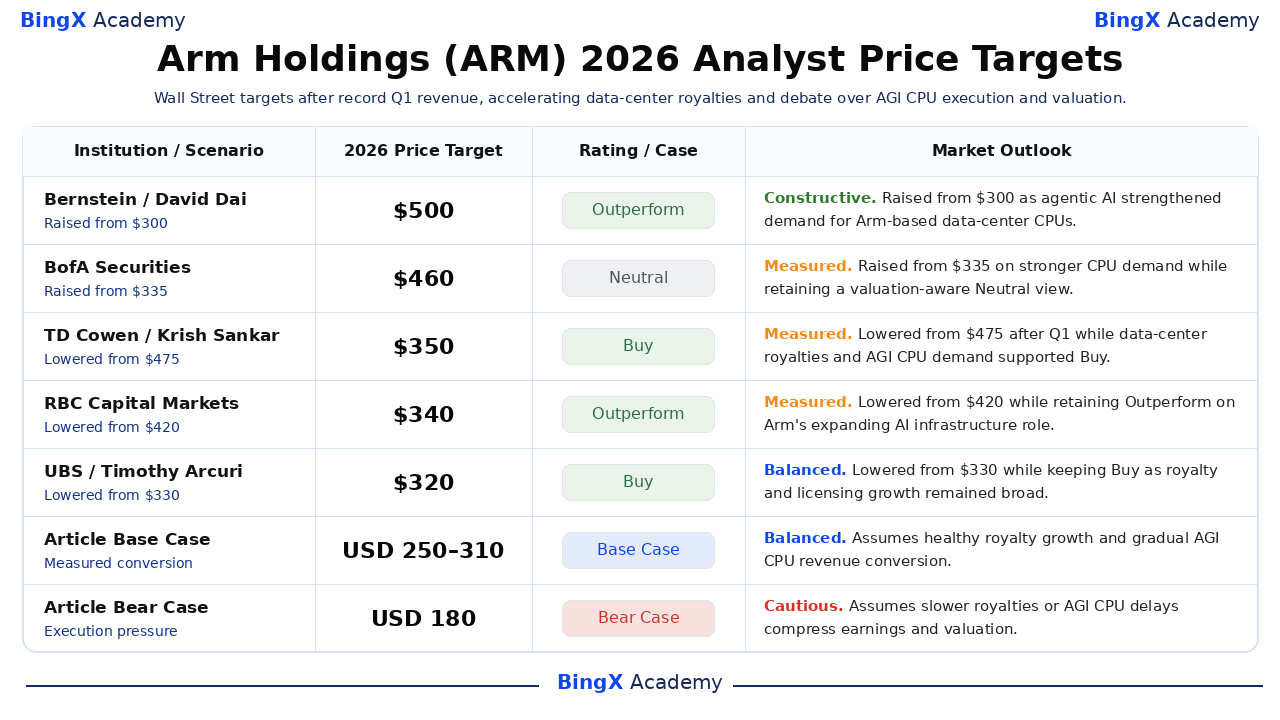
As metas selecionadas de analistas vão de $280 a $500, comparado com o fechamento de $252,09 da ARM em 4 de setembro. Bernstein e BofA elevaram suas metas durante a reavaliação de CPU de junho, enquanto várias empresas reduziram metas após o Q1 fiscal apesar de manter ratings positivos. A dispersão mede desacordo sobre avaliação e timing de conversão; os cenários do artigo permanecem estimativas editoriais separadas.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Bernstein |
$500 |
Outperform |
Construtiva. 17 de junho: elevada de $300 conforme IA agêntica fortaleceu demanda por CPUs de data center baseadas em Arm. |
|
BofA Securities |
$460 |
Neutral |
Medida. 23 de junho: elevada de $335 sobre demanda de CPU mais forte enquanto manteve uma visão Neutral consciente da avaliação. |
|
TD Cowen |
$350 |
Buy |
Medida. 30 de julho: reduzida de $475 após Q1 enquanto royalties de data center e demanda por CPU AGI apoiaram Buy. |
|
RBC Capital Markets |
$340 |
Outperform |
Medida. 30 de julho: reduzida de $420 enquanto manteve Outperform no papel em expansão da Arm na infraestrutura de IA. |
|
UBS |
$320 |
Buy |
Equilibrada. 30 de julho: reduzida de $330 enquanto manteve Buy conforme crescimento de royalties e licenciamento permaneceu amplo. |
|
Wells Fargo |
$280 |
Overweight |
Equilibrada. 30 de julho: reduzida de $320 conforme risco de execução e avaliação compensaram momentum de data center. |
|
Caso Base do Artigo |
$250 a $310 |
Caso Base |
Equilibrado. Assume royalties saudáveis e conversão gradual de receita de CPU AGI. |
|
Caso Pessimista do Artigo |
$180 |
Caso Pessimista |
Cauteloso. Assume royalties mais lentos ou atrasos de CPU AGI comprimem lucros e avaliação. |
Como Negociar Ações da Arm Holdings (ARM) na BingX
Negocie royalties de data center da Arm, conversão de CPU AGI e perspectiva de avaliação usando BingX TradFi e ferramentas de BingX AI. Como a ARM pode reagir bruscamente a timing de licenciamento, lucros e marcos de produtos, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
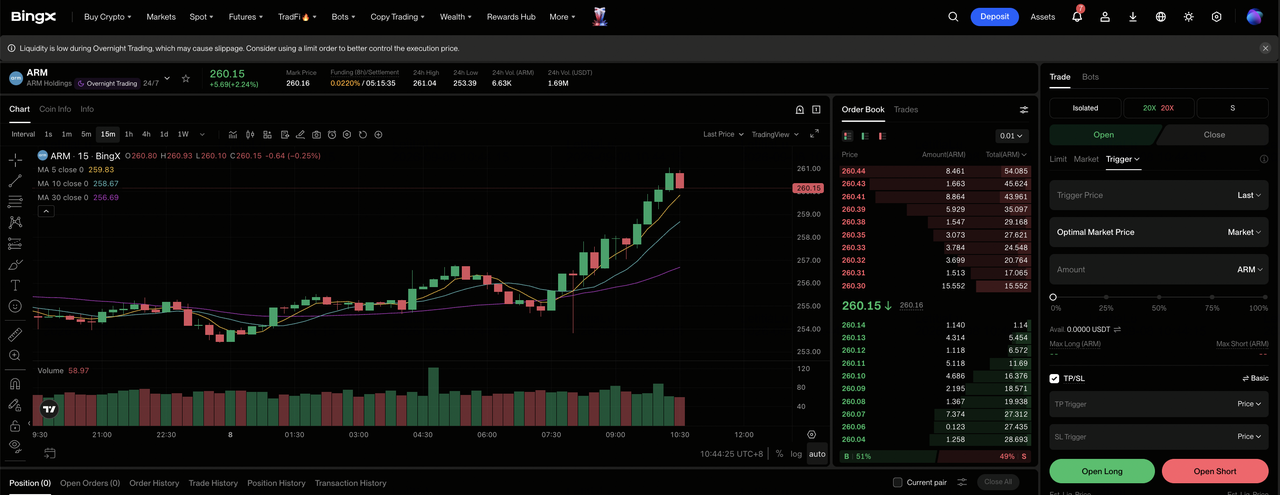
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Arm Holdings (ARM). Procure e selecione o contrato de futuros perpétuos ARM-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se royalties de data center acelerarem e demanda por CPU AGI se converter lucrativamente. Selecione Abrir Short se timing de licenças enfraquecer ou custos de silício pressionarem margens.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A ampla faixa anual de $100,02 a $452,70 da ARM mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rígidos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. A ARM pode reagir rapidamente a vitórias de licenças, tendências de royalties, orientação de lucros, controles de exportação e marcos de CPU AGI.
Top 5 Riscos a Observar para Investidores da Arm Holdings em 2026
A ARM combina forte potencial de crescimento em IA com avaliação premium, então questões de execução podem rapidamente afetar tanto expectativas de lucros quanto o múltiplo que investidores estão dispostos a pagar.
- Avaliação premium deixa pouco espaço para decepção: A ARM fechou em $252,09 após ganhar cerca de 115% no ano, dentro de uma faixa de 2026 de $100,02 a $452,70. Uma perda modesta de receita ou EPS poderia, portanto, desencadear compressão de múltiplo mesmo se a empresa permanecer lucrativa e crescendo.
- Receita de licenças pode tornar o crescimento trimestral irregular: A receita de licenças do Q1 fiscal atingiu $574 milhões e incluiu grandes acordos estratégicos cujo timing pode variar. Renovações atrasadas ou menos grandes negócios poderiam enfraquecer a receita a curto prazo antes de royalties recorrentes compensarem a lacuna.
- Entrar em silício de produção adiciona novo custo e risco de execução: Mais de $2 bilhões de demanda por CPU AGI expande a oportunidade da Arm, mas capacidade de fabricação, inventário e capital de giro introduzem riscos que não existem em um modelo de licenciamento de IP puro. Custos chegando antes das remessas poderiam pressionar margens e fluxo de caixa livre.
- Ciclos de smartphones e hyperscalers ainda importam: Taxas de royalties Armv9 mais altas podem ser compensadas por remessas de dispositivos mais fracas, enquanto crescimento de data center depende parcialmente de um pequeno grupo de grandes clientes de nuvem. Demanda de handsets mais lenta ou implantações de nuvem atrasadas pressionariam o crescimento de royalties.
- Geopolítica e concentração de acionistas podem elevar incerteza: Controles de exportação podem restringir acesso à tecnologia em mercados importantes, enquanto a SoftBank permanece acionista controladora da Arm. Mudanças regulatórias ou decisões de governança poderiam estreitar o mercado endereçável e elevar o prêmio de risco aplicado à ARM.
Considerações Finais: Você Deveria Investir em Ações ARM em 2026?
A Arm entra em setembro com crescimento de receita de 22%, receita recorde de royalties e licenciamento, royalties de data center que mais que dobraram e mais de $2 bilhões de demanda indicada por CPU AGI. Esses fatos apoiam a tese de computação de IA, mas o preço de referência de $252,09 já incorpora progresso substancial. A questão chave é se nova receita de silício pode escalar sem enfraquecer margens ou conversão de caixa.
O Caso Base de $250 a $310 requer royalties saudáveis, receita dentro da orientação e comercialização medida de CPU AGI. O Caso Otimista de $350 precisa de adoção de data center mais rápida e conversão lucrativa de clientes, enquanto o Caso Pessimista de $180 reflete atrasos e compressão de múltiplo. Investidores conservadores devem monitorar royalties de data center, timing de licenças, remessas de CPU AGI, margem bruta e fluxo de caixa livre em conjunto.
Lembrete de Risco: Os cenários da ARM são estimativas condicionais de pesquisa, não conselhos de investimento ou retornos garantidos. Ações e contratos perpétuos TradFi podem perder valor, e contratos alavancados podem ser liquidados. Revise dados atuais, premissas e termos da BingX independentemente antes de assumir risco.
Leituras Relacionadas
- Principais Ações de Semicondutores de IA para Comprar em 2026: Guia Completo de Chips de IA e Cadeia de Suprimentos
- Principais Ações de Computação e GPU de IA para Comprar em 2026: A Mudança para Inferência e Silício Personalizado
- Principais Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Perspectiva do Preço das Ações da Nvidia (NVDA) para 2026: Blackwell e Vera Rubin Podem Levar NVDA de Volta a $300?
- Previsão de Ações da Qualcomm (QCOM) 2026: IA e Diversificação Podem Empurrar QCOM Acima de $200?
- Previsão de Preço da Alphabet (GOOGL) 2026: Crescimento de 82% em Nuvem e IA Podem Levar Ações GOOGL a $430?
