


A Adobe é líder em software de assinatura atendendo criadores, usuários de documentos e equipes de marketing corporativo através do Creative Cloud, Document Cloud e Experience Cloud. Os produtos criativos permanecem como o maior motor de receita, enquanto Acrobat, Firefly e workflows corporativos estão se tornando mais importantes para aquisição de usuários e crescimento de longo prazo. Essa amplitude oferece à Adobe várias rotas para monetizar IA, embora também deixe as ações sensíveis a novas plataformas de design, adições mais lentas de ARR e execução da liderança.
O trimestre mais recente mostrou que a demanda permanece duradoura mesmo enquanto o mercado questiona a taxa de crescimento. A receita do Q3 AF2026 da Adobe atingiu $6,76 bilhões, alta de 13% ano a ano, e o EPS não-GAAP subiu 15% para $6,13. O ARR com foco em IA cresceu mais de 150%, embora o ponto médio de orientação de receita do Q4 de $6,825 bilhões tenha ficado apenas abaixo do consenso de $6,84 bilhões e manteve o debate focado na conversão de usuários gratuitos em receita recorrente paga.
A previsão das ações ADBE para 2026 agora se concentra em duas visões concorrentes:
- O caso de monetização de IA e crescimento recorrente: Firefly, Assistente de IA do Acrobat e GenStudio poderiam converter mais de 1 bilhão de usuários mensais em workflows pagos, reacelerando o ARR e apoiando um múltiplo mais alto.
- O caso de competição e execução: Ferramentas de IA gratuitas e de menor preço poderiam desacelerar as adições pagas, enquanto a rotatividade executiva atrasa a estratégia necessária para restaurar a confiança dos investidores.
Este guia detalha a previsão das ações ADBE, cenários de preços para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de resultados do Q3 AF2026 da Adobe de 10 de setembro de 2026, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros das ações ADBE na BingX TradFi com garantia USDT.
5 Principais Coisas que Investidores da Adobe Devem Saber em Setembro de 2026
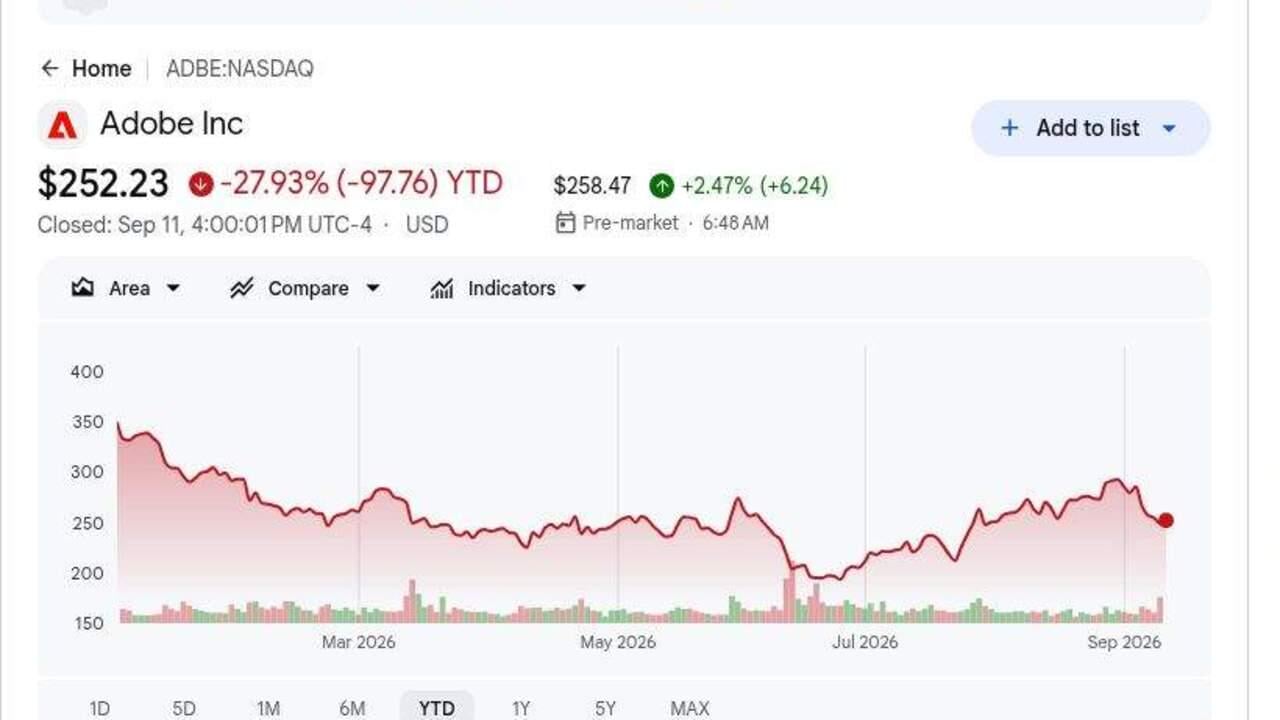
- ADBE fechou em $252,23 em 11 de setembro e estava com queda de 28% no ano: As ações permaneceram muito abaixo das máximas dos ciclos anteriores, apesar de uma superação de receita no Q3. A lacuna mostra que preocupações sobre competição de IA generativa e crescimento de receita recorrente ainda pesam na avaliação.
- Receita do Q3 atingiu $6,76 bilhões, alta de 13%: A receita superou o consenso FactSet de $6,69 bilhões, enquanto a receita de assinatura subiu cerca de 14% para $6,58 bilhões. A grande base recorrente da Adobe permanece uma defesa importante contra concorrentes criativos de menor custo.
- ARR com foco em IA cresceu mais de 150% enquanto usuários mensais ultrapassaram 1 bilhão: A Adobe também atingiu mais de 100 milhões de usuários criativos freemium, alta de mais de 70%. O teste chave é se esse alcance se converte em assinaturas pagas sem enfraquecer o ARR novo líquido.
- Orientação de receita AF2026 subiu para $26,576 bilhões a $26,626 bilhões: O novo ponto médio está cerca de $153 milhões acima do ponto médio anterior. A orientação de EPS não-GAAP também aumentou para $24,45 a $24,50, mostrando alavancagem de custo contínua.
- Orientação de receita Q4 de $6,80 bilhões a $6,85 bilhões foi mista: O ponto médio de $6,825 bilhões ficou ligeiramente abaixo do consenso de $6,84 bilhões, enquanto o ponto médio de EPS de $6,325 excedeu a estimativa de $6,31. Crescimento de receita mais rápido permanece como o sinal mais importante do que outra superação de EPS impulsionada por margem.
O que é Adobe (ADBE)?
A Adobe é uma empresa global de software construída em torno de produtos de assinatura para criar, editar, gerenciar e medir conteúdo digital. O Creative Cloud inclui Photoshop, Illustrator, Premiere Pro e Firefly, o Document Cloud se concentra nos workflows do Acrobat e PDF, e o Experience Cloud ajuda empresas a gerenciar marketing, análises e jornadas de clientes. A receita de assinatura forneceu $6,58 bilhões do total de $6,76 bilhões do Q3, tornando renovação, preços e engajamento de produtos os motores econômicos centrais. O modelo produz margens brutas altas e fluxo de caixa recorrente, embora a IA generativa tenha reduzido as barreiras para ferramentas criativas rivais.
A direção de longo prazo da Adobe combina IA generativa e agêntica com um funil de aquisição freemium mais amplo. Firefly está integrado ao Creative Cloud e Adobe Express, o Assistente de IA do Acrobat estende workflows de documentos pagos, e GenStudio conecta produção de conteúdo com marketing empresarial. A empresa ultrapassou 1 bilhão de usuários ativos mensais no Q3, incluindo mais de 100 milhões de usuários criativos freemium, e ARR com foco em IA cresceu mais de 150% ano a ano. Anil Chakravarthy está programado para se tornar diretor executivo em 1º de dezembro, tornando a conversão desse alcance em ARR pago duradouro o teste estratégico central.
Visão Geral dos Resultados Q3 AF2026 da Adobe (ADBE): Receita, EPS e Impulsionadores de Crescimento
A Adobe entregou receita recorde do Q3 de $6,76 bilhões versus $6,69 bilhões esperados, EPS não-GAAP de $6,13 versus $6,08 esperados, ARR total de $27,50 bilhões e fluxo de caixa operacional recorde de $2,52 bilhões. ARR com foco em IA cresceu mais de 150%, e a gestão elevou a receita AF2026 para $26,576 bilhões–$26,626 bilhões, embora o ponto médio de receita Q4 tenha permanecido ligeiramente abaixo do consenso.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q3 AF2026 |
$6,69B consenso FactSet |
$6,76B |
Superou. $70M acima do consenso e alta de 13% ano a ano. |
|
EPS diluído não-GAAP Q3 |
$6,08 consenso FactSet |
$6,13 |
Superou. $0,05 acima do consenso e alta de 15% ano a ano. |
|
EPS diluído GAAP Q3 |
$4,18 um ano antes |
$4,62 |
Melhorou. Aumentou 11% ano a ano. |
|
ARR total final |
— |
$27,50B |
Expandiu. ARR com foco em IA cresceu mais de 150% ano a ano. |
|
Fluxo de caixa operacional Q3 |
$2,20B um ano antes |
$2,52B |
Recorde. Aumentou cerca de 15% ano a ano. |
|
Receita de assinatura Q3 |
$5,79B um ano antes |
$6,58B |
Cresceu. Aumentou cerca de 14% ano a ano. |
|
Perspectiva de receita Q4 AF2026 |
$6,84B consenso |
$6,80B–$6,85B |
Misto. Ponto médio de $6,825B ficou ligeiramente abaixo do consenso. |
|
Perspectiva de receita AF2026 |
Anterior $26,40B–$26,50B |
$26,576B–$26,626B |
Elevou. Ponto médio aumentou cerca de $153M. |
|
Perspectiva de EPS não-GAAP AF2026 |
Anterior $24,20–$24,30 |
$24,45–$24,50 |
Elevou. Ponto médio aumentou $0,225. |
- Receita de USD 6,76 bilhões superou o consenso em USD 70 milhões: As vendas subiram 13% de USD 5,99 bilhões um ano antes, mostrando que as assinaturas principais continuam a crescer apesar das preocupações de disrupção de IA. O resultado suporta uma base de receita e lucros mais forte.
- EPS não-GAAP de USD 6,13 superou em USD 0,05 e subiu 15%: A receita operacional atingiu USD 2,97 bilhões, permitindo que o lucro crescesse mais rápido que a receita. Isso mostra que a Adobe ainda está gerando alavancagem operacional.
- Receita de assinatura de USD 6,58 bilhões cresceu cerca de 14%: As assinaturas forneceram mais de 97% da receita total. Renovações e conversão de usuários pagos permanecem, portanto, mais importantes que vendas de produtos.
- Fluxo de caixa operacional atingiu recorde de USD 2,52 bilhões: A Adobe usou USD 2,23 bilhões para recomprar 9,5 milhões de ações. A forte geração de caixa suporta recompras e melhora a alavancagem de lucros por ação.
- Metas AF2026 subiram apesar da orientação mista de receita Q4: A receita agora tem como meta USD 26,576 bilhões a USD 26,626 bilhões e EPS não-GAAP tem como meta USD 24,45 a USD 24,50. O ponto médio de receita Q4 de USD 6,825 bilhões permaneceu ligeiramente abaixo do consenso.
Perspectiva de Investimento Adobe (ADBE) 2026: Caso Alta $350 vs. Caso Baixa $190
A perspectiva de 2026 depende de se a evidência operacional pode justificar a avaliação implícita pelo preço atual das ações. As seguintes faixas são cenários editoriais da Academia BingX em vez de previsões de Wall Street.
O Caso Alta: Forte Adoção de IA Empurra ADBE em Direção a USD 350
O Caso Alta assume que recursos de IA do Firefly, Express e Acrobat convertem mais dos 1 bilhão de usuários mensais da Adobe em planos pagos. O crescimento de ARR com foco em IA permanece acima de 150%, a receita de assinatura permanece em crescimento de dois dígitos e o novo CEO fornece um plano claro para ARR novo líquido mais forte.
Um movimento em direção a USD 350 exigiria receita Q4 próxima ao limite superior de USD 6,80 bilhões a USD 6,85 bilhões, conversão paga mais rápida e margem operacional próxima a 44%. Estimativas de ARR mais altas fortaleceriam o caso.
O Caso Base: Crescimento Estável de Assinatura Mantém ADBE Entre USD 260 e USD 310
O Caso Base assume que Creative Cloud, Acrobat e Experience Cloud mantêm suas bases instaladas, enquanto IA freemium expande alcance mais rápido que ARR pago. A receita continua crescendo a uma taxa de dois dígitos baixa, enquanto recompras apoiam o EPS.
Sob este cenário, ADBE poderia negociar principalmente entre USD 260 e USD 310. Receita AF2026 dentro da orientação, crescimento de ARR com foco em IA acima de 100% e fluxo de caixa estável apoiariam a faixa. Uma perda de receita Q4 ou conversão paga mais fraca limitaria o limite superior.
O Caso Baixa: Crescimento Mais Lento Puxa ADBE em Direção a USD 190
O Caso Baixa assume que concorrentes de IA capturam mais workflows criativos enquanto a Adobe gasta mais para defender sua base de usuários. Usuários freemium convertem mais lentamente, o poder de precificação enfraquece e mudanças de liderança atrasam decisões de produto ou vendas.
Um movimento em direção a USD 190 se tornaria mais provável se o crescimento de receita caísse abaixo de 10%, ARR com foco em IA desacelerasse drasticamente ou a orientação AF2027 decepcionasse. Estimativas de lucros mais baixas e múltiplo de avaliação mais fraco adicionariam pressão adicional.
Previsões de Preço das Ações ADBE para 2026 por Analistas de Wall Street
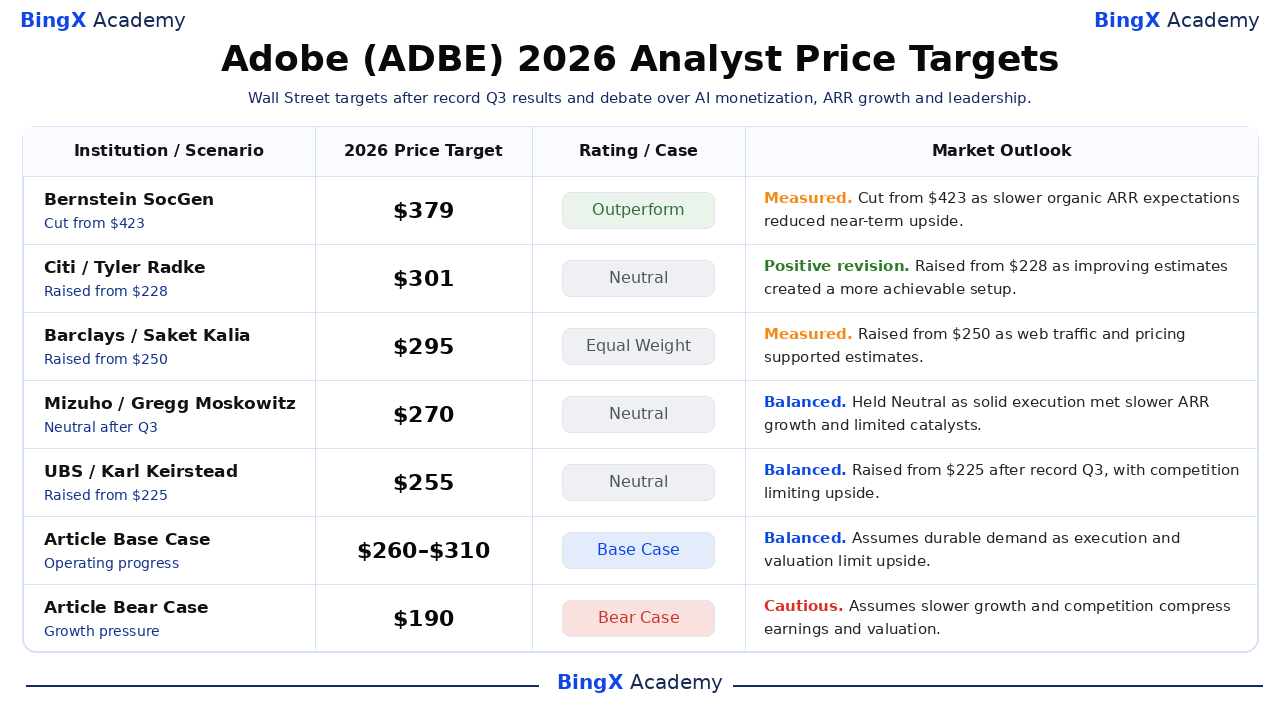
Essas cinco ações datadas são ordenadas da mais alta para a mais baixa e mostram como os analistas pesam crescimento, competição, margem e avaliação. São pontos de referência de terceiros em vez de promessas de preços. As linhas finais Base e Baixa são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Bernstein SocGen / Mark Moerdler |
$379 |
Outperform |
Medido. 12 de junho: cortou de $423 já que a empresa manteve uma visão positiva de longo prazo após Q2, embora expectativas de ARR orgânico mais lentas tenham reduzido o caso de avaliação. |
|
Citi / Tyler Radke |
$301 |
Neutro |
Revisão positiva. 1º de setembro: elevou de $228 já que a empresa elevou sua meta antes do Q3, pois estimativas melhoradas criaram uma configuração mais alcançável, mantendo classificação neutra. |
|
Barclays / Saket Kalia |
$295 |
Equal Weight |
Medido. 3 de setembro: elevou de $250 já que forte tráfego web e preços apoiaram estimativas, embora benefício limitado de preços Q4 tenha mantido a classificação equilibrada. |
|
Mizuho / Gregg Moskowitz |
$270 |
Neutro |
Equilibrado. 11 de setembro: manteve já que execução q3 permaneceu sólida, enquanto crescimento de ARR mais lento e catalisadores limitados de curto prazo restringiram o caso de reavaliação. |
|
UBS / Karl Keirstead |
$255 |
Neutro |
Equilibrado. 11 de setembro: elevou de $225 já que a meta aumentou após resultados recordes do Q3, embora preocupações competitivas e de preços tenham mantido a classificação em Neutro. |
|
Caso Base do Artigo |
$260–$310 |
Caso Base |
Equilibrado. Assume demanda duradoura já que execução e avaliação limitam alta. |
|
Caso Baixa do Artigo |
$190 |
Caso Baixa |
Cauteloso. Assume crescimento mais lento e competição comprimem lucros e avaliação. |
Como Negociar Ações Adobe (ADBE) na BingX
Negocie a perspectiva de monetização de IA, crescimento de assinatura e transição de liderança da Adobe usando BingX TradFi e ferramentas BingX AI. Porque ADBE pode reagir drasticamente a resultados, orientação e atualizações de produtos, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
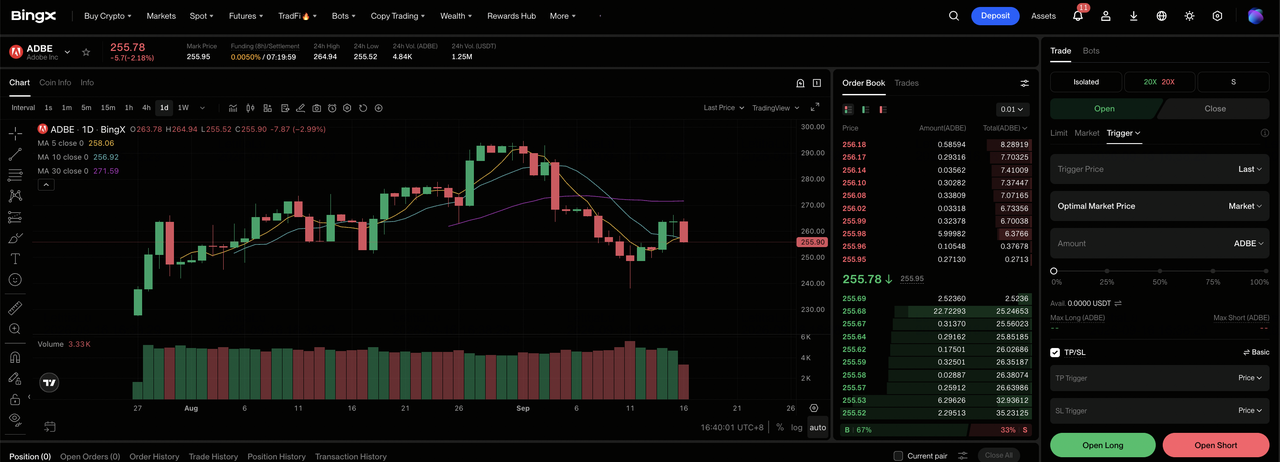
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Adobe (ADBE). Procure e selecione o contrato de futuros perpétuos ADBE-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se crescimento e margens apoiam o Caso Alta. Selecione Abrir Short se competição ou execução enfraquece a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A volatilidade da ação em 2026 mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. ADBE pode reagir rapidamente a resultados, orientação, revisões de analistas e notícias do setor.
5 Principais Riscos a Observar para Investidores da Adobe em 2026
A perspectiva da Adobe depende de demanda, monetização de IA, execução e avaliação. Esses riscos podem afetar lucros, fluxo de caixa e o múltiplo atribuído à ação.
- Competição de IA poderia desacelerar crescimento pago: A Adobe tem mais de 1 bilhão de usuários mensais, mas ferramentas de menor custo poderiam enfraquecer a conversão e desacelerar o crescimento da base de ARR de USD 27,50 bilhões. Isso pressionaria expectativas de receita e avaliação.
- Crescimento freemium pode superar monetização: A Adobe tem mais de 100 milhões de usuários criativos freemium. Se custos de infraestrutura e suporte subirem mais rápido que conversão paga, margens e fluxo de caixa livre poderiam enfraquecer.
- Mudanças de liderança poderiam desacelerar execução: Anil Chakravarthy se torna CEO em 1º de dezembro após o longo mandato de Shantanu Narayen, enquanto o cargo de CFO também mudou. Atrasos estratégicos poderiam reduzir confiança nas metas de crescimento AF2027.
- Crescimento mais lento de ARR poderia comprimir avaliação: Receita de assinatura representa mais de 97% das vendas totais. Mesmo pressão modesta de renovação ou preços poderia enfraquecer visibilidade de receita e múltiplo de lucros.
- Recompras não podem compensar completamente crescimento mais lento: A Adobe gastou USD 2,23 bilhões recomprando 9,5 milhões de ações no Q3. Se a receita desacelerar, uma contagem menor de ações pode não ser suficiente para compensar compressão de múltiplo.
Considerações Finais: Você Deveria Investir na Adobe em 2026?
A Adobe permanece uma franquia de assinatura altamente lucrativa com $27,50 bilhões de ARR, $2,52 bilhões de fluxo de caixa operacional trimestral e mais de 1 bilhão de usuários mensais. Esses números fornecem uma base forte, embora a ação ainda precise de evidência de que o alcance de IA pode restaurar crescimento pago duradouro. Receita Q4 e conversão paga devem mostrar se a estratégia freemium está criando valor duradouro.
O Caso Alta suporta $350 se o crescimento se traduz em lucros por ação mais fortes. O Caso Baixa aponta para $190 se competição, margem ou pressão de execução enfraquece estimativas. Traders conservadores podem aguardar as próximas atualizações de receita, crescimento recorrente e margem antes de aumentar exposição. Essa evidência oferece uma base mais clara para escolher entre os dois cenários e controlar tamanho de posição.
Lembrete de Risco: Negociar e investir em ações como ADBE envolve alto risco de perda de capital. Perdas de resultados, mudanças de orientação, competição, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço AppLovin (APP) 2026: Pode o Crescimento AXON Empurrar APP em Direção a $600?
- Previsão de Preço Figma (FIG) 2026: Plataforma de Lançamento de IA $36,00 ou Armadilha de Ressaca Pós-IPO Supervalorizada?
- Previsão de Preço CrowdStrike (CRWD) 2026: Pode Segurança de IA e Falcon Flex Empurrar CRWD em Direção a $280?
- Perspectiva das Ações Microsoft (MSFT) para 2026: Pode o Crescimento de Azure AI e Copilot Levar as Ações MSFT para $550+?
- Perspectiva de Preço das Ações Cisco (CSCO) para 2026: Pode o Crescimento de IA e Splunk Levar CSCO de Volta a $90?
