
UnitedHealth Group (UNH) łączy ubezpieczenia zdrowotne z dostarczaniem opieki, usługami farmaceutycznymi i technologią medyczną. UnitedHealthcare zapewnia bazę składkową, podczas gdy Optum rozszerza silnik zarobkowy poprzez usługi kliniczne, zarządzanie receptami i analitykę. Kluczowe pytanie inwestycyjne dotyczy tego, czy ulepszone zarządzanie roszczeniami może przywrócić zrównoważoną rentowność, podczas gdy mniejsza baza członków ubezpieczenia i presja na finansowanie opieki zdrowotnej ograniczają wzrost przychodów.
Ostatni kwartał wykazał silniejszą rentowność przy nadal kurczącym się przychodzie. Przychody UnitedHealth Group w Q3 2026 spadły do 112,7 miliarda dolarów, podczas gdy skorygowany EPS wzrósł o 60,6% do 4,69 USD. Wskaźnik kosztów medycznych poprawił się do 88,4%, choć korzystny rozwój rezerw przyczynił się o 610 milionów dolarów. Następnym testem jest utrzymanie podwyższonego pułapu skorygowanego EPS na poziomie co najmniej 20,50 USD na cały rok bez polegania na kolejnej porównywalnej korzyści z rezerw.
Prognoza akcji UNH na 2026 rok skupia się teraz na dwóch konkurujących poglądach:
- Scenariusz odbudowy kosztów medycznych: Lepsze wyceny i zintegrowana opieka zachowują marże ubezpieczeniowe, podczas gdy ulepszenia Optum przekształcają bazę składkową w silniejsze powtarzalne zyski i generowanie gotówki.
- Scenariusz presji na członkostwo: Utrata zapisów, podwyższone wykorzystanie i ograniczone finansowanie rządowe erodują bazę przychodów, pozostawiając koszty inwestycji i regulacji pochłaniające zbyt dużą część odbudowy.
Ten przewodnik opisuje prognozę akcji UNH, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie wynikowym UnitedHealth Group z 13 października, przygotowanych uwagach i zamknięciu rynku z 21 października, a także jak kupić akcje UNH na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy dla inwestorów UnitedHealth Group w październiku 2026
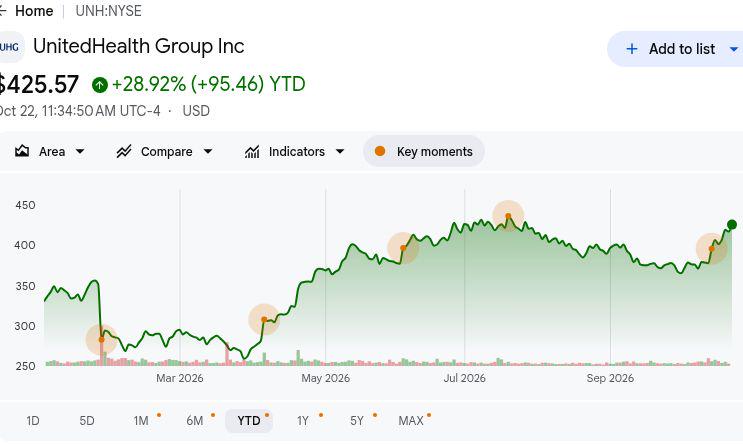
- UNH zamknęło się na poziomie 416,96 USD w dniu 2026-10-21, wzrastając o 26,31% od początku roku: Akcje pozostają powyżej poziomu otwarcia rocznego, co sprawia, że scenariusz byczki na poziomie 530 USD zależy od trwałego odbudowania marży. Dalsze wzrosty wymagają od UnitedHealthcare utrzymania rentowności roszczeń, zamiast polegania na kolejnej wyjątkowo korzystnej korekcie rezerw.
- Przychody w Q3 spadły do 112,7 miliarda dolarów z 113,2 miliarda dolarów rok wcześniej: Sprzedaż wzrosła również z 112,0 miliarda dolarów w Q2, wykazując sekwencyjny postęp. Jednak niższy poziom zapisów ubezpieczeniowych ograniczył wzrost, co sprawia, że ważne jest rozróżnienie między poprawą wyceny składek a szerszym odbudowaniem liczby klientów.
- Wskaźnik kosztów medycznych poprawił się do 88,4% wraz z wzmocnieniem zarządzania roszczeniami: Wskaźnik Q3 i 3,3% marża operacyjna UnitedHealthcare stanowią dowód poprawy ekonomiki ubezpieczeń. Adekwatność wycen, bazowe wykorzystanie i dokładność rezerw określą, ile z tej poprawy przełoży się na powtarzalne zyski.
- Wytyczne na cały rok wyznaczają test trwałej rentowności: Kierownictwo zakładało skorygowany EPS na poziomie co najmniej 20,50 USD na 2026 rok, w porównaniu z poprzednim zakresem 19,50–20,00 USD. Zrealizowane oszczędności kosztów medycznych i poprawiona rentowność Optum określą, czy ta perspektywa wspiera trwały wzrost zysku na akcję.
- Operacyjny przepływ gotówki w wysokości 5,1 miliarda dolarów wspiera inwestycje i dystrybucje dla akcjonariuszy: UnitedHealth poinformował o wskaźniku zadłużenia do kapitału na poziomie 41,7% wraz z 5 miliardami dolarów w skupach akcji od początku roku. Zapewnia to wsparcie dla modernizacji, choć zmniejszenie dźwigni finansowej przy jednoczesnym utrzymaniu generowania gotówki będzie kluczowe dla długoterminowej wartości dla akcjonariuszy.
Czym jest UnitedHealth Group (UNH)?
UnitedHealth Group to amerykańska firma z branży ochrony zdrowia działająca poprzez UnitedHealthcare i Optum. UnitedHealthcare oferuje plany zdrowotne sponsorowane przez pracodawców, Medicare Advantage, Medicaid oraz indywidualne plany zdrowotne, zarabiając składki przy jednoczesnym pokrywaniu wydatków medycznych członków. Optum dostarcza opiekę kliniczną, zarządzanie świadczeniami farmaceutycznymi, technologię i usługi administracyjne pacjentom, pracodawcom, rządom i organizacjom opieki zdrowotnej. Firma generuje przychody z składek ubezpieczeniowych, opłat za usługi i działalności farmaceutycznej, a 48,3 miliona konsumentów UnitedHealthcare ilustruje dużą bazę klientów, której rentowność zależy od kosztów roszczeń, refundacji i efektywności operacyjnej.
Strategia wzrostu UnitedHealth Group koncentruje się na zintegrowanej opiece opartej na wartości, prostszych świadczeniach zdrowotnych i modernizacji technologii medycznej. W październiku 2025 roku Optum rozszerzył współpracę z Microsoft w zakresie platformy Optum Real – platformy roszczeń i refundacji obsługiwanej przez sztuczną inteligencję, zaprojektowanej w celu poprawy weryfikacji ubezpieczenia i redukcji błędów administracyjnych. Firma wprowadziła również Avery, asystenta generatywnej sztucznej inteligencji dla członków UnitedHealthcare, jednocześnie planując niemal 1,5 miliarda dolarów inwestycji związanych ze sztuczną inteligencją w 2026 roku. Przy Optum obsługującym ponad 120 milionów pacjentów i konsumentów w Q3, inicjatywy te mają na celu poprawę produktywności usług i wzmocnienie długoterminowych marż w opiece zdrowotnej.
Przeczytaj więcej: Najlepsze akcje farmaceutyczne do kupienia w 2026 roku: leki onkologiczne, leki na odchudzanie, mRNA i nowe leki
Przegląd wyników UnitedHealth Group (UNH) za Q3 2026: Odbudowa kosztów medycznych napędza wzrost EPS o 60,6% pomimo niższych przychodów
UnitedHealth Group odnotował przychody za Q3 2026 w wysokości 112,7 miliarda dolarów, w dół z 113,2 miliarda dolarów rok wcześniej, ponieważ kurczenie się liczby członków zniwelowało poprawę wycen. Zysk operacyjny wzrósł do 6,6 miliarda dolarów z 4,3 miliarda dolarów, podczas gdy skorygowany EPS osiągnął 4,69 USD z 2,92 USD, a wskaźnik kosztów medycznych poprawił się do 88,4%, wspierany częściowo przez 610 milionów dolarów korzystnego rozwoju rezerw. Przy operacyjnym przepływie gotówki w wysokości 5,1 miliarda dolarów i podwyższonych wytycznych dotyczących skorygowanego EPS na poziomie co najmniej 20,50 USD, przyszłe zyski zależą od utrzymania poprawy kosztów medycznych w miarę kurczenia się liczby członków.
Przeczytaj więcej: Przegląd wyników UnitedHealth Group (UNH) za Q3 2026: Wzrost EPS o 60,6% i podwyższone wytyczne nie zapobiegają przecenie o 0,20%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody |
113,2 mld USD Q3 2025 |
112,7 mld USD |
Niższe. Spadek o około 0,4% r/r. |
|
Skorygowany EPS |
2,92 USD Q3 2025 |
4,69 USD |
Poprawa. Wzrost o 60,6% r/r. |
|
Wskaźnik kosztów medycznych |
89,9% Q3 2025 |
88,40% |
Niższy. Spadek o 1,5 punktu. |
|
Zysk operacyjny |
4,3 mld USD Q3 2025 |
6,6 mld USD |
Poprawa. Wzrost o około 53%. |
|
Marża UnitedHealthcare |
2,1% Q3 2025 |
3,30% |
Poprawa. Wzrost o 1,2 punktu. |
|
Zysk operacyjny Optum |
2,5 mld USD Q3 2025 |
3,7 mld USD |
Poprawa. Wzrost o około 48%. |
|
Wskaźnik zadłużenia do kapitału |
41,2% Q2 2026 |
41,70% |
Wyższy. Wzrost o 0,5 punktu. |
|
Wytyczne dotyczące skorygowanego EPS na rok 2026 |
19,50–20,00 poprzednio |
Co najmniej 20,50 USD |
Podwyższone. Powyżej poprzedniego zakresu. |
- Przychody w Q3 spadły o około 0,4% do 112,7 miliarda dolarów. Przychody wzrosły sekwencyjnie z 112,0 miliarda dolarów pomimo rocznego kurczenia się, odzwierciedlając zmiany cen i liczby członków. Utrzymana adekwatność składek i retencja klientów będą ważne dla podtrzymania dynamiki zysków.
- Marża operacyjna UnitedHealthcare poprawiła się do 3,3% z 2,1%. Lepszy projekt świadczeń i zarządzanie kosztami medycznymi napędzały wyniki w całym biznesie ubezpieczeniowym. Dalsza dyscyplina cenowa i koordynacja opieki mogłyby wspierać zyski, choć wykorzystanie usług i finansowanie rządowe wpływają na rentowność.
- Skorygowany EPS wzrósł o 60,6% do 4,69 USD pomimo kurczących się przychodów. Wskaźnik kosztów medycznych poprawił się, podczas gdy korzystny rozwój rezerw przyczynił się o 610 milionów dolarów. Lepsza ekonomika ubezpieczeń wspierała raportowane wyniki, ale podstawowa kontrola kosztów będzie ważna w miarę normalizowania się popytu na ochronę zdrowia.
- Zysk operacyjny Optum Health wzrósł do 735 milionów dolarów. Jego marża operacyjna osiągnęła 3,2%, wspierając odbudowę z ubiegłorocznego wyniku 41 milionów dolarów. Rozszerzenie zintegrowanej opieki wspiera rentowność, podczas gdy zwroty zależą od zarządzania opieką medyczną i odpowiedniego doboru pacjentów na rynku.
- Roczne wytyczne dotyczące skorygowanego EPS osiągnęły co najmniej 20,50 USD. Perspektywa przekracza poprzedni zakres, a jej realizacja zależy od kontroli kosztów medycznych. Utrzymanie członków, poprawa marż Optum i zachowanie dyscypliny kosztowej będą ważne dla przyszłego wzrostu zysku.
Perspektywy inwestycyjne UnitedHealth Group (UNH) na 2026 rok: Scenariusz byczy $530 kontra scenariusz niedźwiedzi $350
Perspektywy UnitedHealth Group na 2026 rok zależą od tego, czy ulepszone zarządzanie roszczeniami może wspierać zyski bez kolejnej dużej korzyści z rezerw. Zysk operacyjny za Q3 odbudował się do 6,6 miliarda dolarów, podczas gdy kurczące się członkostwo sprawia, że retencja składek i efektywność opieki są kluczowe dla wyceny. Poniższe redakcyjne scenariusze odzwierciedlają, w jaki sposób wykorzystanie usług medycznych, rentowność Optum i potrzeby kapitałowe mogą kształtować wyniki do grudnia 2026 roku.
Scenariusz byczy: Odbudowa kosztów medycznych i wzrost Optum pchają UNH w kierunku 530 USD
Utrzymanie kosztów medycznych zgodnie z wyceną składek podniosłoby zyski ubezpieczeniowe, podczas gdy zdrowszy biznes Optum poszerzyłby odbudowę. Marża operacyjna UnitedHealthcare w Q3 osiągnęła 3,3%, w górę z 2,1%, a Optum Health zarobił 735 milionów dolarów. Bardziej spójne zarządzanie opieką pozwoliłoby zatrzymać większy udział składek, podczas gdy technologia i usługi farmaceutyczne przyczyniają się do dodatkowego zysku operacyjnego.
Scenariusz 530 USD zyskałby wsparcie, gdyby bazowy wskaźnik kosztów medycznych utrzymał się na poziomie zbliżonym do 88,4% z Q3 lub poniżej, bez kolejnej korzyści z rezerw. Skorygowany EPS przekraczający pułap wytycznych 20,50 USD i lepsze marże Optum wzmocniłyby tę odbudowę.
Scenariusz bazowy: Stabilne marże w ochronie zdrowia utrzymują UNH w przedziale 410–455 USD
Rentowne operacje ubezpieczeniowe i farmaceutyczne mogłyby zachować zyski nawet w przypadku powolnego odbudowywania się liczby członków. UnitedHealthcare wygenerował 2,8 miliarda dolarów zysku operacyjnego, podczas gdy Optum Rx wniósł 1,7 miliarda dolarów pomimo niższych wolumenów receptowych. Stabilna adekwatność składek podtrzymywałaby te filary zysku, ale mniejsza baza członków i dalsze wydatki na modernizację ograniczyłyby wzrost przychodów i ekspansję marż.
Zakres 410–455 USD pasowałby do realizacji podwyższonego pułapu zysku, stabilnego zarządzania roszczeniami i dalszej poprawy Optum. Lepsza retencja członków wspierałaby górną granicę, podczas gdy wyższe wykorzystanie usług mogłoby pochłonąć wystarczająco dużo postępów, aby ograniczyć wzrost cen akcji.
Scenariusz niedźwiedzi: Wyższe roszczenia i utrata członków ciągną UNH w kierunku 350 USD
Rosnące wykorzystanie usług medycznych zmniejszałoby zyski ubezpieczeniowe szybciej, niż efektywności technologiczne mogą zrekompensować utratę przychodów z członkostwa. Wskaźnik kosztów medycznych w Q3 na poziomie 88,4% skorzystał na 610 milionach dolarów z rozwoju rezerw, podczas gdy liczba członków Medicare Advantage skurczyła się o 935 000 od końca roku. Jeśli trendy roszczeń pogorszą się w miarę zanikania tych korzyści, UnitedHealth zachowałby mniej zysku z już mniejszej bazy ubezpieczeniowej.
Scenariusz 350 USD stałby się bardziej prawdopodobny, gdyby koszty medyczne powróciły do wskaźnika z ubiegłego roku przy jednoczesnej dalszej utracie liczby członków. Optum musiałby wówczas wnosić więcej tylko po to, aby ustabilizować zyski, pozostawiając mniejsze wsparcie dla skupów akcji i wyceny.
Prognozy cen akcji UNH na 2026 rok według analityków Wall Street
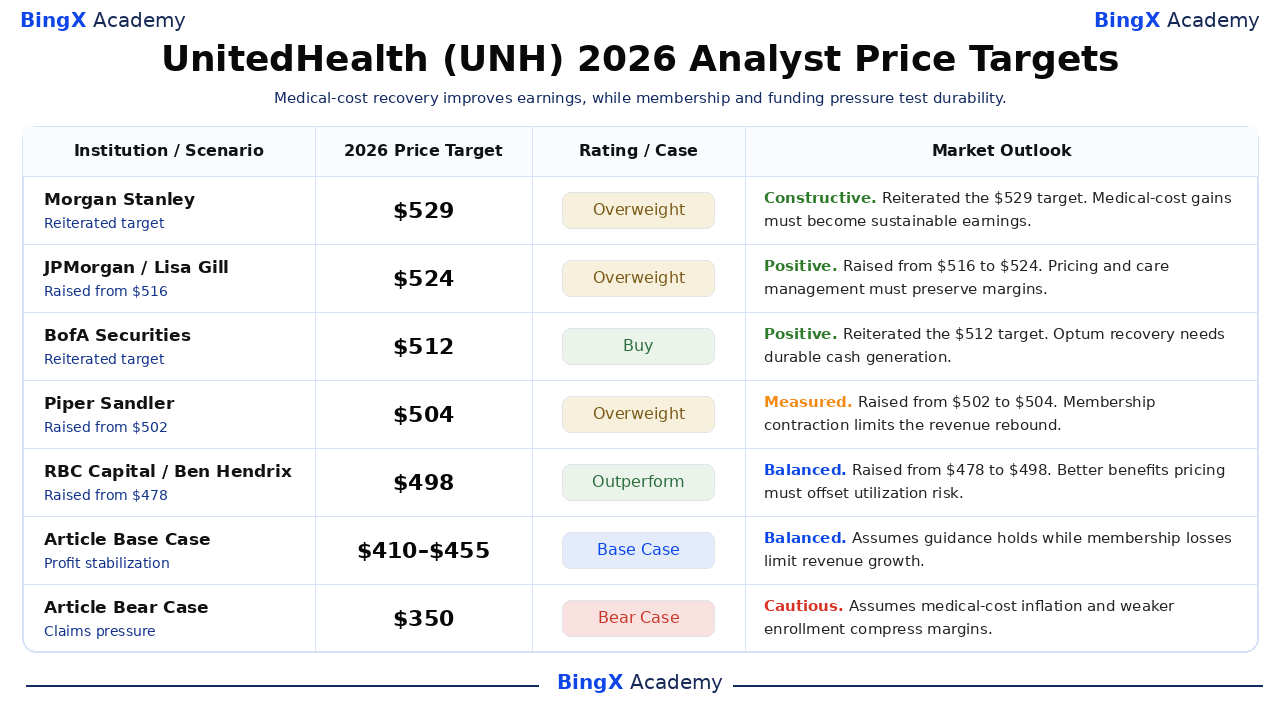
Cele Wall Street odzwierciedlają różne poziomy pewności co do odbudowy kosztów medycznych UnitedHealth i jego zdolności do utrzymania zysków Optum. Wybrane datowane działania obejmują zakres od 498 do 529 USD, generalnie reprezentując horyzonty dwunastomiesięczne wykraczające poza 2026 rok. Scenariusze bycze ($530), bazowe ($410–455) i niedźwiedzie ($350) z artykułu to oddzielne scenariusze na grudzień 2026 roku.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 rok |
Ocena / Przypadek |
Perspektywa rynkowa |
|
Morgan Stanley |
529 USD |
Przeważaj |
Konstruktywna. 2026-10-14: Potwierdzono cel 529 USD. Pogląd redakcyjny: Zyski z kosztów medycznych muszą stać się trwałymi zyskami. |
|
JPMorgan |
524 USD |
Przeważaj |
Pozytywna. 2026-10-16: Podniesiono z 516 do 524 USD. Pogląd redakcyjny: Wycena i zarządzanie opieką muszą zachować marże. |
|
BofA Securities |
512 USD |
Kupuj |
Pozytywna. 2026-10-14: Potwierdzono cel 512 USD. Pogląd redakcyjny: Odbudowa Optum wymaga trwałego generowania gotówki. |
|
Piper Sandler |
504 USD |
Przeważaj |
Umiarkowana. 2026-10-14: Podniesiono z 502 do 504 USD. Pogląd redakcyjny: Kurczenie się liczby członków ogranicza odbicie przychodów. |
|
RBC Capital |
498 USD |
Lepszy od rynku |
Zrównoważona. 2026-10-20: Podniesiono z 478 do 498 USD. Pogląd redakcyjny: Lepsza wycena świadczeń musi zrównoważyć ryzyko wykorzystania usług. |
|
Scenariusz bazowy artykułu |
410–455 |
Scenariusz bazowy |
Zrównoważona. Redakcyjny scenariusz na grudzień 2026. Zakłada utrzymanie wytycznych, podczas gdy straty w liczbie członków ograniczają wzrost przychodów. |
|
Scenariusz niedźwiedzi artykułu |
350 USD |
Scenariusz niedźwiedzi |
Ostrożna. Redakcyjny scenariusz na grudzień 2026. Zakłada, że inflacja kosztów medycznych i słabsze zapisy ściskają marże. |
Jak kupić akcje UnitedHealth Group (UNH) na BingX
Kupuj i trzymaj akcje UnitedHealth Group poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dostępności w ofercie i kwalifikowalności konta. UnitedHealth oferuje ekspozycję na ubezpieczenia zdrowotne, dostarczanie opieki, usługi farmaceutyczne i technologię medyczną. Uprawnieni użytkownicy mogą dopasowywać wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia stałych opłat za finansowanie.
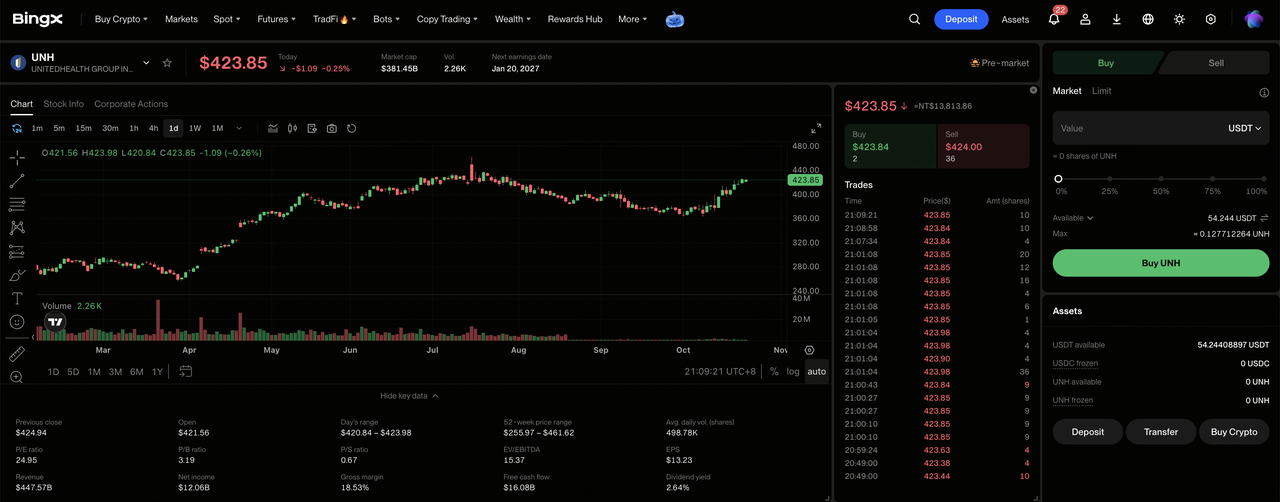
Krok 1: Wejdź do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, wykonaj wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Obrotu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przelej USDT lub USDC z Konta Funduszowego lub Konta Majątkowego. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zlecenia i możliwość zakupu ułamkowego dla wybranej akcji.
Krok 3: Wybierz UnitedHealth Group (UNH). Otwórz rynek Akcji, wyszukaj UnitedHealth Group (UNH) i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje UnitedHealth Group. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe wykorzystują dostępne ceny podczas obsługiwanych sesji, natomiast zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj swoje posiadane akcje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje UNH i niezrealizowany zysk lub stratę. Użyj opcji Wszystkie zlecenia, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk dla inwestorów UnitedHealth Group w 2026 roku
Skala ubezpieczeniowa UnitedHealth Group, zintegrowane możliwości opieki i operacje farmaceutyczne wspierają perspektywy zysku. Jednak wykorzystanie usług medycznych, utrata członków, presja na finansowanie i wymogi kapitałowe mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsze zapisy mogą wywierać presję na przychody: UnitedHealthcare obsługiwał 48,3 miliona konsumentów, wspieranych przez plany zdrowotne pracodawców i rządu. Niższa retencja członków lub zapisy w Medicare Advantage mogą z czasem zmniejszyć przychody ze składek i marże operacyjne ubezpieczenia.
- Rosnące koszty medyczne mogą ograniczać marże: Wskaźnik kosztów medycznych w Q3 osiągnął 88,4% po korzystnym rozwoju rezerw. Wyższe koszty hospitalizacji i leków specjalistycznych mogą osłabić rentowność, jeśli przychody ze składek i efektywności opieki będą rosły wolniej.
- Opóźnienia w płatnościach rządowych mogą ograniczać wzrost przychodów: Marże Medicaid pozostawały pod presją, ale aktualizacje finansowania stanowego były nierównomierne na poszczególnych rynkach. Opóźnione korekty stawek, refundacje lub odnowienia kontraktów mogą zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogą ograniczać zwroty dla akcjonariuszy: UnitedHealth odkupił akcje za 5 miliardów dolarów do końca Q3, podczas gdy wskaźnik zadłużenia do kapitału osiągnął 41,7%. Wyższe zobowiązania medyczne lub potrzeby inwestycyjne mogą ograniczyć przyszłe skupy akcji i wzrost zysku na akcję.
- Słabsze zyski mogą wywierać presję na wycenę: Skorygowany EPS UnitedHealth osiągnął 4,69 USD, wspierany przez ulepszone zarządzanie roszczeniami i korzystny rozwój rezerw. Wolniejsze zapisy, słabsze wyniki Optum lub rosnące koszty roszczeń mogą zmniejszyć zyski i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w UnitedHealth Group w 2026 roku?
Kwartalny zysk operacyjny UnitedHealth Group w wysokości 6,6 miliarda dolarów i operacyjny przepływ gotówki w wysokości 5,1 miliarda dolarów świadczą o odbudowie rentowności i generowania gotówki w ochronie zdrowia. Lepsze marże UnitedHealthcare i silniejsze zyski Optum Health wspierają postęp wykraczający poza wycenę składek, podczas gdy modernizacja stwarza możliwości poprawy efektywności. Utrzymanie tego wzrostu będzie zależeć od kontrolowania wykorzystania usług medycznych i retencji rentownych członków.
Scenariusz byczy zakłada zrównoważone marże ubezpieczeniowe, dalszą odbudowę Optum i realizację podwyższonych wytycznych dotyczących zysku. Scenariusz bazowy (410–455 USD) odzwierciedla stabilną działalność, podczas gdy scenariusz niedźwiedzi (350 USD) uwzględnia wyższe roszczenia i presję na liczebność członków. Przy zamknięciu UNH na poziomie 416,96 USD w dniu 2026-10-21, inwestorzy powinni obserwować, czy poprawa roszczeń przełoży się na trwały wzrost zysku na akcję.
Przypomnienie o ryzyku: Skala ubezpieczeniowa UnitedHealth Group nie eliminuje ryzyka inwestycyjnego. Wyższe koszty medyczne, utrata członków lub niekorzystne zmiany w finansowaniu mogą zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, wyniki roszczeń i swoją tolerancję na ryzyko przed zakupem akcji UNH.
Powiązane artykuły
- Najlepsze akcje farmaceutyczne do kupienia w 2026 roku: leki onkologiczne, leki na odchudzanie, mRNA i nowe leki
- Prognoza akcji Merck (MRK) na 2026 rok: Czy dynamika rurociągu może pchnąć akcje MRK w kierunku 170 USD?
- Prognoza akcji Moderna (MRNA) na 2026 rok: Czy dynamika szczepionki na raka może pchnąć akcje MRNA w kierunku 180 USD?
- Prognoza ceny akcji Pfizer na 2026 rok: Okazja wartościowa z wysoką stopą dywidendy czy strukturalna pułapka wartości?
- Perspektywy ceny akcji Abbott (ABT) na 2026 rok: Czy wzrost w segmencie urządzeń medycznych może pchnąć ABT powyżej 130 USD?
