

SoFi Technologies, Inc. (SOFI) to cyfrowa firma świadcząca usługi finansowe, łącząca bankowość, pożyczki, inwestowanie, płatności i dostęp do krypto na jednej platformie członkowskiej. Jej biznes jest napędzany głównie przez dochody z odsetek netto z pożyczek i depozytów, z rosnącymi przychodami z opłat za udzielanie pożyczek, usługi brokerskie, interchange, technologię korporacyjną i Loan Platform Business. Ponieważ jakość kredytowa i finansowanie determinują ekonomię udzielania pożyczek, wyniki są ściśle powiązane ze zdrowiem konsumentów, stopami procentowymi, wzrostem depozytów, kapitałem i popytem na pożyczki. SoFi Plus, SoFi Coach, produkty korporacyjne i infrastruktura stablecoin stają się coraz ważniejsze, gdy firma dąży do bardziej zdywersyfikowanego miksu przychodów.
W 2026 roku główne pytanie brzmi, czy SoFi może zamienić szybki wzrost członków na trwałe, efektywne kapitałowo zyski. W drugim kwartale 2026 roku skorygowane przychody netto wzrosły o 40% do 1,21 mld USD, a skorygowany EPS osiągnął 0,12 USD, podczas gdy przychody z Technology Platform spadły o 23% rok do roku. SoFi również rozwija cross-buy, Loan Platform Business, SoFi Plus, wskazówki AI i korporacyjną infrastrukturę finansową. Dla inwestorów kluczowe pytanie brzmi, czy inicjatywy oparte na opłatach mogą skalować się wystarczająco szybko, aby zmniejszyć zależność od udzielania pożyczek, poprawić przewidywalność i wspierać trwały wzrost w czasie.
Prognoza akcji SOFI na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz byczy zdywersyfikowanej platformy finansowej: Silniejszy cross-buy, depozyty, przychody z opłat niezwiązanych z kapitałem i stabilizacja Technology Platform mogą wspierać cele nawet do 30 USD
- Scenariusz niedźwiedzi kredytowej i wyceny: Pogorszenie kredytów konsumenckich, słabsza ekonomika finansowania, presja na klientów technologicznych lub kompresja mnożników może obniżyć SOFI w kierunku 12 USD.
Ten przewodnik analizuje prognozę akcji SOFI, scenariusze cenowe na 2026 rok, kluczowe ryzyka i poglądy analityków, opierając się na wydaniu wyników z 29 lipca 2026 roku, oraz jak handlować futures akcji SOFI na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy SoFi Technologies, Inc. powinni wiedzieć w sierpniu 2026
SOFI jest notowane na Nasdaq i jest wrażliwe na kredyty, stopy, depozyty, popyt, opłaty i mnożniki.
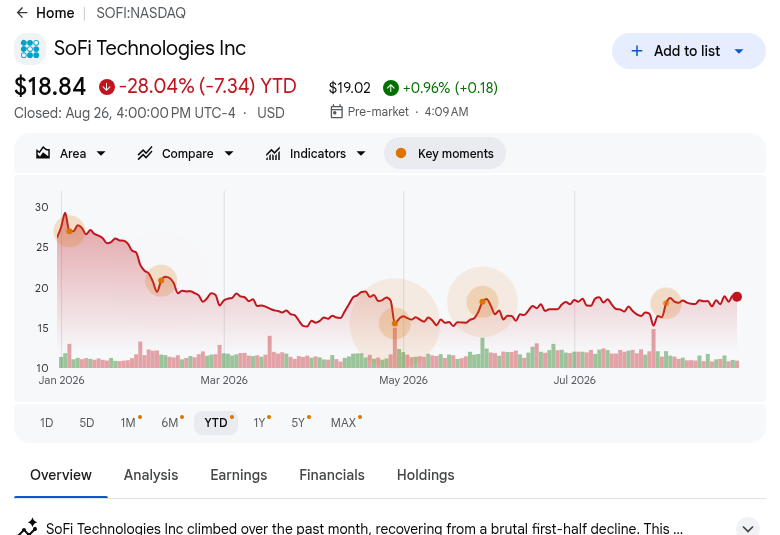
- Skorygowane przychody w drugim kwartale wzrosły o 41% do 1,21 mld USD i przebiły konsensus. Przychody wzrosły z 858,2 mln USD rok wcześniej i przekroczyły szacunkowe 1,11 mld USD, przy czym Lending i Financial Services zrekompensowały słabsze wyniki Technology Platform. To przekroczenie wzmocniło szerszą historię wzrostu SoFi poza udzielaniem pożyczek.
- Produkty wzrosły o 42% do 24,4 miliona, gdy cross-buy osiągnął 51%. Wzrost pokazuje, że członkowie używają więcej produktów w ekosystemie SoFi, tworząc większą bazę dla dochodów z opłat i głębsze zaangażowanie klientów, a nie polegają tylko na wzroście nowych członków.
- Depozyty osiągnęły 45,5 mld USD, wzmacniając bazę finansowania SoFi. Większa baza depozytowa wspiera tańsze finansowanie i daje SoFi więcej elastyczności w rozwoju udzielania pożyczek bez polegania tak mocno na finansowaniu zewnętrznym. To pozostaje ważną przewagą, jeśli warunki kredytowe pozostaną kontrolowane.
- Prognoza pełnorocznych skorygowanych przychodów wzrosła do 4,75-4,85 mld USD. Wyższa prognoza sygnalizowała pewność po drugim kwartale i sugeruje, że zarząd ocze
- kuje kontynuacji wzrostu w dziedzinie udzielania pożyczek, Financial Services i biznesów opartych na opłatach. Realizacja będzie zależeć od utrzymania marż i jakości kredytowej w miarę skalowania firmy.
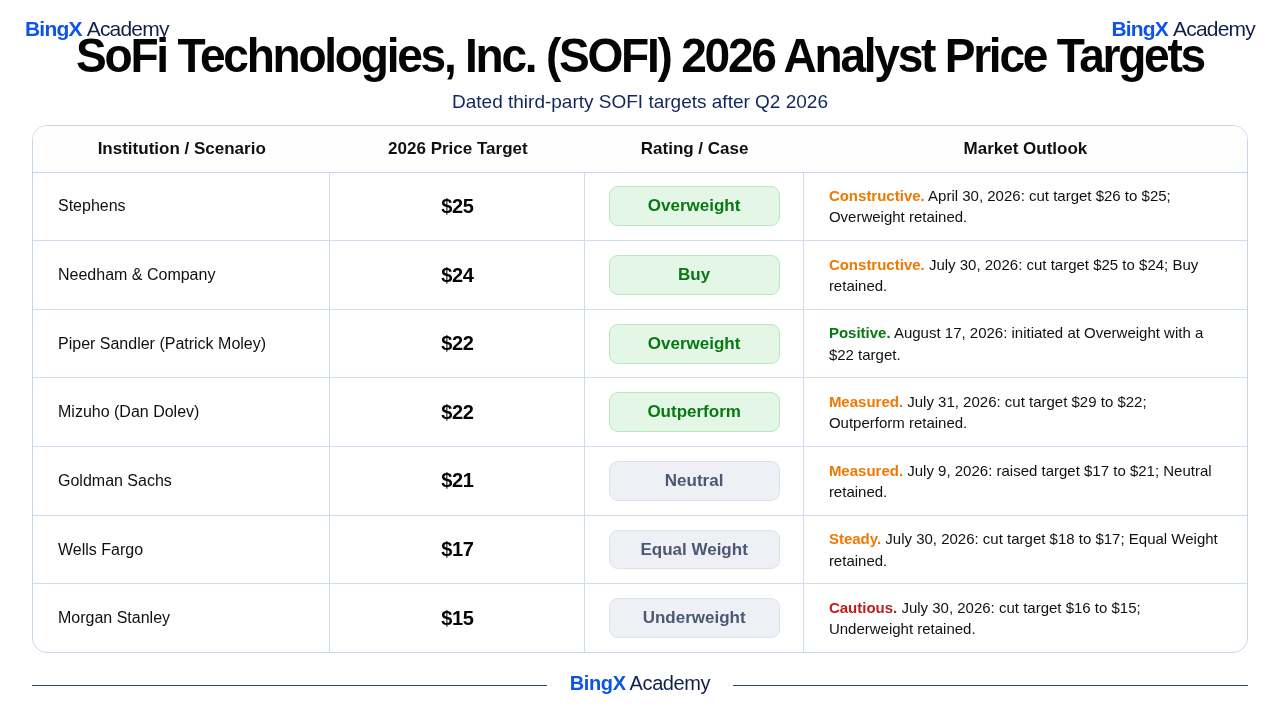
- Cele analityków pozostały podzielone między wzrost a obawy dotyczące wyceny. Opublikowane cele w siedmiu nazwanych instytucjach wahały się od około 15 do 25 USD. Scenariusz byczy koncentruje się na cross-buy, depozytach i wzroście opłat, podczas gdy ostrożny pogląd skupia się na kredytach konsumenckich, słabości Technology Platform i wycenie.
Czytaj więcej: SoFi Technologies (SOFI) Przegląd wyników Q2 2026: Niezmienna prognoza 0,60 USD EPS wywołuje 8,90% spadek
Czym jest SoFi Technologies (SOFI)?
SoFi to cyfrowa firma usług finansowych z San Francisco, założona w 2011 roku. Jej platforma łączy udzielanie pożyczek, depozyty, inwestowanie, płatności i doradztwo. Udzielanie pożyczek i dochody z odsetek netto pozostają centralne, wspierane przez depozyty. Financial Services i technologia korporacyjna dodają opłaty, podczas gdy wyniki zależą od underwritingu, finansowania, kredytów, regulacji i technologii.
SoFi przechodzi od fintechu opartego na pożyczkach w kierunku szerszej platformy finansowej. Loan Platform Business może dodać opłaty bez zatrzymywania każdej pożyczki partnerskiej. SoFi Plus, inwestowanie, płatności i infrastruktura korporacyjna dążą do głębszego zaangażowania. Słabość Technology Platform pokazuje, że dywersyfikacja jest niekompletna, więc wyniki nadal zależą od kredytów, depozytów, opłat i realizacji.
Czytaj więcej: Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w obliczu przesunięcia Agentic AI, Stablecoin Rails
SoFi Technologies (SOFI) wyniki Q2 2026: Czy wzrost depozytów może podtrzymać dynamikę?
- Skorygowane przychody wzrosły o 40% do 1,21 mld USD i przebiły konsensus o 9%. Przychody wzrosły z 858,2 mln USD rok wcześniej i przekroczyły szacunkowe 1,11 mld USD, przy czym Lending i Financial Services napędzały ekspansję. To przekroczenie wzmocniło scenariusz wzrostu SoFi w przededniu drugiej połowy 2026 roku.
- Skorygowany EPS osiągnął 0,12 USD i spełnił oczekiwania. EPS wzrósł z 0,08 USD rok wcześniej, pokazując ciągłą rentowność w miarę skalowania biznesu. Koszty kredytowe, rezerwy i wydatki na finansowanie pozostają ważnymi czynnikami dla przyszłych zysków.
- Originations osiągnęły 14,8 mld USD, prowadzone przez pożyczki osobiste. Łączna suma obejmowała 10,7 mld USD pożyczek osobistych i 3,1 mld USD przez partnerów Loan Platform Business. Wyższy wolumen wspiera wzrost odsetek i opłat, chociaż zatrzymane pożyczki również zwiększają ekspozycję kredytową.
- Depozyty wzrosły o 5,3 mld USD do 45,5 mld USD. Większa baza depozytowa wzmacnia pozycję finansową SoFi i może zmniejszyć zależność od droższego finansowania zewnętrznego. Cenowanie depozytów, retencja i marża odsetkowa netto pozostają kluczowymi sygnałami do obserwowania.
- Skorygowana EBITDA wzrosła o 44% do 357,8 mln USD. Wynik reprezentował 30% marży i pokazał silniejszą dźwignię operacyjną w miarę wzrostu przychodów. Zarząd utrzymał około 1,6 mld USD pełnorocznej prognozy skorygowanej EBITDA, utrzymując realizację marży w centrum prognozy.
Profil finansowy i konsensusu SoFi Q2 2026: Przychody, EPS i siła finansowania
Raport Q2 SoFi połączył rekordowe przychody, zysk i finansowanie ze słabością Technology Platform i ekspozycją kredytową. Tabela dzieli raportowane liczby od konsensusu Zacks, segmentów, płynności, wytycznych i dywersyfikacji.
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Q2 2026 skorygowane przychody netto |
1,11 mld USD konsensus Zacks |
1,20555 mld USD; +40% rok do roku |
Przewyższyło. +9,01%; pożyczki i opłaty napędziły pozytywne zaskoczenie. |
|
Q2 2026 skorygowany rozwodniony EPS |
0,12 USD konsensus Zacks |
0,12 USD wobec 0,08 USD rok poprzedni |
Zgodnie. +0,00%; dźwignia operacyjna podniosła zyski. |
|
Przychody z Financial Services |
— |
466,3 mln USD; +29% |
Silne. Wzrost członków i cross-buy go zwiększyły. |
|
Przychody z Technology Platform |
— |
84,5 mln USD; -23% |
Słabe. Przejście klienta pozostało obciążeniem. |
|
Skorygowana EBITDA |
— |
357,8 mln USD; marża 30% |
Silne. EBITDA wzrosła o 44%; dźwignia utrzymana. |
|
Depozyty i finansowanie |
— |
45,5 mld USD depozytów; +5,3 mld USD w Q2 |
Silne. Depozyty rozszerzyły bazę finansowania. |
|
Prognoza pełnorocznych skorygowanych przychodów netto na 2026 |
Poprzednia prognoza około 30% wzrostu |
4,75-4,85 mld USD; wzrost 32%-35% |
Podniesione. Zarząd zwiększył zakres po Q2. |
|
Cross-buy i zaangażowanie członków |
— |
51% nowych produktów od istniejących członków |
Silne. Adopcja przez istniejących członków może poprawić efektywność. |
Dla kontekstu, SoFi wykorzystuje depozyty, cross-buy, Loan Platform Business i opłaty, aby uczynić wzrost efektywnym. Przychody wspierają tezę byczą, podczas gdy słabość Technology Platform i ekspozycja kredytowa utrzymują ryzyko wyceny w centrum uwagi. Kluczowe pytanie brzmi, czy opłaty przewyższą ryzyko.
SoFi Technologies (SOFI) perspektywa inwestycyjna na 2026: scenariusz byczy 30 USD vs scenariusz niedźwiedzi 12 USD
Perspektywy SoFi na resztę 2026 roku zależą od jednego centralnego pytania: czy cross-buy, depozyty i opłaty zdywersyfikują zyski, czy też słabość kredytowa i Technology Platform utrzyma presję na akcje.
Scenariusz byczy: Cross-Buy i wzrost opłat pchają SOFI w kierunku 30 USD
Scenariusz byczy zakłada, że SoFi przekształci skalę członków w zdywersyfikowaną platformę. Cross-buy, SoFi Plus, Loan Platform Business i produkty korporacyjne rozszerzają opłaty, podczas gdy depozyty obniżają koszty finansowania. Kontrolowane kredyty i odzyskanie Technology Platform mogą przynieść premię w stosunku do tradycyjnych banków.
Ruch w kierunku 30 USD wymagałby trwałego wzrostu członków, cross-buy bliskiego 51%, napływu depozytów, rosnących opłat, stabilnych strat i stabilizacji Technology Platform. Najsilniejszym potwierdzeniem byłyby kwartały powyżej konsensusu i wyższa prognoza EPS.
Scenariusz bazowy: Rentowny wzrost utrzymuje SOFI między 18 a 25 USD
Scenariusz bazowy utrzymuje udzielanie pożyczek jako główny silnik zysków SoFi, podczas gdy Financial Services, Loan Platform Business i cross-buy postępują naprzód. Depozyty wspierają originations, ale odzyskanie Technology Platform pozostaje stopniowe. Inwestorzy wyceniają SoFi jako rentowną platformę, jednocześnie dyskontując ekspozycję kredytową.
W tym scenariuszu SOFI mogłoby handlować głównie między 18 a 25 USD, podczas gdy inwestorzy czekają na dowód, że opłaty zmniejszają zależność od pożyczek. Kluczowymi punktami potwierdzenia byłyby stabilne kredyty, wzrost depozytów, cross-buy, pozytywne rewizje EPS i odzyskanie Technology Platform.
Scenariusz niedźwiedzi: Presja kredytowa i wyceny ciągnie SOFI w kierunku 12 USD
Scenariusz niedźwiedzi zakłada, że rekordowe udzielanie pożyczek zwiększa ekspozycję na słabszy cykl konsumencki. Słabość Technology Platform pozostawiłaby zyski bardziej zależne od spreadów pożyczkowych i wzrostu bilansu. Nawet z 45,5 mld USD depozytów, rosnące straty mogą wymusić niższą wycenę w stylu bankowym.
Ruch w kierunku 12 USD stałby się bardziej prawdopodobny, jeśli zaległości wzrosną, depozyty zwolnią, przychody Technology Platform pozostaną słabe, a prognozy spadną. W tym scenariuszu wrażliwość kredytowa i kompresja mnożników zdominowałyby akcje.
Prognozy cen akcji SOFI na 2026 od analityków Wall Street
Datowane działania analityków stron trzecich na temat SoFi obejmują 15-25 USD po wydaniu wyników Q2 2026. Rozpiętość pokazuje, jak różnie instytucje ważą rentowny wzrost, wrażliwość kredytów konsumenckich, przewagi finansowania, słabość Technology Platform i wycenę.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Stephens |
25 USD |
Overweight |
Konstruktywne. 30 kwietnia 2026: obniżył cel z 26 USD do 25 USD; Overweight utrzymany. |
|
Needham & Company |
24 USD |
Buy |
Konstruktywne. 30 lipca 2026: obniżył cel z 25 USD do 24 USD; Buy utrzymany. |
|
Piper Sandler (Patrick Moley) |
22 USD |
Overweight |
Pozytywne. 17 sierpnia 2026: zainicjował na Overweight z celem 22 USD. |
|
Mizuho (Dan Dolev) |
22 USD |
Outperform |
Umiarkownie. 31 lipca 2026: obniżył cel z 29 USD do 22 USD; Outperform utrzymany. |
|
Goldman Sachs |
21 USD |
Neutral |
Umiarkownie. 9 lipca 2026: podniósł cel z 17 USD do 21 USD; Neutral utrzymany. |
|
Wells Fargo |
17 USD |
Equal Weight |
Stabilne. 30 lipca 2026: obniżył cel z 18 USD do 17 USD; Equal Weight utrzymany. |
|
Morgan Stanley |
15 USD |
Underweight |
Ostrożne. 30 lipca 2026: obniżył cel z 16 USD do 15 USD; Underweight utrzymany. |
Jak handlować akcjami SoFi Technologies (SOFI) na BingX
Nawiguj cykl kredytów konsumenckich SoFi, wzrost członków, depozyty, wyniki Technology Platform i zyski używając BingX TradFi i BingX AI. Analityka AI to dodatkowy kontekst, nie gwarancja prognozy, do monitorowania kredytów, stóp, originations, wytycznych i wyceny.
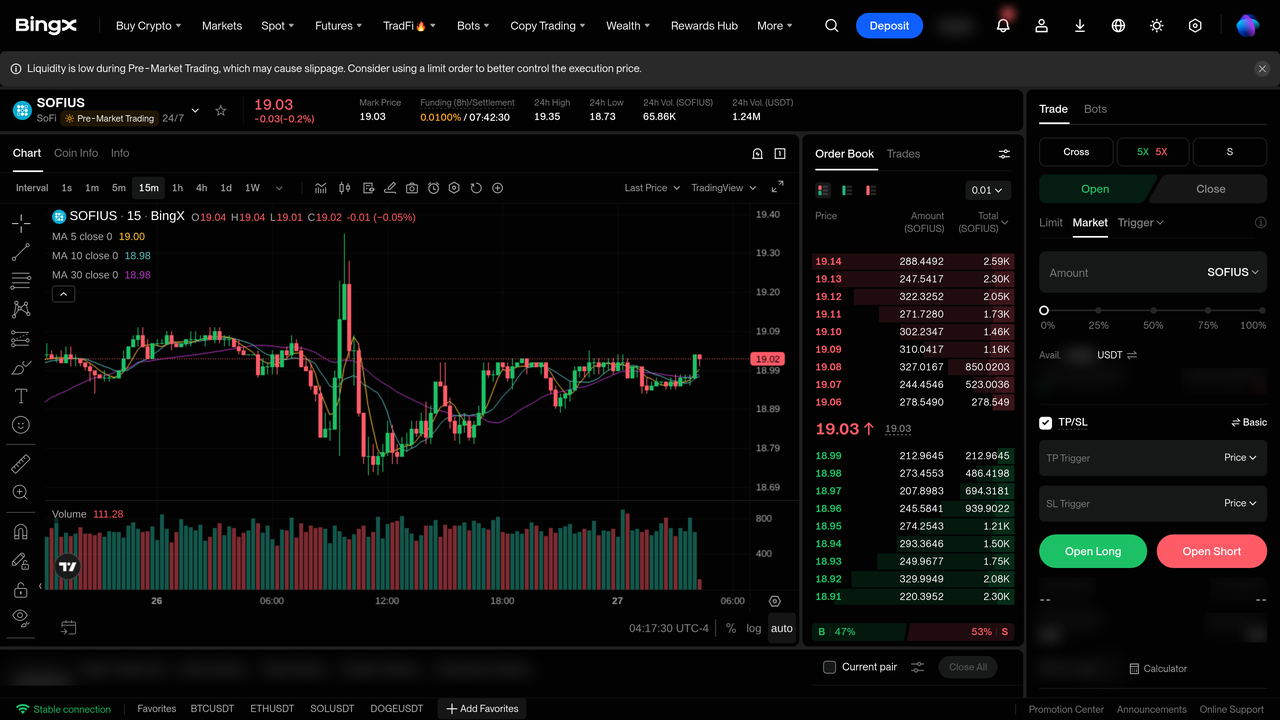
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na głównym panelu giełdy BingX.
Krok 2: Wybierz SoFi Technologies (SOFI). Wyszukaj i wybierz kontrakt SOFIUS-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz długą pozycję, jeśli oczekujesz wzrostu depozytów, cross-buy, przychodów z opłat i poprawy dźwigni operacyjnej wspierającej dalszy wzrost. Wybierz Otwórz krótką pozycję, jeśli oczekujesz rosnących strat kredytowych, słabszej ekonomiki finansowania, ciągłej presji Technology Platform lub kompresji wyceny, która wpłynie na SOFI.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Ponieważ SOFI może ostro reagować na wyniki, trendy kredytowe, oczekiwania stóp i zmiany wytycznych, konserwatywna dźwignia i wyraźne pozycjonowanie są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. SOFI może szybko się poruszać wokół kwartalnych wyników, wzrostu depozytów, originations, odpisów, wyników Technology Platform, oczekiwań stóp procentowych, regulacji i rewizji analityków.
Top 5 ryzyk do obserwacji dla inwestorów SOFI w 2026
Perspektywy wzrostu SoFi zależą od silnej wydajności kredytowej, efektywnego finansowania i ciągłej dywersyfikacji poza udzielanie pożyczek. To są główne ryzyka do obserwowania.
- Słabość konsumentów może zwiększyć straty kredytowe. Pożyczki osobiste pozostają głównym motorem zysków, więc wyższe bezrobocie lub stres finansowy mogą podnieść zaległości, rezerwy i odpisy.
- Konkurencja może wywierać presję na ekonomikę udzielania pożyczek i depozytów. Banki i fintechy konkurują agresywnie na stopach, nagrodach i cenach, co może podnieść koszty finansowania i akwizycji przy jednoczesnym zmniejszeniu marż.
- Słabość Technology Platform może spowolnić dywersyfikację. Przychody w segmencie spadły o 23% rok do roku po przejściu klienta. Ciągła słabość pozostawiłaby SoFi bardziej zależne od wzrostu udzielania pożyczek i Financial Services.
- Regulacje mogą podnieść koszty lub ograniczyć wzrost. SoFi działa w bankowości, udzielaniu pożyczek, inwestowaniu, krypto, płatnościach i technologii korporacyjnej, co naraża je na zmiany w zasadach kapitału, ochrony konsumentów, danych i produktów.
- Wysoka wycena pozostawia mniej miejsca na rozczarowanie. Wolniejszy wzrost, słabsze prognozy, wyższe stopy lub odnowiona awersja do ryzyka mogą skompresować wycenę SOFI, nawet jeśli zyski pozostaną pozytywne.
Końcowe przemyślenia: Czy powinieneś inwestować w SoFi Technologies (SOFI) w 2026?
SoFi wchodzi w resztę 2026 roku z silnym wzrostem przychodów, bazą depozytów o wartości 45,5 mld USD, rosnącym cross-buy i poprawą dźwigni operacyjnej. Te trendy wspierają scenariusz byczy, szczególnie jeśli Financial Services i przychody oparte na opłatach będą kontynuować ekspansję, a Technology Platform zacznie się stabilizować.
Główne pytanie brzmi, czy SoFi może kontynuować wzrost bez przyjmowania zbyt dużego ryzyka kredytowego lub polegania zbyt mocno na udzielaniu pożyczek. Ruch w kierunku byczego scenariusza 30 USD wymagałby ciągłego wzrostu depozytów, stabilnych kredytów, silniejszych przychodów z opłat i lepszych wyników Technology Platform. Scenariusz niedźwiedzi 12 USD staje się bardziej prawdopodobny, jeśli odpisy wzrosną, ekonomika finansowania osłabnie lub wycena skompresuje się zanim wzrost zysków zdąży nadrobić.
Przypomnienie o ryzyku: SOFI pozostaje narażone na kredyty konsumenckie, koszty finansowania, realizację Technology Platform, regulacje, rozwodnienie i zmienność wyceny
Powiązane lektury
- Najlepsze akcje krypto do obserwowania w 2026: Top wybory do poznania
- Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w obliczu przesunięcia Agentic AI, Stablecoin Rails
- Prognoza akcji Robinhood (HOOD) 2026: Czy strategia super-aplikacji może pchnąć HOOD w kierunku 160 USD?
- Prognoza ceny akcji Mastercard (MA) na 2026: Gigant fintech czy cel regulacyjny?
- Prognoza ceny Coinbase (COIN) 2026: Czy nowe źródła przychodów mogą pchnąć COIN w kierunku 250 USD?
- Prognoza ceny Circle (CRCL) 2026: Czy momentum Stablecoin i Arc może pchnąć akcje CRCL w kierunku 130 USD?
