

Red Cat Holdings (RCAT) rozwija amerykańskie drony i systemy autonomiczne dla klientów z sektora obronności, bezpieczeństwa narodowego i bezpieczeństwa publicznego. Teal Drones i FlightWave Aerospace dostarczają samoloty taktyczne prowadzone przez Black Widow i Edge 130, podczas gdy Blue Ops rozszerza platformę na bezzałogowe jednostki pływające. Ta strategia wszystkich domen poszerza adresowalny rynek, ale sprawia, że RCAT jest wrażliwy na czas przyznawania kontraktów rządowych, realizację produkcji i straty operacyjne.
Wyniki RCAT za Q2 pokazały szybki wzrost z małej bazy przy wciąż niestabilnej rentowności. Przychody osiągnęły 20,19 mln USD, wzrastając o 527% rok do roku, ale o 2,39 mln USD poniżej konsensusu, podczas gdy marża brutto poprawiła się do 16,1% z 11,6%. Kierownictwo potwierdziło przychody na poziomie 150-180 mln USD na 2026 rok, co oznacza, że wzrost dostaw w drugiej połowie roku musi być znacznie większy niż w pierwszej.
Prognoza akcji RCAT na 2026 rok koncentruje się obecnie na dwóch konkurencyjnych scenariuszach:
- Scenariusz konwersji programów i skali produkcji: Dostawy Black Widow, zapotrzebowanie sojuszników i kontrakty morskie przekształcą zaległości w dostawy, podczas gdy wyższe wykorzystanie fabryki przesunie marżę brutto w kierunku zakresu 25% do 30%.
- Scenariusz opóźnień kontraktów i finansowania: Decyzje zakupowe przesuwają się w prawo, koszty produkcji pozostają wysokie, a straty operacyjne pochłaniają gotówkę zanim roczne przychody osiągną cel 150-180 mln USD.
Ten przewodnik analizuje prognozę akcji RCAT, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na raporcie Q2 Red Cat z 6 sierpnia 2026 roku, kwartalnym zgłoszeniu i danych rynkowych do 24 września.
Top 5 Rzeczy, Które Inwestorzy Red Cat Powinni Wiedzieć we Wrześniu 2026
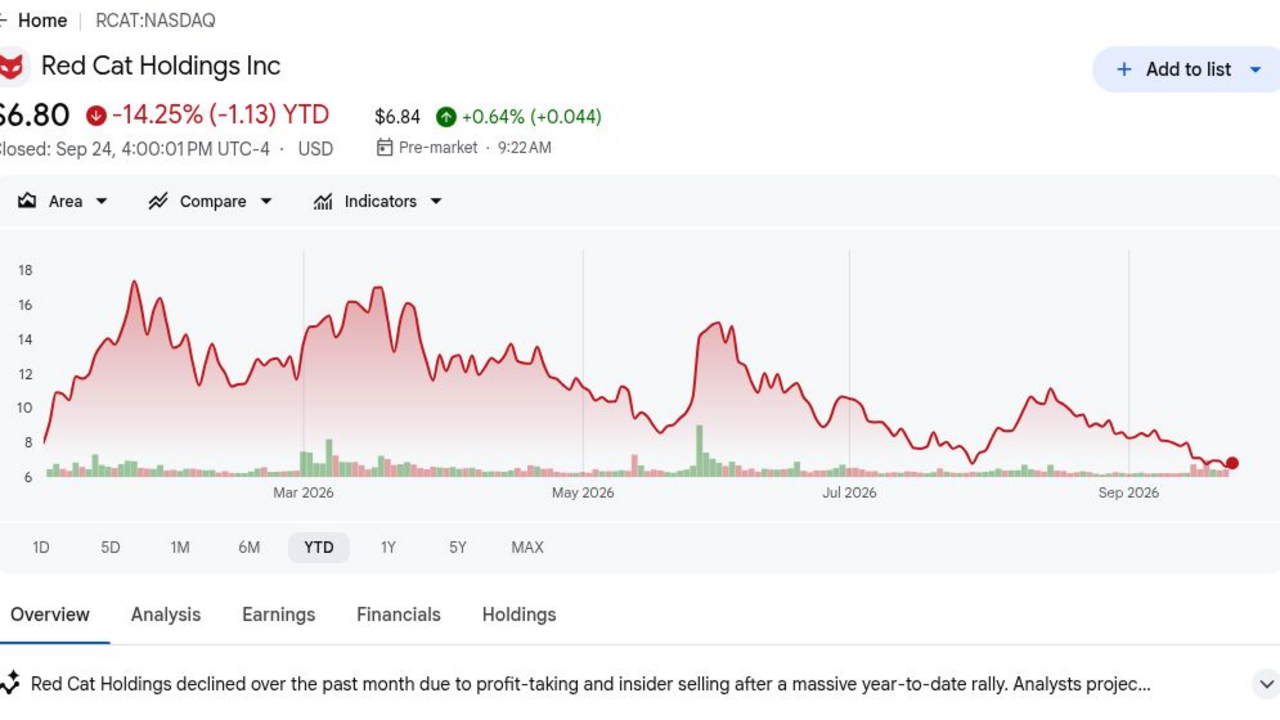
- Zamknięcie na poziomie 6,80 USD pozostawiło RCAT w dół o 14,25% YTD: Cena referencyjna z 24 września znajdowała się 64% poniżej 52-tygodniowego maksimum 18,78 USD. Spadek pokazuje, że inwestorzy zdyskontowali wolniejszą konwersję kontraktów, mimo że konsensus cel 16,50 USD pozostał ponad dwukrotnie wyższy od zamknięcia.
- 20,19 mln USD przychodów Q2 wzrosło o 527%: Sprzedaż wzrosła z 3,2 mln USD rok wcześniej, ale nie osiągnęła konsensusu 22,58 mln USD o 2,39 mln USD. Kombinacja potwierdza silne skalowanie i pokazuje, dlaczego czas dostaw wciąż ma znaczenie dla wyników kwartalnych.
- 16,1% marży brutto poprawiło się o 4,5 punktu procentowego: Zysk brutto osiągnął 3,3 mln USD wobec 0,4 mln USD rok wcześniej, a marża wzrosła z 12,7% w Q1. Lepsza absorpcja kosztów ogólnych wspiera model, choć poziom pozostaje poniżej dojrzałych dostawców obronnych.
- 150-180 mln USD rocznych przychodów pozostaje celem: Konsensus wynosił około 155,05 mln USD, w ramach zakresu kierownictwa. Osiągnięcie nawet dolnej granicy wymaga stromego wzrostu w drugiej połowie roku, czyniąc produkcję Black Widow i dostawy morskie centralnym testem realizacji.
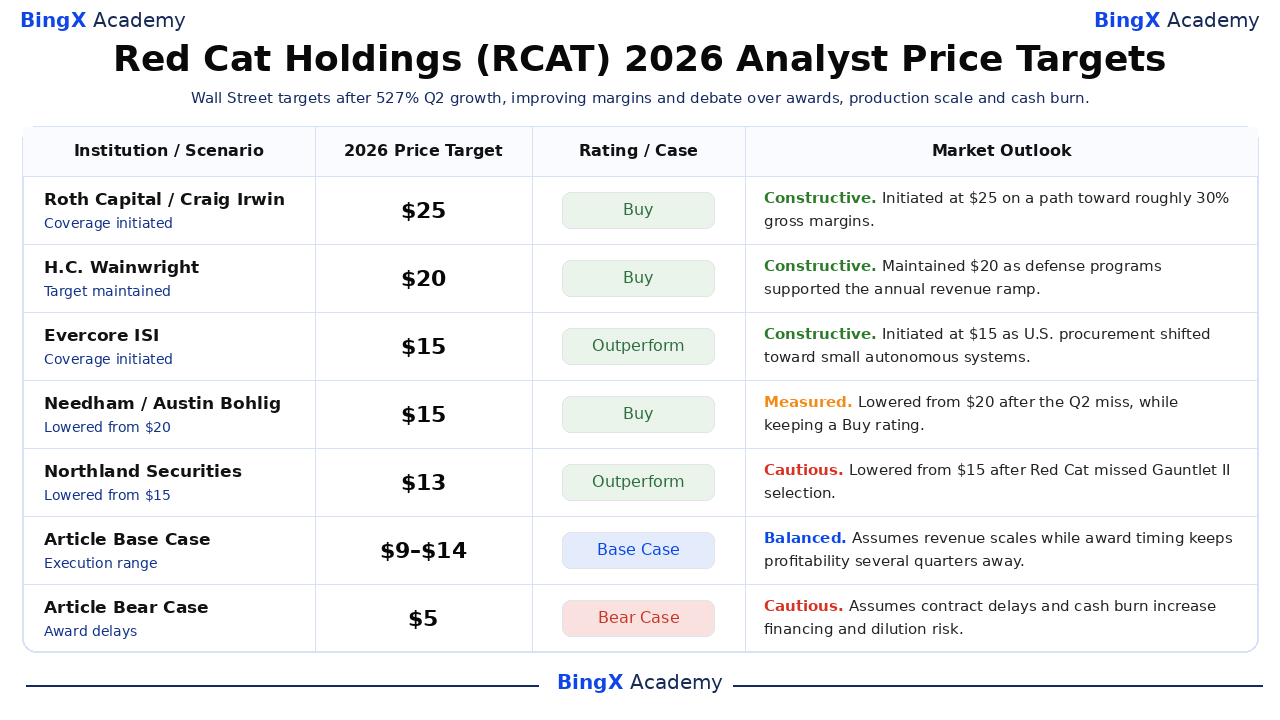
- Cele analityków od 25 USD do 9 USD pokazują niezwykle szeroką rozbieżność: Cel Roth Capital 25 USD zakłada ścieżkę do 30% marży brutto, podczas gdy cel Piper Sandler 9 USD czeka na bardziej zwalidowane kontrakty. Różnica 16 USD pokazuje, jak wyniki zamówień mogą szybko zmienić zarówno szacunki, jak i wycenę.
Czym Jest Red Cat Holdings (RCAT)?
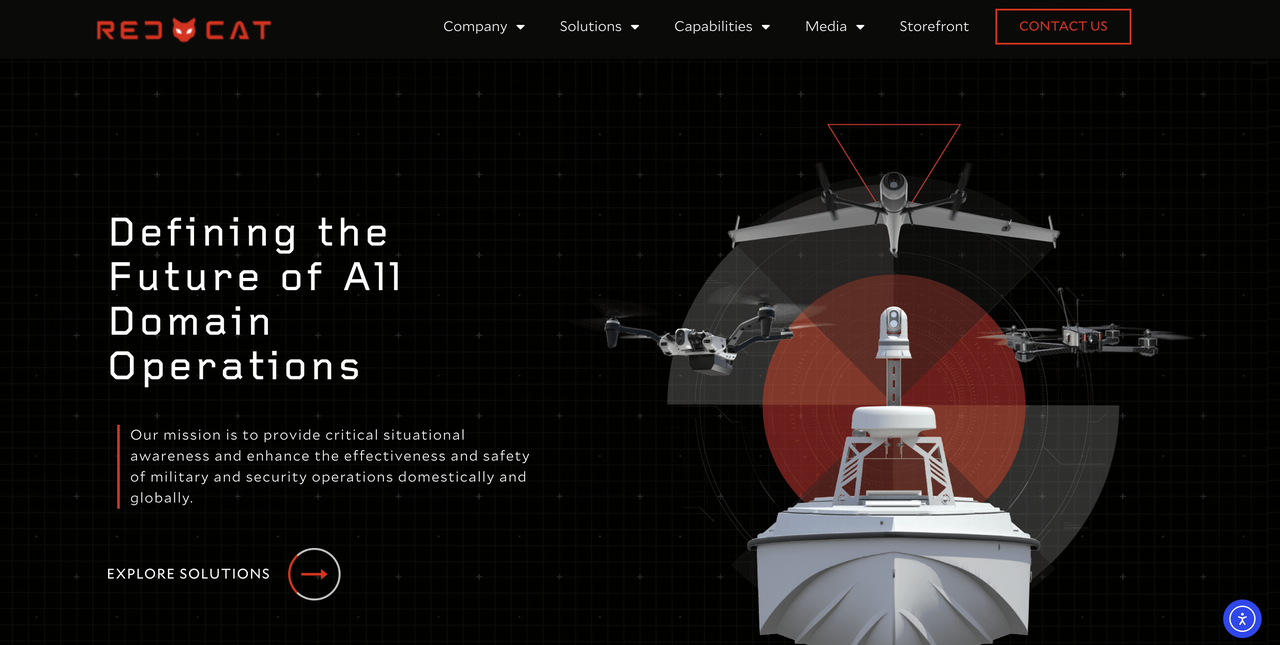
Red Cat to amerykańska firma technologii obronnych skupiona na małych bezzałogowych statkach powietrznych i autonomicznych systemach robotycznych. Teal Drones produkuje quadkoptery Black Widow i Teal 2, FlightWave Aerospace dodaje platformę długotrwałego lotu Edge 130 VTOL, a linia FANG obsługuje misje z perspektywy pierwszej osoby. Przychody pochodzą głównie z sprzętu, oprogramowania, akcesoriów i dostaw programów rządowych. Baza klientów obejmuje amerykańskie oddziały wojskowe, agencje federalne, organizacje bezpieczeństwa publicznego i sojuszniczych nabywców obronnych.
Długoterminowy plan to zbudowanie połączonej Rodziny Systemów obejmującej powietrze, ląd i morze, zamiast polegania na jednym statku powietrznym. Black Widow jest podstawą programu amerykańskiej armii Short Range Reconnaissance, podczas gdy Edge 130 poszerza opcje wytrzymałości i ładunku. Blue Ops i jego partnerstwo Havoc rozszerzają autonomię współpracy na bezzałogowe jednostki pływające. Red Cat również rozszerza produkcję krajową, integruje przejęcia i dąży do relacji produkcyjnych w kraju dla międzynarodowych klientów, co może zwiększyć adresowalne zapotrzebowanie, jeśli programy przekształcą się w finansowane zamówienia.
Czytaj więcej: Najlepsze Akcje Obronne do Kupienia w 2026: Główni Gracze, Pociski, Drony, Przestrzeń i Wojna Wspomagana AI
Przegląd Wyników Red Cat Holdings (RCAT) Q2 2026: Wzrost Przychodów i Poprawa Marży Podkreślają Wyzwanie Realizacji
Red Cat zgłosił przychody w wysokości 20,19 mln USD wobec oczekiwanych 22,58 mln USD, stratę GAAP w wysokości 0,26 USD na akcję wobec consensusu straty 0,17 USD oraz zysk brutto 3,3 mln USD. Przychody wzrosły o 527%, marża brutto osiągnęła 16,1% z 11,6% rok wcześniej, a gotówka plus papiery wartościowe wyniosły łącznie 131,9 mln USD. Kierownictwo potwierdziło przychody na poziomie 150-180 mln USD na 2026 rok, pozostawiając realizację skoncentrowaną w drugiej połowie roku.
|
Wskaźnik Finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
22,58 mln USD konsensus |
20,19 mln USD |
Nie osiągnięto. 2,39 mln USD poniżej consensusu; wzrost o 527% YoY. |
|
EPS rozwodnione GAAP Q2 |
-0,17 USD konsensus |
-0,26 USD |
Nie osiągnięto. Strata była o 0,09 USD większa niż konsensus. |
|
Zysk brutto Q2 |
0,4 mln USD rok wcześniej |
3,3 mln USD |
Poprawa. Wzrost o 2,9 mln USD wraz ze skalowaniem wolumenu. |
|
Marża brutto Q2 |
11,6% rok wcześniej; 12,7% w Q1 |
16,10% |
Rozszerzenie. Wzrost o 4,5 punktu YoY i 3,4 punktu sekwencyjnie. |
|
Strata operacyjna Q2 |
— |
-27,3 mln USD |
Pod presją. Strata pozostała większa niż przychody kwartalne. |
|
Gotówka i papiery wartościowe |
— |
131,9 mln USD |
Finansowane. Saldo wspiera wydatki na produkcję i integrację. |
|
Cel przychodów FY2026 |
155,05 mln USD konsensus |
150–180 mln USD |
Potwierdzone. Dolna granica pozostała bliska consensusowi. |
- 20,19 mln USD przychodów wzrosło o 527%, ale nie osiągnęło celu o 2,39 mln USD: Sprzedaż wzrosła z 3,2 mln USD rok wcześniej, gdy dostawy obronne się rozszerzyły. Niedociągnięcie pokazuje, że sam wzrost nie usuwa ryzyka czasowego, ponieważ kilka dat akceptacji lub wysyłki może przesunąć przychody kwartalne.
- Strata GAAP na akcję 0,26 USD była o 0,09 USD większa niż konsensus: Strata operacyjna osiągnęła 27,3 mln USD, przewyższając zgłoszone przychody kwartalne. Red Cat potrzebuje więc więcej niż wzrostu sprzedaży, ponieważ wykorzystanie fabryki i koszty operacyjne muszą się poprawić razem, zanim skala utworzy zyski na akcję.
- 3,3 mln USD zysku brutto wzrosło o 2,9 mln USD: Marża brutto wzrosła do 16,1% z 11,6% rok wcześniej i 12,7% w Q1. Sekwencyjny postęp wspiera tezę produkcyjną kierownictwa, choć potrzeba jeszcze dziewięciu do czternastu punktów, aby zbliżyć się do długoterminowego zakresu 25% do 30%.
- 131,9 mln USD płynności zapewnia pas startowy produkcji: Gotówka i papiery wartościowe zmniejszają natychmiastową presję finansowania, gdy Red Cat integruje FlightWave i rozszerza moce. Saldo ma znaczenie, ponieważ firma musi finansować zapasy i siłę roboczą przed tym, jak duże dostawy rządowe przekształcą się w gotówkę od klientów.
- 150-180 mln USD rocznych przychodów zostało potwierdzone: Dolna granica znajduje się blisko consensusu 155,05 mln USD, ale wyniki pierwszej połowy roku pozostawiają większość sprzedaży na późniejsze kwartały. Inwestorzy potrzebują dowodów, że kontraktowane programy przechodzą przez produkcję, a nie pozostają długoterminowymi możliwościami pipeline.
Perspektywy Inwestycyjne Red Cat Holdings (RCAT) 2026: Scenariusz Byczy 18 USD vs. Scenariusz Niedźwiedzi 5 USD
Perspektywy Red Cat na 2026 rok zależą od tego, czy szybki wzrost przychodów może przełożyć się na spójne dostawy dronów, silniejsze marże i niższe straty operacyjne. Potencjał wzrostowy pochodzi z konwersji programów i rozszerzającego się popytu obronnego, podczas gdy czas przyznawania kontraktów, realizacja produkcji i wykorzystanie gotówki pozostają głównymi zagrożeniami.
Scenariusz Byczy: Wzrost Programów Dronów Popycha RCAT w Kierunku 18 USD
Scenariusz Byczy zakłada, że produkcja Black Widow, międzynarodowy popyt na małe drony i programy morskie stworzą silniejszy rytm dostaw. Przychody Q2 wzrosły o 527%, a marża brutto osiągnęła 16,1%, pokazując, że wyższy wolumen może poprawić efektywność produkcji z niskiej bazy.
Ruch w kierunku 18 USD wymagałby rocznych przychodów blisko górnej granicy 180 mln USD, marży brutto zbliżającej się do 25% i finansowanych kontraktów rozciągających się na 2027 rok. Straty operacyjne musiałyby także się zawęzić z 27,3 mln USD, aby wyższa sprzedaż przełożyła się na silniejszą ekonomię na akcję.
Scenariusz Bazowy: Stałe Dostawy Utrzymują RCAT Między 9 USD a 14 USD
Scenariusz Bazowy zakłada, że przychody rosną szybko, gdy dostawy Black Widow i Edge 130 się rozszerzają, choć harmonogramy akceptacji klientów pozostają nierówne. Marża brutto poprawia się powyżej 20%, ale inwestycje produkcyjne i rozwój Blue Ops utrzymują firmę nieprofitową przez pozostałą część roku.
RCAT mogłoby handlować głównie między 9 USD a 14 USD, jeśli przychody osiągną dolną granicę 150 mln USD, a gotówka pozostanie powyżej 100 mln USD. Spójne dostawy kwartalne wspierałyby zakres, podczas gdy nieudane kontrakty lub marże poniżej 15% go osłabiłyby.
Scenariusz Niedźwiedzi: Wolniejsze Zamówienia Ciągną RCAT w Kierunku 5 USD
Scenariusz Niedźwiedzi zakłada, że decyzje zakupowe przesuwają się na 2027 rok, a zdolności produkcyjne działają poniżej oczekiwań. Z kwartalną stratą operacyjną 27,3 mln USD, niższy wolumen produkcji zmniejszyłby absorpcję kosztów ogólnych i utrudnił utrzymanie poprawy marży brutto o 16,1%.
Ruch w kierunku 5 USD stałby się bardziej prawdopodobny, jeśli roczne przychody spadną poniżej 150 mln USD, marża brutto powróci w kierunku 12% lub gotówka gwałtownie spadnie ze 131,9 mln USD. Dodatkowe finansowanie kapitałowe zmniejszyłoby wartość na akcję przyszłego wzrostu programów.
Prognozy Cen Akcji RCAT na 2026 Według Analityków Wall Street
Sześć datowanych działań tworzy zakres celów od 9 USD do 25 USD, odzwierciedlając rozbieżne poglądy na konwersję programów i skalę produkcji. To są punkty odniesienia stron trzecich, a nie obietnice cenowe. Końcowe wiersze Bazowy i Niedźwiedzi to scenariusze redakcyjne BingX Academy i pozostają oddzielne od badań Wall Street.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Przypadek |
Perspektywy Rynkowe |
|
Roth Capital |
25 USD |
Kup |
Konstruktywne. 1 czerwca: zainicjowane na ścieżce do około 30% marży brutto wraz ze skalowaniem wolumenu. |
|
H.C. Wainwright |
20 USD |
Kup |
Konstruktywne. 7 sierpnia: utrzymane cel, gdy programy obronne wspierały wzrost przychodów. |
|
Evercore ISI |
15 USD |
Outperform |
Konstruktywne. 31 sierpnia: zainicjowane, gdy amerykańskie zamówienia przesunęły się w kierunku małych systemów autonomicznych. |
|
Needham |
15 USD |
Kup |
Wyważone. 7 sierpnia: obniżone z 20 USD po nieudanym Q2, zachowując rating Kup. |
|
Northland Securities |
13 USD |
Outperform |
Ostrożne. 17 września: obniżone z 15 USD po tym, jak Red Cat nie został wybrany do Gauntlet II. |
|
Piper Sandler |
9 USD |
Neutralny |
Ostrożne. 2 września: zainicjowane w oczekiwaniu na bardziej zwalidowane kontrakty wojskowe i rządowe. |
|
Scenariusz Bazowy Artykułu |
9–14 USD |
Scenariusz Bazowy |
Zrównoważone. Zakłada skalowanie przychodów, podczas gdy czas kontraktów utrzymuje rentowność kilka kwartałów dalej. |
|
Scenariusz Niedźwiedzi Artykułu |
5 USD |
Scenariusz Niedźwiedzi |
Ostrożne. Zakłada opóźnienia kontraktów i wzrost ryzyka finansowania i rozwodnienia. |
Top 5 Zagrożeń do Obserwowania dla Inwestorów Red Cat w 2026
Wycena Red Cat zależy od przekształcenia możliwości obronnych w zyskowne dostawy. Każde z poniższych zagrożeń może zmniejszyć widoczność przychodów, pas startowy gotówki lub wartość na akcję przypisaną przyszłym programom.
- Czas przyznawania kontraktów może przesuwać przychody między latami: Zamówienia rządowe obejmują testowanie, protesty, budżety i kamienie milowe akceptacji. Opóźniony program może przenieść dużą część celu 150-180 mln USD na 2027 rok bez eliminowania podstawowego popytu.
- Skala produkcji może nie wytworzyć wystarczającej marży: Marża brutto poprawiła się do 16,1%, ale biznes nadal zgłosił stratę operacyjną 27,3 mln USD. Koszty komponentów, przeróbki lub niskie wykorzystanie mogłyby zapobiec przekształceniu wolumenu w rentowność.
- Koncentracja klientów zwiększa zmienność wyników: Amerykańskie programy obronne mogą stanowić duże pojedyncze zamówienia. Utrata Gauntlet II już spowodowała obniżenie celu przez Northland do 13 USD, pokazując, jak jedna decyzja może zmniejszyć szacunki na kilka lat.
- Spalanie gotówki może prowadzić do rozwodnienia: Saldo płynności 131,9 mln USD zapewnia pas startowy, ale zapasy, moce i przejęcia pochłaniają kapitał przed dostawą. Jeśli straty pozostaną blisko poziomów Q2, przyszła emisja akcji może zmniejszyć wartość na akcję.
- Konkurencja może wywierać presję na ceny i wskaźniki wygranych: AeroVironment, prywatni dostawcy dronów i wschodzące firmy systemów autonomicznych konkurują o te same budżety. Red Cat musi udowodnić niezawodność, krajową podaż i zintegrowane korzyści oprogramowania, aby bronić zarówno kontraktów, jak i marż.
Końcowe Myśli: Czy Powinieneś Inwestować w Red Cat w 2026?
Red Cat przeszedł poza historię rozwoju z minimalnymi przychodami. Sprzedaż Q2 osiągnęła 20,19 mln USD, wzrost wyniósł 527%, a marża brutto poprawiła się do 16,1%. Centralne pytanie inwestycyjne to, czy finansowane programy mogą wspierać znacznie większy wzrost dostaw w drugiej połowie roku potrzebny dla rocznego celu 150-180 mln USD.
Scenariusz Byczy w kierunku 18 USD wymaga konwersji programów, ekspansji marży i węższych strat. Scenariusz Niedźwiedzi w kierunku 5 USD odzwierciedla opóźnienia kontraktów i ryzyko rozwodnienia. Konserwatywni inwestorzy mogą monitorować akceptowane dostawy, marżę brutto, wykorzystanie gotówki operacyjnej i płynność na koniec roku razem, zamiast traktować same ogłoszenia kontraktów jako dowód trwałych zarobków.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak RCAT wiąże się z ryzykiem utraty kapitału. Małe firmy obronne, kontrakty rządowe i produkty lewarowane mogą powodować szybkie zmiany cen. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Lektury
- Najlepsze Akcje Obronne do Kupienia w 2026: Główni Gracze, Pociski, Drony, Przestrzeń i Wojna Wspomagana AI
- Najlepsze Akcje Kosmiczne do Kupienia Przed IPO SpaceX
- Prognoza Ceny Rocket Lab (RKLB) 2026: Czy Nowa Rakieta i Wzrost Obronny Mogą Popchnąć RKLB w Kierunku 150 USD?
- Prognoza Ceny AST SpaceMobile (ASTS) 2026: Czy Wdrożenie BlueBird Może Popchnąć ASTS w Kierunku 120 USD?
- Prognoza Ceny Planet Labs (PL) 2026: Czy Popyt Obronny Może Popchnąć PL w Kierunku 35 USD?
- Prognoza Ceny Lockheed Martin (LMT) 2026: Czy Rekordowe Zaległości Mogą Popchnąć LMT w Kierunku 700 USD?
