
HP Inc. (HPQ) to globalna firma technologiczna łącząca systemy osobiste, urządzenia peryferyjne i produkty do drukowania. Jej model zależy od zapotrzebowania na komputery PC, cykli odświeżania przedsiębiorstw, kosztów komponentów, cen, składu produktów i przychodów z materiałów eksploatacyjnych. Firma dywersyfikuje działalność poprzez urządzenia z funkcjami AI, połączone doświadczenia i usługi cykliczne. Zwraca gotówkę poprzez dywidendy i wykupy akcji.
W 2026 roku głównym pytaniem jest, czy HP może przekształcić adopcję komputerów AI PC w rentowny wzrost po tym, jak przychody Q3 FY26 wzrosły o 12,5% rok do roku. Zarząd podniósł prognozę EPS na rok fiskalny 2026 i przepływów pieniężnych, ale oczekuje się, że marże Personal Systems osiągną dno w Q4 FY26. Firma przechodzi również przez przejście CEO. Dla inwestorów kluczowe pytanie brzmi, czy dno marż stanie się wiarygodnym ożywieniem w roku fiskalnym 2027.
Prognoza akcji HPQ na 2026 rok koncentruje się teraz na dwóch konkurujących scenariuszach:
- Scenariusz byka z AI PC i odzyskaniem marż: Adopcja AI PC, premium mix i odzyskanie marż może wspierać cele nawet do 36 dolarów.
- Scenariusz niedźwiedzia z pułapką wartości: Inflacja komponentów, słabość drukowania i opóźnione odzyskanie marż utrzymują zyski pod presją mimo podwyższonej prognozy.
Ten przewodnik analizuje prognozę akcji HPQ, scenariusze cenowe na 2026 rok, kluczowe ryzyka, poglądy analityków i wyniki za Q3 FY26, a następnie wyjaśnia jak handlować futures akcji HPQ na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów HP Inc. w sierpniu 2026
HPQ jest wrażliwe na zapotrzebowanie na komputery PC, składnik AI PC, koszty komponentów, drukowanie, cła, przepływy pieniężne i wycenę.
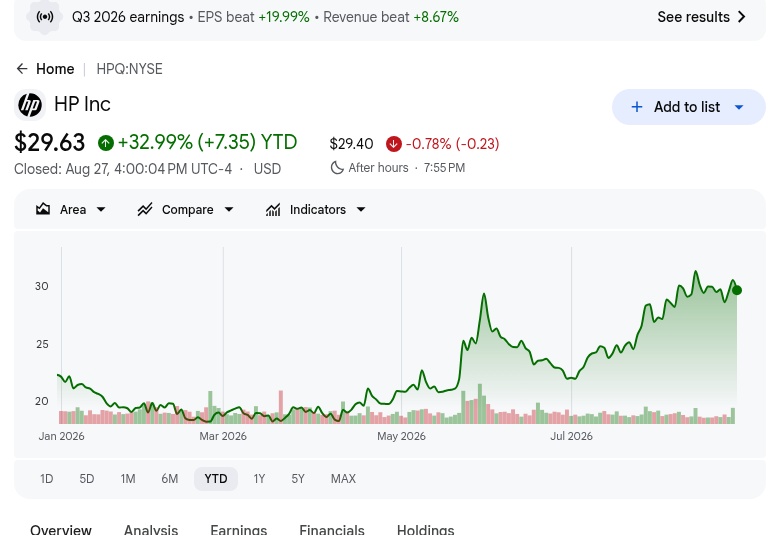
- Przychody Q3 FY26 osiągnęły 15,68 mld dolarów. Przychody Q3 FY26 osiągnęły 15,68 mld dolarów, wzrost o 12,5% rok do roku i powyżej konsensusu 14,85 mld dolarów. Rezultat pokazał silne ceny i składnik, chociaż całkowita liczba jednostek spadła o 16%. Przyszłe kwartały muszą udowodnić, że wzrost pozostaje rentowny, gdy zmieniają się koszty komponentów i zapotrzebowanie przedsiębiorstw.
- EPS non-GAAP Q3 FY26 wyniósł 0,83 dolara. EPS non-GAAP Q3 FY26 wyniósł 0,83 dolara, powyżej konsensusu 0,75 dolara o 10,67%. Wynik obejmował wsparcie ze zwrotu ceł, więc inwestorzy powinni oddzielić jednorazową pomoc od regularnej poprawy operacyjnej. Odzyskanie marż i łagodzenie kosztów określi, czy rewizje EPS będą nadal rosnąć.
- Komputery AI PC osiągnęły 46% wysyłek. Komputery AI PC osiągnęły 46% wysyłek w Q3 FY26, a HP oczekuje 50% do końca roku fiskalnego. Ten składnik może wspierać premium pricing i zapotrzebowanie na odświeżenie, ale tylko jeśli klienci docenią zestaw funkcji. Inwestorzy powinni obserwować adopcję, średnie ceny sprzedaży i konwersję marż Personal Systems.
- Prognoza EPS na FY26 wzrosła do 3,19-3,29 dolara. Prognoza non-GAAP EPS na FY26 wzrosła do 3,19-3,29 dolara, podczas gdy prognoza przepływów pieniężnych wzrosła do 3,0-3,2 mld dolarów. Perspektywa wzmacnia przypadek zwrotu kapitału, ale obejmuje wsparcie związane z cłami. Potwierdzenie wymaga realizacji przez Q4 i czystszego odzyskania marż w FY27.
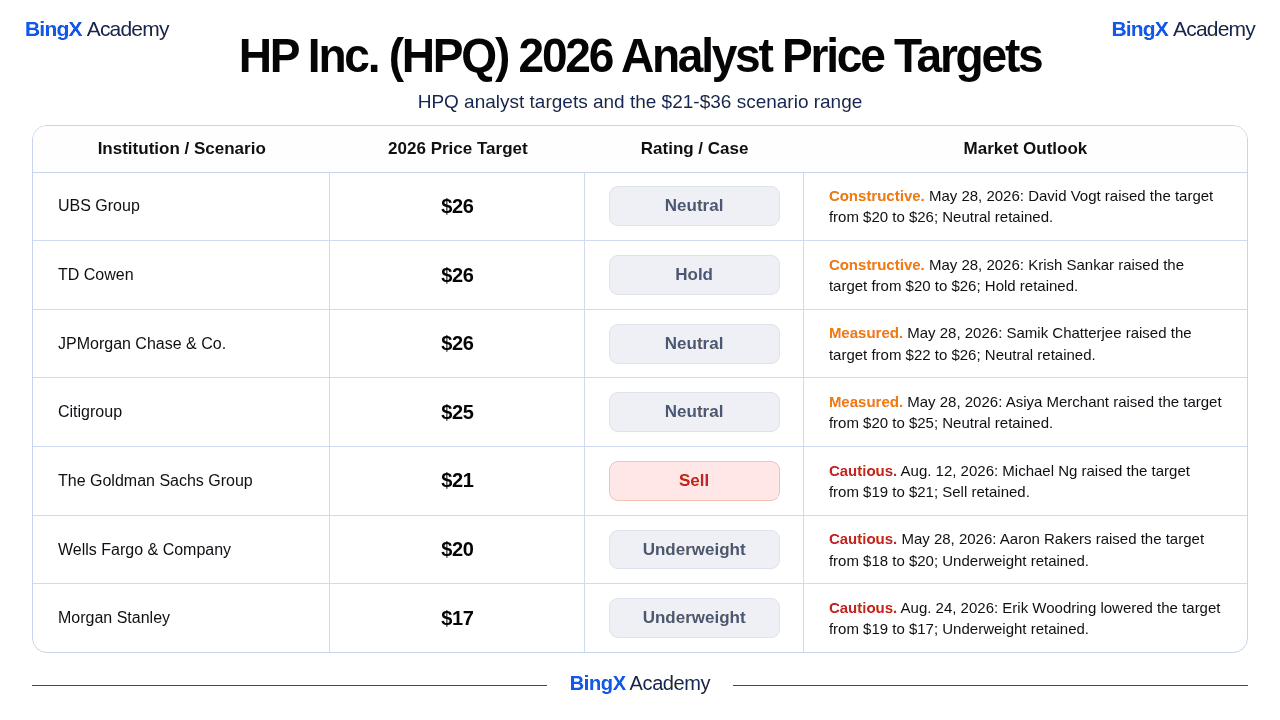
- Siedmiu nazwanych analityków pokazuje rozrzut celów od 17 do 26 dolarów. Siedmiu nazwanych analityków pokazuje rozrzut celów od 17 do 26 dolarów, podkreślając nieporozumienie co do dna marż HPQ i ekonomiki AI PC. UBS, TD Cowen i JPMorgan Chase & Co. są na poziomie 26 dolarów, podczas gdy Morgan Stanley jest na 17 dolarów. Rozrzut sprawia, że dowody realizacji są ważniejsze niż główny konsensus.
Czytaj więcej: HP Inc. (HPQ) Q3 FY2026 Przegląd wyników: przychody 15,7 mld dolarów i podwyższone prognozy wywołują 2,92% spadek ceny
Czym jest HP Inc. (HPQ)?
HP Inc. to globalna firma technologiczna skupiająca się na komputerach osobistych, stacjach roboczych, urządzeniach peryferyjnych i produktach do drukowania. Jej biznes Personal Systems obejmuje komputery PC komercyjne i konsumenckie oraz powiązane usługi, podczas gdy dział Printing obejmuje drukarki, materiały eksploatacyjne i rozwiązania managed-print. HP kontynuuje również ekspansję w komputery PC z funkcjami AI, połączone urządzenia i usługi w stylu subskrypcyjnym, które mogą dodać więcej przychodów cyklicznych.
Firma obsługuje konsumentów, przedsiębiorstwa i klientów z sektora publicznego poprzez dużą globalną sieć sprzedaży i dystrybucji. Jej wydajność zależy w dużej mierze od cykli wymiany komputerów PC, zapotrzebowania na drukowanie, kosztów komponentów, ceł, kursów walutowych i konkurencyjnych cen. Komputery AI PC mogą wspierać sprzedaż urządzeń o wyższej wartości i nowy cykl modernizacji, podczas gdy bardziej dojrzały biznes drukowania pozostaje ważny dla przychodów z materiałów eksploatacyjnych i ogólnej rentowności.
HP Inc. (HPQ) wyniki Q3 FY26: 5 czynników stojących za perspektywą HPQ
- Przychody wzrosły o 12,5% do 15,68 mld dolarów i przewyższyły konsensus o 5,6%. Przychody wyniosły powyżej szacowanego około 14,85 mld dolarów pomimo 16% spadku całkowitej liczby jednostek, pokazując, że ceny i składnik produktów pomogły zrekompensować słabsze wolumeny. Kluczowe pytanie brzmi, czy ta korzyść może być kontynuowana, gdy koszty komponentów rosną.
- EPS non-GAAP osiągnął 0,83 dolara i przewyższył oczekiwania o 10,7%. EPS przewyższył konsensus około 0,75 dolara, chociaż kwartał obejmował korzystny wkład ze zwrotu ceł. Zrównoważony wzrost zysków będzie bardziej zależeć od odzyskania marż, cen i kontroli kosztów.
- Przychody Personal Systems wzrosły o 18% do 11,8 mld dolarów. Komputery AI PC reprezentowały 46% wysyłek, a HP oczekuje, że ten udział osiągnie około 50% do końca roku fiskalnego. Główny test polega na tym, czy premium AI-PC mix może wspierać silniejsze marże, gdy rozwija się cykl modernizacji.
- Prognoza EPS i przepływów pieniężnych na FY26 poszła w górę. HP podniosło prognozę non-GAAP EPS do 3,19-3,29 dolara z 2,90-3,10 dolara i zwiększyło prognozę przepływów pieniężnych do 3,0-3,2 mld dolarów. Silniejsza generacja gotówki wspiera również dywidendy i wykupy akcji.
- Oczekuje się, że Q4 oznacza dno marż Personal Systems. HP przewiduje Q4 non-GAAP EPS na poziomie 0,69-0,79 dolara, wskazując na ceny, rewizje kontraktów, przeprojektowanie produktów i premium mix jako czynniki odzyskania. Dowód poprawiających się marż w FY27 wzmocniłby perspektywy.
Profil finansowy i konsensusu HP Q3 FY26: przychody, EPS, składnik AI PC i przepływy pieniężne
HP dostarczyło przewyższenie przychodów i podniosło pełnoroczną prognozę, ale jakość wzrostu ma znaczenie. Personal Systems się rozwinął, podczas gdy całkowita liczba jednostek spadła, wskazując, że cena i składnik były ważne; drukowanie pozostało hamulcem, a marże mają osiągnąć dno w Q4 FY26.
|
Metryka finansowa |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q3 FY26 |
Konsensus 14,85 mld dolarów |
Rzeczywiste 15,68 mld dolarów; +12,5% YoY |
Przewyższenie. 5,59% powyżej konsensusu. |
|
EPS rozwodniony non-GAAP Q3 FY26 |
Konsensus 0,75 dolara |
Rzeczywiste 0,83 dolara; +10,67% vs. konsensus |
Przewyższenie. +10,67% w stosunku do konsensusu; przewyższenie EPS obejmowało wsparcie ze zwrotu ceł. |
|
Przychody Personal Systems |
— |
466,3 mln dolarów; +29% |
Mocne. Wzrost członkostwa i zakupy krzyżowe zwiększyły je. |
|
Prognoza non-GAAP EPS na FY26 |
— |
84,5 mln dolarów; -23% |
Słabe. Przejście klienta pozostało hamulcem. |
|
Prognoza przepływów pieniężnych na FY26 |
— |
357,8 mln dolarów; marża 30% |
Mocne. EBITDA wzrosła o 44%; dźwignia utrzymana. |
|
Składnik wysyłek AI PC |
— |
Depozyty 45,5 mld dolarów; +5,3 mld dolarów w Q2 |
Mocne. Depozyty zwiększyły bazę finansowania. |
|
Prognoza non-GAAP EPS Q4 FY26 |
Prognoza non-GAAP EPS Q4 FY26 0,69-0,79 dolara |
4,75-4,85 mld dolarów; wzrost 32%-35% |
Podniesione. Zarząd zwiększył zakres po Q2. |
|
Przychody z drukowania |
— |
51% nowych produktów od istniejących członków |
Mocne. Adopcja przez istniejących członków może poprawić wydajność. |
W kontekście, HP łączy dojrzałe przepływy pieniężne z sprzętu z cyklicznym zapotrzebowaniem na komputery PC i cyklicznymi materiałami eksploatacyjnymi do drukowania. Podniesiona prognoza może wspierać zwroty dla akcjonariuszy, podczas gdy inflacja komponentów jest rozwiązywana. Kluczowe pytanie brzmi, czy składnik AI PC i działania łagodzące wspierają marże, podczas gdy zapotrzebowanie pozostaje odporne.
HP Inc. (HPQ) perspektywa inwestycyjna na 2026: scenariusz byka 36 dolarów vs scenariusz niedźwiedzia 21 dolarów
Perspektywa HPQ na pozostałą część 2026 roku zależy od jednego centralnego pytania: czy adopcja AI PC, ceny i działania kosztowe mogą zrekompensować inflację komponentów i słabość drukowania, czy presja na marże opóźni odzyskanie.
Scenariusz byka: AI PC i odzyskanie marż pchają HPQ w kierunku 36 dolarów
Scenariusz byka zakłada, że HP konwertuje adopcję AI PC w rentowny cykl odświeżania, a nie tylko wyższą wartość jednostkową. Premium mix, dyscyplina cenowa i działania łagodzące wspierają marże Personal Systems po dnie Q4. Przepływy pieniężne pozostają wystarczająco silne, aby finansować zwroty dla akcjonariuszy.
Ruch w kierunku 36 dolarów wymagałby wyższych rewizji zysków FY27 i trwałego odzyskania marż. Najsilniejszym potwierdzeniem byłoby osiągnięcie przez komputery AI PC 50% wysyłek, stabilizacja drukowania i przepływy pieniężne wspierające dywidendy i wykupy.
Scenariusz bazowy: realizacja prognozy utrzymuje HPQ między 25 a 30 dolarów
Scenariusz bazowy traktuje HP jako firmę sprzętową generującą gotówkę wchodzącą w fazę odzyskania marż. Wzrost Personal Systems i składnik AI PC kompensują słabsze drukowanie. Inwestorzy wyceniają firmę na podstawie zrealizowanej prognozy, czekając na dowód poprawy operacyjnej FY27.
HPQ może handlować głównie między 25 a 30 dolarów, podczas gdy inwestorzy czekają na dowód, że Q4 to dno marż. W tym scenariuszu kluczowe punkty potwierdzenia obejmują stabilne zapotrzebowanie na komputery PC, poprawiające się marże, składnik AI PC i przepływy pieniężne.
Scenariusz niedźwiedzia: presja na marże ciągnie HPQ w kierunku 21 dolarów
Scenariusz niedźwiedzia zakłada, że HP wygrywa ekonomikę jednostkową tylko częściowo, gdy rosną koszty pamięci i komponentów. Marże Personal Systems osiągają dno później niż oczekiwano, podczas gdy drukowanie pozostaje hamulcem. Przejście CEO dodaje niepewność realizacji.
Ruch w kierunku 21 dolarów stałby się bardziej prawdopodobny, jeśli korzyści z ceł znikną, inflacja kosztów utrzyma się, komputery AI PC nie będą wspierać premium pricing, a przepływy pieniężne osłabną. W tym scenariuszu kompresja wielokrotności zdominowałaby akcję.
Prognozy cen akcji HPQ na 2026 rok według analityków Wall Street
Datowane działania analityków zewnętrznych pokazują szeroki rozrzut celów od 20 do 32 dolarów. Evercore ustaliło górną granicę na 32 dolary, podczas gdy Wells Fargo i Goldman Sachs pozostają ostrożni na 20 i 21 dolarów; Morgan Stanley jest jeszcze bardziej konserwatywny na 17 dolarów, tworząc wyraźne nieporozumienie co do odzyskania marż.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
UBS Group |
26 dolarów |
Neutralny |
Konstruktywny. 2026-05-28: David Vogt podniósł cel z 20 do 26 dolarów; Neutralny utrzymany. |
|
TD Cowen |
26 dolarów |
Hold |
Konstruktywny. 2026-05-28: Krish Sankar podniósł cel z 20 do 26 dolarów; Hold utrzymany. |
|
JPMorgan Chase & Co. |
26 dolarów |
Neutralny |
Wyważony. 2026-05-28: Samik Chatterjee podniósł cel z 22 do 26 dolarów; Neutralny utrzymany. |
|
Citigroup |
25 dolarów |
Neutralny |
Wyważony. 2026-05-28: Asiya Merchant podniosła cel z 20 do 25 dolarów; Neutralny utrzymany. |
|
The Goldman Sachs Group |
21 dolarów |
Sprzedaj |
Ostrożny. 2026-08-12: Michael Ng podniósł cel z 19 do 21 dolarów; Sprzedaj utrzymany. |
|
Wells Fargo & Company |
20 dolarów |
Niedoważony |
Ostrożny. 2026-05-28: Aaron Rakers podniósł cel z 18 do 20 dolarów; Niedoważony utrzymany. |
|
Morgan Stanley |
17 dolarów |
Niedoważony |
Ostrożny. 2026-08-24: Erik Woodring obniżył cel z 19 do 17 dolarów; Niedoważony utrzymany. |
Jak handlować akcjami HP Inc. (HPQ) na BingX
Nawiguj cykl wyników HPQ, zapotrzebowanie na komputery PC, adopcję AI-PC i odzyskanie marż używając BingX TradFi i BingX AI narzędzi. Mogą one dostarczyć dodatkowy kontekst rynkowy wokół wyników, prognoz i nastrojów, podczas gdy HPQ-USDT pozostaje kontraktem perpetual TradFi, a nie bezpośrednią własnością akcji.
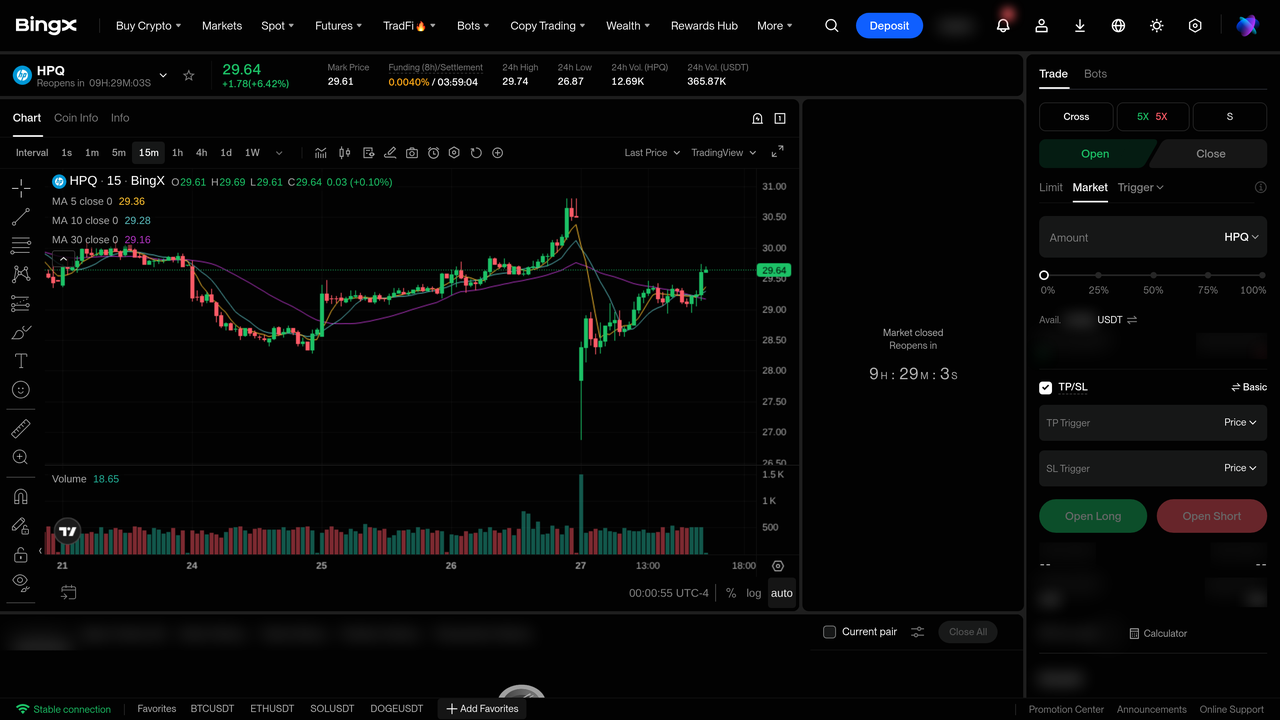
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na głównym panelu giełdy BingX.
Krok 2: Wybierz HP Inc. (HPQ). Wyszukaj i wybierz kontrakt perpetual futures HPQ-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Open Long, jeśli oczekujesz, że adopcja AI-PC, silniejsze ceny, wyższa prognoza i odzyskanie marż będą wspierać HPQ. Wybierz Open Short, jeśli oczekujesz słabszego zapotrzebowania na komputery PC, inflacji komponentów, presji na drukowanie lub wolniejszej poprawy marż, które będą ciążyć na akcji.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o twoją tolerancję ryzyka. Ponieważ HPQ może reagować ostro na wyniki, prognozy, trendy wysyłek komputerów PC i komentarze dotyczące marż, konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wdrażaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. HPQ może poruszać się szybko wokół kwartalnych wyników, trendów wysyłek AI-PC, kosztów komponentów, rozwoju ceł, zapotrzebowania na drukowanie, prognoz przepływów pieniężnych i aktualizacji wykupów akcji.
5 głównych ryzyk do obserwowania dla inwestorów HPQ w 2026
Perspektywa HP zależy od cyklu wymiany komputerów PC, adopcji AI-PC, kontroli kosztów i stabilności biznesu drukowania. To są główne ryzyka do obserwowania.
- Zapotrzebowanie na komputery PC może osłabnąć po obecnym cyklu modernizacji. Personal Systems pozostaje największym biznesem HP, więc słabsze wydatki przedsiębiorstw lub konsumentów może wywierać presję na wysyłki, przychody i marże, nawet gdy komputery AI PC zyskują udział.
- Inflacja komponentów i cła mogą wywierać presję na marże. Wyższe koszty pamięci, procesorów, logistyki lub związane z cłami mogą być trudne do pełnego przeniesienia na klientów, szczególnie na wysoce konkurencyjnym rynku komputerów PC.
- Adopcja AI-PC może nie przełożyć się na silniejszą rentowność. Komputery AI PC stają się większym udziałem wysyłek, ale przypadek inwestycyjny zależy od premium pricing i składnika produkującego trwałą poprawę marż, a nie tylko zmiany składu jednostek.
- Drukowanie pozostaje strukturalnym wyzwaniem wzrostu. Niższe zapotrzebowanie na sprzęt i słabsze przychody z materiałów eksploatacyjnych mogą zrekompensować zyski w Personal Systems, czyniąc stabilizację dojrzałego biznesu drukowania ważną dla przepływów pieniężnych i rentowności.
- Odzyskanie marż może potrwać dłużej niż oczekiwano. HP oczekuje, że marże Personal Systems osiągną dno około Q4 FY26, ale słabsze ceny, wyższe koszty lub wolniejsze zapotrzebowanie mogą opóźnić odzyskanie i wywierać presję na oczekiwania zysków.
Końcowe myśli: Czy powinieneś inwestować w HP Inc. (HPQ) w 2026?
HPQ oferuje bardziej scenariusz odzyskania niż czystą historię wzrostu AI. Przychody i EPS Q3 przewyższyły oczekiwania, komputery AI PC osiągnęły 46% wysyłek, a zarząd podniósł prognozę zysków i przepływów pieniężnych na FY26. Kolejny test polega na tym, czy silniejszy składnik produktów i działania kosztowe mogą przełożyć się na trwałe odzyskanie marż po oczekiwanym dnie Q4.
Scenariusz byka wzmacnia się, jeśli komputery AI PC wspierają sprzedaż o wyższej wartości, marże Personal Systems się poprawiają, przepływy pieniężne pozostają silne, a drukowanie się stabilizuje. Scenariusz niedźwiedzia staje się bardziej prawdopodobny, jeśli koszty komponentów pozostają podwyższone, zapotrzebowanie na komputery PC słabnie lub odzyskanie marż trwa dłużej niż oczekiwano. Scenariusze 21, 27 i 36 dolarów zależą więc głównie od marż, monetyzacji AI-PC, przepływów pieniężnych i realizacji.
Przypomnienie o ryzyku: HPQ pozostaje narażone na cykle komputerów PC i drukowania, inflację komponentów, cła, konkurencję, kursy walutowe i ryzyko realizacji. BingX HPQ-USDT to kontrakt perpetual TradFi i nie zapewnia własności akcji HP. Inwestorzy powinni przeprowadzić niezależne badania i ocenić własną tolerancję ryzyka przed rozpoczęciem handlu.
Powiązana lektura
- Top 10 akcji infrastruktury AI do kupienia w 2026: liderzy produkcji i projektowania chipów
- Top 10 akcji sprzętu AI do obserwowania w 2026: architektura napędzająca inteligencję nowej generacji
- Perspektywa akcji Microsoft (MSFT) na 2026: czy wzrost Azure AI i Copilot może doprowadzić akcje MSFT do 550+ dolarów?
- Prognoza ceny akcji Dell na 2026: boom serwerów AI za 500 dolarów czy pułapka sprzedaży insiderów za 1,7 mld dolarów?
- Prognoza ceny Alphabet (GOOGL) na 2026: czy 82% wzrost chmury i AI może popchnąć akcje GOOGL do 430 dolarów?
- Prognoza ceny IBM (IBM) na 2026: czy IBM może odzyskać siły po 25% spadku po nietrafieniu przychodów Q2?
- Prognoza akcji Intel (INTC) na 2026: przełom w odlewni do 89 dolarów czy pułapka wartości?
