


Workday(WDAY)は、大規模組織向けにHR、給与計算、財務、プランニングのクラウドアプリケーションを販売しています。長期サブスクリプションと高い顧客維持率が安定した収益基盤を形成し、SanaおよびSpecialized Agentがこれらのアプリケーション全体での業務自動化を目指しています。この広範なプラットフォームは顧客支出を拡大させる可能性がある一方で、新しいインフラコストや受注の鈍化がAI導入によるキャッシュリターンを弱める可能性があります。
直近の四半期では、サブスクリプションが堅調に推移し、調整後マージンが改善されましたが、キャッシュフローへの対応する改善は見られませんでした。 WorkdayのFY2027第2四半期売上高は12.8%増の26億4,900万ドルとなり、サブスクリプション収益は13.9%増加し、非GAAPの営業利益率は31.1%に達しました。フリーキャッシュフローはAgentic AIが新規年間契約額の4分の1以上を供給したにもかかわらず、4億6,000万ドルに減少しました。有料拡大とキャッシュの回復が次の課題となっています。
2026年のWDAY株価予測は現在、2つの相反する見方を中心に展開されています:
- AI拡大シナリオ:有料エージェント、安定した更新、そして改善された営業レバレッジが信頼を回復し、強気シナリオとして225ドルを支える可能性があります。
- 受注鈍化シナリオ:サブスクリプション需要の軟化、マネタイズの遅延、キャッシュ転換の悪化がバリュエーションを圧迫し、WDAYを弱気シナリオの150ドルに向かわせる可能性があります。
本ガイドでは、四半期決算報告書、経営陣のガイダンス、10月の製品発表を基に、WDAY株価予測、2026年の価格シナリオ、主要なリスクとアナリストの見通しを詳しく解説するとともに、 WDAY株式先物の取引方法について BingX TradFiでUSDT担保を使って取引する方法もご紹介します。
2026年10月にWorkday投資家が知っておくべきトップ5の事項
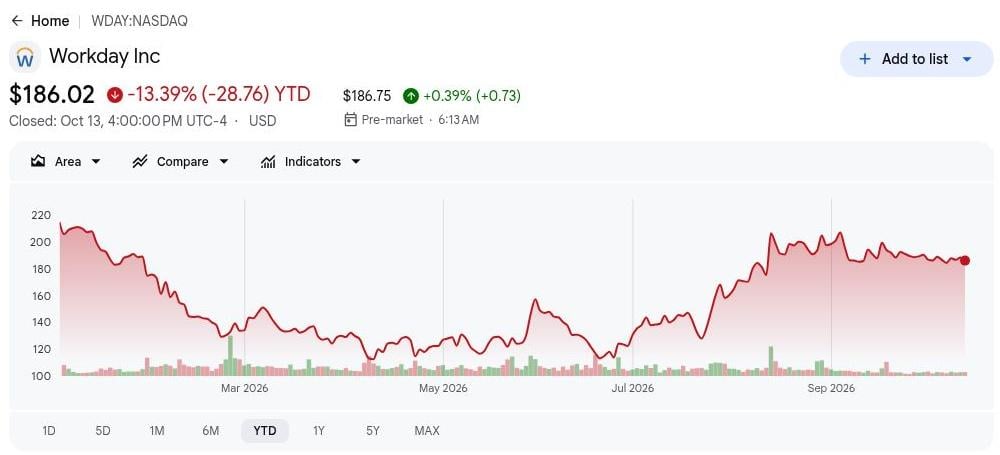
- WDAYは年初来13.39%下落後、186.02ドルで引けました。完了セッションの参考値は年初水準を下回っています。S&P GlobalのFY2027調整後EPS推定値11.08ドルは、16.8倍のPERを意味します。さらなる回復には、エージェントがサブスクリプション成長を改善するという確信の高まりが必要です。
- 第2四半期売上高は12.8%増の26億4,900万ドルとなりました。サブスクリプションは13.9%増加し、非GAAP EPSは2.21ドルに対して2.75ドルに達しました。売上高と収益性が同時に改善しています。この組み合わせは、ガイダンス通りの第3四半期サブスクリプション成長率が12%に低下する中でも持続する必要があります。
- Agentic AI ARRは約6億ドルに達しました。プレゼンテーションでは200%以上の成長と、1億ドル超の新規Agentic AI年間契約額が示されました。5,500社以上の顧客がオーガニックエージェントを利用しています。ARRと契約額は認識済み収益とは異なるため、慎重な比較が必要です。
- FY2027のサブスクリプションガイダンスは99億5,000万ドルに近づいています。経営陣は99億4,000万ドルから99億5,000万ドルを見込んでおり、13%の成長、31.0%の調整後マージン、31億8,000万ドルの年間フリーキャッシュフローを示しています。3つすべてを達成することで、成長の質に対する信頼が高まるでしょう。
- Workdayのプラットフォームは8,000万人以上の契約ユーザーに達しています。Sanaは2026年10月13日にWorkdayの新しいホームとなり、エージェント主導のタスクのためのインターフェースが拡充されました。Sana Conciergeはアーリーアダプターに限定されており、一般提供は2027年第1四半期に予定されています。収益への影響は段階的な導入に依存します。
Workday(WDAY)とは何ですか?
Workdayは、従業員記録、給与計算、財務管理、調達、プランニングをクラウドサブスクリプションプラットフォームで一元管理します。組織は各機能に個別のシステムを維持するのではなく、チーム全体で共通のデータ、権限、承認ワークフローを利用できます。インプリメンテーションサービスが展開をサポートし、複数年契約、更新、モジュール拡張が継続収益を生み出します。Fortune 500の65%以上を含む11,500社以上の組織がこのソフトウェアを使用しています。Workdayは1つのクラウドアプリケーションセグメントを報告しているため、投資家は標準的な決算分析でAI収益を個別に把握することができません。
Workdayは既存のワークフローの前面にSanaを配置し、Agent System of Recordを使用して自動化された活動を管理しています。Financial Audit AgentとWorkday Learningが製品ラインナップを拡充する一方、 AWSデータクラウドの統合により、管理されたHRおよび財務データを外部サービスに接続します。計画中のC1.ai買収は、クロージング後に人員とエージェントのIDコントロールを追加する可能性があります。顧客利用状況、有料拡大、顧客維持率が、これらの追加機能がサブスクリプションを製品の可用性を超えて深化させるかどうかを示すでしょう。
関連記事: Salesforce(CRM)株価予測2026:AgentforceによるGrowthはCRMを330ドルに押し上げられるか?
Workday(WDAY)FY2027第2四半期決算概要:マージン改善によりサブスクリプション収益が13.9%増加
Workdayは、FY2027第2四半期の売上高が前年同期比12.8%増の26億4,900万ドルとなり、コンセンサスを900万ドル上回ったと報告しました。サブスクリプション収益は13.9%増加し24億7,100万ドルとなりました。調整後EPSは2.75ドルに達し、非GAAPの営業利益率は31.1%に改善されました。経営陣は通年のサブスクリプション収益として99億4,000万ドルから99億5,000万ドルを見込んでいますが、フリーキャッシュフローは21.8%減少して4億6,000万ドルとなり、キャッシュ転換は重要な収益性の指標として引き続き注目されています。
関連記事: Workday(WDAY)FY2027第2四半期決算概要:決算超過と高いマージン見通しがWDAYを5.76%押し上げる
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
FY2027第2四半期売上高 |
26億4,000万ドル(LSEGコンセンサス) |
26億4,900万ドル |
超過。推定を900万ドル上回り、前年同期比12.8%増。 |
|
調整後希薄化EPS |
前年同期2.21ドル |
2.75ドル |
改善。前年同期比24.4%増。 |
|
GAAP純利益 |
前年同期2億2,800万ドル |
6億3,200万ドル |
増加。3億7,400万ドルの税務上の優遇措置を含め、4億400万ドル増。 |
|
サブスクリプション収益 |
前年同期21億6,900万ドル |
24億7,100万ドル |
成長。前年同期比13.9%増。 |
|
12ヶ月バックログ |
前年同期79億1,100万ドル |
90億3,400万ドル |
拡大。前年同期比14.2%増。 |
|
非GAAP営業利益率 |
前年同期29.0% |
31.10% |
改善。2.1ポイント増。 |
|
フリーキャッシュフロー |
前年同期5億8,800万ドル |
4億6,000万ドル |
減少。前年同期比21.8%減。 |
|
FY2027サブスクリプション収益見通し |
— |
99億4,000万ドル〜99億5,000万ドル |
ガイダンス。年率約13%の成長。 |
- サブスクリプション収益は13.9%増加し24億7,100万ドルとなりました。収益は21億6,900万ドルから3億200万ドル増加し、既存顧客がサブスクリプション成長の60%、新規顧客が40%を寄与しました。インストール済みベース内での拡大は、Workdayの継続収益成長の中核であり続けています。
- 5,500社以上の顧客がWorkdayのオーガニックAIエージェントを採用しました。採用数は前四半期比35%以上増加し、Agentic AI ARRは約6億ドルに達しました。エンタープライズでの利用拡大がマネタイズの機会を創出していますが、更新、契約拡大、インフラコストが収益性を左右するでしょう。
- 12ヶ月サブスクリプションバックログは14.2%増加し90億3,400万ドルとなりました。総バックログは8.0%増加し274億300万ドルとなり、近期の収益見通しをサポートしています。総バックログの成長が鈍化していることから、顧客の更新と長期的な契約拡大が持続的な需要の重要な指標となっています。
- 非GAAP営業利益率は31.1%に改善されました。調整後マージンは29.0%から改善され、GAAP営業利益率は10.6%から11.8%に上昇しました。GAAP純利益6億3,200万ドルには3億7,400万ドルの税務上の優遇措置が含まれており、継続的な営業収益性が収益進捗のより有用な指標となっています。
- フリーキャッシュフローは21.8%減少し4億6,000万ドルとなりました。営業キャッシュフローは6億1,600万ドルから5億2,000万ドルに減少し、設備投資は2,800万ドルから6,000万ドルに増加しました。自社株買いに13億ドルが費やされ、さらに40億ドルが承認されていることから、より強固なキャッシュ創出が株主還元の維持に重要となるでしょう。
Workday(WDAY)2026年投資見通し:225ドルの強気シナリオ対150ドルの弱気シナリオ
Workdayの残りの2026年の見通しは、顧客がエージェント導入をより大きなサブスクリプションと強固なキャッシュフローに転換できるかどうかにかかっています。大規模なインストール済みベース、高い顧客維持率、近期のバックログが安定した成長を支えています。受注の鈍化、AI提供コストの上昇、製品ローンチから有料展開までのラグが、より高い利益推定への根拠を弱める可能性があります。
強気シナリオ:AI拡大がWDAYを225ドルへ押し上げる
強気シナリオでは、エージェントが約6億ドルのAgentic AI ARRと97%の粗顧客維持率を基に既存顧客内での支出を増加させると想定しています。Sanaはインストール済みプラットフォームを通じてより多くの従業員にリーチします。新しいサブスクリプションの成長がエージェントのサービス提供のインフラおよびサポートコストを上回れば、マージンと一株当たり利益が同時に改善される可能性があります。
225ドルへの上昇には、第3四半期のサブスクリプション成長率がガイダンスの12%を超えること、近期バックログの強化、年間キャッシュガイダンスの維持が必要となるでしょう。発表済みツールへのアクセスではなく、有料拡大が最も明確な確認要素となります。
基本シナリオ:安定したサブスクリプションがWDAYを175ドルから205ドルの間に維持
基本シナリオでは、WorkdayがAI導入の成熟に伴い、年間サブスクリプション99億4,000万ドルから99億5,000万ドルの範囲と31.0%の調整後マージンを達成すると想定しています。近期バックログは14.2%成長し、収益の可視性を提供していますが、総バックログは8.0%の成長にとどまっています。製品ローンチはすべてのツールが完全な商業規模に達する前にプラットフォームを深化させます。
顧客維持率が安定し、フリーキャッシュフローが年間目標の31億8,000万ドルに向けて改善されれば、WDAYは主に175ドルから205ドルの間で取引される可能性があります。バックログの加速はレンジを押し上げ、サブスクリプションやキャッシュガイダンスの引き下げはそれを弱めるでしょう。
弱気シナリオ:受注鈍化がWDAYを150ドルへ引き下げる
弱気シナリオでは、顧客が新しいモジュールを延期するか、競合エージェントが有料拡大を遅らせると想定しています。第2四半期のサブスクリプションコストは売上高よりも速い18%上昇したため、受注の弱体化によりクラウドキャパシティと製品支出の吸収がより困難になります。キャッシュ創出の軟化は、一株当たり利益のサポートに利用される自社株買いも制限する可能性があります。
第3四半期のサブスクリプションまたは近期バックログがガイダンスを下回り、キャッシュ転換が悪化した場合、150ドルへの下落がより可能性が高くなるでしょう。C1.ai統合の遅延やSanaの利用低迷は、AIコストが収益に先行するという懸念を高めるでしょう。
ウォールストリートアナリストによる2026年のWDAY株価予測
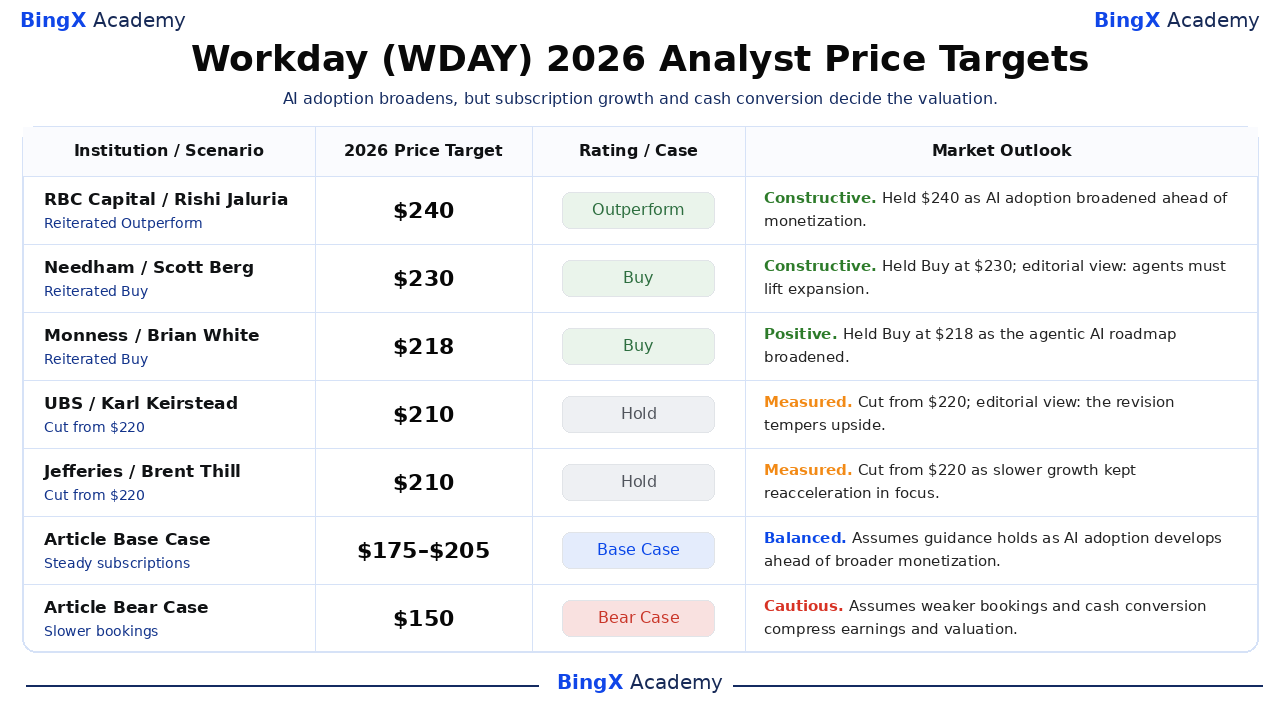
6つの主要機関が201ドルから240ドルの期間別目標価格を提供しており、概ね12ヶ月のホライゾンです。本記事の残りの2026年シナリオはより短い期間を使用しています。テーブルには報告されたアクションとブローカーのコメントが保存されており、出典のあるアクションを超えた解釈は編集的なものとしてラベル付けされています。目標価格の違いは成長とバリュエーションに関する異なる期待を反映しています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
RBC Capital |
240ドル |
アウトパフォーム |
建設的。10月5日:Rishi JaluriaがアウトパフォームとN240ドルを再確認。AI導入がプラットフォームの機会を強化し、マネタイズ前の導入を強調。 |
|
Needham |
230ドル |
買い |
建設的。10月5日:Scott BergがBuyと230ドルを再確認。編集的見解:Buyスタンスは、エージェント採用が顧客拡大を改善した場合の上昇余地をサポートする。 |
|
Monness |
218ドル |
買い |
ポジティブ。10月5日:Brian WhiteがBuyと218ドルを再確認。公表されたノートではAIイノベーションとWorkdayのAgentic AIプラットフォームロードマップを強調。 |
|
UBS |
210ドル |
ホールド |
慎重。10月14日:Karl KeirsteadがHoldを維持しつつ、目標価格を220ドルから210ドルに引き下げ。編集的見解:年次イベント後の上昇期待を低い目標価格が抑制している。 |
|
Jefferies |
210ドル |
ホールド |
慎重。10月8日:Brent ThillがHoldを維持しつつ、目標価格を220ドルから210ドルに引き下げ。収益とバックログの成長鈍化により、サブスクリプションの再加速が重要な課題として残った。 |
|
記事基本シナリオ |
175〜205ドル |
基本シナリオ |
バランス。AI導入が広範なマネタイズに先行して発展する中、ガイダンスが維持されると仮定。 |
|
記事弱気シナリオ |
150ドル |
弱気シナリオ |
慎重。受注の弱体化とキャッシュ転換の悪化が利益とバリュエーションを圧縮すると仮定。 |
BingXでWorkday(WDAY)株を取引する方法
BingX TradFiと BingX AIツールを使用して、WorkdayのサブスクリプションGrowth、エージェント採用、キャッシュ転換見通しを取引しましょう。WDAYは決算、受注、製品発表に対して急激に反応する可能性があるため、トレーダーはポジションに参入する前に触媒とリスク制限の両方を定義する必要があります。
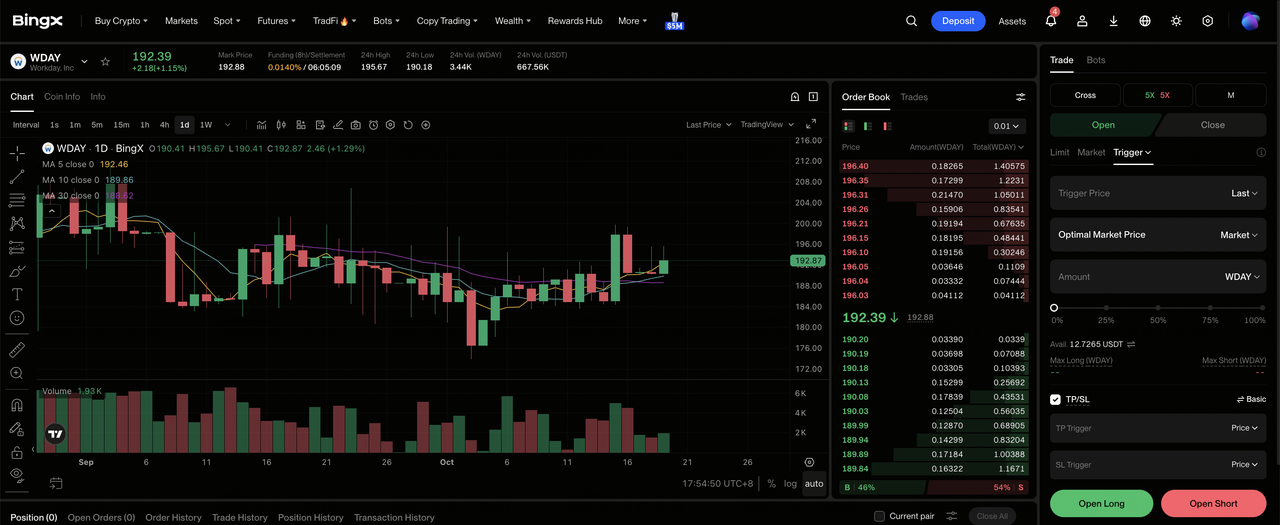
ステップ1:BingX TradFiにアクセスする。 サインアップして、BingX取引ダッシュボードの専門的な TradFiセクションに移動します。
ステップ2:Workday(WDAY)を選択する。検索して WDAY-USDT無期限先物契約を選択します。
ステップ3:方向を選択する。 ロング(買い)は、エージェントの採用がサブスクリプション成長とキャッシュ創出を強化すると予想する場合に選択します。ショート(売り)は、受注の鈍化やインフラコストの上昇が収益性を弱めると予想する場合に選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。10月13日時点での年初来13.39%の下落は、保守的なレバレッジと明確なポジションサイジングがいかに重要かを示しています。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引参入前または直後に 利確・損切り(TP/SL)レベルを設定します。WDAYは四半期決算、サブスクリプションガイダンス、バックログの変化、Sanaの採用、買収のアップデートに迅速に反応する可能性があります。
2026年のWorkday投資家が注視すべきトップ5のリスク
Workdayは耐久性のある顧客関係を持っていますが、その株式価値は有料拡大、新しいエージェントの提供コスト、そして報告されたマージン改善がキャッシュに転換されるかどうかに依存しています。
- 顧客拡大の鈍化は継続的な成長を弱める可能性があります。既存顧客がサブスクリプション成長の60%を供給しています。高い顧客維持率にもかかわらず、更新規模の縮小やモジュール購入の延期が増分収益を減少させ、将来の利益推定とプラットフォームのバリュエーション倍率を低下させる可能性があります。
- AI提供コストが新しいサブスクリプションを上回る可能性があります。第2四半期のサブスクリプションコストは、3,300万ドルの追加インフラ費用を含め18%上昇しました。価格設定が追いつく前にエージェントの利用が増えると、顧客採用数の増加や製品リーチの拡大にもかかわらず、粗利益への貢献が弱まる可能性があります。
- 製品タイミングが期待されるリターンを遅らせる可能性があります。Sana ConciergeのGA(一般提供)は2027年第1四半期に予定されており、C1.aiはFY2027第4四半期にクロージング予定です。展開や統合の遅延は、開発と経営資源がすでにコミットされた後に商業的な利益を遅延させます。
- 自社株買いが投資とキャッシュを競合させます。第2四半期の自社株買いは4億6,000万ドルのフリーキャッシュフローに対して13億ドルを消費し、現金および有価証券は34億300万ドルとなりました。キャッシュ創出を上回る支出は、買収と製品開発の柔軟性を低下させる可能性があります。
- 調整後利益がオーナーエコノミクスを過大評価する可能性があります。第2四半期の株式報酬は4億6,200万ドルであり、GAAP 11.8%と調整後31.1%のマージンの乖離の一因となっています。希薄化と自社株買いを合わせて監視することが重要です。株式数の維持には相当なキャッシュを消費する可能性があります。
最終考察:2026年にWorkdayに投資すべきか?
Workdayの継続的なソフトウェアフランチャイズは、高い顧客維持率とエージェントがリーチできる大規模なインストール済みベースとともに依然として実質的です。第2四半期ではAI採用とマージン改善が示されました。問題は、これらのツールがどれだけの増分サブスクリプション収益とキャッシュを生み出すかということです。Sanaの新しいインターフェースと計画中のC1.ai買収が機会を広げており、商業的な実行がリターンを決定するでしょう。
175ドルから205ドルの基本シナリオは、2026年の残りの月々に対するバランスのとれた枠組みを提供します。なぜなら、それは毎回のローンチの即時マネタイズを想定せずに安定したサブスクリプションを認識しているからです。保守的な投資家は第3四半期のサブスクリプション、バックログ、年間キャッシュガイダンス、有料エージェント拡大を監視することができます。より良い結果は225ドルをサポートし、受注とキャッシュ転換の悪化は150ドルの弱気シナリオを支持するでしょう。
リスク注意事項:WDAYのような株式の取引と投資には、資本損失の高いリスクが伴います。サブスクリプション需要、AI競争、展開の信頼性、買収統合、株式報酬、バリュエーションの変化がリターンに影響を与える可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- Salesforce(CRM)株価予測2026:AgentforceによるGrowthはCRMを330ドルに押し上げられるか?
- Oracle(ORCL)株価予測2026:AIクラウド成長はORCLを260ドルに押し上げられるか?
- Alphabet(GOOGL)株価予測2026:82%のクラウド成長とAIがGOOGL株を430ドルに押し上げられるか?
- AppLovin(APP)株価予測2026:AXONの成長はAPPを600ドルに押し上げられるか?
- IBM(IBM)株価予測2026:ソフトウェアと量子成長はIBMを350ドルに押し上げられるか?
