


ウォルト・ディズニー・カンパニー(DIS)は、映画、テレビ、Disney+およびHulu、ESPN、テーマパーク、クルーズ、グッズ販売を通じてストーリーと体験を提供しています。確立されたフランチャイズは、劇場収入、サブスクリプション、広告、ライセンス、ゲスト消費を生み出し、ストリーミングの収益性と拡大するクルーズキャパシティが収益機会を広げています。同じコンテンツが複数の事業にわたって価値を創出できますが、スポーツ放映権の高騰、高コストな制作、消費者の旅行需要が、そのリーチがどの程度持続的な利益に転換するかを左右します。
最新の四半期では、スポーツ部門が弱含む中でも、ストリーミングとパークが収益を押し上げました。 ディズニー第3四半期(会計年度)の売上高は7%増の252億4,800万ドルとなり、調整後EPSは28%増の2.06ドル、エンターテインメントSVODの営業利益は2倍以上の7億1,200万ドルに達しました。エクスペリエンス部門の利益は20%増加しましたが、約1億ドルの関税還付が貢献しており、スポーツ部門の利益は17%減少しました。依然として未解決の課題は、一時的な恩恵や追加の会計週なしに、マージンとキャッシュの成長が持続するかどうかです。
2026年のDIS株価予測は、現在2つの相反する見方を中心に展開されています:
- 事業横断的な利益ケース:ストリーミングのマージン向上、リピートパーク消費、クルーズキャパシティの拡大により、ディズニーはフランチャイズを収益化する手段を増やしつつ、自社株買いにより1株当たり利益を向上させています。
- コストと比較可能性のケース:スポーツ放映権、弱い広告収入、または高コストな映画が利益を吸収する一方、第53週が短期的な比較を有利に見せるものの、実質的な成長を確立するものではありません。
本ガイドでは、DIS株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説します。ディズニーの2026年8月5日付会計第3四半期決算リリース、Form 10-Q、および10月20日までの市場データを基に、 DIS株の購入方法と BingX TradFiでUSDTを使った取引についても説明します。
2026年10月にディズニー投資家が知っておくべき5つのこと
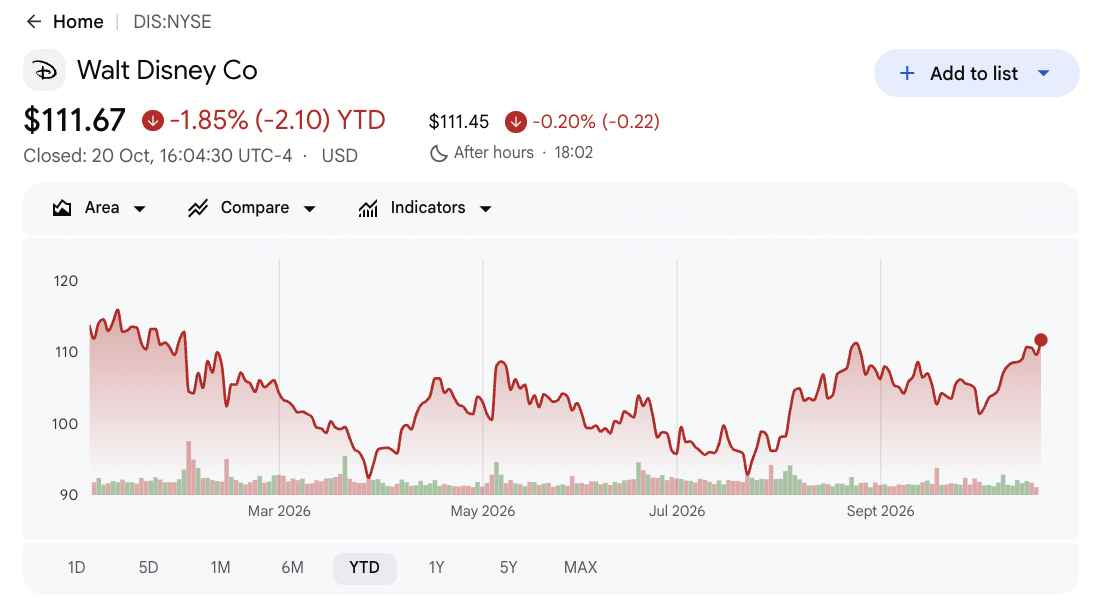
- DISは10月20日に111.67ドルで引け、年初来1.85%の下落となっています。同日のセッションでは1.90%上昇しましたが、52週高値の117.09ドルを依然として下回っています。92.18ドルの安値からの回復はモメンタムの改善を示していますが、持続的なブレイクアウトとより強い決算結果がさらなる上昇には重要です。
- 第3四半期の売上高は7%増の252億4,800万ドルとなりました。売上高はコンセンサスの254億1,000万ドルを1億6,200万ドル下回りましたが、調整後EPSの2.06ドルは予測の1.84ドルを上回りました。売上高未達にもかかわらず収益性が向上したことは、事業ミックス、コスト規律、税効果の重要性を示しています。
- エンターテインメント部門のストリーミング営業利益は7億1,200万ドルに達しました。SVOD収益は11%増の55億3,000万ドルとなり、営業マージンは12.9%に達しました。サブスクリプション収益は価格改定と加入者増加に支えられ15%増加しましたが、広告収入はわずか3%増にとどまり、一部のマージン改善は支出タイミングを反映したものです。
- 第4四半期のセグメント利益ガイダンス49億ドルには、6億ドルのカレンダー効果が含まれています。第53週(追加週)が報告利益を下支えしており、FY2026の調整後EPS成長率はこの恩恵を含めると約16%、除いた場合は12%と予想されています。この一時的な押し上げ効果と継続的な業績を区別することが重要です。
- ディズニーはFY2026の自社株買い目標を少なくとも90億ドルに引き上げました。A+Eグローバルメディアの株式売却による約12億ドルの見込み収益が、追加の自社株買いを支援します。営業キャッシュフローガイダンスは少なくとも190億ドルを維持していますが、最初の9カ月間でキャッシュ創出が8%減少しており、第4四半期の実行が重要です。
ウォルト・ディズニー・カンパニー(DIS)とは?
ウォルト・ディズニー・カンパニーは、エンターテインメント、スポーツ、エクスペリエンスの3つの主要セグメントで事業を展開するグローバルなエンターテインメント・メディア企業です。エンターテインメント部門は映画やテレビを制作し、Disney+およびHuluを運営し、広告・ライセンス収益を生み出しています。スポーツ部門にはESPNとそのサブスクリプションおよび放送事業が含まれ、エクスペリエンス部門はテーマパーク、リゾート、クルーズ、消費者向け製品を担当しています。マーベル、ピクサー、スター・ウォーズを含むディズニーのフランチャイズは、映画、ストリーミング、グッズ、アトラクションを通じてこれらの事業をつなぎ、知的財産から複数の収益機会を創出しています。
ディズニーは、新しいコンテンツ、クルーズキャパシティの拡大、スポーツ配信パートナーシップを通じて、エンターテインメントとエクスペリエンス事業を拡大しています。トイ・ストーリー5は世界興行収入10億ドルを突破し、ストリーミングエンゲージメントとグッズ需要を支えました。また、ディズニー・デスティニーとディズニー・アドベンチャーの就航により、四半期中のクルーズキャパシティが約50%拡大しました。FuboとのM&AおよびNFLエクイティ取引はスポーツ配信ネットワークを広げ、A+Eグローバルメディアの株式売却計画により追加の自社株買いに向けた約12億ドルの資金が生み出される可能性があります。これらの取り組みはストリーミング、エクスペリエンス、スポーツにわたるディズニーの成長を支えており、将来の収益性は加入者の収益化、消費者需要、運営効率に依存しています。
ディズニー(DIS)FY2026第3四半期決算概要:ストリーミングとパークの好調がスポーツの低迷を補う
ディズニーはFY2026第3四半期の売上高252億4,800万ドルを報告し、前年比7%増となりましたがコンセンサスを1億6,200万ドル下回りました。一方、調整後EPSの2.06ドルは予測を0.22ドル上回りました。セグメント営業利益合計は21%増の55億5,500万ドルとなり、エンターテインメントとエクスペリエンス部門の利益改善が牽引した一方、スポーツ部門は17%減少しました。第4四半期のセグメント利益ガイダンス約49億ドルには追加週による6億ドルの恩恵が含まれており、実質的な利益成長とマージンの持続可能性が見通しにとって重要です。
詳細はこちら: ウォルト・ディズニー(DIS)FY2026第3四半期決算概要:EPS28%増とセグメント利益21%増が3.65%の株価上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
第3四半期売上高 |
Visible Alphaコンセンサス:254億1,000万ドル |
252億4,800万ドル |
未達。コンセンサスを1億6,200万ドル下回る;前年比7%増。 |
|
第3四半期調整後EPS |
Visible Alphaコンセンサス:1.84ドル |
2.06ドル |
上回る。コンセンサスを0.22ドル超過;前年比28%増。 |
|
第3四半期セグメント営業利益合計 |
前年同期:45億7,500万ドル |
55億5,500万ドル |
増加。9億8,000万ドル増、21%増。 |
|
第3四半期エンターテインメント営業利益 |
前年同期:10億2,200万ドル |
16億8,000万ドル |
増加。6億5,800万ドル増、64%増。 |
|
第3四半期エクスペリエンス営業利益 |
前年同期:25億1,600万ドル |
30億1,700万ドル |
増加。5億100万ドル増、20%増。 |
|
第3四半期スポーツ営業利益 |
前年同期:10億3,700万ドル |
8億5,800万ドル |
減少。1億7,900万ドル減、17%減。 |
|
第3四半期フリーキャッシュフロー |
前年同期:18億8,900万ドル |
30億7,200万ドル |
増加。11億8,300万ドル増、63%増。 |
|
第4四半期セグメント営業利益合計見通し |
FY2025第4四半期実績:34億8,000万ドル |
約49億ドル |
ガイダンス。6億ドルの追加週分を含め約14億2,000万ドル増。 |
- 第3四半期売上高はコンセンサス未達ながら7%増の252億4,800万ドルとなりました。売上高は前年比15億9,800万ドル増加しましたが、予測を1億6,200万ドル下回りました。エクスペリエンス部門が8億8,200万ドル、エンターテインメント部門が6億4,100万ドルの収益増に貢献し、ディズニーの主要事業全体での成長を反映しています。
- 調整後EPSは28%増の2.06ドルとなり、予測を0.22ドル上回りました。利益は前年の1.61ドルから増加しましたが、GAAP EPSは前年のHulu関連税務優遇の反動により2.92ドルから1.51ドルに低下しました。調整後の結果は営業パフォーマンスの改善をより適切に反映していますが、GAAPとの差異は引き続き注目すべき点です。
- エンターテインメント部門の営業利益は64%急増し16億8,000万ドルとなりました。ストリーミング営業利益は3億2,900万ドルから7億1,200万ドルに達し、SVOD収益55億3,000万ドルに対して12.9%のマージンを記録しました。トイ・ストーリー5が劇場とグッズ需要を支えましたが、広告収入の3%増と支出タイミングの恩恵により、マージンの持続可能性が重要です。
- エクスペリエンス部門の営業利益は20%増の30億1,700万ドルとなりました。売上高は約4%のゲスト数増加と米国の1人当たり消費増に支えられ、10%増の99億6,800万ドルとなりました。約1億ドルの関税還付が利益成長に貢献しており、パークとクルーズのより強い需要が実質的な業績を下支えしました。
- スポーツ部門の営業利益は、全体的なキャッシュフローが強化されたにもかかわらず17%減少しました。スポーツ収益は4%増の45億ドルとなりましたが、放映権コストの上昇、NBAプレーオフのタイミング、配信混乱が収益を圧迫しました。第3四半期のフリーキャッシュフローは63%増の30億7,200万ドルとなり、キャッシュ創出とスポーツコスト管理がディズニーの通期見通しにとって重要です。
ディズニー(DIS)2026年投資見通し:強気ケース145ドル対弱気ケース88ドル
ディズニーの2026年見通しは、ストリーミング収益性の向上、テーマパーク需要の回復力、クルーズ事業の拡大が利益とキャッシュフローの成長を持続できるかどうかにかかっています。エンターテインメントとエクスペリエンス部門のマージン改善が上昇余地を支えている一方、スポーツ放映権コスト、広告需要、営業利益の持続可能性がバリュエーションにとって重要です。
強気ケース:ストリーミングとパークの好調な成長がDISを145ドルへ押し上げる
強気ケースでは、Disney+とHuluが第3四半期の11%増に続いて2桁台の収益成長を維持し、ストリーミングマージンが12.9%前後またはそれ以上を保つことを想定しています。クルーズキャパシティの拡大と健全なテーマパーク消費がエクスペリエンス部門の利益を強化し、スポーツコストの上昇ペース鈍化が全体マージンを改善する可能性があります。キャッシュ創出の強化と継続的な自社株買いがさらに1株当たり利益を支援します。
145ドルへの上昇には、第4四半期の実質セグメント営業利益(6億ドルの追加週恩恵を除く)が約43億ドル、FY2026の営業キャッシュフローが少なくとも190億ドルに達することが必要です。ストリーミングマージンが10%超を維持し、FY2027の調整後EPS成長率が2桁台となれば、強気ケースが強化されます。
ベースケース:安定したエンターテインメント成長がDISを108〜128ドルの範囲に維持する
ベースケースでは、Disney+の加入者数、フランチャイズ映画、テーマパーク需要が成長を支え続ける一方、スポーツ放映権コストの上昇が収益拡大を制限すると想定しています。クルーズ事業はキャパシティを追加し、A+Eの株式売却計画はクローズ後に自社株買いを支援する可能性があります。キャッシュ創出は健全に維持されますが、追加週の恩恵が将来の比較を複雑にします。
ストリーミングマージンが2桁台を維持し、営業キャッシュフローが190億ドルの目標を達成し、スポーツ利益の減少が緩和されれば、DISは108〜128ドルのレンジで推移する可能性があります。第4四半期の実質利益が強ければレンジ上限を支え、マージンやキャッシュ創出が弱ければレンジを圧迫するでしょう。
弱気ケース:スポーツコストの上昇と需要の弱まりがDISを88ドルへ引き下げる
弱気ケースでは、第3四半期の3%増後もストリーミング広告が軟調なまま推移し、映画リリースの不振がエンターテインメント利益を制限し、スポーツ放映権コストの上昇がESPNの収益化ペースを上回ると想定しています。テーマパーク来場者数の減少と第3四半期の1億ドルの関税還付消滅が、クルーズおよびコンテンツへの投資が継続する中でマージンをさらに圧迫する可能性があります。
FY2026の営業キャッシュフローが190億ドルを下回り、ストリーミングマージンが10%を割り込み、または第4四半期の実質セグメント利益が約43億ドルを下回った場合、88ドルへの下落シナリオがより現実的となります。スポーツ利益の17%前後の継続的な減少もFY2027の利益成長への信頼を損なうでしょう。
ウォール街アナリストによる2026年DIS株価予測
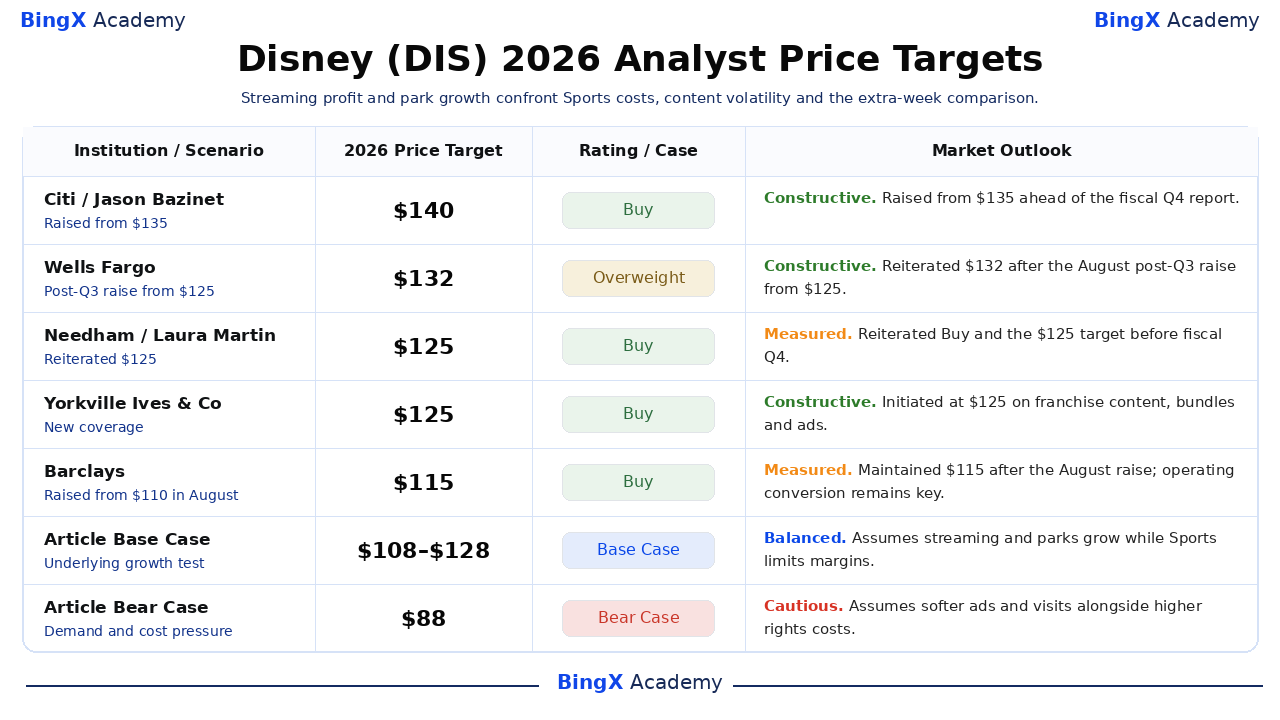
これらの目標株価は、暦年末の単一予測ではなく、10月20日時点で入手可能な個別の12カ月アナリスト参考値です。シティの140ドルとバークレイズの115ドルは、利益転換に関する見方の大きな相違を示しています。本記事の強気ケース145ドル、ベースケース108〜128ドル、弱気ケース88ドルは編集上のシナリオであり、各機関の見解とは別個のものです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
シティ / ジェイソン・バジネット |
140ドル |
買い |
強気。10月16日:11月17日の会計第4四半期決算報告を前に135ドルから引き上げ。 |
|
ウェルズ・ファーゴ / スティーブン・キャホール |
132ドル |
オーバーウェイト |
強気。10月15日:第3四半期決算後の8月6日に125ドルから引き上げた132ドルを再確認。 |
|
ニーダム / ローラ・マーティン |
125ドル |
買い |
慎重。10月9日:会計第4四半期を前に125ドルの買いレーティングを再確認。 |
|
ヨークビル・アイブズ&コー / ダニエル・アイブズ |
125ドル |
買い |
強気。10月7日:フランチャイズコンテンツ、バンドル、広告を根拠に125ドルでカバレッジ開始。 |
|
バークレイズ / カンナン・ヴェンカテシュワル |
115ドル |
買い |
慎重。10月7日:8月の110ドルからの引き上げ後、115ドルを維持;ストリーミングとスポーツは引き続き運営上の試練。 |
|
記事ベースケース |
108–128 |
ベースケース |
バランス型。スポーツコスト圧力があっても2桁台のSVODマージンとキャッシュフローを想定。 |
|
記事弱気ケース |
88ドル |
弱気ケース |
慎重。放映権コストが利益転換を低下させる中、広告と来場者が軟化することを想定。 |
BingXでウォルト・ディズニー・カンパニー(DIS)株を購入する方法
USDTまたはUSDCを使用して、 BingX株式取引を通じてディズニー株を購入・保有できます。ディズニーはストリーミング成長、テーマパーク、クルーズ事業、グローバルエンターテインメントフランチャイズへのエクスポージャーを提供します。少額投資やレバレッジ・資金調達手数料なしで、対象ユーザーは投資目標とディズニーの長期成長見通しに基づいてポジションを構築できます。
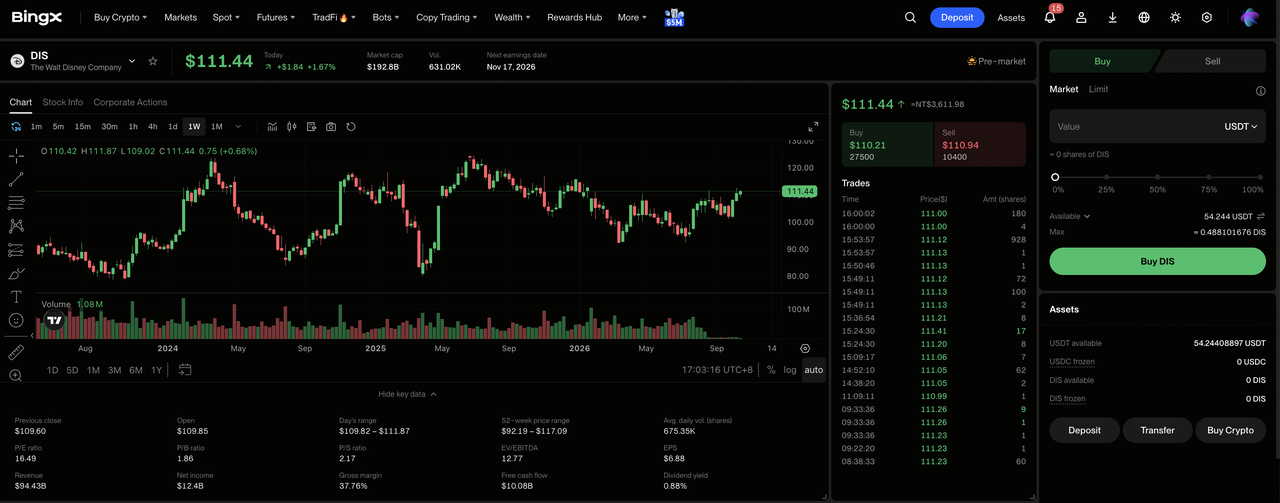
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な本人確認を完了して「TradFi > 株式」に移動します。初めてご利用の場合は株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、ファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを移行してください。少額購入は5 USDCまたは0.0001株から可能です。
ステップ3:ウォルト・ディズニー・カンパニー(DIS)を選択する。株式市場を開き、DISを検索して ウォルト・ディズニー・カンパニー(DIS)を選択します。現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:ディズニー株を購入する。「購入」を選択し、投資金額または株数を入力して、 成行注文または指値注文を選択します。成行注文はサポートされている取引時間中に利用可能な価格で約定し、指値注文は十分な流動性がある場合に指定価格またはそれより有利な価格で約定します。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開いてDIS株と未実現損益を確認します。「全注文」で取引履歴を確認したり、必要に応じて株式を売却したりできます。T+1決済は通常、売却収益が出金可能になるタイミングに影響しますが、株式を売却できるタイミングには影響しません。
2026年にディズニー投資家が注意すべき5大リスク
ディズニーの強力なストリーミング収益性、拡大するクルーズ事業、確立されたエンターテインメントフランチャイズが長期見通しを支えています。しかし、スポーツ放映権コスト、消費者支出、コンテンツパフォーマンス、一時的な財務的恩恵は、その成長がどの程度持続的な収益と株主還元に転換するかを左右する重要な要因です。
- スポーツ放映権コストの上昇がESPNの収益性を圧迫する可能性があります。スポーツ収益は第3四半期に4%増加した一方、営業利益は17%減少しました。放送コストがサブスクリプション、広告、配信収益を上回り続ければ、ESPNのマージンと将来のキャッシュフローが弱体化する可能性があります。
- ストリーミングマージンの維持が難しくなる可能性があります。第3四半期のSVODマージンは12.9%に達しましたが、部分的に支出タイミングの恩恵を受けています。広告収入のわずか3%増とコンテンツコストの上昇が、2桁台のマージン維持を困難にする可能性があります。
- パークとクルーズの需要鈍化が収益性に影響する可能性があります。エクスペリエンス収益は10%増加しましたが、米国パークへの海外からの訪問者数とアジア需要が軟化しました。クルーズキャパシティの拡大も固定費を引き上げるため、乗船率とゲスト消費が重要です。
- 映画の不振がフランチャイズ収益を減少させる可能性があります。トイ・ストーリー5は世界興行収入10億ドルを突破しましたが、マンダロリアンとグローグーと実写版モアナは興行収入の期待を下回りました。期待外れの作品はストリーミング、グッズ、アトラクションに影響を与える可能性があります。
- 一時的な恩恵が実質的な利益成長を過大評価させる可能性があります。追加週は第4四半期の49億ドルの利益見通しに約6億ドル貢献しており、1億ドルの関税還付は第3四半期のエクスペリエンス部門を支援しました。FY2027の利益予想には持続的な有機的成長が不可欠です。
総括:2026年にディズニーへ投資すべきか?
ディズニーの第3四半期は、連携したフランチャイズが複数の部門を同時に押し上げられることを示しました。売上高は7%増加し、セグメント利益合計は21%増、ストリーミングは7億1,200万ドルの営業利益を生み出し、エクスペリエンス部門は30億1,700万ドルの利益に達しました。経営陣は少なくとも90億ドルの自社株買いを約束していますが、スポーツコストとマーケティングのタイミングにより、統合マージンの推移にはまだ証明が必要です。
145ドルの強気シナリオはストリーミングとパークがキャッシュ成長を持続しスポーツが安定することを前提とし、88ドルの弱気ケースは広告と旅行需要が軟化しながら放映権コストが上昇し続ける場合に強まります。保守的な投資家は、約6億ドルの追加週分を除いた第4四半期のセグメント利益、FY2026の営業キャッシュが190億ドル以上、そしてそのカレンダー効果なしのFY2027調整後EPS成長を確認してから判断することができます。
リスク注意:DISのような株式の売買および投資には、元本損失の高いリスクが伴います。コンテンツ支出、スポーツ放映権コスト、消費者旅行、広告、デリバティブレバレッジは急激な価格変動を引き起こす可能性があります。資金を投入する前に、独自のリサーチを行ってください。
関連記事
- ネットフリックス(NFLX)株価予測2026:広告とライブスポーツでNFLX株は125ドルへ反発できるか?
- メタ(META)株価予測2026:AIの収益化でMETAは1,000ドルへ向かえるか?
- レディット(RDDT)株価予測2026:AIデータの機会がRDDTを300ドルへ押し上げられるか?
- スナップ(SNAP)株価予測2026:広告とサブスクリプション成長でSNAPは10ドルへ向かえるか?
- アルファベット(GOOGL)株価予測2026:82%のクラウド成長とAIがGOOGL株を430ドルへ押し上げられるか?
