ヴァージン・ギャラクティック(SPCE)は、次世代のデルタクラス宇宙船を中心としたプレミアム準軌道観光サービスを開発する商業有人宇宙飛行会社です。チケット売上と将来の飛行頻度が長期収益機会を定義しますが、商業運航は依然として停止中です。この移行により、株式は試験マイルストーン、流動性ニーズ、有料顧客を宇宙に戻すスケジュールに非常に敏感になっています。
最新四半期では、中心的な財務問題を解決することなく、需要とプログラムの準備で進展を示しました。 ヴァージン・ギャラクティックの2026年第2四半期売上はわずか0.1百万ドル、フリーキャッシュフローはマイナス91百万ドル、経営陣は最初の商業デルタ飛行を2027年2月に延期しました。投資判断は、デルタプログラムが追加融資により株主を大幅に希薄化する前に、開発支出から信頼できるサービスに移行できるかどうかにかかっています。
2026年のSPCE株価予測は、2つの競合する見解を中心としています:
- マイルストーンケース: 10月のキャプティブキャリー試験と堅調なプレミアム需要が、2027年の商業展開への信頼を向上させる。
- 資金調達ケース: さらなる遅延と継続的な現金消費により、継続的収益が始まる前により多くの株式発行が必要となる。
本ガイドでは、SPCE株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、ヴァージン・ギャラクティックの8月12日の2026年第2四半期決算発表、四半期報告書、9月2日までの市場データ、さらに SPCE株式先物の取引方法を BingX TradFiでUSDT担保により利用する方法を基に説明します。
2026年9月にヴァージン・ギャラクティック投資家が知るべき5つのポイント
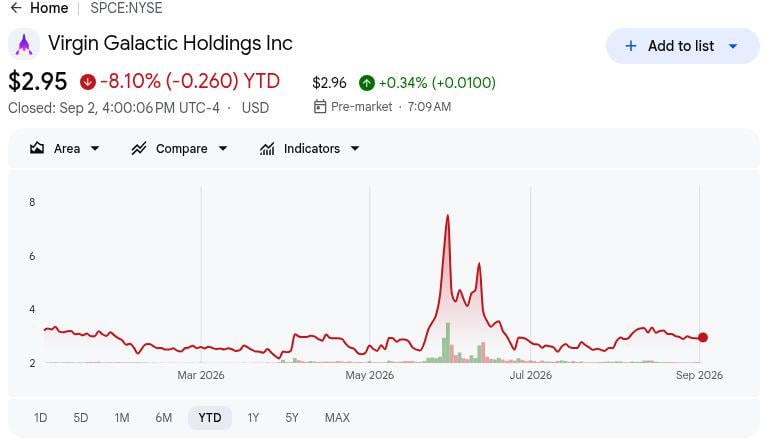
- SPCEは9月2日に2.95ドルで終了: 株価は同日1.37%上昇し、選定されたアナリスト目標価格の2ドルから5ドルの間に留まりました。価格は依然として、確立された商業収益性の証拠というよりも、デルタクラス実行に関する期待を反映しています。
- 第2四半期売上は前年同期の0.4百万ドルからわずか0.1百万ドルに減少: 商業飛行が依然停止中のため、現在の収益は会社の開発コストに比べて軽微なままです。したがって投資判断は主に試験マイルストーンと2027年2月のサービス復帰目標に依存します。
- フリーキャッシュフローはマイナス91百万ドルに改善: 現金燃焼率は2025年第2四半期のマイナス114百万ドルから縮小し、現金と有価証券は約286百万ドルとなりました。経営陣は第3四半期と第4四半期を合わせて約175百万ドルから190百万ドルのマイナスフリーキャッシュフローをまだ予想しています。
- プレミアムチケット需要は5,000万ドル以上の期待収益を示す: 満額申込されたトランシェは1席75万ドルで価格設定され、プレミアム需要理論を支持しています。その期待収益は、デルタ宇宙船が信頼できる商業サービスに入った後にのみ意味を持ちます。
- 選定されたアナリスト目標価格は2ドルから5ドルの範囲: 3ドルのスプレッドは、デルタのタイミング、資金調達ニーズ、希薄化リスクに関する大きく異なる見解を反映しています。ATMプログラムを通じてすでに1億3,400万ドルが調達され、4,100万株が発行されているため、将来の資金調達は株主価値にとって主要な変数となっています。
ヴァージン・ギャラクティック(SPCE)とは?
ヴァージン・ギャラクティック(SPCE)は準軌道有人宇宙観光と研究ミッションに焦点を当てた商業宇宙飛行会社です。宇宙の境界まで個人宇宙飛行士や科学的ペイロードを運ぶ再利用可能な宇宙船を開発し、収益は主にプレミアムチケット売上と研究飛行から得られると期待されています。 ロケットラボや SpaceXのような打上げプロバイダーとは異なり、ヴァージン・ギャラクティックは軌道打上げサービスよりも有人準軌道体験を中心としています。
その成長戦略は、デルタクラス艦隊とより高頻度の商業飛行モデルにますます集中しています。ヴァージン・ギャラクティックは、ターンアラウンド時間を短縮し、年間飛行能力を向上させ、サービス再開後により拡張可能な宇宙観光事業を支援するためにデルタ機体を開発しています。同社はまた、富裕な個人顧客と研究機関をターゲットとしており、プレミアムチケット価格が各飛行の経済性を支援しています。この戦略により、SPCEは商業宇宙観光において独特の地位を持ちますが、実行は試験の完了、デルタ宇宙船のスケジュール通りのサービス投入、持続可能な現金創出を支援する十分な飛行頻度の達成に依存します。
関連記事: SpaceX IPO前に購入すべき宇宙関連株トップ
ヴァージン・ギャラクティック(SPCE)2026年第2四半期決算概要:収益、現金燃焼率、デルタマイルストーン
ヴァージン・ギャラクティックの第2四半期は、わずかなコスト改善を示したものの、継続的な重い現金燃焼と商業サービスのさらなる遅延を示しました。収益は前年同期の0.4百万ドルから0.1百万ドルに減少し、純損失は5,600万ドルに縮小し、フリーキャッシュフローはマイナス91百万ドルに改善しました。現金と有価証券は2億8,600万ドルとなり、経営陣は第3四半期と第4四半期で約1億7,500万ドルから1億9,000万ドルの追加マイナスフリーキャッシュフローをまだ予想しています。同社はATMプログラムを通じて1億3,400万ドルを調達し、デルタ飛行が継続収益を生み出すまで流動性が中心的であることを強調しています。
|
財務指標 |
前期/ガイダンス |
報告/実際 |
サプライズ |
|
2026年第2四半期収益 |
2025年第2四半期0.4百万ドル |
0.1百万ドル |
低下。飛行は依然停止中。 |
|
2026年第2四半期純損失 |
2025年第2四半期6,700万ドル |
5,600万ドル |
改善。損失が前年同期比で縮小。 |
|
調整EBITDA |
2025年第2四半期マイナス5,200万ドル |
マイナス5,200万ドル |
安定。営業赤字が継続。 |
|
フリーキャッシュフロー |
2025年第2四半期マイナス1億1,400万ドル |
マイナス9,100万ドル |
改善。燃焼率が緩和。 |
|
現金と有価証券 |
N/A |
2億8,600万ドル |
利用可能。開発期間に資金提供。 |
|
ATM資金調達 |
N/A |
総収益1億3,400万ドル; 4,100万株発行 |
希薄化。流動性により多くの株式が必要。 |
|
第3四半期と第4四半期FCFガイダンス |
N/A |
マイナス9,500万~1億ドル; マイナス8,000万~9,000万ドル |
重い。年末まで流出継続。 |
|
プレミアム遠征トランシェ |
N/A |
5,000万ドル以上の期待収益 |
ポジティブ。プレミアム需要が堅調に維持。 |
|
最初のデルタ商業サービス |
従来2026年第4四半期 |
2027年2月 |
遅延。収益が後にシフト。 |
- 収益は0.1百万ドルに減少: 商業飛行が依然停止中のため、現在の収益は会社のコストベースに比べて軽微であり、将来の評価は主にデルタマイルストーンに依存します。
- 純損失は5,600万ドルに縮小: 赤字は前年同期の6,700万ドルから改善され、支出規律が継続的な飛行収益の不足を相殺するのに役立ちました。
- 調整EBITDAはマイナス5,200万ドルで変わらず: 変わらない営業赤字は、重要な収益改善にはコスト管理以上のものが必要で、商業サービス再開に依存することを示しています。
- フリーキャッシュフローはマイナス9,100万ドルに改善: 現金燃焼率はマイナス1億1,400万ドルから縮小しましたが、デルタがサービスに入る前に同社は依然として大幅な流出に直面しています。
- 最初のデルタ商業飛行が2027年2月に移動: キャプティブキャリー試験は2026年10月に予定されており、2番目の宇宙船は3月にサービス投入予定です。さらなる遅延は収益前期間を延長し、資金調達圧力を高めるでしょう。
関連記事: ヴァージン・ギャラクティック(SPCE)2026年第2四半期決算概要:134K収益と飛行遅延が4.85%価格下落をトリガー
ヴァージン・ギャラクティック(SPCE)2026年投資見通し:5ドル強気ケース対2ドル弱気ケース
中心的なテストは、デルタの進展が現金燃焼率と希薄化による株主価値の弱体化よりも速く信頼性を向上させることができるかどうかです。
強気ケース:デルタ試験がSPCEを5ドルに押し上げ
強気ケースは、キャプティブキャリー試験が10月に開始し、最初の2隻のデルタ船が2027年初頭のサービス日程を維持し、プレミアムチケット需要が堅調に推移することを想定しています。これらのマイルストーンを満たすことで、スケジュールの不確実性が軽減され、投資家の焦点が飛行頻度と単位経済性にシフトするでしょう。
5ドルへの上昇には、大きな安全性や認証の後退なしの技術的進展と、商業サービスに達するまでの十分な流動性が必要です。安定した試験マイルストーンと現金燃焼率の大幅な増加がないことが、最も明確な確認を提供するでしょう。
ベースケース:測定されたデルタ進展がSPCEを3ドルから4ドルの間に維持
ベースケースは、試験が限定的な追加遅延で進展し、現金燃焼率がガイダンス近くに留まり、資金調達が利用可能な状態を維持することを想定しています。投資家は、デルタ実行が開発から信頼できる運用に移行している証拠を待ち続けます。
このシナリオの下で、SPCEは主に3ドルから4ドルの間で取引される可能性があります。目に見えるキャプティブキャリーの進展、安定したサービス日程、管理された支出がレンジをサポートし、別のタイムライン変更や加速された株式発行が範囲を弱めるでしょう。
弱気ケース:さらなる遅延がSPCEを2ドルに引き下げ
弱気ケースは、試験や商業サービスが再び滑り、最小収益とマイナスフリーキャッシュフローの期間が延長されることを想定しています。追加の資金調達により、デルタ艦隊の最終価値がより大きな株式数に分散されることになります。
試験が後退し、2027年2月のサービス日程が滑り、または現金燃焼率がガイダンスを超える場合、2ドルへの動きがより可能性が高くなります。その環境では、顧客需要が健全なままであっても、時間と希薄化だけで株主価値に圧力をかける可能性があります。
ウォール街アナリストによる2026年SPCE株価予測
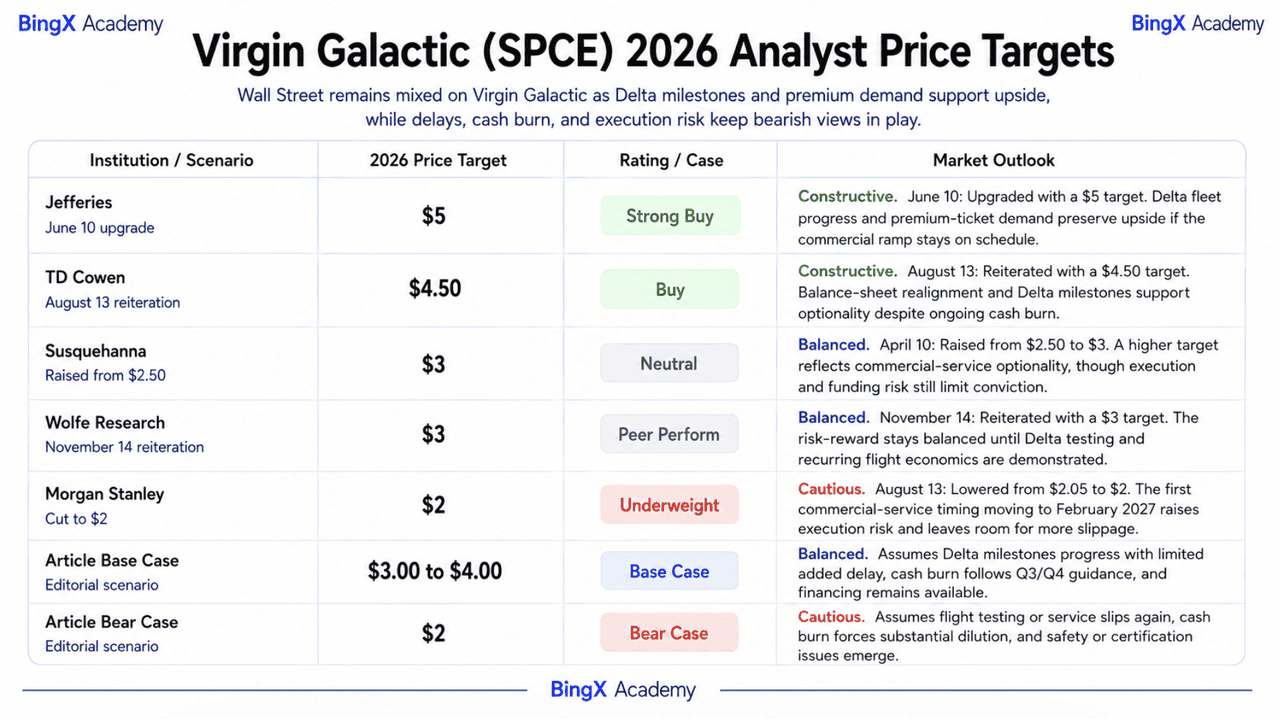
これらの日付のあるサードパーティーアクションは、強気な艦隊オプション性と遅延されたサービススケジュールに対する懸念にまたがっています。そのスプレッドは統一されたコンセンサスというよりも不確実性を反映しています。記事シナリオは実際のアナリスト行とは別に特定されています。
|
機関/シナリオ |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
ジェフリーズ |
5ドル |
強い買い |
建設的。6月10日:5ドル目標でアップグレード。デルタ艦隊とプレミアムチケット需要は、商業展開がスケジュール通りに到着すれば上昇余地を維持する。 |
|
TDコーウェン |
4.50ドル |
買い |
建設的。8月13日:4.50ドル目標で再確認。バランスシートの再調整とデルタマイルストーンが継続する現金燃焼にもかかわらずオプション性をサポート。 |
|
サスケハナ |
3ドル |
中立 |
バランス。4月10日:2.50ドルから3ドルに引き上げ。より高い目標は商業サービスオプション性を認識する一方、実行と資金調達リスクが確信を制限。 |
|
ウルフリサーチ |
3ドル |
ピアパフォーム |
バランス。11月14日:3ドル目標で再確認。デルタ試験と継続的な飛行経済性が実証されるまでリスクリワードはバランスを維持。 |
|
モルガンスタンレー |
2ドル |
アンダーウェイト |
慎重。8月13日:2.05ドルから2ドルに引き下げ。最初の商業サービスの2027年2月への移動が実行リスクを高め、さらなるスケジュール滑りの余地を残す。 |
|
記事ベースケース |
3.00~4.00ドル |
ベースケース |
バランス。デルタマイルストーンが限定的な追加遅延で進展し、現金燃焼率が第3/第4四半期ガイダンスに従い、資金調達が利用可能であることを想定。 |
|
記事弱気ケース |
2ドル |
弱気ケース |
慎重。飛行試験やサービスが再び滑り、現金燃焼率が大幅な希薄化を強要し、安全性や認証問題が発生することを想定。 |
BingXでヴァージン・ギャラクティック(SPCE)株を取引する方法
BingX TradFiと BingX AIツールを使用して、ヴァージン・ギャラクティックのデルタマイルストーン、プレミアム需要、資金調達見通しを取引します。SPCEは試験の更新、スケジュール変更、資本調達に激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義すべきです。
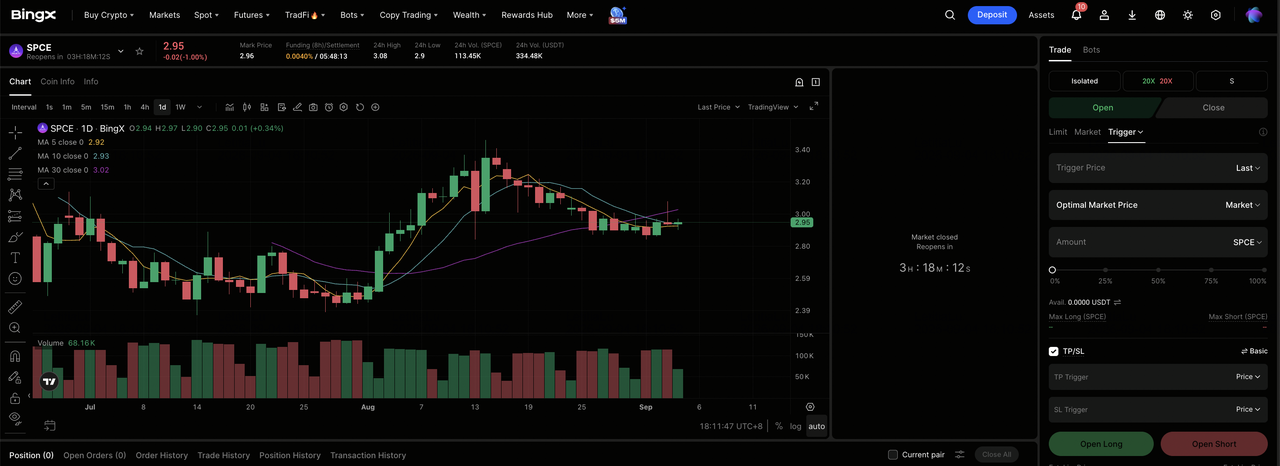
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:ヴァージン・ギャラクティック(SPCE)を選択。 SPCE-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 試験がスケジュール通りに始まり、2027年のサービス日程が維持される場合は ロングを選択します。新しい遅延や資金調達ニーズが期待される株主成果を弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。マイルストーン主導の小型株は急速に再価格設定される可能性があるため、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。SPCEは試験結果、サービスタイミング、安全性の進展、資本発行に急速に反応する可能性があります。
2026年ヴァージン・ギャラクティック投資家が注意すべき5つのリスク
ヴァージン・ギャラクティックの上昇余地は依然として、遅延、現金燃焼率、希薄化が株主の経済性を重大に弱める前に商業サービスに到達することに依存しています。
- 別のスケジュール遅延が収益前期間を延長する可能性: 最初のデルタ商業飛行は現在2027年2月を目標としています。さらなる滑りは、開発と企業費用が継続する間にチケット収益を押し出すでしょう。
- 持続的な現金燃焼率がより多くの希薄化を促進する可能性: フリーキャッシュフローは第2四半期にマイナス91百万ドルで、経営陣は第3四半期と第4四半期でさらに約1億7,500万から1億9,000万ドルの流出を予想しています。試験や艦隊展開コストが上昇すれば、より多くの株式融資が必要になる可能性があります。
- 安全性や認証の後退がプログラム全体を遅延させる可能性: 宇宙船や試験の問題は、再設計作業、追加の規制審査、有料顧客が飛行に戻る前の評判被害をトリガーする可能性があります。
- 低い飛行頻度が単位経済性を弱める可能性: デルタがサービスに入っても、事業は固定費を効果的に分散するのに十分な宇宙船当たりの飛行を必要とします。ターンアラウンド時間の遅さや艦隊利用率の低下は、プラスキャッシュフローへの道を遅らせるでしょう。
- プレミアム予約が期待より遅く変換される可能性: 最新のトランシェは1席75万ドルで5,000万ドル以上の期待収益を表しますが、キャンセル、繰延、顧客変換の遅れは初期艦隊展開をサポートする利用可能収益を減らすでしょう。
最終的な考え:2026年にヴァージン・ギャラクティックに投資すべきか?
ヴァージン・ギャラクティックは、プレミアム顧客の関心を実証し、現金赤字の一部を縮小しましたが、同社は依然として意味のある営業収益を欠いています。したがって、デルタ試験と2027年2月のサービス目標は、短期売上比較よりも重要です。
強気ケースには、タイムリーな試験、安定したサービス投入日程、適切な流動性が必要です。弱気ケースには、株主成果を弱めるさらなる遅延またはより重い資金調達だけが必要です。保守的なトレーダーは、商業タイムテーブルを信頼できるものとして扱う前に、キャプティブキャリーの証拠とより明確な資金調達ブリッジを待つかもしれません。
リスクリマインダー: SPCEのような株式の取引と投資には資本損失の高いリスクが伴います。宇宙飛行の安全性、認証、スケジュール遅延、現金燃焼率、希薄化、不確実な需要変換が結果に影響を与える可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- SpaceX IPO前に購入すべき宇宙関連株トップ
- SpaceX(SPCX)価格予測2026:227ドル街値最高AI融合か兆ドル評価バブルか?
- ファイアフライ・エアロスペース株式見通し2026:打上げ機、宇宙船サービスがFLYを45ドル以上に押し上げられるか?
- アーチャー・アビエーション株価予測2026:11.83ドルeVTOLブレイクアウトか希薄化デススパイラルか?
- レッドワイア価格予測2026:宇宙・防衛の勢いがRDWの220%ラリーを延長できるか?
- シダス・スペース株価予測2026:10ドル衛星ブームか希薄化トラップか?
