


Tower Semiconductor(TSEM)は、通信、データセンター、モバイルデバイス、自動車、産業システム向けの特殊アナログチップを製造しています。確立された無線周波数および電力プロセスビジネスは引き続き重要であり、シリコンフォトニクスとシリコンゲルマニウムは高速 AI相互接続における機会を拡大しています。新たな需要はファウンドリ契約に転換されていますが、設備導入、顧客の生産スケジュール、製造稼働率が、売上高の増加が持続的な収益とキャッシュになるかどうかを左右します。
最新の四半期では、フォトニクス売上の加速とファウンドリ利益の改善が見られました。 Tower Semiconductor 2026年第2四半期売上高は4億6,008万ドルに達し、前年同期比23.7%増となりました。シリコンフォトニクスの年換算売上高は1億8,000万ドルから6億8,000万ドルに拡大しました。調整後希薄化EPSは0.50ドルから0.88ドルに上昇し、1億8,700万ドルの設備投資額は1億7,700万ドルの営業キャッシュフローを上回りました。より高い売上高と利益目標を維持するには、設備増強を予定通りに進める必要があります。
2026年のTSEM株価予測は現在、二つの競合する見方を中心に展開されています:
- 契約済みフォトニクス成長シナリオ:署名済みの2027年SiPho契約(13億ドル)とSemtechの設備容量コミットメントが稼働率と収益を向上させる可能性があります。
- 設備容量・バリュエーションシナリオ:ファブ増強の遅延、顧客集中リスク、キャッシュ回収前の先行投資が、2026年に56.52%上昇した株価を圧迫する可能性があります。
本ガイドでは、2026年8月4日のTSEM第2四半期決算発表、投資家向けプレゼンテーション、および10月20日までの市場データを基に、TSEMの株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説するとともに、 TSEM株の購入方法( BingX TradFiでUSDTを使用)についてもご説明します。
2026年10月にTower Semiconductor投資家が知っておくべきトップ5事項
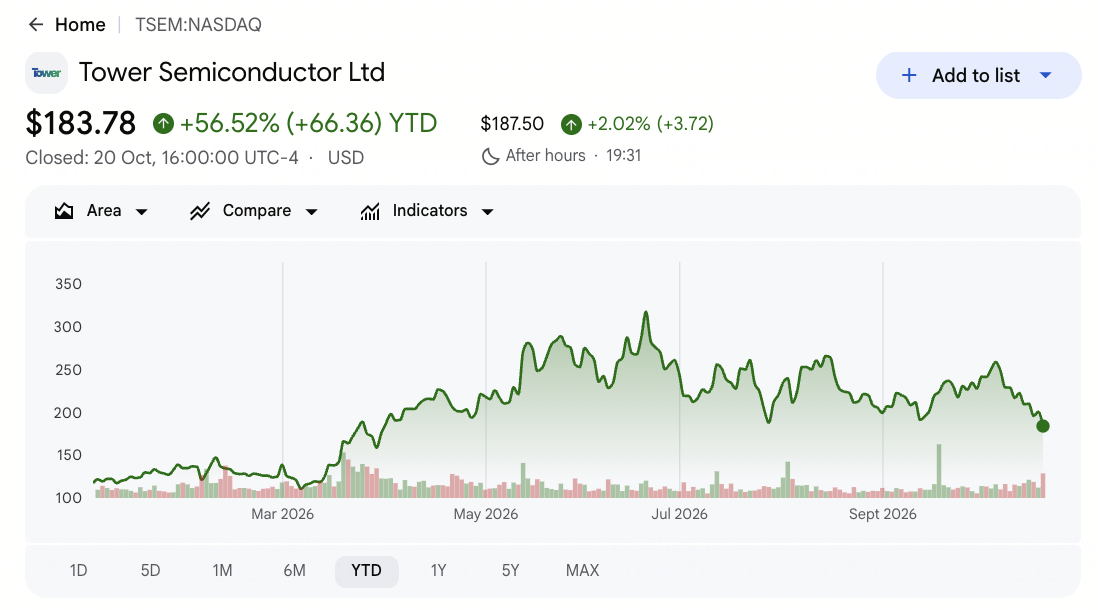
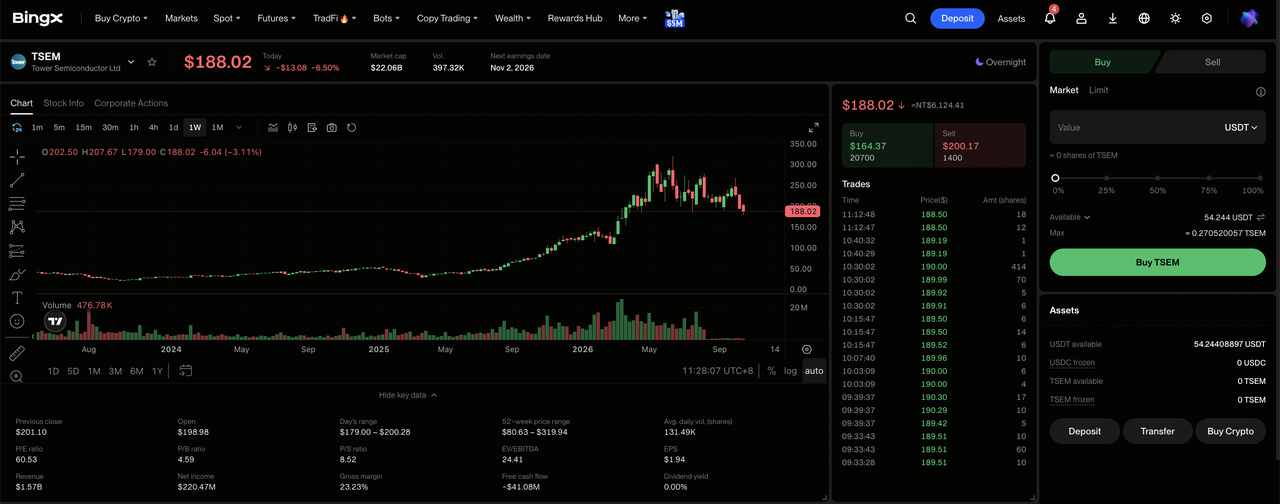
- TSEMは10月20日に183.78ドルで引け、年初来56.52%上昇しました。株価はその日のセッションで8.25%下落し、52週高値である319.84ドルを依然として下回っています。この急激な調整は、好調な業績にもかかわらずバリュエーションの感応度の高さを示しており、株価上昇を維持するには業績の執行が重要です。
- 第2四半期売上高は23.7%増の4億6,008万ドルとなりました。売上高はコンセンサス予想の4億5,468万ドルを540万ドル上回り、調整後EPSの0.88ドルは予想の0.76ドルを上回りました。収益の改善は成長見通しを支えますが、今後の収益性は追加製造設備の効率的な稼働にかかっています。
- シリコンフォトニクス(SiPho)の年換算売上高は6億8,000万ドルに達しました。この数値は1年前の1億8,000万ドルから約4倍に拡大し、2027年の顧客契約13億ドルと設備容量前払い金2億9,000万ドルが視界を改善しました。これらのコミットメントをウェーハ出荷に転換することが、成長の重要な試金石となります。
- 第3四半期売上高ガイダンスは4億9,400万ドルから5億4,600万ドルとなりました。5億2,000万ドルの中間値は前年同期比31%増を示唆し、約4億9,000万ドルのコンセンサス予想を上回ります。好調な業績執行が実現すれば第4四半期のSiPho売上高の年換算が10億ドルを超える可能性がありますが、出荷の遅れは期待値に圧力をかけるでしょう。
- Towerは2028年の売上高モデルを36億ドルに引き上げました。経営陣はファウンドリ稼働率85%で12億ドルの純利益を目標としています。日本での設備容量拡大と新たなSemtech SiGe契約が成長を支えますが、これらの目標達成は生産増強、顧客需要、製造効率にかかっています。
Tower Semiconductor(TSEM)とは?
Tower Semiconductorはイスラエルに拠点を置く特殊 半導体ファウンドリであり、他社が設計したアナログおよびミックスドシグナルチップを製造しています。先端プロセッサに特化したメーカーとは異なり、Towerはシリコンフォトニクス(SiPho)、シリコンゲルマニウム(SiGe)BiCMOS、RF CMOS、イメージセンサー、電源管理技術に特化しています。同社のチップは光ネットワーク、無線インフラ、車載エレクトロニクス、産業用途に対応しています。Towerは200mmおよび300mmの製造設備と設計ツールも提供しており、売上高はウェーハ生産、顧客需要、製造稼働率によって左右されます。
Towerはシリコンフォトニクスと高速光コネクティビティを通じて AIデータセンターインフラにおける役割を拡大しています。2026年には NVIDIAとの1.6T光モジュールに関する協業を発表し、NewPhotonicsがTowerのPH18DAプラットフォームを使用して大量出荷を開始しました。SemtechとのマルチイヤーAnagreement(複数年契約)により、次世代光コンポーネント向けSiGe設備容量も拡大しています。2027年のSiPho顧客契約13億ドルと設備容量前払い金2億9,000万ドルとともに、これらの展開がTowerの AIネットワーキング成長を支えており、将来の売上高は生産増強とウェーハ納品にかかっています。
関連記事: 2026年に購入すべきAI光学株トップ:フォトニクス、光学、ファイバー、データセンターインターコネクト
Tower Semiconductor(TSEM)2026年第2四半期決算概要:シリコンフォトニクスの成長が売上高と利益の拡大を牽引
Tower Semiconductorは2026年第2四半期の売上高4億6,008万ドルを報告しました。これは前年同期比23.7%増、コンセンサス予想を540万ドル上回る結果です。調整後EPSは0.88ドルとなり、予想を0.12ドル上回りました。また粗利益は72%増の1億3,780万ドルに急増しました。シリコンフォトニクス(SiPho)の年換算売上高は6億8,000万ドルに達し、AI光インターコネクト需要の増加に支えられています。第3四半期ガイダンスの4億9,400万ドルから5億4,600万ドルはさらなる成長を示唆していますが、多額の設備投資によりキャッシュ転換が引き続き重要となっています。
関連記事: Tower Semiconductor(TSEM)2026年第2四半期決算概要:4億6,000万ドルの売上高超過と強力な第3四半期見通しが2.22%の上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告値 / 実績 |
サプライズ |
|
2026年第2四半期売上高 |
コンセンサス4億5,468万ドル |
4億6,008万ドル |
上回る。コンセンサスを540万ドル超過;前年同期比23.7%増。 |
|
第2四半期調整後希薄化EPS |
コンセンサス0.76ドル |
0.88ドル |
上回る。コンセンサスを0.12ドル超過;0.50ドルから上昇。 |
|
第2四半期GAAP希薄化EPS |
前年同期0.41ドル |
0.79ドル |
改善。前年同期比0.38ドル増。 |
|
第2四半期粗利益 |
前年同期8,000万ドル |
1億3,780万ドル |
増加。5,780万ドル(72%)増。 |
|
第2四半期営業利益 |
前年同期3,990万ドル |
9,030万ドル |
増加。前年同期比2倍超。 |
|
SiPho年換算売上高 |
2025年第2四半期:1億8,000万ドル |
2026年第2四半期:6億8,000万ドル |
加速。前年同期比約3.8倍。 |
|
第2四半期営業キャッシュフロー |
前年同期1億2,300万ドル |
1億7,700万ドル |
増加。5,400万ドル増、設備投資額は1億8,700万ドルに達した。 |
|
第3四半期売上高見通し |
コンセンサス4億9,002万ドル |
4億9,400万ドル〜5億4,600万ドル |
上回る。5億2,000万ドルの中間値がコンセンサスを2,998万ドル超過。 |
- 第2四半期売上高は23.7%増の4億6,008万ドルとなりました。売上高は前年同期比8,802万ドル増加し、コンセンサス予想の4億5,468万ドルを540万ドル上回りました。シリコンフォトニクス(SiPho)の強い需要が成長を支えましたが、僅かな上振れにより、第3四半期の生産執行が次の重要な試金石となります。
- 調整後EPSの0.88ドルは予想を0.12ドル上回りました。収益は前年同期の0.50ドルから上昇し、GAAP希薄化EPSは0.41ドルから0.79ドルに増加しました。売上高を上回る収益成長は、製造設備稼働率の上昇に伴い営業レバレッジが改善していることを示しています。
- SiPhoの6億8,000万ドル年換算売上高は約4倍に拡大しました。この数値は前年同期の1億8,000万ドルから上昇し、AI光インターコネクト需要に支えられています。2027年の署名済み契約13億ドルと設備容量前払い金2億9,000万ドルが視界を強化しており、将来の売上高は設備資格認定とウェーハ出荷にかかっています。
- 粗利益は72%増の1億3,780万ドルに急増しました。営業利益は3,990万ドルから9,030万ドルへと2倍以上に拡大し、粗利益率は約21.5%から30%近くまで上昇しました。Towerが製造設備容量を拡大する中でこれらの利益を維持することが、持続的な収益性にとって重要です。
- 第3四半期売上高ガイダンスの中間値は5億2,000万ドルとなりました。4億9,400万ドルから5億4,600万ドルの範囲は前年同期比31%増を示唆しています。第2四半期の営業キャッシュフロー1億7,700万ドルは設備投資額1億8,700万ドルを下回っており、生産拡大に伴いキャッシュ転換の強化が不可欠です。
Tower Semiconductor(TSEM)2026年投資見通し:強気シナリオ320ドル対弱気シナリオ140ドル
Tower Semiconductorの2026年見通しは、シリコンフォトニクス(SiPho)の強い需要と製造設備容量の拡大を持続的な売上高とキャッシュフロー成長に転換できるかどうかにかかっています。2027年のSiPho契約13億ドルが将来の需要を支えており、設備資格認定、生産稼働率、設備投資が収益性にとって重要な要素となっています。
強気シナリオ:シリコンフォトニクスの強い需要がTSEMを320ドルへ押し上げる
強気シナリオでは、Towerが2027年のSiPho契約13億ドルを生産出荷に転換し、SemtechのSiGe設備容量契約が高速光コンポーネントの需要を拡大すると想定しています。SiPhoの年換算売上高6億8,000万ドルは経営陣の第4四半期目標10億ドルを超える可能性があり、稼働率の向上と製品ミックスの改善が粗利益の成長を支えるでしょう。
320ドルへの上昇には、第3四半期売上高がガイダンス上限の5億4,600万ドル近辺に達すること、第4四半期のSiPho年換算売上高が10億ドルを超えること、粗利益率が30%近辺またはそれ以上を維持することが必要です。営業キャッシュフローが設備投資額を上回ることも、上昇シナリオをさらに強化するでしょう。
基本シナリオ:SiPhoの着実な成長がTSEMを210〜270ドルの範囲に維持
基本シナリオでは、SiPho契約が段階的に転換しながら、Towerの広範なアナログ半導体事業が安定を維持すると想定しています。日本の300mm拡張と新規製造設備の資格認定には時間がかかり、近期のキャッシュ創出を制限します。第2四半期売上高4億6,008万ドルと5億2,000万ドルの第3四半期ガイダンス中間値は継続的な成長を支えていますが、四半期設備投資額1億8,700万ドルは依然として相当な水準です。
第3四半期売上高が4億9,400万ドルから5億4,600万ドルの範囲内にとどまり、SiPhoが第4四半期目標に近づけば、TSEMは210〜270ドルで取引される可能性があります。キャッシュ転換の改善は上限を支える可能性がある一方、生産稼働率の低下やコスト上昇はレンジを圧迫するでしょう。
弱気シナリオ:生産遅延がTSEMを140ドルへ引き下げる
弱気シナリオでは、顧客が光製品の立ち上げを延期するか、新たなSiPhoおよびSiGe製造設備の資格認定に予想以上の時間がかかると想定しています。生産成長の鈍化はSiPhoの年換算売上高6億8,000万ドルを超える進展を制限し、固定製造コストと設備投資が継続します。稼働率の低下は利益率を圧迫し、Towerの2028年売上高モデル36億ドルへの信頼を損なう可能性があります。
140ドルへの下落は、第3四半期売上高が4億9,400万ドルを下回るか、第4四半期のSiPho年換算売上高が10億ドルを大幅に下回る場合に可能性が高まります。営業キャッシュフローが設備投資額を継続的に下回ることも、収益性の見通しとバリュエーションをさらに圧迫するでしょう。
ウォール街アナリストによるTSEM株の2026年価格予測
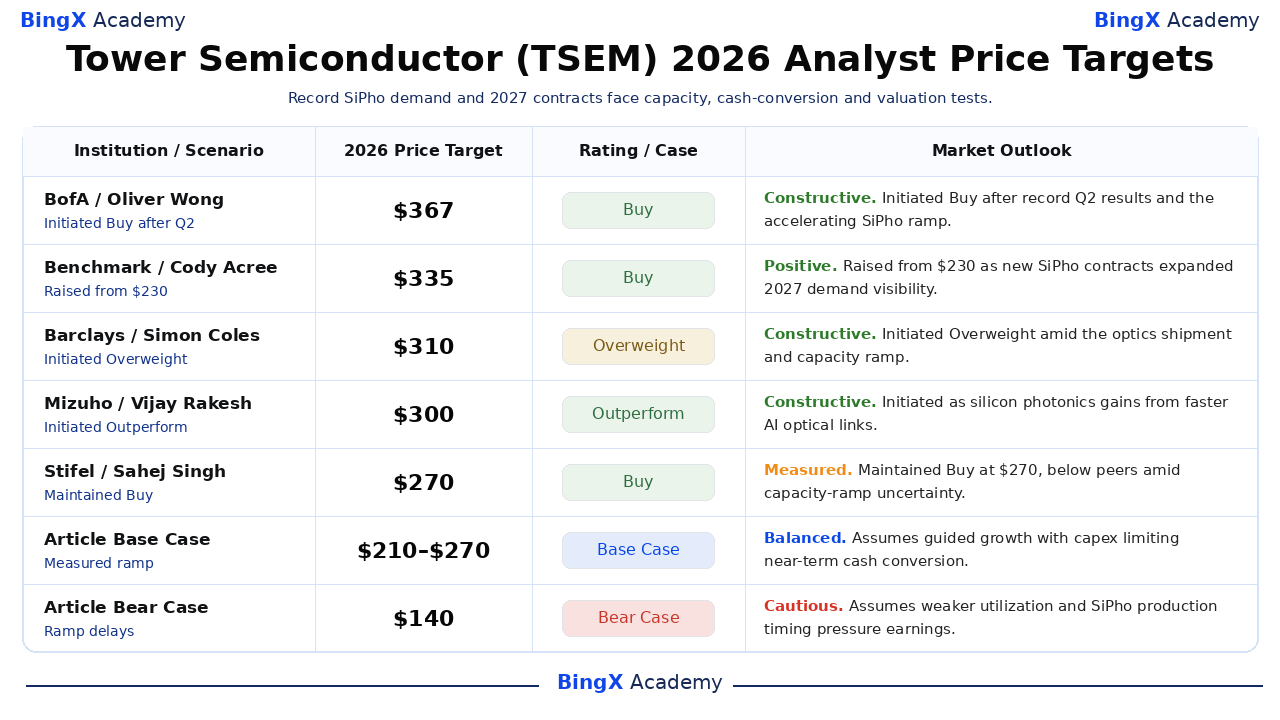
5件の最新アナリストアクションは270ドルから367ドルの幅広いレンジにわたっており、10月20日終値183.78ドルとの差が大きくなっています。各機関はSiPhoの採用速度、ファブ稼働率、利益転換について異なる前提を置いており、それらの目標株価は異なる日付に発行された12ヶ月の参考値です。以下の記事ベースシナリオと弱気シナリオの行は編集上のシナリオであり、アナリスト予測や保証された結果ではありません。
|
機関 / シナリオ |
2026年目標株価 |
レーティング / シナリオ |
市場見通し |
|
BofA / Oliver Wong |
367ドル |
買い |
強気。8月7日:記録的な第2四半期ファウンドリ業績を受けて買いを開始;高い目標株価は継続的なSiPho成長を織り込んでいる。 |
|
Benchmark / Cody Acree |
335ドル |
買い |
強気。5月14日:Towerが2027年のSiPho契約13億ドルと高い成長見通しを発表した後、230ドルから引き上げ。 |
|
Barclays / Simon Coles |
310ドル |
オーバーウェイト |
強気。9月18日:大量フォトニクス出荷と設備容量拡大が発表されたことを受け、オーバーウェイトを開始。 |
|
Mizuho / Vijay Rakesh |
300ドル |
アウトパフォーム |
強気。9月25日:光データセンターの帯域幅拡大に伴うTowerのシリコンフォトニクスリーダーシップを評価してアウトパフォームを開始。 |
|
Stifel / Sahej Singh |
270ドル |
買い |
慎重。10月9日:270ドルで買いを維持;同業他社より低い目標株価は、ポジティブなレーティングにもかかわらず増産に対する慎重姿勢を示している。 |
|
記事基本シナリオ |
210〜270ドル |
基本シナリオ |
バランス型。設備投資が近期のキャッシュ転換を制限しながら、ガイダンス通りの成長を想定。 |
|
記事弱気シナリオ |
140ドル |
弱気シナリオ |
慎重。稼働率の低下とSiPho生産タイミングが収益を圧迫すると想定。 |
BingXでTower Semiconductor(TSEM)株を購入する方法
USDTまたはUSDCを使用して BingX株式取引を通じてTower Semiconductor株を購入・保有できます。Towerはシリコンフォトニクス、AI光ネットワーキング、拡大する半導体製造設備へのエクスポージャーを提供します。レバレッジや資金調達手数料なしの少額投資により、対象ユーザーはTowerの長期成長に対する投資目標と見通しに基づいてポジションを構築できます。
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な本人確認を完了して「TradFi > 株式」に移動します。初めてこの製品にアクセスする場合は、株式取引リスク開示書に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポット口座に購入に十分な資金があることを確認してください。必要に応じて、資金口座またはウェルス口座からUSDTまたはUSDCを振り替えてください。少額購入は5 USDCまたは0.0001株から可能です。
ステップ3:Tower Semiconductor(TSEM)を選択する。株式マーケットを開き、TSEMを検索して Tower Semiconductor(TSEM)を選択します。現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:Tower Semiconductor株を購入する。「購入」を選択し、投資金額または株数を入力して、 成行注文または指値注文を選択します。成行注文はサポートされている取引時間中に利用可能な価格で執行され、指値注文は十分な流動性がある場合に指定した価格またはそれ以上の条件で執行されます。
ステップ5:保有株を確認・管理する。「株式 > ポジション」を開いてTSEM株と未実現損益を監視してください。「全注文」を使用して取引を確認したり、必要に応じて株を売却したりできます。T+1決済は通常、株の売却が可能なタイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年のTower Semiconductor投資家が注目すべきリスクトップ5
Towerのシリコンフォトニクスへの強い需要、拡大する顧客契約、製造設備容量の拡充は長期見通しを支えています。しかし、生産スケジュール、顧客採用、設備投資、バリュエーションは、その成長がどの程度収益性と株主リターンに転換するかを左右する重要な要因となっています。
- SiPhoの顧客集中リスクが売上高成長に影響する可能性があります。Towerの年換算売上高6億8,000万ドルと2027年の契約13億ドルは、光需要を期待の中核に位置づけています。顧客の遅延はウェーハ出荷、ファブ稼働率、利益率を低下させる可能性があります。
- 製造設備の拡大がキャッシュフローを圧迫する可能性があります。第2四半期の設備投資額1億8,700万ドルは営業キャッシュフロー1億7,700万ドルを上回りました。日本の300mm拡張の遅延は、新たな設備容量が売上高を生み出す前にコストを増大させる可能性があります。
- Semtech契約は生産需要に依存しています。10月のSiGe設備容量契約は高速光コンポーネントの成長を支えています。顧客の設計採用とデータセンターの導入が持続的なウェーハ受注につながり、収益性を改善する必要があります。
- アナログ需要の弱化がSiPho成長を相殺する可能性があります。Towerは異なる需要サイクルを持つ自動車、モバイル、産業市場にサービスを提供しています。フォトニクス以外の受注の鈍化は、AI需要の強さにもかかわらず全体的な売上高成長を制限する可能性があります。
- 高い成長期待がバリュエーションリスクを高める可能性があります。TSEMは10月20日の8.25%下落にもかかわらず、年初来56.52%上昇を維持しています。2028年の目標である売上高36億ドル、利益12億ドルには高い稼働率が必要であり、業績執行の遅れはバリュエーションへのリスクとなります。
まとめ:2026年にTower Semiconductorに投資すべきか?
TowerはAI設計の話題だけでなく、実際の生産進捗を持っています:第2四半期売上高は23.7%増、調整後EPSは0.88ドルに達し、SiPhoは年換算6億8,000万ドルを達成しました。署名済みの2027年契約13億ドルとSemtech設備容量契約が視界を追加し、NewPhotonicsの出荷はすでに量産段階にあることを示しています。運営上の機会は大きいものの、新しい設備は投資後に資格認定ウェーハとキャッシュを生み出す必要があります。
320ドルの強気シナリオには、第3四半期売上高が高い水準に近づき、第4四半期のSiPhoペースが10億ドルを超え、キャッシュ転換が改善することが必要です;稼働率や顧客スケジュールが滑れば140ドルの弱気シナリオの可能性が高まります。保守的な投資家は、11月2日の第3四半期業績、粗利益率、設備投資に対する営業キャッシュを確認してから、TSEMにすでに織り込まれた成長が持続的な利益になっているかどうかを判断することができます。
リスク注意事項:TSEMのような株式の取引・投資には、資本損失の高いリスクが伴います。ファウンドリサイクル、顧客集中、資格認定の遅延、設備投資、地政学的リスクにより、急激な価格変動が生じる可能性があります。資本を配分する前に独自の調査を行ってください。
関連記事
- 2026年に購入すべきAI光学株トップ:フォトニクス、光学、ファイバー、データセンターインターコネクト
- 2026年に購入すべきAIチップ製造株トップ:TSMC、ASML、先端チップ製造
- 2026年AIネットワーキング株トップ:AIファブリック、スイッチ、銅、ファイバー、光コネクティビティ
- Marvell Technology(MRVL)2026年価格予測:カスタムAIシリコンはMRVLを350ドルへ押し上げるか?
- Coherent(COHR)2026年価格予測:AI光学需要はCOHRを500ドルへ押し上げるか?
- Lumentum(LITE)2026年価格予測:AI光学はLITEを1,300ドルへ押し上げるか?
