


Super Micro Computer(SMCI)は、一般的にSupermicroとして知られており、人工知能、クラウド、企業、エッジワークロード向けの完全なサーバー、ストレージ、ラックスケールシステムを設計しています。そのモジュラーBuilding Block Solutionsは、プロセッサー、アクセラレーター、メモリ、ネットワーキング、電源、冷却を顧客の要件に基づいて構築された構成で組み合わせています。 AIインフラは主要な成長エンジンのままですが、プロジェクトのタイミング、コンポーネント供給、運転資本要件により、収益と現金生成が不安定になる可能性があります。
最新四半期は需要の規模とモデルの変動性の両方を示しました。 SMCI Q4 FY2026売上高は111億ドルに達し、前年同期比93%増となったものの、引用されたコンセンサスを約4.5億ドル下回りました。非GAAP EPSは1.70ドルに達し、GAAP粗利益率は17.5%に回復し、経営陣は600億ドルを超える新規受注でFY2027に入りました。投資ケースは、そのパイプラインをキャッシュフロー逆転なしに利益ある出荷に転換することにかかっています。
2026年のSMCI株価予測は、現在2つの競合する見方を中心としています:
- AIラックスケール拡張ケース:記録的な受注パイプライン、直接液体冷却、月産6,000ラック以上の製造能力が650億ドル〜720億ドルのFY2027収益見通しを支え、SMCIを60ドルに押し上げる可能性があります。
- マージンとキャッシュ変換ケース:大規模プロジェクトのタイミング、顧客の集中、低マージンAIシステム、在庫の増加により、フリーキャッシュフローが利益を下回り続け、株価が24ドルに下がる可能性があります。
このガイドでは、SMCIの株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、Supermicroの2026年8月11日Q4 FY2026決算発表、年次提出書類、9月15日までの市場データ、さらに SMCI株式先物取引方法を BingX TradFiでUSDT担保によって取引する方法を説明します。
2026年9月のSupermicro投資家が知るべきトップ5のポイント
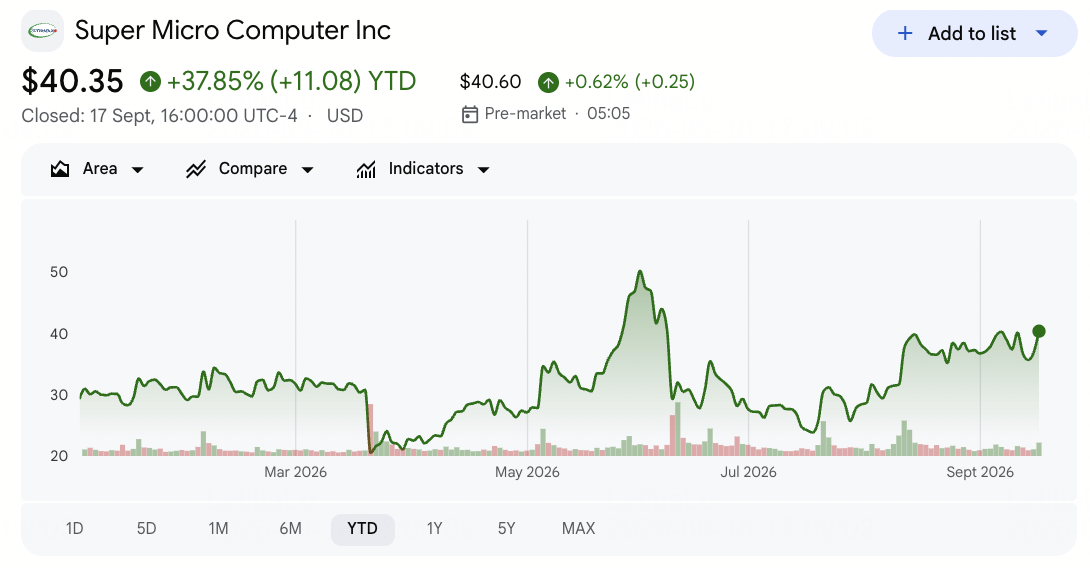
- SMCIは9月17日に40.35ドルで終値し、年初来37.85%上昇:株価は依然として52週高値の58.78ドルを約39%下回って取引されており、AI成長は魅力的だが、執行、コンプライアンス、マージンへの懸念が依然として評価を圧迫していることを示しています。
- Q4売上高は111億ドルに達し、前年同期比93%増:売上高は前年の58億ドル、Q3の102億ドルから増加しましたが、約115.5億ドルのコンセンサスを下回りました。顧客サイトの準備状況により、大規模な収益が四半期間で継続的にシフトする可能性があります。
- GAAP粗利益率はQ3の9.9%から17.5%に回復:顧客と製品ミックスの改善により収益性が向上し、非GAAP EPSが予想の0.94ドルに対して1.70ドルに達しました。経営陣はQ1 FY2027のマージンが10.4%〜10.8%に正常化すると予想しており、持続性が重要なテストとなります。
- 600億ドルを超える新規受注が記録的なバックログを創出:Supermicroは数百の企業およびその他の顧客を追加し、FY2026を10億ドル以上を生み出す9つの顧客で終了しました。幅広いミックスにより1つのアカウントへの依存が減少しますが、受注タイミングが依然として四半期収益を左右します。
- FY2027売上高ガイダンスは650億ドル〜720億ドルに到達:685億ドルの中央値は、引用された525億ドルのストリート予想を約160億ドル上回っています。これを達成するには、Q1売上高が145億ドル〜155億ドル、バックログを予定通り変換するのに十分なコンポーネント、電力、顧客容量が必要です。
Super Micro Computer(SMCI)とは何ですか?
Super Micro Computerは、サーバー、ストレージプラットフォーム、ネットワークシステム、完全な データセンターラックを設計・組み立てるインフラ製造業者です。そのBuilding Block Solutionsモデルは、共通コンポーネントとモジュラー設計を使用して、異なる CPU、GPU、メモリ、ストレージと ネットワーキングの組み合わせに合わせて製品を構成します。顧客にはクラウド事業者、企業、政府、通信プロバイダー、技術企業が含まれます。収益はハードウェア出荷に依存しますが、エンジニアリング速度、熱設計、統合ラックを提供する能力が差別化を生み出します。
Supermicroの長期戦略は、データセンターBuilding Block Solutionsと高密度AIクラスター向けの直接液体冷却を中心としています。同社は NVIDIA、 AMD、 Intelのプラットフォームをサポートし、米国、台湾、マレーシアで月産6,000ラックを超える製造を拡大しており、3,000台以上の液冷ラックの容量を含みます。企業およびチャネル収益はQ4に56億ドルに達し、前年同期比172%増となり、少数のハイパースケールデプロイメントを超えてビジネスを拡大しています。
詳細を読む: 2026年に購入すべきトップAIサーバー株:ラックスケールシステム、GPUサーバー、AIサーバーインフラ
Super Micro Computer(SMCI)Q4 FY2026決算概要:収益、EPS、AIインフラ成長
Supermicroは約115.5億ドルの予想に対して111億ドルの収益を報告しましたが、GAAP粗利益率が17.5%に回復したため、非GAAP EPSは0.94ドルの予想を上回る1.70ドルに達しました。通年収益は78%増の391億ドルに達し、Q4営業キャッシュフローはプラス7.47億ドルに回復し、600億ドルを超える新規受注が650億ドル〜720億ドルのFY2027見通しを支えました。主な緊張は、例外的なQ4ミックスが出荷量の加速に伴って持続的なマージンとキャッシュフローに変換できるかどうかです。
詳細を読む: Super Micro Computer(SMCI)Q4 2026決算概要:650億ドルのFY2027見通しが19.02%の価格上昇を後押し
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
Q4 FY2026売上高 |
115.5億ドル Visible Alphaコンセンサス |
111億ドル |
下回り。コンセンサスを約4.5億ドル下回ったが、前年同期比93%増。 |
|
Q4非GAAP希薄化EPS |
0.94ドルコンセンサス; 0.65ドル〜0.79ドルガイダンス |
1.70ドル |
上回り。コンセンサスを0.76ドル上回り、前年同期比で2倍以上。 |
|
Q4 GAAP希薄化EPS |
0.53ドル〜0.67ドルガイダンス |
1.62ドル |
上回り。ガイダンス上限を0.95ドル上回り。 |
|
Q4 GAAP粗利益率 |
Q3 FY2026の9.9% |
17.50% |
拡大。前四半期比760ベーシスポイント増加。 |
|
Q4営業キャッシュフロー |
Q3 FY2026で66億ドル使用 |
7.47億ドル提供 |
改善。四半期のプラスキャッシュ生成に復帰。 |
|
FY2026売上高 |
FY2025の220億ドル |
391億ドル |
成長。前年同期比78%増。 |
|
FY2026 GAAP純利益 |
FY2025の10億ドル |
22億ドル |
成長。前年同期比で2倍以上。 |
|
Q1 FY2027収益見通し |
118億ドル FactSetコンセンサス |
145億ドル〜155億ドル |
上回り。150億ドルの中央値がコンセンサスを32億ドル上回り。 |
|
FY2027収益見通し |
525億ドル ウォール街予想 |
650億ドル〜720億ドル |
上回り。685億ドルの中央値が予想を160億ドル上回り。 |
- 111億ドルの収益は93%成長したがコンセンサスを約4.5億ドル下回り:顧客のインフラ準備により、いくつかの契約がQ1 FY2027以降に延期されました。このタイミングは、バックログが急速に拡大しても全ての受注が同四半期の収益や現金回収にならない理由を説明しています。
- 非GAAP EPSの1.70ドルはコンセンサスを0.76ドル上回り:この数字は0.79ドルのガイダンス上限も上回り、前年の0.41ドルから上昇しました。好調なミックスが上振れを促進したため、Q1の予想10.4%〜10.8%のマージンが利益向上の再現性をテストします。
- GAAP粗利益率は17.5%に達し、前四半期の9.9%から上昇:760ベーシスポイントの回復により、非GAAP営業利益率は7.2%から14.3%に上昇しました。マージン拡大は実質的な利益レバレッジを生み出しますが、反転すれば報告EPSと評価に迅速に伝わります。
- 営業キャッシュフローは66億ドルの使用からプラス7.47億ドルに改善:四半期フリーキャッシュフローは約7.22億ドルに達しました。在庫が129億ドルで終了したため、通年営業キャッシュフローは68億ドルのマイナスを維持し、現金変換がテーゼの中心となっています。
- FY2027収益ガイダンスの650億ドル〜720億ドルは最大84%の成長を示唆:見通しは記録的なバックログ、AI需要、製造規模に依存しています。収益成長が1株当たりの価値を増加させるためには、別の運転資本急増やマージン崩壊なしに変換が発生する必要があります。
詳細を読む: Dell Technologies(DELL)価格予測2026:700ドルAI上振れ vs. 380ドル執行リスク
Super Micro Computer(SMCI)2026年投資見通し:60ドル強気ケース vs. 24ドル弱気ケース
SMCIの見通しは、600億ドルを超える新規受注がFY2027予測を検証するのに十分な速さで収益、マージン、現金に変換されるかどうかにかかっています。以下の範囲は、ウォール街の目標や価格約束ではなく、BingXアカデミー編集部のシナリオです。
強気ケース:強いAIサーバー需要がSMCIを60ドルに押し上げ
強気ケースは、Q1収益が155億ドルのガイダンス上限近くに着陸し、受注パイプラインがFY2027の残りを通じて成長を支えると仮定します。ラック電力密度の上昇に伴い直接液体冷却がより強い差別化要因となり、月産6,000ラック以上の製造能力が展開時間の短縮を助けます。
60ドルへの動きには、650億ドル〜720億ドル範囲の上半分近くの収益、Q1後に11%以上で安定する粗利益率、複数四半期にわたるプラス営業キャッシュフローが必要です。在庫成長の鈍化と幅広い顧客多様化がケースを強化します。
ベースケース:安定したAI需要がSMCIを38ドル〜48ドルに維持
ベースケースは、バックログが概ね予定通り変換されるが、製品と顧客ミックスがQ4の17.5%レベルから粗利益率を引き戻すと仮定します。収益成長は堅調なままですが、在庫融資、プロジェクトタイミング、競争により、利益とフリーキャッシュフローが売上ほど迅速に上昇しません。
このシナリオ下では、SMCIは主に38ドル〜48ドル間で取引される可能性があります。Q1収益が145億ドル〜155億ドル内、非GAAP EPSが1.01ドル〜1.10ドル内、粗利益率が10.4%〜10.8%近くであれば範囲を支えます。別の大規模出荷遅延やキャッシュフロー逆転が上限を制限します。
弱気ケース:低マージン、プロジェクト遅延、法的精査がSMCIを24ドルに引き下げ
弱気ケースは、顧客施設、電力利用可能性、コンポーネントタイミングが受注変換を遅延させ、競争が価格を積極的に維持すると仮定します。現金到着前に在庫と売掛金が増加し、継続する法的・コンプライアンス精査がコストを追加し、顧客や投資家の信頼を弱める可能性があります。
24ドルへの動きは、FY2027収益が650億ドルを下回る、粗利益率が9%を下回る、営業キャッシュフローが再び大幅にマイナスになる、法的・コンプライアンス問題が悪化する場合により可能性が高くなります。より低い利益予想と執行およびガバナンス両方への信頼低下が評価を圧迫します。
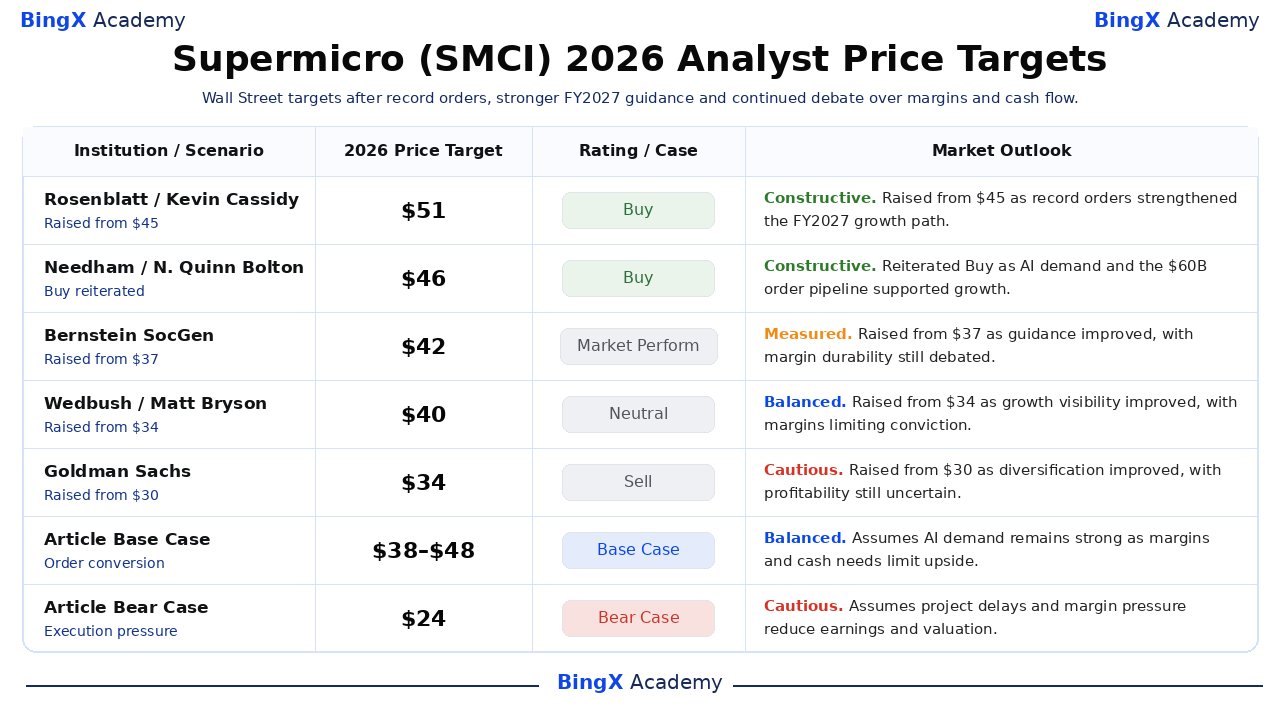
ウォール街アナリストによる2026年SMCI株価予測
アナリストは記録的AI需要と、それに対応するために必要なマージン、運転資本、執行負担の間で分かれ続けています。以下の5つの日付付きアクションは買いから売りまでにわたり、受注変換に関する異なる仮定を示しています。これらの目標は価格約束ではなく第三者の参考ポイントです。ベースと弱気の行はBingXアカデミー編集部のシナリオです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Rosenblatt / Kevin Cassidy |
51ドル |
買い |
建設的。8月12日:記録的受注がFY2027成長パスを強化したため45ドルから引き上げ。 |
|
Needham / N. Quinn Bolton |
46ドル |
買い |
建設的。8月12日:AI需要と600億ドルパイプラインが成長を支えたため再確認。 |
|
Bernstein SocGen / Mark Newman |
42ドル |
マーケットパフォーム |
慎重。8月13日:ガイダンス改善により37ドルから引き上げ、マージン持続性は依然議論中。 |
|
Wedbush / Matt Bryson |
40ドル |
ニュートラル |
バランス取れた。8月12日:成長可視性改善により34ドルから引き上げ、マージンが確信を制限。 |
|
Goldman Sachs / Katherine Murphy |
34ドル |
売り |
慎重。8月12日:多様化改善により30ドルから引き上げ、収益性は依然不確実。 |
|
記事ベースケース |
38ドル〜48ドル |
ベースケース |
バランス取れた。AI需要が堅調なままでマージンと現金需要が上振れを制限すると仮定。 |
|
記事弱気ケース |
24ドル |
弱気ケース |
慎重。プロジェクト遅延とマージン圧力が利益と評価を減少させると仮定。 |
BingXでSuper Micro Computer(SMCI)株を取引する方法
BingX TradFiと BingX AIツールを使用して、SupermicroのAIラック、液体冷却、マージン見通しを取引します。SMCIはプロジェクトタイミング、利益、コンプライアンスニュースに鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義すべきです。
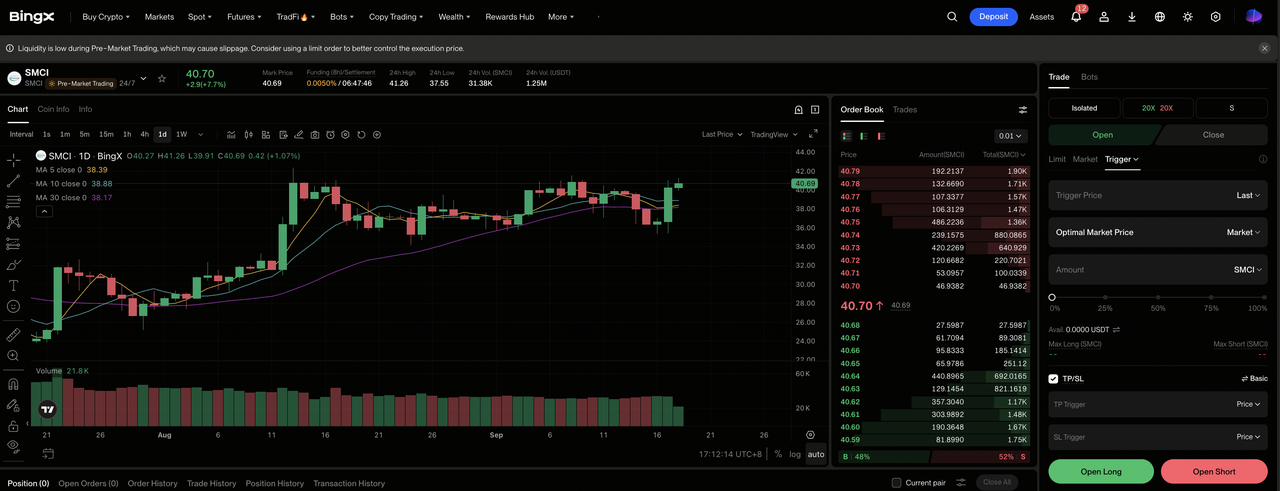
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Super Micro Computer(SMCI)を選択。検索して SMCI-USDT無期限先物契約を選択します。
ステップ3:方向を選択。受注変換とマージンが強気ケースを支える場合は ロングを選択します。遅延または現金要件が予想1株当たり経済を弱める場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。SMCIの52週高値からの39%の乖離は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確・損切り(TP/SL)レベルを設定します。SMCIはガイダンス、出荷、マージン、規制開発に迅速に反応する可能性があります。
2026年Supermicro投資家が注視すべきトップ5リスク
Supermicroの成長モデルはコンポーネント購入、在庫、顧客準備、最終支払いに依存しています。これらのリスクはマージン、キャッシュフロー、1株当たり価値に影響を与える可能性があります。
- 粗利益率の変動が収益成長を上回る可能性:GAAP粗利益率はQ3の9.9%からQ4の17.5%に移動し、Q1ガイダンスは10.4%〜10.8%を示しています。数十億ドルの収益でも1ポイントのマージン変化がEPSに大きく影響する可能性があります。
- 運転資本が迅速に現金を吸収する可能性:FY2026営業キャッシュフローはマイナス68億ドル、在庫は129億ドルで終了しました。在庫が出荷より早く成長し続ける場合、強い報告収益にもかかわらず融資需要が増加する可能性があります。
- 大口顧客がタイミングリスクを生み出す可能性:FY2026で9つの顧客がそれぞれ10億ドル以上を生成しました。1つの主要購入者からの施設遅延または仕様変更が四半期間で収益をシフトし、工場稼働率を減少させる可能性があります。
- 輸出規則が製品と顧客を制限する可能性:先進AIサーバーは管轄区域間で変化する規則の対象となる管理部品を使用します。より厳しい制限またはコンプライアンス問題が出荷を遅延させ、一部の市場から需要を除去する可能性があります。
- 競争がAIシステムマージンを低く保つ可能性:Dell、HPE、クラウド事業者、ODMが同じアクセラレーターベース展開の多くで競争しています。積極的な価格設定がバックログを収益に変えても、より高い評価を支えるのに十分なキャッシュフローを生み出さない可能性があります。
最終的な考え:2026年にSuper Micro Computerに投資すべきか?
Supermicroは2026年後半に例外的な需要証拠と共に入ります。Q4収益は93%成長、新規受注は600億ドルを超え、FY2027ガイダンスは650億ドル〜720億ドルに達しました。同じ結果は株価が争点となっている理由も示しています。収益はコンセンサスを下回り、Q1マージンは正常化が予想され、通年営業キャッシュフローは深くマイナスのままでした。
強気ケースは、受注変換、液体冷却、幅広い企業需要が利益と現金の両方を生み出す場合に60ドルを支えます。弱気ケースは、プロジェクト遅延、輸出管理、マージン圧力が予想を弱める場合に24ドルを示します。保守的なトレーダーは、露出を増加させる前にQ1収益、粗利益率、在庫、営業キャッシュフローを待つ可能性があります。
リスク注意:SMCIのような株式の取引と投資には高い資本損失リスクが伴います。利益下振れ、ガイダンス変更、競争、規制措置、評価シフト、レバレッジ取引は迅速な損失を生み出す可能性があります。資本配分前に独立した調査を行ってください。
関連記事
- 2026年に購入すべきトップAIデータセンター株:クラウド、サーバー、AI計算インフラ
- 2026年に購入すべきトップAIサーバー株:ラックスケールシステム、GPUサーバー、AIサーバーインフラ
- NVIDIA(NVDA)価格予測2026:AIインフラ成長がNVDAを420ドルに押し上げるか?
- AMD価格予測2026:AI成長がAMDを700ドルに押し上げるか?
- Intel(INTC)価格予測2026:AI CPU需要がINTCを145ドルに押し上げるか?
