

Snowflake(SNOW)は、データストレージ、分析、エンジニアリング、アプリケーション開発、人工知能に使用される消費量ベースのデータクラウドを運営しています。このプラットフォームは Amazon Web Services、 Microsoft Azure、 Google Cloudで動作し、顧客がすべてのワークロードを1つのインフラプロバイダーに縛られることなくデータを管理・分析できるようにします。コアデータ消費が収益の中心であり続ける一方、Cortex AIとアプリケーションワークロードが成長にとってより重要になっています。この拡張により機会が広がりますが、株式は依然として使用トレンド、競争、評価に敏感です。
最新四半期では、AIワークロードがコア成長に貢献していることが示されました。 Snowflake 2027年度第2四半期売上高は15.5億ドルに達し、プロダクト売上高は37%増の14.9億ドル、調整後EPSは0.62ドルでコンセンサスの0.45ドルを上回りました。経営陣は年間プロダクト売上高ガイダンスを58.4億ドルから60.7億ドルに引き上げ、Cortex Codeが9,100アカウントを超え、CoWorkが5,800を超えたことで、持続可能なAI消費と営業レバレッジが中心的な投資テストとなっています。
SNOW株の2026年予測は現在、2つの対立する見解を中心としています:
- AIワークロードと消費成長ケース: Cortex、Snowpark、データエンジニアリングワークロードが、企業使用量がスケールするにつれてより高速なプロダクト成長を維持し、営業マージンを拡大する可能性があります。
- 消費と競争ケース: 顧客使用量の減速、Databricksとハイパースケーラーとの競争、高額な株式報酬が、継続的な売上成長にもかかわらず1株当たり利益を制限する可能性があります。
このガイドでは、SnowflakeのSNOW株予測、2026年価格シナリオ、主要リスク、アナリスト展望を詳しく説明し、2026年09月02日のSnowflake 2027年度第2四半期決算発表、四半期報告書、09月18日までの市場データ、さらに SNOW株先物の取引方法について BingX TradFiでUSDT担保を使って取引する方法を引用しています。
2026年09月におけるSnowflake投資家が知るべき5つのポイント
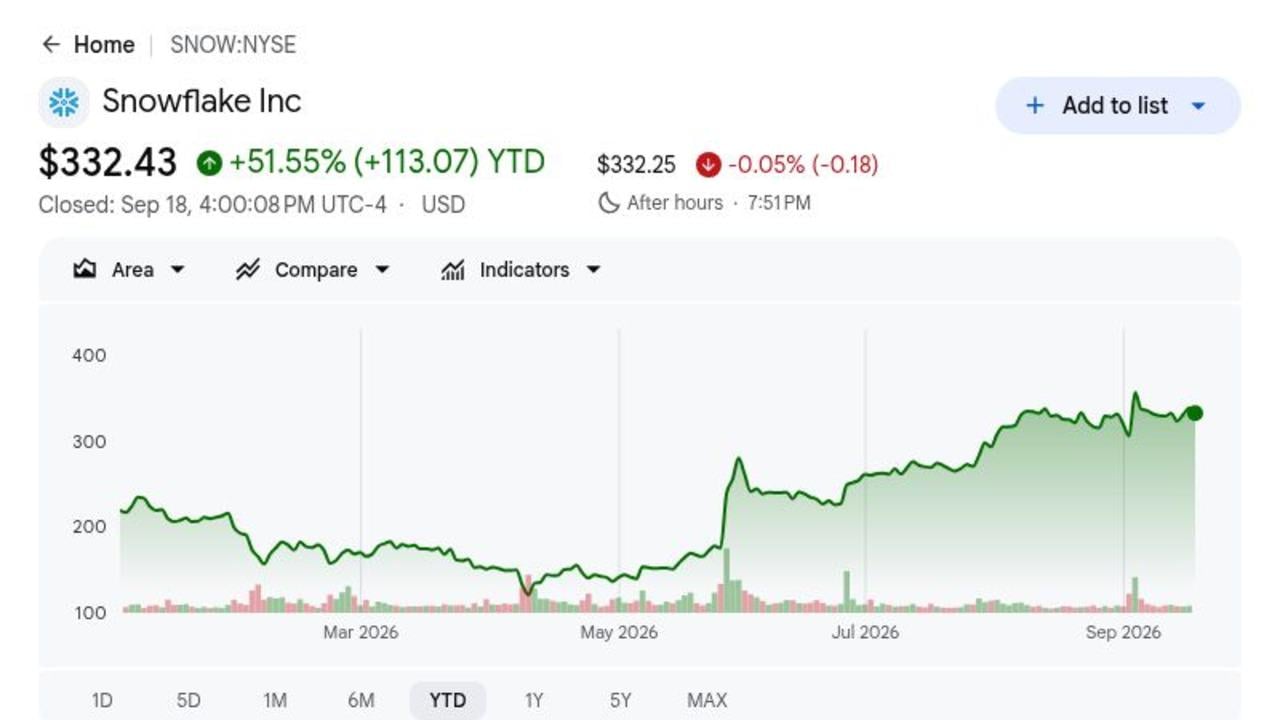
- SNOWは332.43ドルで終了し、2026年は51.55%上昇: 09月18日の終値は決算後17%の急騰に続きましたが、アナリスト平均の425.19ドルを下回りました。この差は、投資家が再評価後にAI導入が成長を維持できることの証明を依然として求めていることを示しています。
- 売上高は15.5億ドルに達し、コンセンサスを約7,000万ドル上回りました: 総売上高は前年同期比35%増となり、調整後EPSの0.62ドルは予想の0.45ドルを上回りました。結果は、売上と非GAAP収益性の両方に到達するより強い使用量成長を示しました。
- プロダクト売上高は37%増の14.9億ドル: 結果は14.15億ドルから14.20億ドルの見通しを約7,000万ドル上回りました。より高速なプロダクト消費は、Snowflakeプラットフォームでのワークロード成長の最も明確な指標であるため重要です。
- 2027年度プロダクト売上高ガイダンスが2.3億ドル増の60.7億ドルに増加: 経営陣は従来の58.4億ドル見通しを引き上げ、調整後営業マージンガイダンスを14.5%に引き上げました。より強い成長とマージンが一緒になることで、営業レバレッジの改善を示唆しています。
- AI導入は9,100のCortex Codeと5,800のCoWorkアカウントに到達: Snowflakeはまた、692の顧客を追加し、32%増となりました。経営陣は、AI製品が最近の成長加速の約半分を推進したと述べました。次のテストは、これらのアカウント獲得が持続的な消費に変換されるかどうかです。
Snowflake(SNOW)とは?
Snowflakeは、 コンピューティングと ストレージを分離するアーキテクチャを持つクラウドデータプラットフォームで、顧客がワークロードをスケールし、消費量に応じて支払うことができます。そのデータクラウドは、1つの管理されたプラットフォームを通じて、データウェアハウス、エンジニアリング、分析、共有、アプリケーション開発、機械学習タスクをサポートします。売上は主に固定席サブスクリプションではなくプロダクト消費から生成され、成長を顧客のクエリ、ストレージ、AI使用量に結び付けます。プラットフォームはAWS、Microsoft Azure、Google Cloudで動作し、企業、公共部門組織、ソフトウェア開発者にサービスを提供します。
長期戦略は、分析からより広範な企業データとAI運用レイヤーへの拡張です。Cortex AIは生成的およびエージェント的ツールを提供し、Snowparkは開発者が管理されたデータの近くでコードと機械学習ワークロードを実行できるようにし、Marketplaceはデータセットとアプリケーションを配布します。Snowflakeはまた、Gravitonインフラストラクチャ、AI開発、市場参入活動をカバーする5年間、60億ドルのAWSパートナーシップを締結しました。Cortex CodeとCoWorkアカウント成長は、同社が別個のプロダクトスタックに依存するのではなく、インストールされたデータベースを使用して新しいAIワークロードを配布していることを示しています。
Snowflake(SNOW)2027年度第2四半期決算概要:15.5億ドル売上高、37%プロダクト成長とガイダンス向上
Snowflakeは2027年度第2四半期売上高を予想14.8億ドルに対して15.5億ドル、プロダクト売上高を会社見通し14.15億ドルから14.20億ドルに対して14.9億ドル、調整後EPSをコンセンサス0.45ドルに対して0.62ドルと報告しました。プロダクト売上高は37%成長し、同社は692の顧客を追加し、AI導入は9,100を超えるCortex Codeと5,800のCoWorkアカウントに達しました。経営陣は2027年度プロダクト売上高ガイダンスを60.7億ドルに、調整後営業マージンを14.5%に引き上げ、評価とGAAP収益性を主なトレードオフとして残しました。
詳細: Snowflake(SNOW)2027年度第2四半期決算概要:37%プロダクト売上成長と高い2027年度見通しが16.55%上昇を促進
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2027年度第2四半期総売上高 |
14.8億ドルコンセンサス |
15.5億ドル |
上回る。約7,000万ドル上回り;前年同期比35%増。 |
|
第2四半期プロダクト売上高 |
14.15億〜14.20億ドル見通し |
14.9億ドル |
上回る。上限を約7,000万ドル上回り;前年同期比37%増。 |
|
第2四半期調整後希薄化EPS |
0.45ドルコンセンサス |
0.62ドル |
上回る。0.17ドル上回り;前年同期の0.35ドルから増加。 |
|
新規顧客 |
— |
692 |
拡大。32%拡大。 |
|
Cortex Codeアカウント |
— |
9,100超 |
スケール。AIコーディング導入をスケール。 |
|
CoWorkアカウント |
— |
5,800超 |
スケール。企業チャットボット導入をスケール。 |
|
2027年度プロダクト売上高見通し |
58.4億ドル前回 |
60.7億ドル |
引き上げ。2.3億ドル引き上げ。 |
|
2027年度調整後営業マージン |
前回見通し14.5%未満 |
14.50% |
引き上げ。より強い使用量とレバレッジで引き上げ。 |
- 15.5億ドルの売上高がコンセンサスを約7,000万ドル上回る: 売上高は、コアデータサービスとAIワークロードが加速したため、前年同期比35%成長しました。上回りは、決算に向けて顧客消費が予想を超えて改善したことを示しました。
- 調整後EPS0.62ドルがコンセンサスを0.17ドル上回る: 利益は1年前の0.35ドルから上昇し、より強い消費が非GAAP営業レバレッジに変換されていることを示しました。次のテストは、この改善が株式ベース報酬後にGAAP結果にどれほど迅速に到達するかです。
- プロダクト売上高が37%増の14.9億ドル: 結果は経営陣の前回レンジの上限を約7,000万ドル上回りました。プロダクト成長は、Snowflakeプラットフォーム全体でワークロード消費拡大の最も明確な指標であり続けます。
- Snowflakeが692の顧客を追加、32%増: より大きな顧客ベースは、Cortex、Snowpark、Marketplaceで使用量を拡大する機会をより多く創出します。これらの追加は、顧客がオンボーディング後に消費を増加させるにつれてより価値あるものになります。
- 2027年度プロダクト売上高ガイダンスが2.3億ドル増の60.7億ドルに増加: 経営陣は前回の58.4億ドル見通しを引き上げ、調整後営業マージンガイダンスを14.5%に引き上げました。より高い成長とマージン期待が一緒になることで、より強い需要と改善する効率性を指し示しています。
Snowflake(SNOW)2026年投資見通し:5,000万ドル強気ケース対2.5億ドル弱気ケース
Snowflakeの2026年見通しは、AIワークロードがマージンの継続的改善とともにより高速なプロダクト消費を維持できるかどうかに依存します。上昇は持続可能なCortexとSnowpark使用量から来て、より遅い企業支出とより強い競争が主要なリスクのままです。
強気ケース:CortexとSnowpark成長がSNOWを500ドルに向かって押し上げる
強気ケースは、Cortex AI、Snowpark、アプリケーションワークロードが、コアデータ消費が強い状態を保ちながら35%を超えるプロダクト成長を維持すると仮定します。9,100を超えるCortex Codeアカウントと5,800のCoWorkアカウントが継続的な使用量に変換され、60億ドルのAWSパートナーシップがインフラ効率と配布をサポートします。
500ドルに向けた動きには、60.7億ドルの年間見通しを超えるプロダクト売上高、14.5%を超える調整後営業マージン、継続的な予想上方修正が必要です。株式ベース報酬にもかかわらずGAAP損失の縮小は、AI成長が1株当たり経済を改善しているより強い証拠を提供するでしょう。
ベースケース:30%プロダクト成長がSNOWを380ドルから440ドルの間に維持
ベースケースは、比較がより困難になるにつれて、プロダクト成長が37%から30%に向けて緩やかになると仮定します。AIワークロードは消費を追加し続け、顧客成長は健全に留まりますが、競争とプレミアム評価がさらなる倍数拡大を制限します。
SNOWはこれらの条件下で主に380ドルから440ドルの間で取引される可能性があります。60.7億ドル近いプロダクト売上高、14.5%の調整後営業マージン、安定したAI導入がレンジをサポートするでしょう。60億ドル未満のガイダンスや30%を下回る成長はそれを弱めるでしょう。
弱気ケース:AI使用量がより遅い消費を相殺できず、SNOWを250ドルに向けて引き下げる
弱気ケースは、企業最適化が戻り、AIプロジェクトが実験的な状態に留まり、Databricksまたはハイパースケーラーがより多くのワークロードを獲得すると仮定します。プロダクト成長は費用よりも早く遅くなり、株式ベース報酬がGAAP収益性をさらに遠ざけます。
250ドルに向けた動きは、プロダクト成長が25%を下回る、年間ガイダンスが削減される、または調整後マージン拡大が14.5%未満で停滞する場合により可能性が高くなるでしょう。Cortexアカウントの持続的な消費への弱い変換もAI成長ストーリーに挑戦するでしょう。
ウォール街アナリストによる2026年SNOW株価予測
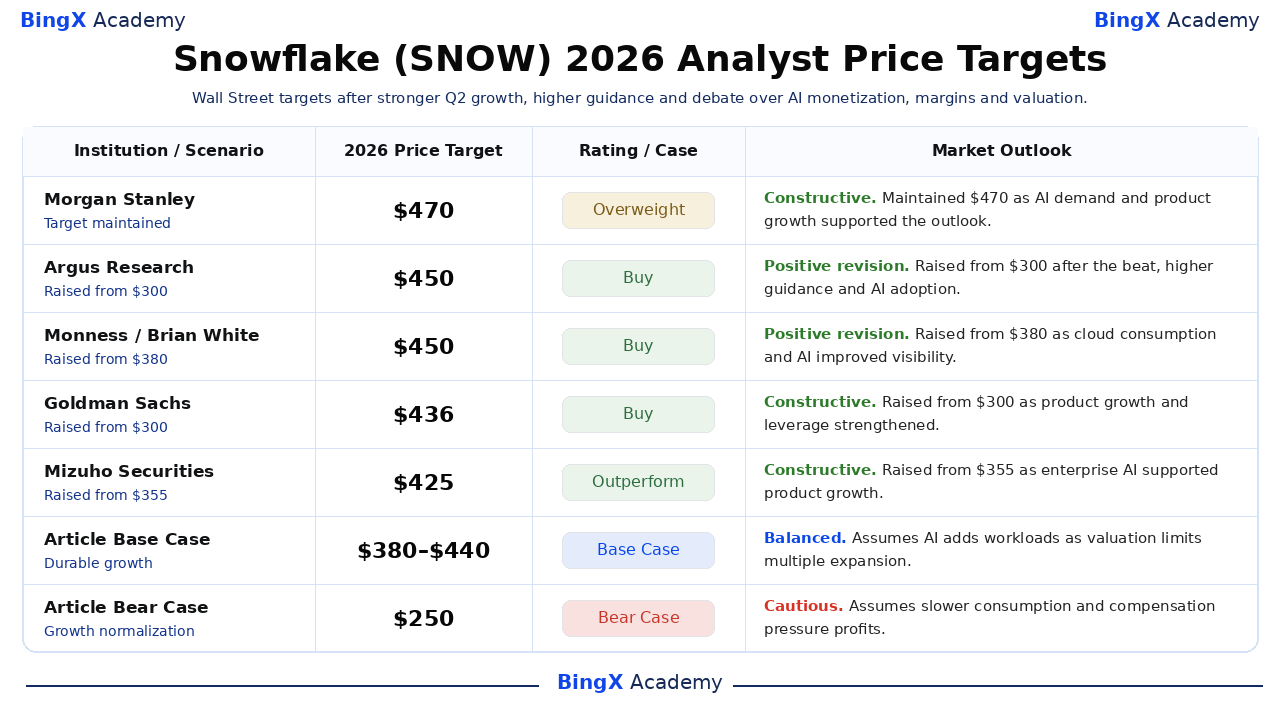
5つの日付付きアクションは、アナリストが現在の実行と長期機会をどのように比較検討しているかを示しています。これらは単一のコンセンサス予測ではなく、第三者の参考ポイントです。最終のベースと弱気行はBingXアカデミー編集シナリオであり、別々にラベル付けされています。
|
機関 / シナリオ |
2026年価格目標 |
格付 / ケース |
市場見通し |
|
モルガン・スタンレー / Sanjit Singh |
470ドル |
オーバーウェイト |
建設的。09月18日:470ドル目標を維持;AI需要とより高速なプロダクト成長が見通しをサポート。 |
|
アーガス・リサーチ / Joseph Bonner |
450ドル |
買い |
ポジティブな修正。09月04日:300ドルから450ドルに引き上げ;上回り、高いガイダンス、AI導入が見解を強化。 |
|
モンネス / Brian White |
450ドル |
買い |
ポジティブな修正。09月03日:380ドルから450ドルに引き上げ;クラウド消費とAIワークロードが可視性を改善。 |
|
ゴールドマン・サックス / Gabriela Borges |
436ドル |
買い |
建設的。09月03日:300ドルから436ドルに引き上げ;プロダクト成長と営業レバレッジが強化。 |
|
みずほ証券 / Gregg Moskowitz |
425ドル |
アウトパフォーム |
建設的。09月04日:355ドルから425ドルに引き上げ;企業AIワークロードがより高速なプロダクト成長をサポート。 |
|
記事ベースケース |
380~440ドル |
ベースケース |
バランス。評価が倍数拡大を制限する中でAIがワークロードを追加すると仮定。 |
|
記事弱気ケース |
250ドル |
弱気ケース |
慎重。より遅い消費と報酬が利益を圧迫すると仮定。 |
BingXでのSnowflake(SNOW)株取引方法
BingX TradFiと BingX AIツールを使用して、Snowflakeのプロダクト消費、AI導入、マージン見通しを取引します。SNOWは使用トレンド、ガイダンス、プロダクト発表に鋭く反応する可能性があるため、トレーダーはポジションを入る前に触媒とリスク限度の両方を定義すべきです。
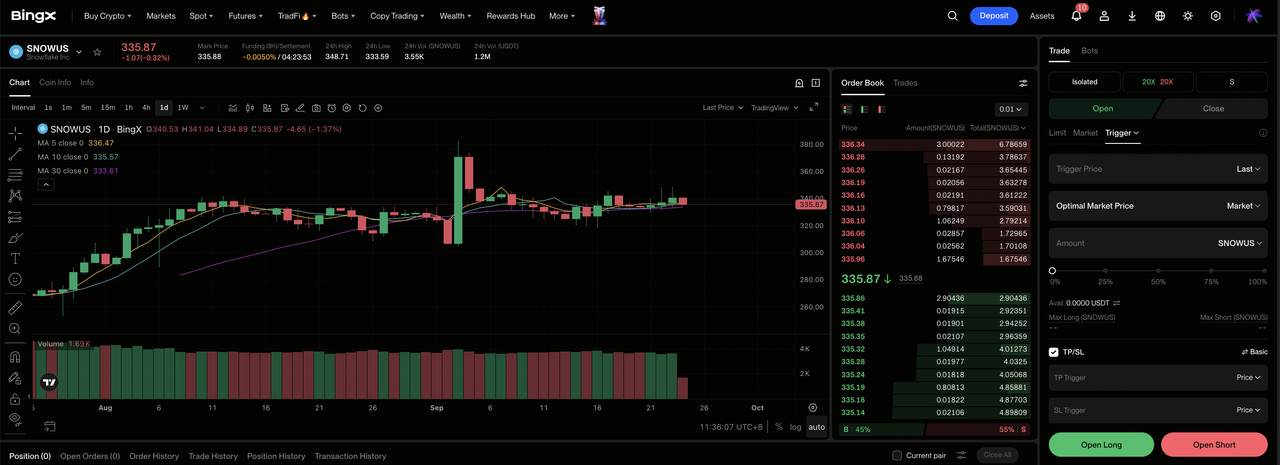
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Snowflake(SNOW)を選択。 SNOWUS-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 AIワークロードがプロダクト成長を維持し、マージンが拡大する場合は ロングオープンを選択します。消費が遅くなるか評価が圧縮する場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。決算後17%の動きは、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に テイクプロフィットとストップロス(TP/SL)レベルを設定します。SNOWはプロダクト売上高、残存義務、AI導入、ガイダンス、競争、株式報酬に迅速に反応する可能性があります。
2026年のSnowflake投資家が注目すべき5つのリスク
Snowflakeの評価はより遅い成長の余地をほとんど残していません。主なリスクは、より弱い消費、激しい競争、株式ベース報酬、十分な売上に変換されないAI導入です。
- プレミアム評価は成長ミスを拡大する: 332.43ドルの参照終値は既に持続可能な拡大を前提としています。60.7億ドルの見通しを下回るプロダクト売上高や30%を下回る成長は、売上が依然として上昇していても倍数を圧迫する可能性があります。
- 消費売上高は契約よりも先に遅くなる可能性がある: 顧客はSnowflakeをキャンセルせずにクエリとストレージを最適化できます。したがって、より低い使用量は、顧客数や契約が同様の弱さを示す前に四半期プロダクト売上高を直撃する可能性があります。
- Databricksとハイパースケーラーが同じワークロードで競争: AWS、Microsoft、Google、Databricksはすべて分析とAIプラットフォームを提供します。より強力な競合ツールや価格圧力は、ワークロード移行を遅くし、売上やマージン成長を減少させる可能性があります。
- 株式ベース報酬がGAAP1株当たり経済を弱める: 四半期株式ベース報酬は4.23億ドルに達しました。継続的な発行は株式数を拡大し、調整後営業レバレッジがより強いGAAP収益性に変わる時点を遅らせる可能性があります。
- AIアカウント成長が同等の消費に変換されない可能性: 9,100を超えるCortex Codeと5,800のCoWorkアカウントは強い導入を示していますが、一部は低使用量パイロットに留まる可能性があります。継続的な消費への弱い変換は、これらのヘッドライン数字の売上価値を減少させるでしょう。
最終考察:2026年にSnowflakeに投資すべきか?
Snowflakeの2027年度第2四半期結果は、AIに置き換えられるのではなく加速するビジネスを示しました。売上高は15.5億ドルに達し、プロダクト成長は37%に改善し、調整後EPSは0.17ドル上回り、経営陣はプロダクト売上高ガイダンスを60.7億ドルに引き上げました。これらの事実はより強い収益力をサポートしますが、332.43ドルの参照価格は既に意味のある成功を織り込んでいます。
強気ケースは500ドルをサポートするために持続可能なAI消費とマージン拡大を必要とします。弱気ケースは、SNOWを250ドルに向けて引き下げる可能性のあるより遅い使用量、競争、株式報酬を反映しています。保守的なトレーダーは、決算後の加速が持続すると仮定する前に、プロダクト成長、ガイダンス、調整後営業マージン、Cortexアカウントの継続的な消費への変換を観察する可能性があります。
リスクリマインダー: SNOWのような株式の取引と投資には資本損失のリスクが伴います。企業実行、競争、資金調達、評価変動、レバレッジ取引は迅速な損失を生み出す可能性があります。資本を配分する前に独立した調査を実施してください。
関連記事
- Nebius Group(NBIS)価格予測2026:AIクラウド成長はNBISを350ドルに向けて押し上げることができるか?
- Oracle(ORCL)価格予測2026:AIクラウド成長はORCLを260ドルに向けて押し上げることができるか?
- Palantir(PLTR)株価予測2026:149%の米国商業成長はPLTRを255ドルに向けて押し上げることができるか?
- Adobe(ADBE)価格予測2026:AI収益化はADBEを350ドルに向けて押し上げることができるか?
- Alphabet(GOOGL)価格予測2026:82%クラウド成長とAIはGOOGL株を430ドルに押し上げることができるか?
