

Quantinuum (QNT) は、トラップイオンハードウェア、オペレーティングソフトウェア、サイバーセキュリティ製品、アプリケーションツールを開発するフルスタックの 量子コンピューティング企業です。Heliosが現在の商用ハードウェアプラットフォームを提供する一方、Nexus、TKET、InQuanto、Quantum Originが開発者アクセス、化学、暗号学への事業を拡大しています。この幅広さは複数の収益ルートを生み出しますが、バリュエーションは契約のタイミング、技術的マイルストーン、およびフォルトトレラントシステム構築のコストに敏感です。
最新四半期は小さなベースからの商業活動の加速を示しました。 QuantinuumのQ2収益は279%増の800万ドルに上昇し、6月までの受注残高は8100万ドルに達し、経営陣は2026年の収益ガイダンスを2800万ドルから3200万ドルに設定し、後に受注残高予想を少なくとも1億2000万ドルに引き上げました。調整後EBITDAは依然として6800万ドルの損失を計上し、商業化のスピードと支出規律が投資ケースの中心に置かれています。
2026年のQNT株式予測は、現在2つの競合する見解を中心としています:
- フォルトトレラント商業化ケース: Oracleの導入、より強い受注残高、継続的なHeliosの性能がフルスタックプラットフォームを検証し、将来のSolとApollo収益をより近づける可能性があります。
- 長期実行ケース: 不均一な契約転換、顧客の集中、持続的な研究支出が損失を収益よりもはるかに高く保ち、IPO後のバリュエーションを圧迫する可能性があります。
このガイドでは、Quantinuumの2026年8月11日のQ2 2026年決算発表、四半期報告書、9月15日までの市場データ、および QNT株式先物の取引方法を BingX TradFiでUSDT担保で行う方法を参考に、QNT株式予測、2026年価格シナリオ、主要リスク、アナリストの見通しを分析します。
2026年9月にQuantinuum投資家が知るべき上位5項目
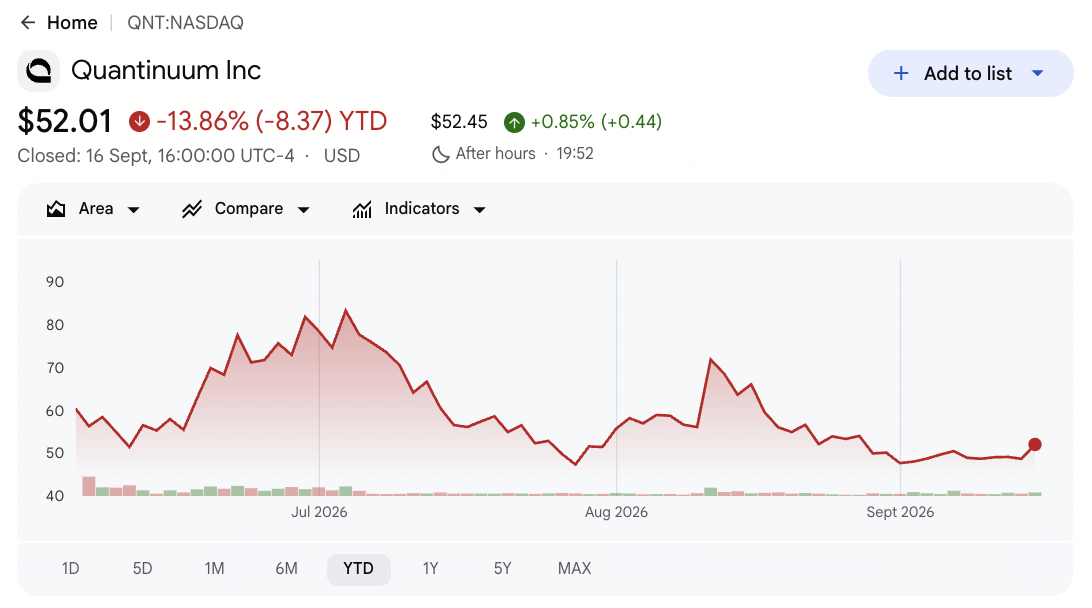
- QNTは48.63ドルで終了、IPO価格60ドルを18.95%下回る: 株価は7月の高値86.79ドルからも44%下落しており、商業化のタイミングに焦点が当たる時に量子マイルストーンへの熱狂がいかに迅速に反転するかを示しています。
- Q2収益は279%増の800万ドル: 売上は前年同期の210万ドルから増加し、公開されている期待をわずかに上回りました。成長は力強いものの、四半期収益は依然として6800万ドルの調整後EBITDA損失の一部しかカバーしていません。
- 受注残高予想は少なくとも1億2000万ドルに引き上げ: Quantinuumは、OracleのHelios契約が可視性を改善する前に、6月までに8100万ドルの受注残高を持っていました。2800万ドルから3200万ドルの年間収益見通しとのギャップは、契約転換が複数の期間を要することを示しています。
- 現金および短期投資は21億ドルに到達: 6月のIPOは60ドルで2800万株を売却し、16億8000万ドルを調達しました。より大きな資金調達基盤は2027年のSol開発と2029年のApollo開発をサポートしますが、損失が高いままの間は支出規律が重要です。
- 1億ドルのCHIPS R&D賞が製造ロードマップを支援: 9月の合意により、GlobalFoundriesとMonarch Quantumと共に連邦支援が追加されます。この資金は開発負担の一部を軽減しますが、技術進歩は依然として反復可能な商業システムと顧客収益に転換する必要があります。
Quantinuum(QNT)とは?
Quantinuumは、2021年にHoneywell Quantum SolutionsとCambridge Quantumから設立された統合量子コンピューティング企業です。同社はトラップイオン量子コンピュータを構築し、クラウドサービス、直接システム、開発契約を通じてアクセスを販売しています。ソフトウェアポートフォリオには、回路最適化のためのTKET、計算化学のためのInQuanto、管理されたアプリケーション開発のためのNexus、暗号鍵生成のためのQuantum Originが含まれます。収益は政府、産業、金融、科学市場にわたるハードウェアアクセス、サービス、ソフトウェア、研究契約から得られます。
長期戦略は、より良い論理量子ビット性能とより広いエンタープライズ配信を組み合わせています。Oracleは Oracle クラウドインフラストラクチャを通じてQuantinuumのHeliosシステムを導入する予定で、エンタープライズ顧客に量子ハードウェアへの直接クラウドパスを提供し、一方 HPEは 高性能コンピューティング環境とQuantinuumシステムを統合してハイブリッド量子・古典ワークロード用に開発しています。BMWも複数年の材料科学コラボレーションを拡大しました。Quantinuumは NVIDIAと量子AI研究で協力し、Quanta Computerと将来のシステム製造で、米国商務省と国内サプライチェーン容量で取り組んでいます。これらの関係は、Heliosから2027年のSol、2029年のApolloへのロードマップをサポートします。
詳細を読む: 2026年に注目すべき量子コンピューティング株トップ10:次世代計算を推進する企業
Quantinuum(QNT)Q2 2026年決算概要:収益成長、受注残高、量子ロードマップ
Quantinuumは、Q2収益800万ドル(前年同期の210万ドルから279%増)と、公開されている期待値と一致した調整後1株当たり損失0.28ドルを報告しました。GAAP純損失は5億9700万ドルに拡大し、調整後EBITDA損失は6800万ドルに達し、調整後総利益率は62%を維持しました。経営陣は2026年の収益ガイダンスを2800万ドルから3200万ドルに設定し、その後Oracle契約後に受注残高予想を少なくとも1億2000万ドルに引き上げ、より迅速な商業的関心と継続的な大規模投資を分離しました。
詳細を読む: Quantinuum(QNT)Q2 2026年決算概要:279%の収益成長とOracle契約が27.97%の価格上昇を推進
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
Q2収益 |
前年同期210万ドル |
800万ドル |
成長。前年同期比279%増で、公開期待値をわずかに上回る。 |
|
Q2調整後純損失/株 |
0.28ドル損失コンセンサス |
0.28ドル損失 |
達成。調整後損失は公開期待値と一致。 |
|
Q2 GAAP純損失 |
前年同期5700万ドル損失 |
5億9700万ドル損失 |
拡大。IPO関連の株式報酬とワラント再測定が増加の大部分を占める。 |
|
Q2調整後EBITDA |
前年同期4300万ドル損失 |
6800万ドル損失 |
拡大。R&Dと商業化投資が収益を大幅に上回る。 |
|
Q2 GAAP総利益率 |
前年同期マイナス91.4% |
マイナス64.4% |
改善。利益率は27ポイント向上。 |
|
Q2調整後総利益率 |
前年同期62.6% |
62.00% |
安定。契約タイミングにもかかわらずわずか60ベーシスポイントの下落。 |
|
現金および短期投資 |
該当なし |
21億ドル |
拡大。16億8000万ドルのIPOがハードウェアロードマップの資金調達基盤を提供。 |
|
FY2026収益見通し |
以前の暗示された見通しは低い |
2800万ドル-3200万ドル |
引き上げ。初の正式な上場企業ガイダンスは3000万ドルを中心とする。 |
|
FY2026受注残高見通し |
6月30日まで8100万ドル受注 |
少なくとも1億2000万ドル |
引き上げ。OracleのHelios契約が商業的可視性を改善。 |
- 収益800万ドルは210万ドルから279%成長: 四半期は、システムアクセス、サービス、エコシステム活動が売上に転換し始めていることを示しました。小さなベースは、個別の契約が四半期比較にとって依然として重要であることを意味します。
- 調整後損失1株当たり0.28ドルは期待値と一致: これはクラスA保有者に帰属する1.93ドルのGAAP損失よりもクリーンな営業ビューを提供します。収益は依然として研究開発と商業化支出よりも速く成長する必要があります。
- GAAP総利益率はマイナス64.4%に27ポイント改善: 調整後総利益率は62%を維持し、わずか60ベーシスポイントの下落にとどまりました。ギャップは、IPOとハードウェアベースに関連する大きな株式報酬と減価償却効果を反映しています。
- 調整後EBITDA損失は4300万ドルから6800万ドルに拡大: 支出はHeliosの性能、Sol検証、Apolloプロトタイピングをサポートしました。これらの投資が営業レバレッジに転換する前に、収益成長は大幅に加速する必要があります。
- 年間収益ガイダンスは2800万ドルから3200万ドルに到達: 3000万ドルの中央値は、後の1億2000万ドルの受注残高期待値を大幅に下回ります。これは、受注した作業が時間をかけて転換されるためです。Oracleの導入とより広いNexusの採用は、バックログを認識収益に転換する必要があります。
Quantinuum(QNT)2026年投資見通し:1億5500万ドル強気ケース vs 3500万ドル弱気ケース
QNTの2026年見通しは、商業受注残高と技術的マイルストーンが120億ドル超の市場価値と2800万ドルから3200万ドルの年間収益期待値とのギャップを縮小できるかどうかにかかっています。Oracle、1億ドルのCHIPS賞、5ナイン近い論理忠実度が戦略的ケースを支援します。6800万ドルの四半期調整後EBITDA損失と限られた数の大口契約への依存により、バリュエーションは実行に高度に敏感です。
強気ケース:より強い量子採用がQNTを155ドルに押し上げ
強気ケースは、OracleのHelios導入が可視的収益を生み出し、受注残高が1億2000万ドルの下限を超え、Nexusの採用が180組織を超えて拡大することを前提としています。5ナイン近い論理忠実度、Sol検証、連邦製造支援により、Quantinuumが信頼性の高いトラップイオンシステムをスケールする能力への信頼が強化されます。
155ドルへの動きには、より多くの大規模商業契約、明確な受注残高転換、2027年のSolと2029年のApolloスケジュールへの継続的な進歩が必要です。62%近い調整後総利益率と収益よりも遅い損失成長がケースを強化するでしょう。
ベースケース:着実な商業進歩がQNTを80ドルから105ドル間に維持
ベースケースは、2026年収益が2800万ドルから3200万ドルの範囲内に着地し、Oracle、HPE、Quanta関係が認識収益を急激に加速させることなく進歩することを前提としています。21億ドルの流動性ポジションが開発をサポートしますが、SolとApolloが投資を吸収する中、調整後EBITDAは深刻な赤字のままです。
QNTはこれらの条件下で主に80ドルから105ドル間で取引される可能性があります。1億2000万ドルを超える受注残高、安定した技術的マイルストーン、より広い顧客多様化がレンジをサポートするでしょう。契約遅延、調整後利益率の悪化、またはより高い現金使用が上限を制限するでしょう。
弱気ケース:遅い顧客採用がQNTを35ドルに引き下げ
弱気ケースは、エンタープライズ導入が実験的なままで、契約収益が計画より遅れて到着することを前提としています。少数の大口顧客が売上を支配し続け、調整後EBITDA損失がQ2ペース近くにとどまり、技術的マイルストーンがフォルトトレラントシステムが幅広いワークロードをサポートする前により多くの資本を必要とします。
35ドルへの動きは、年間収益が2800万ドルを下回り、受注残高の転換が遅く、またはSolが2027年を超えて遅れる場合により可能性が高くなります。IPO後の売却圧力と不採算量子企業に対するより低いバリュエーション倍率がさらなる圧力を追加するでしょう。
ウォール街アナリストによる2026年QNT株価予測
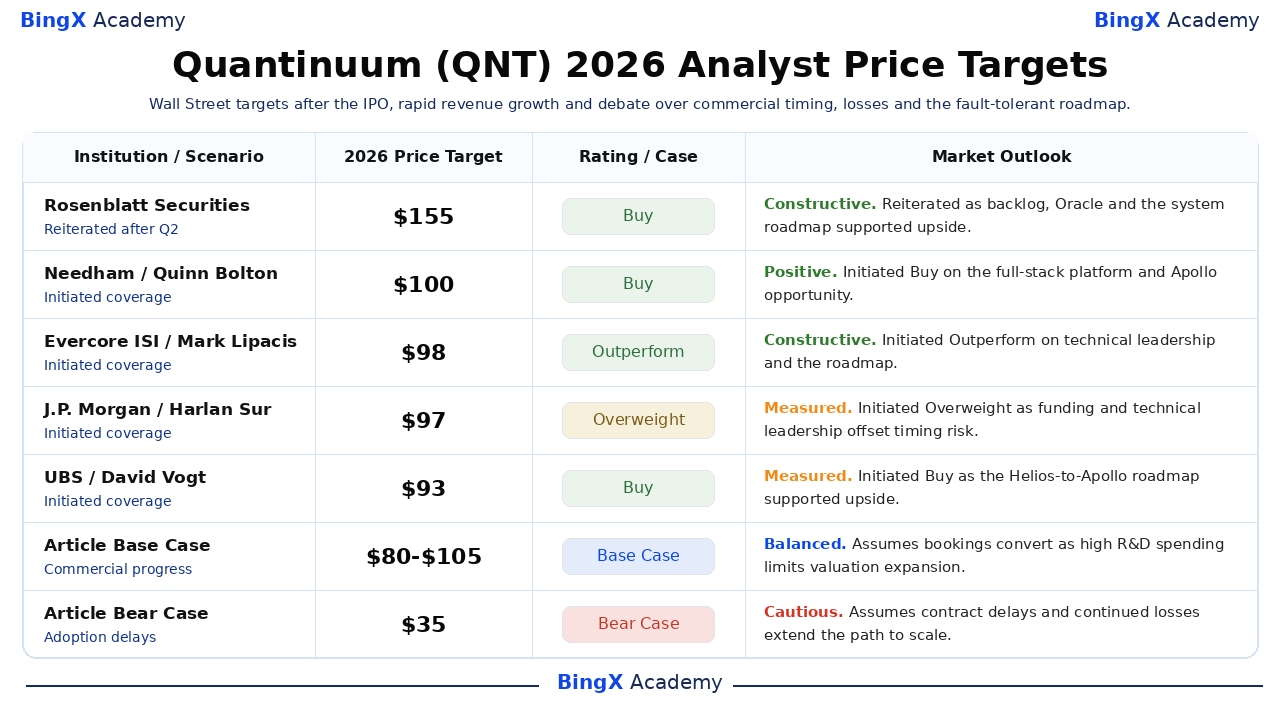
これらの日付のアナリスト行動は93ドルから155ドルの範囲で、技術的リーダーシップ、商業化スピード、HeliosからApolloへのロードマップについて異なる仮定を反映しています。これらは価格保証ではなく第三者参照ポイントです。最終のベースと弱気行は、BingXアカデミー編集部のシナリオです。
|
機関/シナリオ |
2026年目標価格 |
評価/ケース |
市場見通し |
|
Rosenblatt Securities / John McPeake |
155ドル |
買い |
建設的。8月19日:商業バックログ、Oracle、システムロードマップが上昇を支援するとして再確認。 |
|
Needham / Quinn Bolton |
100ドル |
買い |
ポジティブ。6月29日:フルスタックプラットフォームと長期的なApollo機会での買い開始。 |
|
Evercore ISI / Mark Lipacis |
98ドル |
アウトパフォーム |
建設的。6月29日:技術的リーダーシップと信頼性のあるフォルトトレラントロードマップでアウトパフォーム開始。 |
|
J.P. Morgan / Harlan Sur |
97ドル |
オーバーウェイト |
測定済み。6月29日:資金調達と技術的リーダーシップが商業化リスクを相殺するとしてオーバーウェイト開始。 |
|
UBS / David Vogt |
93ドル |
買い |
測定済み。6月29日:HeliosからApolloへのロードマップが上昇をサポートするとして買い開始。 |
|
記事ベースケース |
80ドル-105ドル |
ベースケース |
バランス。高いR&D支出がバリュエーション拡大を制限する中、受注残高が転換すると仮定。 |
|
記事弱気ケース |
35ドル |
弱気ケース |
慎重。契約遅延と継続的な損失がスケールへの道のりを延長すると仮定。 |
BingXでQuantinuum(QNT)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、QuantinuumのHelios導入、受注残高成長、フォルトトレラントロードマップを取引します。QNTは技術的マイルストーン、政府賞、契約タイミングに対して急激に反応する可能性があるため、トレーダーはポジションを建てる前に触媒とリスク制限を定義する必要があります。
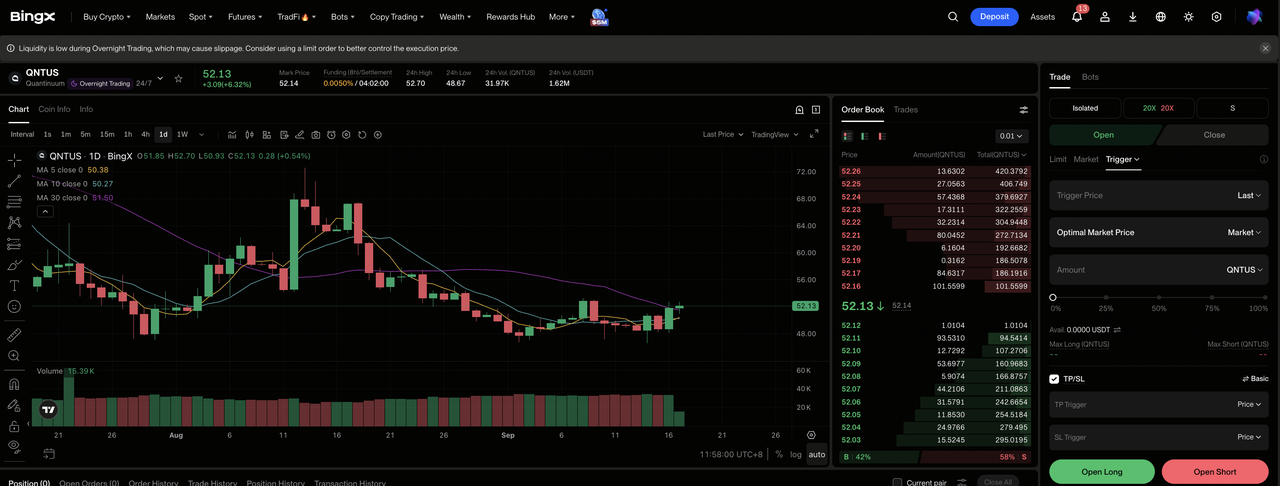
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Quantinuum(QNT)を選択。 QNT-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。受注残高が転換し、技術的マイルストーンがスケジュール通りに維持される場合は ロングを選択します。採用遅延またはより広い損失がバリュエーションを弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。QNTは60ドルのIPO価格を18.95%下回って終了しており、保守的なレバレッジと明確なサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確/損切り(TP/SL)レベルを設定します。QNTはシステムベンチマーク、受注残高、ガイダンス、連邦資金調達の周りで迅速に動く可能性があります。
2026年Quantinuum投資家が注目すべき上位5つのリスク
Quantinuumのバリュエーションは商業採用、技術実行、支出、IPO後の供給に依存します。これらのリスクは収益タイミング、現金使用、1株当たり価値に影響を与える可能性があります。
- 受注残高は期待より遅く転換する可能性: 1億2000万ドルの受注残高見通しは、契約が複数の期間にわたって転換されるため、3000万ドルの収益中央値を大幅に上回ります。遅延はコストベースに対して収益を小さく保ち、バックログに割り当てられる価値を減少させる可能性があります。
- 大きな損失が現金資金調達基盤を削減する可能性: Q2調整後EBITDA損失は21億ドルの流動性残高にもかかわらず6800万ドルに達しました。より長いSolとApollo開発スケジュールは、より広い商業化の前に現金使用を増加させるでしょう。
- 顧客集中が収益を不均一にする可能性: RIKENは2025年収益の約60%を占めました。Oracleは多様化を改善しますが、受け入れマイルストーンや政府プログラムの遅延は依然として四半期成長に大きく影響する可能性があります。
- フォルトトレラントロードマップが遅れる可能性: Solは2027年、Apolloは2029年に計画されています。ハードウェア、エラー訂正、製造遅延は商業容量を延期し、ロードマップへの信頼を弱める可能性があります。
- IPO後の株式供給がバリュエーションに圧力をかける可能性: QNTは86.79ドルに達した後、既に60ドルのIPO価格を下回って落ちました。ロックアップ満了、株式報酬、またはより広い量子セルオフは、技術的マイルストーンが無傷のままでも倍率を圧縮する可能性があります。
最終的な考え:2026年にQuantinuumに投資すべきか?
Quantinuumは差別化されたフルスタックプラットフォーム、測定可能な論理忠実度の進歩、21億ドル超の流動性を持っています。収益は279%上昇し、Oracleは重要な流通チャネルを追加し、1億ドルのCHIPS賞は国内製造をサポートします。しかし、商業ベースは小さく、6800万ドルの調整後EBITDA損失により、技術的成果から持続可能なキャッシュフローへの道のりが決定的な問題となります。
強気ケースには、より速い受注残高転換と155ドルをサポートするためのオンタイムシステム配信が必要です。弱気ケースは契約遅延、継続的な損失、QNTを35ドルに引き下げる可能性のあるより低いバリュエーションを反映しています。保守的なトレーダーは、より広い顧客収益、より明確なOracleエコノミクス、年間成長が損失と収益のギャップを縮小している証拠を待つかもしれません。
リスク注意: QNTのような株式の取引と投資は、高い資本損失リスクを伴います。量子開発の挫折、契約遅延、顧客集中、現金燃焼、希薄化、レバレッジ取引は迅速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に注目すべき量子コンピューティング株トップ10:次世代計算を推進する企業
- 2026年に注目すべきハイパフォーマンスコンピューティング(HPC)株:加速コンピューティング市場リーダー
- Oracle(ORCL)2026年株価見通し:AIクラウドインフラがORCLを高値に戻すか?
- HPE価格予測2026:AIとネットワーキング成長がHPEを90ドルに押し上げるか?
- IonQ(IONQ)価格予測2026:フルスタック量子成長がIONQを65ドルに押し上げるか?
