

Pinterest(PINS)はビジュアル発見・ショッピングプラットフォームであり、ユーザーが購入を計画し、広告主がスポンサーコンテンツを通じてリーチする場所です。大規模なオーディエンスとテイストグラフにより、ブランドは受動的なブラウジングではなく、購買意図に基づいて広告を結びつける手段を得ています。AIレコメンデーションとPerformance+キャンペーンはコンバージョンを改善する可能性がありますが、Pinterestははるかに大規模な広告プラットフォームと予算を競い合い、エンゲージメントをリピート支出に変える必要があります。
最新の四半期では、オーディエンスと広告の成長が見られた一方、先行き見通しは鈍化しました。 Pinterest 2026年第2四半期の売上高は18%増の11億7,970万ドルとなり、月間アクティブユーザー数は6億4,000万人に達し、調整後EBITDAは3億1,130万ドルに成長しました。経営陣は第3四半期の売上高成長率を13%〜15%と見通しています。広告ターゲティングとショッピングツールの改善が、報告された成長率が緩やかになる中でも収益化とキャッシュフローを維持できるかどうかが問題です。
2026年のPINS株価予測は現在、二つの競合する見解を中心に展開されています:
- 収益化シナリオ:AIを活用した広告改善、ショッピングツール、オーディエンスデータの向上により広告主のリターンが増加し、利益率の改善と本記事の強気シナリオである32ドルへの回復を支援します。
- 成長鈍化シナリオ:広告成長の鈍化、海外収益化の不均一さ、継続的な株式報酬が利益の質を制限し、編集部の下値シナリオである18ドルが現実的になる可能性があります。
本ガイドでは、Pinterestの8月4日第2四半期決算発表、公式製品アップデート、10月14日までの証券アナリストの行動を基に、PINSの株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを分析するとともに、 PINS株先物の取引方法について BingX TradFiでUSDT担保を使って解説します。
2026年10月にPinterest投資家が知っておくべきトップ5
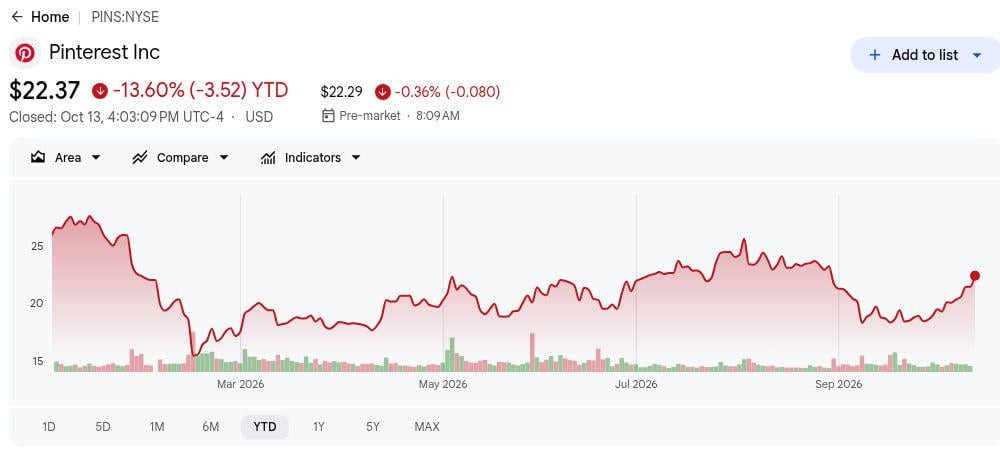
- PINSは22.37ドルで取引を終え、年初来13.60%下落しました。第2四半期の売上高が18%増加したにもかかわらず、株価は出遅れています。将来のキャッシュフローが維持されれば、バリュエーションの低下が魅力を高める可能性があり、広告需要と今後の決算が潜在的な回復の重要な試金石となります。
- 11億8,000万ドルの第2四半期売上高は経営陣の見通しを上回りました。売上高は上限の11億5,300万ドルを2.3%上回り、調整後EBITDAの3億1,130万ドルも上限の2億7,600万ドルを超えました。これらの結果は実行力の強化を示しており、来四半期の成長が今後の重要な試金石となります。
- 6億4,000万ユーザーとARPU7%成長が収益化を強化しました。月間アクティブユーザー数は11%増加し、グローバルのユーザー一人当たり売上高は1.86ドルに達しました。さらなる成長は、国際的なエンゲージメントを広告費用に転換することにかかっており、そこではまだ収益化が大幅に低い水準にとどまっています。
- 第3四半期の売上高成長率ガイダンス13%〜15%は成長鈍化を示唆しています。経営陣は売上高を11億9,000万ドル〜12億1,000万ドルと見通し、年間調整後EBITDAマージン見通しを29%から約30%に引き上げました。広告とAI投資が収益性の高い需要を生み出せば、効率改善が成長鈍化を補う可能性があります。
- 20億ドル超の自社株買いが一株当たり価値のポテンシャルを高めました。Pinterestは年初来1億1,100万株を平均18.17ドルで買い戻しました。継続的なキャッシュ創出が株主還元を支援する可能性がある一方、James Dibboの10月26日のCFO交代は資本配分と投資規律のチェックポイントとなります。
Pinterest(PINS)とは?
Pinterestはサンフランシスコを拠点とするビジュアル発見・ショッピングプラットフォームで、ユーザーがホームデザイン、ファッション、食べ物、旅行などのアイデアを探索し、製品を保存し、購入を計画する場所です。ビジネスは主にデジタル広告に依存しており、ユーザーが製品を検索・保存・比較する際にブランドがスポンサー掲載枠に対して費用を支払います。従来のソーシャルメディアプラットフォームとは異なり、Pinterestはユーザーが計画・ショッピングのプロセスにいる段階でリーチし、広告主に購買意図のある消費者にアプローチする機会を提供しています。売上高の成長は、オーディエンスの拡大、広告需要、そしてプラットフォームがエンゲージメントをいかに効果的に売上に転換できるかにかかっています。
Pinterestはテイストグラフ、Pinterestアシスタント、Performance+オートメーションを通じて広告機能を拡張しており、これらはAIを活用して製品レコメンデーション、ターゲティング、キャンペーンパフォーマンスを改善します。 Shopifyとの連携によりマーチャントの広告出稿が簡素化され、2026年2月のtvScientific買収によりPinterestはコネクテッドTV広告に参入しました。LGのキャンペーンテストでは、世帯リーチが73%増加し、新規顧客が24%増加したと報告され、クロススクリーン広告の可能性を示しています。これらの取り組みは、収益化の向上、ユーザー一人当たり売上高の増加、そしてPinterestがビジュアルコマースにおける地位を強化する中でより多くの広告費を獲得することを目指しています。
Pinterest(PINS)2026年第2四半期決算概要:力強い広告成長も第3四半期見通しは鈍化
Pinterestは売上高11億7,970万ドル(前年比18%増、見通し上限の11億5,300万ドルを上回る)を報告し、非GAAPの希薄化後EPSは前年の0.33ドルに対して0.43ドルとなりました。米国・カナダの売上高は18%増の8億8,000万ドルとなりました。調整後EBITDAは3億1,130万ドルに達しましたが、第3四半期の売上高ガイダンスは成長率13%〜15%と鈍化を示唆しています。今四半期はキャッシュ収益性を改善しましたが、将来の広告主需要のペースという課題は残ったままです。
続きを読む: Pinterest(PINS)FY2026年第2四半期決算概要:売上高は予想超えも第3四半期成長鈍化が影を落とし株価8.68%下落
|
財務指標 |
ガイダンス/コンセンサス |
実績/実際の数値 |
サプライズ |
|
第2四半期売上高 |
11億3,300万〜11億5,300万ドルのガイダンス |
11億7,970万ドル |
上回る。ガイダンス上限を2,670万ドル超過。前年比18%増。 |
|
非GAAP希薄化後EPS |
前年同期0.33ドル |
0.43ドル |
改善。前年比0.10ドル(30%)増。 |
|
GAAP純利益/純損失 |
前年同期3,880万ドルの利益 |
4,670万ドルの損失 |
悪化。利益から損失へ8,550万ドルの転換。 |
|
月間アクティブユーザー数 |
前年同期5億7,800万人 |
6億4,000万人 |
拡大。前年比11%増。 |
|
調整後EBITDA |
2億5,600万〜2億7,600万ドルのガイダンス |
3億1,130万ドル |
上回る。ガイダンス上限を3,530万ドル超過。前年比24%増。 |
|
フリーキャッシュフロー |
前年同期1億9,670万ドル |
2億6,990万ドル |
改善。前年比7,320万ドル(37%)増。 |
|
第3四半期売上高見通し |
第2四半期18%成長 |
11億9,000万〜12億1,000万ドル |
鈍化。前年比13%〜15%成長のガイダンス。 |
|
通期調整後EBITDAマージン見通し |
従来の見通し29% |
約30% |
引き上げ。約1パーセントポイント上昇。 |
- 18%の売上高成長は経営陣のガイダンスを上回りました。売上高は9億9,820万ドルから増加し、11億3,300万〜11億5,300万ドルの見通しを上回りました。より強力な広告製品とコマーシャルエンゲージメントが成長を支援しましたが、モメンタムを維持するためには持続的な広告主支出が不可欠です。
- 米国・カナダの売上高18%成長がPinterestの最大市場を強化しました。売上高は8億8,000万ドルに達し、ARPUは14%増の8.30ドルとなりました。ヨーロッパは12%増、その他地域は38%増となりましたが、それらの小さな売上ベースでは国内の成長鈍化を相殺する能力が限られています。
- 0.43ドルの調整後EPSは大規模な自社株買いの恩恵を受けました。非GAAP純利益は9%増の2億4,950万ドルとなり、希薄化後株式数は6億8,980万株から5億7,760万株に減少しました。自社株買いにより一株当たり利益成長が増幅されたため、将来のEPSパフォーマンスを評価する際には基礎的な収益性が重要です。
- フリーキャッシュフローは37%増の2億6,990万ドルとなりました。GAAPベースの純損失が4,670万ドルにもかかわらず、営業キャッシュフローは2億9,290万ドルに達しました。同社はリストラ賞与を含む3億2,450万ドルの株式報酬を加算しており、キャッシュ創出を評価する際には希薄化調整後リターンが重要です。
- 通期EBITDAマージン30%の見通しは収益性の改善を示しています。経営陣は見通しを29%から引き上げ、第3四半期の調整後EBITDAガイダンスは3億3,500万〜3億5,500万ドルとしました。中間値は四半期マージン約28.8%を示唆しており、売上高成長が鈍化しても効率化の利益が収益を支える可能性があります。
Pinterest(PINS)2026年投資見通し:強気シナリオ32ドル対弱気シナリオ18ドル
Pinterestの2026年の見通しは、成長するオーディエンスと改善されたショッピングツールが、売上高成長が鈍化する中でも広告主のリターンを向上させられるかどうかにかかっています。国内収益化の強化、Performance+の採用、規律ある支出が上値を支援します。広告市場の軟化、海外での収益化の不均一さ、または製品コストの上昇は、最近のキャッシュフロー改善を維持しにくくするでしょう。
強気シナリオ:広告収益化の改善がPINSを32ドルへ押し上げる
強気シナリオでは、Performance+とShopify連携がプラットフォームへのリピートキャンペーンを増加させることで、米国・カナダのARPUが第2四半期のモメンタムを維持することを想定しています。Pinterestアシスタントは商品探索をより高いコンバージョントラフィックに変える可能性があります。広告収益がエンジニアリングと営業コストを上回るペースで成長すれば、ユーザー数の急増がなくても調整後EBITDAとキャッシュフローは強化されるでしょう。
32ドルへの上昇には、第3四半期の売上高が12億1,000万ドル付近またはそれ以上、強力な年末商戦需要、そして年間調整後EBITDAマージン約30%の見通しへの確信が必要です。広告主リターンの改善と利益見通しの上昇がその確認となるでしょう。
ベースシナリオ:ガイダンスに沿った成長がPINSを22〜27ドルの範囲に維持
ベースシナリオでは、第3四半期の売上高が11億9,000万〜12億1,000万ドルの範囲内に収まり、広告収益化が段階的に改善されることを想定しています。6億4,000万人のユーザーベースと第2四半期の2億6,990万ドルのフリーキャッシュフローは継続的な製品投資を支援しますが、13%〜15%のガイダンス成長率は投資家に即時の再加速を織り込む理由をほとんど与えません。
国内ARPUが堅調を維持し、ヨーロッパの収益化が改善し、マージンガイダンスが維持されれば、PINSは主に22〜27ドルの範囲で取引される可能性があります。売上高の下振れやキャッシュフロー転換の弱体化はこのレンジを圧迫し、年末商戦の好調はレンジ上限を引き上げるでしょう。
弱気シナリオ:広告成長の鈍化がPINSを18ドルへ引き下げる
弱気シナリオでは、Pinterestキャンペーンのインクリメンタルリターンが低下した場合に広告主が予算をシフトすることを想定しています。米国・カナダが四半期売上高の8億8,000万ドルを占めるため、国内支出の軟化を他の地域が補うことは困難です。広告収益の低下はまた、PinterestがAI、ショッピングツール、営業チームへの投資を継続する中で、オペレーティングレバレッジを低下させるでしょう。
第3四半期の売上高が11億9,000万ドルを下回り、年末商戦のコメントが弱まるか、マージンガイダンスが引き下げられた場合、18ドルへの下落はより現実的になります。利益見通しの引き下げと継続的な株式報酬コストは、ユーザー成長が続いても圧力を加えるでしょう。
ウォール街アナリストによる2026年のPINS株価予測
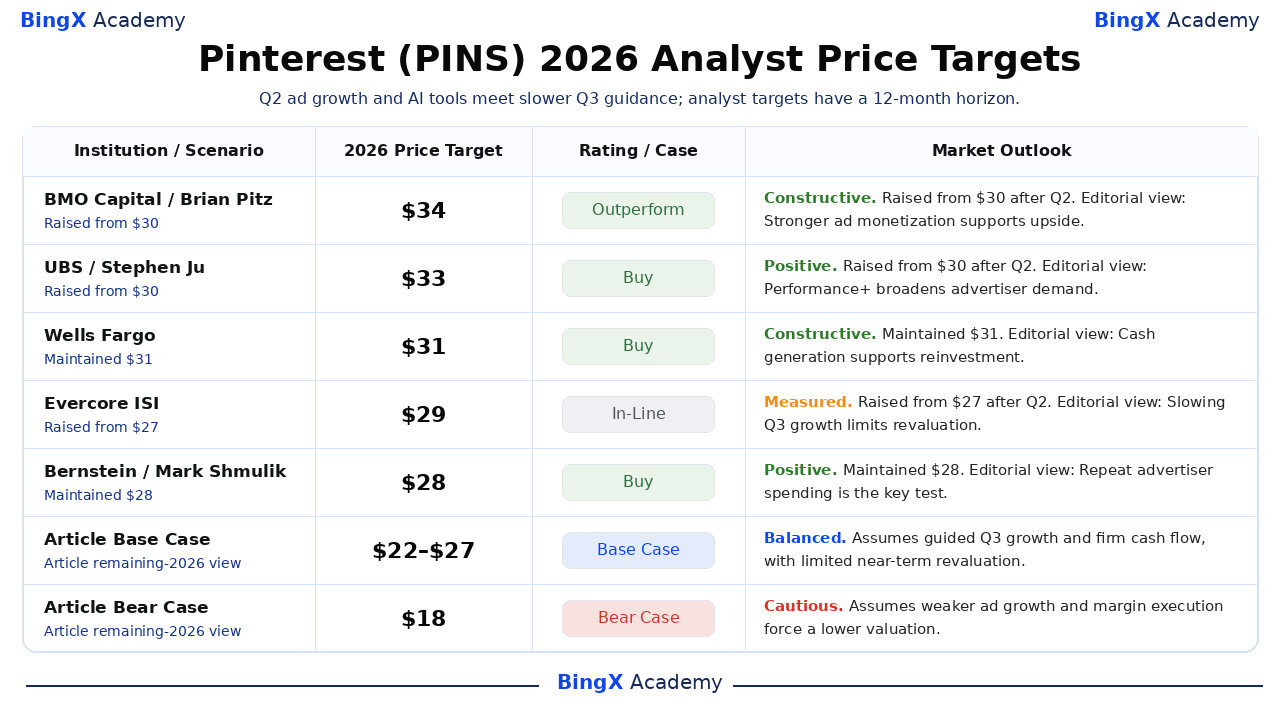
以下の5つの名前付き第三者機関のアクションは、2026年12月を超える12ヵ月のホライズンを使用しています。公開されたノートに詳細な根拠が省略されている場合、市場見通しの説明は編集部の解釈として明示されています。Wells FargoのレーティングはプロバイダーのBuy(買い)カテゴリーに従っています。ベースと弱気の行は記事の2026年残り期間のシナリオを別々に示しています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
BMOキャピタル |
34ドル |
アウトパフォーム |
強気。8月5日:Brian Pitzが30ドルから34ドルに引き上げ、アウトパフォームを維持。編集部見解:広告収益化の強化が上値を支援。 |
|
UBS |
33ドル |
買い |
ポジティブ。8月5日:Stephen Juが30ドルから33ドルに引き上げ、買いを維持。編集部見解:Performance+が広告主需要を拡大。 |
|
ウェルズ・ファーゴ |
31ドル |
買い |
強気。10月12日:Ken Gawrelskiが買いと31ドルの目標株価を維持。編集部見解:キャッシュ創出が再投資を支援。 |
|
エバーコアISI |
29ドル |
インライン |
中立。8月5日:Mark Mahaneyが27ドルから29ドルに引き上げ、インラインを維持。編集部見解:第3四半期の成長鈍化が再評価を制限。 |
|
バーンスタイン |
28ドル |
買い |
ポジティブ。8月20日:Mark Shmulikが買いと28ドルの目標株価を維持。編集部見解:広告主のリピート支出が重要な試金石。 |
|
記事ベースシナリオ |
22〜27ドル |
ベースシナリオ |
バランス型。第3四半期のガイダンス成長と堅調なキャッシュフローを想定し、近期の再評価は限定的。 |
|
記事弱気シナリオ |
18ドル |
弱気シナリオ |
慎重。広告成長の弱体化とマージン執行の悪化がバリュエーション低下を強いると想定。 |
BingXでPinterest(PINS)株を取引する方法
BingX TradFiと BingX AIツールを使用して、PinterestのAI広告、ショッピング収益化、キャッシュフロー見通しを取引しましょう。PINSは広告主需要、ユーザー指標、四半期ガイダンスに対して急激に反応する可能性があるため、トレーダーはポジションを取る前に触媒とリスク限度の両方を定義する必要があります。
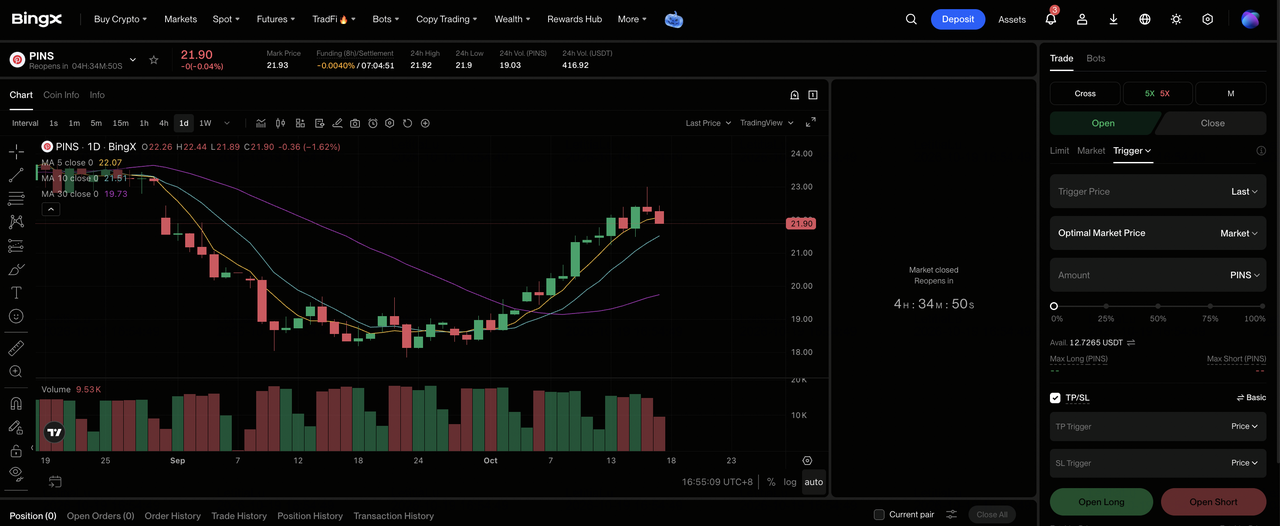
ステップ1:BingX TradFiにアクセスする。 新規登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Pinterest(PINS)を選択する。 PINS-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択する。 ロングオープンを選択するのは、広告主リターンの改善、国内ARPU、規律ある支出が成長を支援すると予想する場合です。広告需要の弱体化、収益化の鈍化、またはマージン見通しの低下を予想する場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に基づいて アイソレートまたはクロスマージンを選択します。PINSの年初来13.60%の下落は、保守的なレバレッジと明確なポジションサイジングの重要性を示しています。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引に入る前または直後に 利確・損切り(TP/SL)レベルを設定します。PINSは決算、MAU、ARPU、広告予算、AI製品アップデート、資本配分の決定に対して迅速に反応する可能性があります。
2026年のPinterest投資家が注目すべきトップ5リスク
Pinterestのオーディエンス拡大、収益化の改善、キャッシュ創出の強化は長期的な成長ポテンシャルを支援しています。ただし、広告需要、海外収益性、株主希薄化、資本配分、AI競争は将来の収益とバリュエーションを形成する重要な要因として残っています。
- 広告需要の鈍化がマージンを圧迫する可能性があります。第3四半期のガイダンスは売上高成長率が13%〜15%に鈍化することを示しています。広告主支出のさらなる減少は、継続的なエンジニアリングと営業費用に対して売上高を弱め、オペレーティングレバレッジと利益成長を制限する可能性があります。
- 海外収益化がオーディエンス成長に遅れる可能性があります。その他地域の月間アクティブユーザー数は第2四半期に3億7,700万人に達しましたが、ARPUは0.23ドルにとどまりました。エンゲージメントの拡大は大きな機会を生み出しますが、広告主の採用が遅れると、意味のある売上高と利益貢献が遅れる可能性があります。
- 株式報酬が一株当たり利益を相殺する可能性があります。Pinterestは第2四半期のキャッシュフローで3億2,450万ドルの株式報酬を加算しました。継続的な株式付与は、自社株買いが発行を相殺しない限り株主を希薄化し、成長投資に利用できるキャッシュを減少させる可能性があります。
- 積極的な自社株買いが財務的柔軟性を低下させる可能性があります。Pinterestは年初来20億ドル超の株式を買い戻しましたが、現金と有価証券は12億7,500万ドルに減少しました。さらなる自社株買いは製品投資とM&Aのリソースを制限する可能性があり、10月のCFO交代の際に資本配分が特に重要になります。
- AI広告競争が収益性を制限する可能性があります。Performance+とtvScientificはターゲティング、測定、広告主リターンの改善を目指していますが、競合プラットフォームも同様の機能に多額の投資をしています。顧客獲得コストの上昇やリピート支出の弱体化はマージンを圧迫し、バリュエーションの上値を制限する可能性があります。
最終見解:2026年にPinterestへ投資すべきか?
Pinterestの広告パフォーマンスの改善は投資見通しのより強固な基盤を提供しており、第2四半期の売上高は18%増加し、国内収益化が強化され、フリーキャッシュフローは37%増加しました。Performance+オートメーション、Shopify連携、tvScientificは広告主リーチを拡大しコンバージョンを改善する可能性があり、さらなる売上高とマージン成長の機会を生み出しています。重要なのは、これらの取り組みが近期の売上高成長鈍化の中でも広告主支出と収益性を維持できるかどうかです。
強気シナリオの32ドルは、より強力な広告需要、年末商戦での支出、継続的なマージン改善にかかっており、弱気シナリオの18ドルは収益化の弱化とバリュエーション圧力を反映しています。22〜27ドルのベースシナリオは経営陣のガイダンス内での安定した実行を想定しています。投資家は今後の第3四半期決算、国内ARPUのトレンド、広告主リターン、希薄化調整後キャッシュフローを追跡することで、PinterestのAIとショッピング投資が持続的な回復を支援できるかどうかを評価できます。
リスク注意事項:PINSへの投資には元本損失リスクが伴います。広告サイクル、AI競争、海外収益化、株式報酬、資本配分の決定は将来の収益と株価パフォーマンスに影響を与える可能性があります。投資家は投資前にこれらのリスクを評価し、独自のリサーチを行う必要があります。
