
Okta(OKTA)は、従業員、顧客、マシン、AIエージェント向けのクラウドアイデンティティおよびアクセス管理ソフトウェアを提供しています。同社のWorkforce IdentityおよびCustomer Identityプラットフォームは、エンタープライズアプリケーション全体で認証、認可、ガバナンス、特権アクセスを管理します。この独立したポジションにより、Oktaはセキュリティ支出の増加にさらされますが、株式は競争、エンタープライズ契約のタイミング、投資家が将来のAIエージェント需要に割り当てる評価に敏感なままです。
最新四半期は事業面での改善を示しました。 Okta 2027年度第2四半期の売上高は8億500万ドルに達し、前年同期比11%増となり、現在の残存パフォーマンス義務は14%増の25億8,500万ドル、フリーキャッシュフローは40%増の2億2,700万ドルとなりました。投資における疑問は、新しいガバナンス、特権アクセス、AIエージェント製品が、コア事業の拡大に伴い、契約済み成長を報告売上高を上回る水準に維持できるかどうかです。
2026年のOKTA株価予測は現在、2つの競合する見解を中心としています:
- アイデンティティプラットフォームとAIエージェントのケース:より速いcRPO成長、新セキュリティ製品のより広い採用、運営レバレッジが、企業が人間とAIのアイデンティティを保護する中で二桁の拡大を継続する可能性があります。
- 競争と成長正常化のケース:プラットフォーム競合がAIエージェント収益が重要になる前に予約を鈍化させ、成長期待とOktaに割り当てられるソフトウェア倍率を低下させる可能性があります。
このガイドは、Oktaの8月26日の2027年度第2四半期決算発表、四半期報告書、9月18日までの市場データに加えて、 OKTA株式先物の取引方法を BingX TradFiでUSDT担保で行う方法を含むOKTA株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析しています。
2026年9月にOkta投資家が知っておくべき上位5つの要素
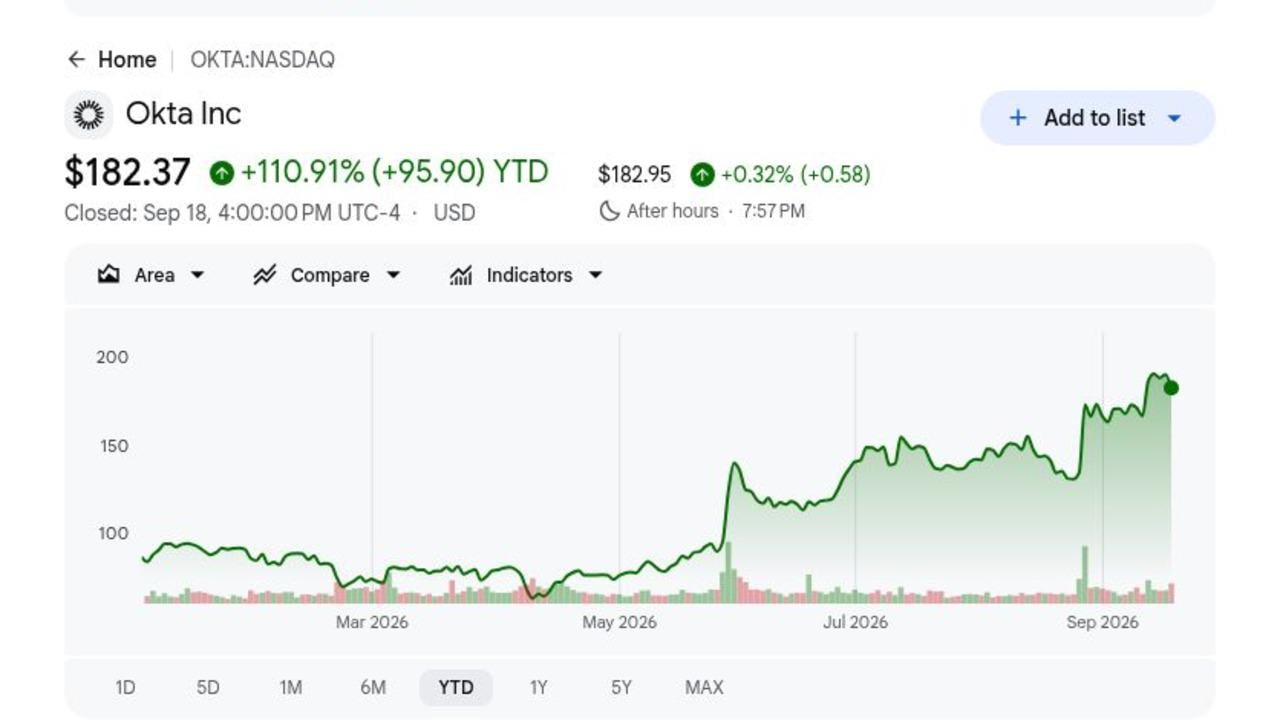
- OKTAは9月18日に182.37ドルで終値し、2026年は110.91%上昇:この上昇は、より強力な実行とAIエージェント周辺のアイデンティティ管理需要の増加を反映しています。株価がアナリスト・コンセンサスの183.71ドル近くにあるため、さらなる上昇には単純な回復ではなく、より高い利益予想が必要となる可能性があります。
- 第2四半期売上高は8億500万ドルに達し、11%増:売上高はOktaのガイダンスである7億9,000万~7億9,400万ドルの中間値を1,300万ドル上回りました。サブスクリプション売上は12%増の7億9,300万ドルとなり、総売上の98.5%を占めました。
- 現在のRPOは14%増の25億8,500万ドル:総RPOは17%増の48億5,800万ドルとなり、いずれも四半期の11%売上成長を上回りました。この差は契約需要の強さを示していますが、このバックログは依然として持続的な売上成長に転換される必要があります。
- フリーキャッシュフローは40%増の2億2,700万ドル:フリーキャッシュフロー・マージンは6ポイント拡大して28%となり、GAAP営業利益率は6%から13%に改善しました。より良いキャッシュ転換により、Oktaは製品開発と自社株買いに資金を投入する余地が拡大しました。
- 2027年度売上ガイダンスは32億1,600万~32億2,600万ドルに上方修正:中間値は、より多くの専門サービスをパートナーに移管することから約1ポイントの成長逆風があったにもかかわらず、前レンジから2,100万ドル増加しました。通年フリーキャッシュフロー・ガイダンスの9億1,000万~9億3,000万ドルは28~29%のマージンを示唆しています。
Okta(OKTA)とは?
Oktaは、集中管理されたポリシーの下でユーザーとマシンをアプリケーションに接続するクラウドプラットフォームを提供する独立したアイデンティティセキュリティ企業です。Workforce Identity Cloudには、シングルサインオン、適応型多要素認証、ライフサイクル管理、アイデンティティガバナンス、特権アクセスが含まれます。Auth0を基盤に構築されたCustomer Identity Cloudにより、開発者はデジタル製品に認証と認可を追加できます。サブスクリプション契約がほぼすべての収益を生み出し、プラットフォームのニュートラルな設計により、顧客は複数のクラウドとソフトウェアベンダー間でアプリケーションを接続できます。
長期戦略は、ログインを超えて、非人間アカウントや自律エージェントを含むすべてのアイデンティティに対するガバナンスと脅威保護に向かっています。Oktaは、既存顧客内でIdentity GovernanceとPrivileged Accessを拡大しながら、AIエージェント向けの発見、認可、ライフサイクル管理を構築しています。名前の挙がった顧客例には、マクラーレン・レーシング、ウィンダム、日立、Booking.com、マース、フェデックスが含まれ、コンシューマー、産業、規制環境全体でプラットフォームの幅広い露出を提供しています。この幅広さはクロスセリングを支援しますが、同時に大規模なソフトウェアプラットフォームからのバンドルされたアイデンティティ製品との競争にOktaを晒しています。
参考記事: CrowdStrike(CRWD)2026年価格予測:AIセキュリティとFalcon FlexがCRWDを280ドルに押し上げるか?
Okta(OKTA)2027年度第2四半期決算概要:売上、cRPO、キャッシュフローが加速
Oktaは、ガイダンス中間値7億9,200万ドルに対して8億500万ドルの売上高、0.95~0.97ドルの見通しに対して非GAAP希薄化EPSが1.05ドル、cRPOが14%増の25億8,500万ドルを達成しました。GAAP営業利益は1億700万ドル、フリーキャッシュフローは2億2,700万ドルに達しました。経営陣は年間売上ガイダンスを32億1,600万~32億2,600万ドルに上方修正しましたが、10~11%の成長レンジは、より強固な予約が依然として持続可能な再加速を生み出す必要があることを示しています。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2027年度第2四半期売上高 |
7.9億~7.94億ドル ガイダンス |
8.05億ドル |
上回る。中間値を1,300万ドル上回り、前年同期比11%増。 |
|
サブスクリプション売上高 |
前年7.11億ドル |
7.93億ドル |
拡大。前年同期比12%増。 |
|
非GAAP希薄化EPS |
0.95~0.97ドル ガイダンス |
1.05ドル |
上回る。上限を8セント上回る。 |
|
RPO |
— |
48.58億ドル; +17% |
加速。バックログが売上を上回る成長。 |
|
現在のRPO |
— |
25.85億ドル; +14% |
ポジティブ。短期契約需要が強化。 |
|
GAAP営業利益 |
前年4,100万ドル; 6%マージン |
1.07億ドル; 13%マージン |
改善。マージンが7ポイント拡大。 |
|
フリーキャッシュフロー |
前年1.62億ドル; 22%マージン |
2.27億ドル; 28%マージン |
拡大。キャッシュフローが40%増加。 |
|
2027年度売上見通し |
従来の31.9億~32.1億ドル |
32.16億~32.26億ドル |
上方修正。中間値が2,100万ドル増加。 |
- 売上高はガイダンス中間値を1,300万ドル上回る:売上は11%増加し、より多くのサービス業務がパートナーに移管される中でサブスクリプションが12%成長に支えられました。サブスクリプション売上高は7億9,300万ドルに達し、総売上の98.5%を占め、Oktaの継続収益基盤を維持しました。
- 非GAAP EPSは1.05ドルに達し、15%増:結果は従来の上限を0.08ドル上回り、GAAP希薄化EPSは0.37ドルから0.65ドルに上昇しました。GAAP純利益も6,700万ドルから1億1,600万ドルに増加し、より強力な営業レバレッジを示しました。
- RPOは48億5,800万ドルに達し、17%増:cRPOも14%成長し、報告売上を上回りました。25億8,500万ドルの現在残高は、顧客が予定通りに展開・更新すれば短期可視性を改善します。
- フリーキャッシュフロー・マージンは28%に拡大:6ポイントの改善は、2億3,400万ドルの営業キャッシュフローと22億9,900万ドルの現金・短期投資と併せて実現されました。より強固なキャッシュ創出により、Oktaは投資と自社株買いにより多くの余地を得ました。
- 年間売上ガイダンスは中間値32億2,100万ドルに上方修正:経営陣は約1ポイントのサービス逆風を吸収し、それでもレンジを上方修正しました。第3四半期ガイダンスの8億1,300万~8億1,700万ドルは約10%成長を示唆し、通年フリーキャッシュフロー・ガイダンスの9億1,000万~9億3,000万ドルは28~29%のマージンを示唆しています。
参考記事: Palo Alto Networks(PANW)2026年価格予測:プラットフォーム化がPANWを450ドルに押し上げるか?
Okta(OKTA)2026年投資見通し:強気ケース225ドル vs 弱気ケース130ドル
Oktaの2026年見通しは、AIエージェントセキュリティがコア・アイデンティティ需要とフリーキャッシュフロー・マージンが堅調を維持する中で新しい成長レイヤーを追加できるかどうかに依存します。上昇要因はより速いcRPOとクロスセル成長から来る一方、競争と株価のより高い評価が主要なリスクとして残っています。
強気ケース:強固なAIセキュリティ需要がOKTAを225ドルに押し上げる
強気ケースは、AIエージェントの発見、ガバナンス、認可がOktaの市場を拡大し、Workforce とCustomer Identityの予約が健全に推移することを前提としています。cRPOは14%近く以上を維持し、年間フリーキャッシュフロー・マージンはガイダンスされた28~29%レンジ周辺に留まります。
225ドルへの上昇には、売上とcRPOの継続的な上振れ、ガバナンスと特権アクセスからのより強力なクロスセリング、AIエージェント製品が単なるパイロットではなく実際の契約を生み出している証拠が必要です。219ドル近くのアナリスト目標が追加的な支援を提供するでしょう。
ベースケース:安定したアイデンティティ成長がOKTAを175~200ドルに維持
ベースケースは売上が約10~11%成長し、cRPOが10%台前半から半ばに留まることを前提としています。キャッシュ創出は堅調を維持しますが、競争とより高い評価が別の大幅な再評価を制限します。
このシナリオの下では、OKTAは主に175~200ドルの間で取引される可能性があります。安定した更新、3.90~3.94ドル見通し近くの年間EPS、9億ドルを超えるフリーキャッシュフローがレンジを支援するでしょう。cRPOが報告売上成長に向けて鈍化すれば上限が弱くなります。
弱気ケース:成長鈍化と競争がOKTAを130ドルに引き下げる
弱気ケースは、大規模プラットフォームがより多くのバンドルされたアイデンティティ支出を獲得し、AIエージェントセキュリティの収益化に時間がかかることを前提としています。予約の鈍化がcRPOを一桁成長に押し下げ、持続的な売上加速への信頼を弱めます。
130ドルへの下落は、ガイダンスが下がる、マージンが弱くなる、または別の重大なセキュリティ事故が営業サイクルを鈍化させる場合により可能性が高くなります。プラスのキャッシュフローでさえ、株価の年初来110.91%上昇後の倍率圧縮を防げない可能性があります。
2026年ウォール街アナリストによるOKTA株価予測
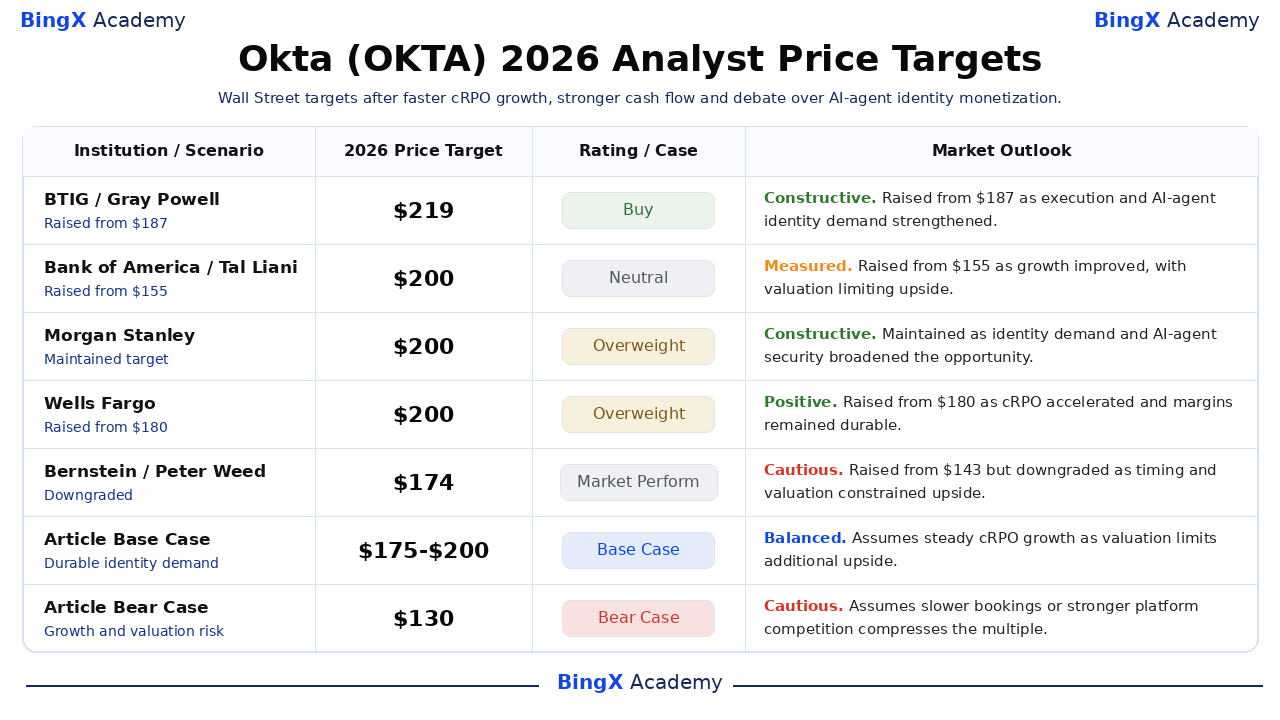
Oktaの第2四半期上振れ後もアナリスト目標は分かれています。選択された行動は174ドルから219ドルの範囲で、強気な企業はcRPO、マージン、AIエージェント需要を強調し、バーンスタインはタイミングと評価リスクを強調しています。記事シナリオは別途記載され、アナリスト・コンセンサスを表すものではありません。
|
機関 / アナリスト |
2026年価格目標 |
レーティング |
市場見通し |
|
BTIG / Gray Powell |
219ドル |
買い |
建設的。9月17日:実行とAIエージェント・アイデンティティ需要の強化により187ドルから引き上げ。 |
|
バンク・オブ・アメリカ / Tal Liani |
200ドル |
ニュートラル |
慎重。9月18日:成長改善により155ドルから引き上げ、評価が上昇余地を制限。 |
|
モルガン・スタンレー / Meta Marshall |
200ドル |
オーバーウェイト |
建設的。9月18日:アイデンティティ需要とAIエージェントセキュリティが機会を拡大として維持。 |
|
ウェルズ・ファーゴ / Andrew Nowinski |
200ドル |
オーバーウェイト |
ポジティブ。9月14日:cRPO加速とマージンの持続性により180ドルから引き上げ。 |
|
バーンスタイン / Peter Weed |
174ドル |
マーケット・パフォーム |
慎重。9月17日:143ドルから引き上げたが、タイミングと評価が上昇余地を制約として格下げ。 |
|
記事ベースケース |
175~200ドル |
ベースケース |
バランス。評価が追加上昇余地を制限する中で安定したcRPO成長を前提。 |
|
記事弱気ケース |
130ドル |
弱気ケース |
慎重。予約鈍化またはより強いプラットフォーム競争が倍率を圧縮することを前提。 |
BingXでOkta(OKTA)株を取引する方法
BingX TradFiと BingX AIツールを使用してOktaのアイデンティティセキュリティ、AIエージェント採用、キャッシュフロー見通しを取引しましょう。OKTAはcRPO、ガイダンス、サイバーセキュリティニュースに激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒と損失制限を定義すべきです。
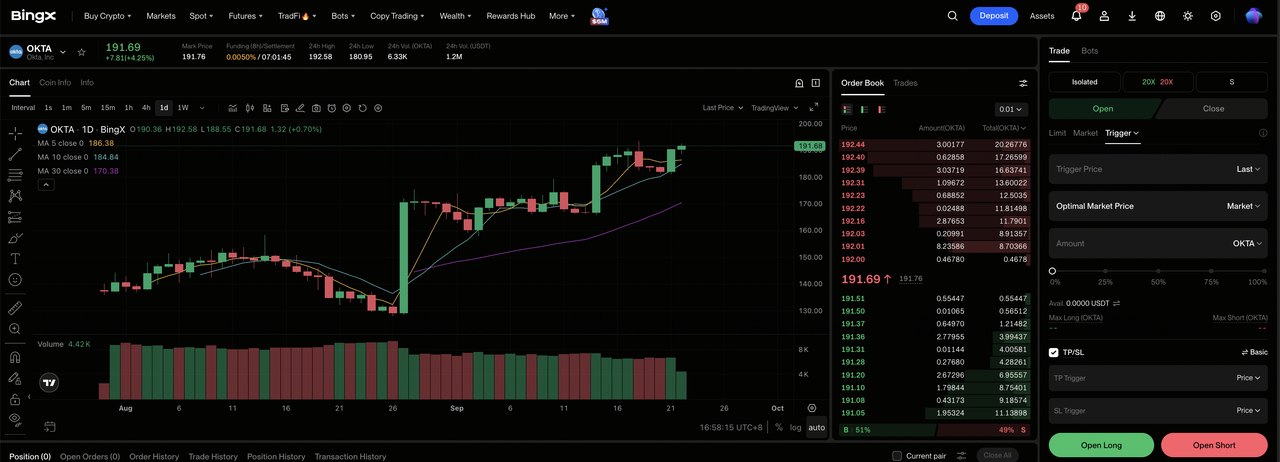
ステップ1:BingX TradFiにアクセス。 登録し、BingX取引所ダッシュボードの専用 TradFiセクションに移動してください。
ステップ2:Okta(OKTA)を選択。検索して OKTA-USDT無期限先物契約を選択してください。
ステップ3:方向を選択。cRPOが売上成長を上回り続け、AIエージェント・アイデンティティの勝利が拡大する場合は ロング・オープンを選択してください。予約が鈍化または競争がガイダンスを弱める場合はショート・オープンを選択してください。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離または全体マージンを選択してください。年初来110.91%の上昇は、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利益確定とストップロス(TP/SL)レベルを設定してください。OKTAは決算、ガイダンス、アナリスト見直し、セキュリティ事故の周辺で迅速に動く可能性があります。
2026年OKTA投資家が注視すべき上位5つのリスク
Oktaの見通しは、競争、AI収益化、セキュリティ、取引タイミング、評価に依存します。これらのリスクは予約、売上可視性、株式に割り当てられる倍率に影響する可能性があります。
- 競争がcRPO成長を鈍化させる可能性:大規模ソフトウェアベンダーからのバンドルされたアイデンティティツールが営業サイクルを長期化し、クロスセリングを減少させる可能性があります。cRPO成長が第2四半期の14%率を下回ることは、競争圧力が需要に影響していることの早期兆候となるでしょう。
- AIエージェント収益の拡大に時間がかかる可能性:企業は広範な展開への迅速な移行なしに新製品をテストする可能性があります。プロダクション契約が限定的なままであれば、Oktaが開発と営業への投資を継続する中で、AIエージェント・アイデンティティは期待より少ない売上しか貢献しない可能性があります。
- セキュリティ事故が顧客信頼を損なう可能性:Oktaや主要プロバイダーに関わる重大な侵害は、是正コスト、解約、新規販売鈍化を生む可能性があります。大顧客もアクセス管理とセキュリティ露出の見直し中に更新を延期する可能性があります。
- 大口契約が四半期ボラティリティを生む可能性:エンタープライズ更新と拡張は、基本需要が健全なままでも四半期間で移動する可能性があります。いくつかの遅延取引がcRPO成長を歪め、短期ガイダンスに圧力をかける可能性があります。
- より高い評価がミスの余地を少なくする:OKTAは年初来110.91%上昇し、アナリスト・コンセンサス183.71ドル近くの182.37ドルで終値しました。さらなる上昇は現在、より高い利益予想により大きく依存し、わずかなガイダンス失望でも重要性を増します。
最終考察:2026年にOKTAに投資すべきか?
Oktaの第2四半期結果は、11%売上成長、14%cRPO成長、13%GAAP営業利益率、2億2,700万ドルのフリーキャッシュフローを組み合わせました。この組み合わせは経済性が改善するより強力なアイデンティティプラットフォームを示しています。残る議論は、株価が2026年に既に倍以上になった後で、AIエージェント管理と新しいガバナンス製品がより速い予約を維持できるかどうかです。
強気ケースは、cRPOが売上を上回り続け、マージンが225ドルを支える必要があります。弱気ケースは、予約鈍化、より強いプラットフォーム競争、130ドルへの動きを反映します。保守的なトレーダーは、現在の評価を持続的と扱う前に、cRPO、大口顧客獲得、AIエージェント契約開示、フリーキャッシュフロー・マージン、年間ガイダンスを注視するかもしれません。
リスク注意:OKTAのような株式の取引と投資は資本損失のリスクを伴います。競争、セキュリティ事故、契約タイミング、評価変化、レバレッジ取引は急速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
