

Nokia (NOK) は、固定、IP、光学、モバイルネットワークインフラ、ネットワークソフトウェア、特許ライセンスを提供するフィンランドの接続企業です。同社の機器は、通信事業者、 クラウドプロバイダー、企業、公共部門ネットワークのトラフィックを運びます。従来のキャリア支出は依然として重要ですが、 AIデータセンター向けの光学システムとIPルーティングがより大きな成長エンジンとなっています。この移行により、Nokiaの機会が拡大していますが、需要のタイミング、部品供給、通貨、リストラが米国上場のADRにとって重要なリスクとなっています。
最新の四半期では、 AIインフラの転換が測定可能な成長に貢献していることが示されました。 Nokia Q2の純売上高は48億15百万ユーロ(54億89百万ドル)に達し、恒常通貨ベースで9%増加し、AI・クラウド売上は4億46百万ユーロ(5億8百万ドル)と2倍以上になりました。比較可能営業利益は18%増の4億34百万ユーロ(4億95百万ドル)となりましたが、3億90百万ユーロ(4億45百万ドル)のリストラ費用により、報告営業利益は5千万ユーロ(5千7百万ドル)の損失となりました。
2026年のNOK株価予想は、現在2つの競合する見解を中心としています:
- AIネットワーキングとマージンケース: 28億ユーロ(31億92百万ドル)のAI・クラウド受注、拡大する光学容量、NVIDIA AI-RANプラットフォームが持続的なネットワークインフラ成長とより強い営業レバレッジをサポートできる可能性があります。
- コンバージョンとリストラケース: 供給制約、不均一なクラウド受注、8億ユーロ(9億12百万ドル)の予想リストラ費用により、売上認識が遅れ、需要増加による収益効果が削減される可能性があります。
このガイドでは、Nokia の2026年7月23日Q2 2026レポート、詳細な財務発表、9月15日までの市場データ、および NOK株先物の取引方法を BingX TradFiでUSDT担保による取引方法を含めて、NOK株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明します。
2026年9月にNokia投資家が知っておくべき5つのポイント
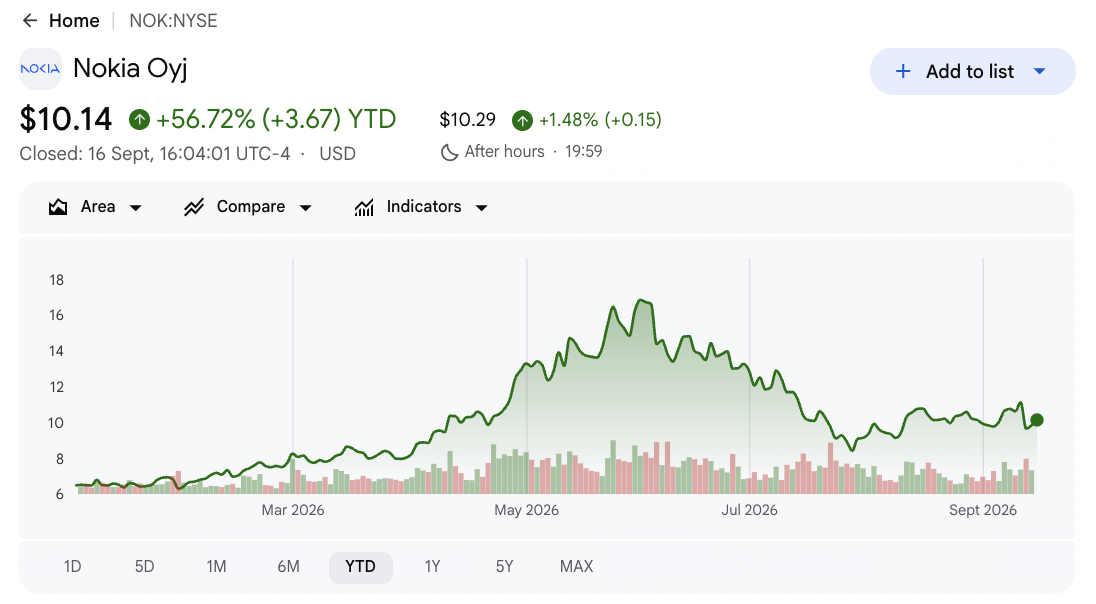
- NOK ADRは9.84ドルで終了し、年初来52.09%上昇: 株価は依然として6月の高値17.45ドルから43.6%下落しており、AIネットワーキングの再評価が依然として不安定であることを示しています。受注コンバージョンとマージン実現が、見出しの需要だけよりも重要になっています。
- Q2純売上高は48億15百万ユーロ(54億89百万ドル)に達し、恒常通貨ベースで9%増加: ネットワークインフラが12%成長し、より成熟した通信基盤を相殺しました。光学とIP需要がNokiaの収益ミックスの大きな部分を占めるようになっています。
- AI・クラウド売上は4億46百万ユーロ(5億8百万ドル)と105%増加: 光ネットワークが20%、IPネットワークが16%拡大しました。この成長により、NokiaのAI機会が直接的に報告されたセグメント結果と結び付いています。
- AI・クラウドの受注は28億ユーロ(31億92百万ドル)に達成: 経営陣は約半分が12ヶ月以内に売上に転換されると予想しています。残りのタイミングギャップは、大型受注が即座に売上や現金流にならない理由を説明しています。
- 比較可能営業利益ガイダンスは21億ユーロ(23億94百万ドル)から26億ユーロ(29億64百万ドル): 1億ユーロ(1億14百万ドル)の修正は、より強い業務よりも中止事業の表示を反映しています。Nokiaは、概ね横ばいなQ3パフォーマンスの後、Q4で利益成長が加速することを依然として期待しています。
Nokia (NOK)とは?
Nokiaは、フィンランドに本社を置くグローバルなネットワーク機器および技術ライセンス企業です。ネットワークインフラは、光伝送、IPルーティング、固定アクセス、データセンター接続システムを販売しており、 AIネットワーキングと 光接続がますます重要な成長分野となっています。モバイルインフラは、通信事業者が使用する無線アクセス、コアネットワーク、クラウドネイティブ製品を供給し、Nokia Technologiesは数十年にわたる無線研究で開発された特許をライセンスしています。したがって、収益は通信、クラウド、企業、政府顧客にわたる機器出荷、ソフトウェア、サービス、知的財産ロイヤリティから得られます。
現在の戦略は、AIネットワーキング、光学容量、ソフトウェア定義モバイルネットワークへの投資を再配分しています。Nokiaと NVIDIAは商用AI-RANプラットフォームを開発し、T-Mobile、Orange、SoftBank、BT、Elisa、NTT DOCOMO、Vodafoneと事業者作業を行っています。 Dell、Red Hat、Quanta、Supermicroがサーバーエコシステムをサポートしています。Nokiaはまた、サンノゼファブ、ペンシルベニアでの10倍のテスト・パッケージング容量、計画中のアリゾナインジウム・リン酸サイトを通じて光学生産を拡大し、2027年と2028年に予想されるAIデータセンター内の光学リンクとより大きなクラウドネットワークの高い需要をサポートしています。
続きを読む: トップAIネットワーキング株2026:AIファブリック、スイッチ、銅、ファイバー、光学接続
Nokia (NOK) Q2 2026決算概要:売上、AI需要、営業利益
Nokiaは、Q2純売上高48億15百万ユーロ(54億89百万ドル)を達成し、報告ベースで8%、恒常通貨ベースで9%の増加となり、比較可能希薄化EPSは0.04ユーロ(0.05ドル)から0.07ユーロ(0.08ドル)に上昇しました。比較可能営業利益は18%増の4億34百万ユーロ(4億95百万ドル)となり、3億82百万ユーロ(4億35百万ドル)のコンセンサスを上回りました。AI・クラウド売上は4億46百万ユーロ(5億8百万ドル)に達し、105%増となりましたが、リストラにより報告営業利益は損失となり、見通しの実行が中心となりました。
続きを読む: Nokia (NOK) Q2 2026決算ニュース:4億34百万ユーロ利益上回りも5.35%のADR売りを防げず
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q2純売上高 |
前年同期44億43百万ユーロ(50億65百万ドル) |
48億15百万ユーロ (54億89百万ドル) |
増加。報告ベース8%、恒常通貨ベース9%の成長。 |
|
Q2比較可能希薄化EPS |
0.06ユーロ(0.07ドル)コンセンサス |
0.07ユーロ (0.08ドル) |
上回る。コンセンサスを1ユーロセント上回り、前年比75%増。 |
|
Q2比較可能営業利益 |
3億82百万ユーロ(4億35百万ドル)コンセンサス |
4億34百万ユーロ (4億95百万ドル) |
上回る。コンセンサスを52百万ユーロ(59百万ドル)上回り、18%増。 |
|
Q2比較可能営業マージン |
前年同期8.3% |
9.00% |
拡大。70ベーシスポイント改善。 |
|
AI・クラウド純売上高 |
105%成長による前年同期基準暗示 |
4億46百万ユーロ (5億8百万ドル) |
加速。前年比2倍以上。 |
|
AI・クラウド受注取得 |
該当なし |
28億ユーロ (31億92百万ドル) |
好調。約半分が12ヶ月以内に転換予定。 |
|
ネットワークインフラ売上 |
前年同期18億25百万ユーロ(20億81百万ドル) |
20億37百万ユーロ (23億22百万ドル) |
成長。恒常通貨ベース12%増。 |
|
2026年度比較可能営業利益見通し |
従来の20億ユーロ(22億8千万ドル) から25億ユーロ(28億5千万ドル) |
21億ユーロ(23億94百万ドル)から 26億ユーロ(29億64百万ドル) |
技術的に修正。中止事業の再分類後の業務は変更なし。 |
|
2026年度設備投資想定 |
従来計画より高い |
8億ユーロ(9億12百万ドル)から9億ユーロ(10億26百万ドル) |
削減。不動産変更が継続的な光学容量投資を相殺。 |
- 純売上高48億15百万ユーロ(54億89百万ドル)は恒常通貨ベースで9%成長: 報告成長は8%に達し、限定的な為替の逆風を示しています。より強いネットワークインフラ需要がポートフォリオの遅い部分を相殺するのに役立ちました。
- 比較可能EPSの0.07ユーロ(0.08ドル)は75%上昇: 結果は0.06ユーロ(0.07ドル)のコンセンサスを上回り、報告EPSはゼロでした。より強い基礎収益性にもかかわらず、リストラとその他の調整は依然として重要です。
- AI・クラウド売上4億46百万ユーロ(5億8百万ドル)は105%増: 光ネットワークが20%、IPネットワークが16%成長しました。AI需要は受注パイプラインにのみ残るのではなく、報告売上に貢献するようになりました。
- 比較可能粗利益率は46.0%に達し、70ベーシスポイント上昇: 比較可能営業マージンも70ベーシスポイント改善して9.0%となりました。より良いネットワークインフラミックスが収益性をサポートしましたが、供給コストと製品ミックスは主要な変数のままです。
- AI・クラウド受注は28億ユーロ(31億92百万ドル)に達成: 経営陣は約半分が12ヶ月以内に売上に転換されることを期待しています。タイミングと半導体制約は依然として売上、現金流、運転資本を四半期間でシフトする可能性があります。
Nokia (NOK) 2026年投資見通し:21ドル強気ケース vs. 8ドル弱気ケース
NOK ADRの見通しは、28億ユーロ(31億92百万ドル)のAI・クラウド受注取得が供給制約やリストラが利益を相殺する前により高い売上とマージンに転換されるかどうかにかかっています。ネットワークインフラ成長、光学容量投資、NVIDIA支援のAI-RANがより広い機会を創出しています。通信支出サイクル、通貨換算、8億ユーロ(9億12百万ドル)の予想リストラ費用が収益パスを不均一に保っています。
強気ケース:強いAIネットワーキング需要がNOKを21ドルに押し上げ
強気ケースでは、AI・クラウド受注がスケジュール通りに転換され、光ネットワークが二桁成長を維持し、新しい米国容量が供給制約を緩和すると仮定しています。NVIDIA支援のAI-RANパイロットも商用展開に向けて進歩し、従来の機器アップグレードを超えてNokiaの機会を拡大します。
21ドルへの動きには、12%から14%の年間目標近いネットワークインフラ成長、9%近くまたはそれ以上の比較可能営業マージン、ガイダンス通りのより強いQ4利益が必要になります。継続的なクラウド受注と指名された事業者展開がケースを強化するでしょう。
続きを読む: トップAIネットワーキング株2026:AIファブリック、スイッチ、銅、ファイバー、光学接続
ベースケース:安定したネットワーク成長がNOKを14ドルから17ドルに維持
ベースケースでは、光学とIP需要が強いまま残りますが、AI受注取得の約半分のみが12ヶ月以内に転換すると仮定しています。モバイルインフラはより遅く成長し、リストラとより高い部品コストがマージン拡大を制限します。
NOK ADRはこれらの条件下で主に14ドルから17ドルの間で取引される可能性があります。21億ユーロ(23億94百万ドル)から26億ユーロ(29億64百万ドル)の範囲内の比較可能営業利益と安定したフリーキャッシュフローがバンドをサポートするでしょう。遅延した光学出荷やより弱いQ4パフォーマンスが上限を抑制するでしょう。
続きを読む: 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンターインターコネクト
弱気ケース:遅いAI受注がNOKを8ドルに引っ張る
弱気ケースでは、クラウド受注がより遅く転換され、通信顧客が支出を削減し、部品コストがマージンを圧迫すると仮定しています。8億ユーロ(9億12百万ドル)のリストラ費用と7億ユーロ(7億98百万ドル)から8億ユーロ(9億12百万ドル)の関連現金流出がフリーキャッシュフローにより重くのしかかるでしょう。
ネットワークインフラ成長が12%から14%を下回る、比較可能マージンが弱くなる、またはAI-RANパイロットが商用展開に転換できない場合、8ドルへの動きがより可能性が高くなります。より弱いユーロがADR収益にさらなる圧力を加える可能性があります。
ウォール街アナリストによる2026年NOK株価予想
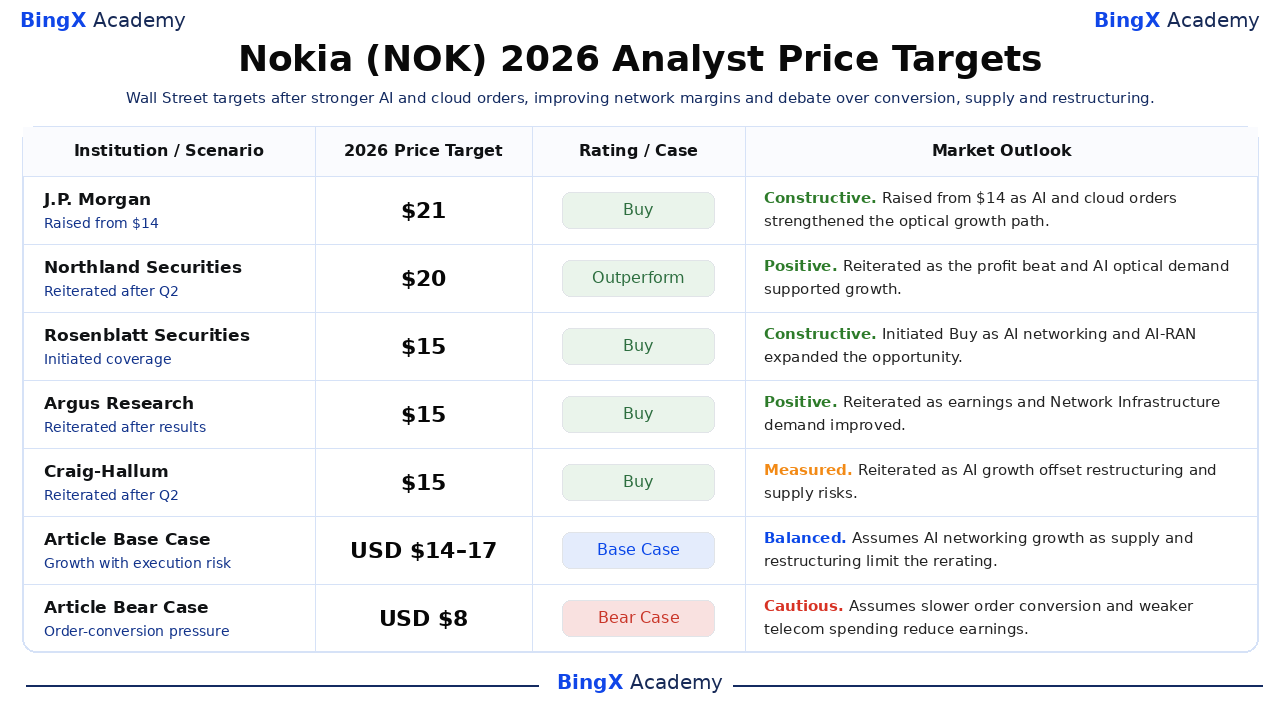
これらの日付のアナリスト行動はADRあたり15ドルから21ドルにわたり、AI光学需要、AI-RAN商用化、マージン改善、リストラについての異なる仮定を反映しています。これらは価格の約束ではなく第三者参照ポイントです。最終のベースと弱気行はBingXアカデミー編集シナリオです。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
J.P. Morgan / Sandeep Deshpande |
21ドル/ADR |
買い |
建設的。8月19日:AI・クラウド受注が光学成長パスを強化したため14ドルから引き上げ。 |
|
Northland Securities / Tim Savageaux |
20ドル/ADR |
アウトパフォーム |
ポジティブ。7月24日:利益上回りとより強いAI光学需要の後に再確認。 |
|
Rosenblatt Securities / Michael Genovese |
15ドル/ADR |
買い |
建設的。9月15日:AIネットワーキングとAI-RANが機会を拡大したため買い開始。 |
|
Argus Research / Jim Kelleher |
15ドル/ADR |
買い |
ポジティブ。7月23日:収益とネットワークインフラ需要改善により再確認。 |
|
Craig-Hallum / Christian Schwab |
15ドル/ADR |
買い |
慎重。7月24日:AI成長がリストラと供給リスクを相殺したため再確認。 |
|
記事ベースケース |
14-17ドル/ADR |
ベースケース |
バランス。供給とリストラが再評価を制限するため、AIネットワーキング成長を仮定。 |
|
記事弱気ケース |
8ドル/ADR |
弱気ケース |
慎重。遅い受注転換とより弱い通信支出が収益を削減すると仮定。 |
BingXでNokia (NOK) 株を取引する方法
BingX TradFiと BingX AIツールを使用してNokiaのAIネットワーキング、光学容量、AI-RAN見通しを取引します。NOK ADRはクラウド受注、マージン、通貨、リストラに急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
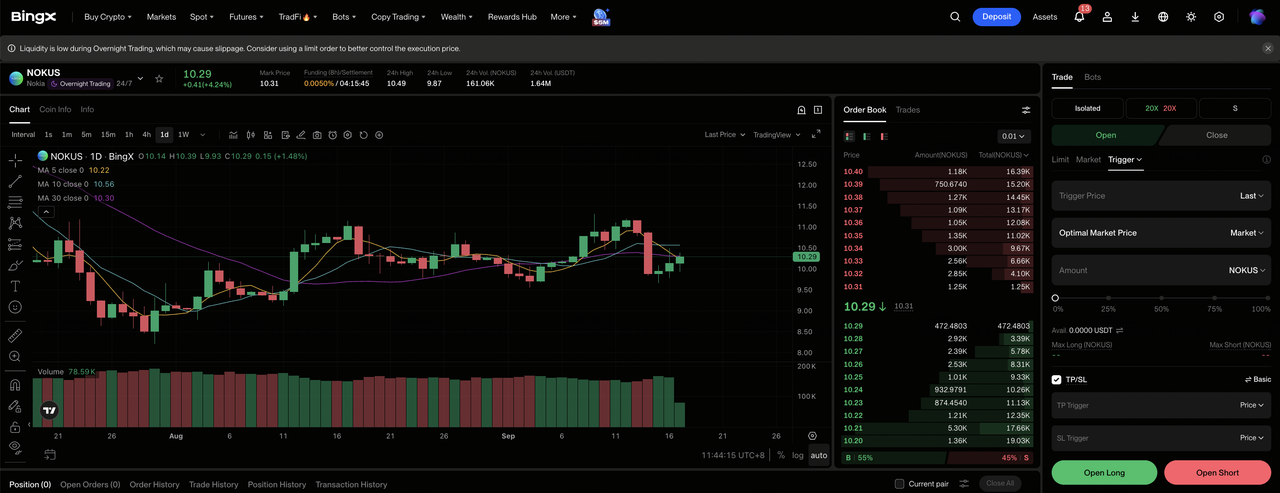
ステップ1:BingX TradFiにアクセス。 新規登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Nokia (NOK)を選択。 NOK-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 AI受注が転換され光学マージンが改善される場合は ロングを選択します。供給制約、リストラ、通信の弱さが収益を削減する場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。NOKは9月15日終了時点で6月高値から43.6%下落したままで、保守的なレバレッジが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確/損切り(TP/SL)レベルを設定します。NOKはクラウド受注、部品コスト、マージン、通貨、AI-RAN展開に迅速に反応する可能性があります。
2026年Nokia投資家が注目すべき5つのリスク
NokiaのADR価値は受注転換、供給、通信支出、リストラ、通貨に依存します。これらのリスクは売上、現金流、換算された1株当たり収益に影響を与える可能性があります。
- AI受注が予想より遅く転換される可能性: Nokiaは28億ユーロ(31億92百万ドル)のAI・クラウド受注の約半分が12ヶ月以内に売上になることを期待しています。遅延は売上を延期し、新しい容量を使用されないままにする可能性があります。
- 光学供給制約が出荷を制限する可能性: Nokiaはサンノゼ、ペンシルベニア、アリゾナで容量を拡大しています。部品不足や立ち上げ遅延はコストを上昇させ、強いクラウド需要がスケジュール通りに売上に転換されるのを防ぐ可能性があります。
- 通信支出は依然として循環的: キャリアは依然としてNokiaの収益基盤の大きな部分を代表しています。より弱い支出や遅延したネットワークアップグレードは、AI顧客からの成長を相殺し、利用率を削減する可能性があります。
- リストラが節約が到着する前に現金を吸収する可能性: 予想される2026年費用は8億ユーロ(9億12百万ドル)に達し、関連する現金流出は7億ユーロ(7億98百万ドル)から8億ユーロ(9億12百万ドル)です。実行遅延はフリーキャッシュフローを圧迫し、マージン利益を延期する可能性があります。
- 通貨の動きがADRリターンに影響する可能性: NokiaはユーロでレポートしますがADRは米ドルで取引されます。より弱いユーロは、基本業務が変わらない場合でも、換算された売上、利益、配当を削減する可能性があります。
最終的な考え:2026年にNokiaに投資すべきか?
NokiaのQ2結果は、AIネットワーキング理論に測定可能なサポートを提供しました。AI・クラウド売上は105%増加し、受注取得は28億ユーロ(31億92百万ドル)に達し、比較可能営業利益はコンセンサスを上回りました。NVIDIA支援のAI-RANと拡大した米国光学容量が長期機会を拡大しています。次のテストは、リストラコストと供給制約を管理しながらこれらの受注を転換することです。
強気ケースでは、21ドルをサポートするために強い受注転換と継続的なマージン改善が必要です。弱気ケースでは、より弱い通信支出、遅い光学出荷、ADRを8ドルに向けて引っ張る可能性のあるリストラ圧力を反映しています。投資家は、AI再評価が持続可能である証拠としてネットワークインフラ成長、Q4利益加速、フリーキャッシュフロー転換を追跡できます。
リスク注意: NOKなどの株式の取引と投資には資本損失の高いリスクが伴います。受注遅延、供給制約、通信支出、リストラ、通貨の動き、レバレッジ取引は急速な損失を生み出す可能性があります。資本配分前に独立した調査を実施してください。
関連読み物
- トップAIネットワーキング株2026:AIファブリック、スイッチ、銅、ファイバー、光学接続
- 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンターインターコネクト
- Marvell (MRVL) 2026年見通し:AI・シリコンモメンタムは株価を150ドルに押し上げることができるか?
- Broadcom (AVGO) 価格予想2026:AI売上成長はAVGOを600ドルに向けて押し上げることができるか?
- Lumentum株価予想2026:AI光学ブーム、AIデータセンタースーパーサイクルがLITEを1,200ドル超に押し上げることができるか?
- Ciena (CIEN) 価格予想2026:AI光ネットワーキングはCIENを400ドルに向けて押し上げることができるか?
