MP Materials(MP)は、採掘された鉱石から分離材料、金属、完成品の永久磁石まで、米国のレアアース供給チェーンを構築している。Mountain Passは上流のリソースを提供し、Independence施設と計画中の10Xキャンパスは、同社をより高価値な製造業に押し上げる。この垂直統合により、輸送、ロボティクス、防衛、航空宇宙への戦略的エクスポージャーが創出されるが、実行はレアアース価格、政策支援、磁石認証に左右される。
MP Material Q2 2026は、より速い材料成長と収益改善を示した。売上高は1億849万ドルに達し、前年同期比89%増、コンセンサス予想の9,689万ドルを上回り、調整後EBITDAは1,253.5万ドルの損失からプラス2,849.3万ドルに改善した。NdPr売上は127%増の1,006メートルトンに上昇したが、生産立ち上げ中にMagnetics売上は17%減少した。
2026年のMP株価予想は現在、2つの競合する見解を中心としている:
- 国内磁石規模ケース:より高いNdPr生産量、価格保護、ゼネラルモーターズの認証、10X拡張により、MPはより価値が高く、防御可能な下流収益構成に向かう。
- 立ち上げと価格設定ケース:磁石スタートアップコスト、政策依存、変動するレアアース価格が、材料量が改善しても自由キャッシュフロー転換を遅らせる。
このガイドでは、MP株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明し、MP Materialsの2026年8月6日Q2決算発表、四半期報告書、9月15日までの市場データに加え、MP株先物の取引方法をBingX TradFiでUSDT担保で行う方法を参考にしている。
2026年9月のMP Materials投資家が知るべき上位5つの事項
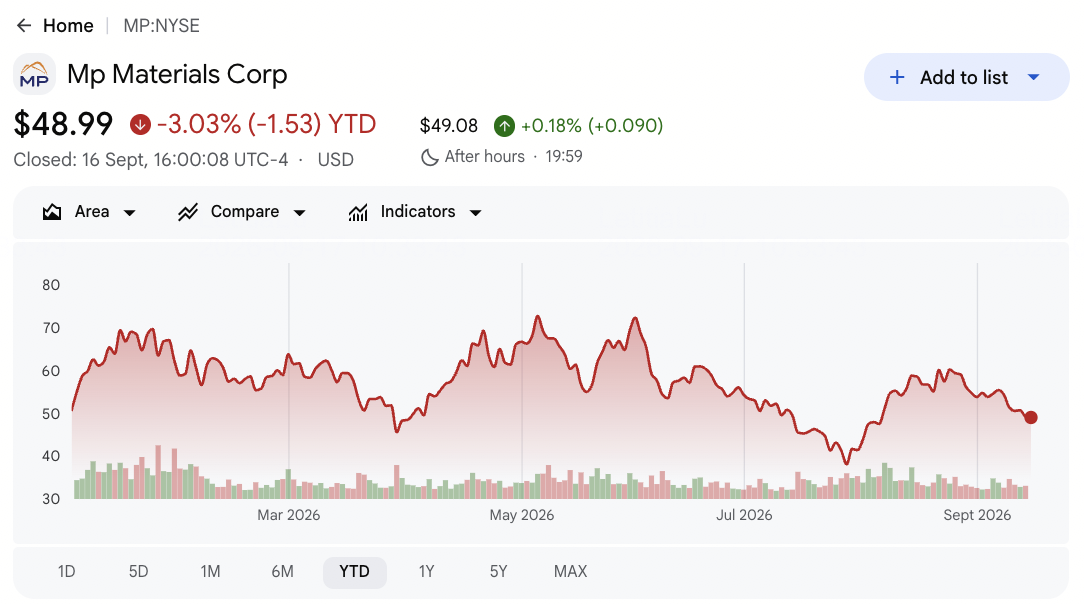
- MPは年初来2.67%下落後、49.17ドルで終了:株価は52週高値100.25ドルを約51%下回る水準に留まった。この押し戻しは、政策主導の熱狂から、磁石容量が持続的な利益とキャッシュフローを生み出せるかの証明へのシフトを反映している。
- Q2売上高は89%増の1億849万ドルに到達:売上高はコンセンサス予想9,689万ドルを約1,160万ドル上回った。分離NdPr売上と価格上昇が濃縮物出荷の終了を相殺し、投資家に国内処理経済の明確な見解を提供した。
- NdPr売上は127%増の1,006メートルトンに上昇:生産量は41%増の840メートルトンとなり、ステージII分離がスケールアップしていることを示した。在庫変動も寄与したため、持続可能な生産量と転換経済性が依然として重要である。
- 価格保護収入が1,758万ドル追加:米国政府支援により、Materials調整後EBITDAは3,250.5万ドルに達した。投資家は、反復可能な収益性を判断する際に、政策関連収入と基礎的な市場価格設定を分離する必要がある。
- 10X、ゼネラルモーターズ、アップルが下流成長テストを定義:Independence認証と計画された商用出荷により、MPのリソースベースと完成磁石が接続される。より大規模な10Xキャンパスと2027年に始まるアップルプログラムは、規模と顧客エクスポージャーを拡大する可能性がある。
MP Materials(MP)とは何か?
MP Materialsは、カリフォルニア州のMountain Passレアアース鉱山および処理サイトを所有・運営している。同社はレアアース濃縮物、分離されたネオジム・プラセオジム(NdPr)酸化物および金属を生産し、それらの材料を使用してテキサス州フォートワースのIndependenceで永久磁石を製造している。NdPrはネオジムとプラセオジムを組み合わせたもので、電気モーター用の高強度永久磁石を作るために使用される2つのレアアース元素である。Materialsセグメントはマイニング、分離、金属生産を収益化し、Magneticsは前駆体製品と完成磁石をカバーしている。これらのコンポーネントは、車両、産業機器、ロボティクス、防衛、航空宇宙で使用される電気モーターに不可欠である。
戦略は、国内垂直統合により外国のレアアース処理への米国の依存を減らすことである。米国国防総省のパートナーシップには、価格保護、資金調達、追加の分離および磁石容量への支援が含まれる。ゼネラルモーターズはIndependenceのアンカー顧客であり、アップルは2027年に始まる米国製リサイクル磁石にコミットしており、10Xはより大規模なテキサス製造キャンパスとして計画されている。MPは、サウジ合弁事業と米国の航空宇宙・防衛顧客との長期ガドリニウム引き取り契約も発表し、NdPrを超えて拡大している。
詳細を読む:2026年に購入すべき上位エネルギー株とETF:AI電力危機が地政学的ボラティリティと出会う
MP Materials(MP)Q2 2026年決算概要:NdPr成長、プラスEBITDA、磁石立ち上げ
MP Materialsは、予想9,689万ドルに対して1億849万ドルの売上高を報告し、分離NdPr製品に支えられて89%の成長を達成した。調整後希薄化EPSは0.01ドルの損失で、コンセンサスと一致し、前年同期比0.12ドル改善した一方、調整後EBITDAは4,102.8万ドル改善してプラス2,849.3万ドルとなった。Materials売上高は155%増の9,562.9万ドルに上昇したが、IndependenceがqualificationとStart-upを進める中、Magnetics売上高は17%減の1,652.4万ドルとなった。
詳細を読む:MP Materials(MP)Q2 FY2026決算概要:1億850万ドルの売上成長が7.62%の価格上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q2 2026売上高 |
9,689万ドル コンセンサス |
1億849万ドル; +89% YoY |
上回る。NdPrの価格と量が改善し、コンセンサスを約1,160万ドル上回った。 |
|
Q2調整後希薄化EPS |
-0.01ドル コンセンサス |
-0.01ドル |
一致。調整後EBITDAがプラスに転じたことで前年同期比0.12ドル改善。 |
|
Q2 GAAP希薄化1株当たり損失 |
-0.19ドル 前年 |
-0.11ドル |
改善。1株当たり損失は0.08ドル縮小した。 |
|
Q2純損失 |
-3,087.2万ドル 前年 |
-2,029.6万ドル |
改善。より高いMaterials利益が磁石スタートアップコストを相殺した。 |
|
Q2調整後EBITDA |
-1,253.5万ドル 前年 |
2,849.3万ドル |
改善。前年同期比の変動は4,102.8万ドルに達した。 |
|
Materialsセグメント売上高 |
3,753.2万ドル 前年 |
9,562.9万ドル; +155% |
加速。分離NdPrが濃縮物売上に置き換わった。 |
|
Magneticsセグメント売上高 |
1,986.1万ドル 前年 |
1,652.4万ドル; -17% |
減少。Independence立ち上げ中にミックスがシフトした。 |
|
NdPr生産量 |
597メートルトン 前年 |
840メートルトン |
拡大。生産量は41%増加した。 |
|
NdPr売上 |
443メートルトン 前年 |
1,006メートルトン |
拡大。売上量は127%増加した。 |
|
価格保護収入 |
前年収入なし |
1,758万ドル |
追加。政策支援がMaterialsの収益性を強化した。 |
- 1億849万ドルの売上高がコンセンサスを約1,160万ドル上回った:売上は89%増加し、分離製品が濃縮物売上に代替できることを示した。持続的な成長は今後、生産、価格設定、下流需要の整合性に依存する。
- 調整後EPSのマイナス0.01ドルがコンセンサスと一致:強いボリュームと価格保護が1株当たり結果を支援し、損失は前年同期比0.12ドル改善した。さらなる改善は、より一貫したMagneticsの貢献に依存する。
- 調整後EBITDAは4,102.8万ドル改善して2,849.3万ドル:この変動は明確な営業レバレッジを示したが、1,758万ドルは価格保護収入から来た。投資家は政策調整後の収益性とキャッシュ転換を引き続き追跡する必要がある。
- Materials売上高は155%増の9,562.9万ドル:NdPr酸化物および金属売上高は、売上量が2倍以上になったことで9,443.4万ドルに達した。このミックスシフトは、国内処理によりより多くの価値を捕捉するというMPの戦略を支持している。
- NdPr売上が127%増加した一方、Magnetics売上高は17%減少:強い上流実行は、まだ認証中の下流ビジネスと対照的である。商用出荷、規制テスト、顧客受入が、完全な鉱山から磁石までのモデルが持続的な収益に貢献する前に改善しなければならない。
MP Materials(MP)2026年投資見通し:強気ケース95ドル vs 弱気ケース35ドル
MPの2026年見通しは、強いレアアース処理成長が収益性のある磁石ビジネスに転換できるかどうかに依存する。Materialsは現在、収益支援の大部分を提供し、Independence、10X、顧客認証が下流戦略がどの程度の価値を追加できるかを決定する。
強気ケース:強い磁石成長がMPを95ドルに押し上げ
強気ケースは、Independenceがスケジュール通りに商用生産に入り、ゼネラルモーターズの認証がボリュームに転換し、10Xキャンパスが大きなコスト超過なしに進歩することを想定している。NdPr生産量は四半期あたり800メートルトンを上回る水準を維持し、価格保護がMaterials経済を支援し、アップルが別の主要需要チャネルを追加する。
95ドルへの上昇には、Magnetics売上高が17%の減少を逆転させ、調整後EBITDAが政府収入を超えてプラスを維持する必要がある。予定通りの出荷、より高いセグメント利益率、明確な10X建設進捗が強気ケースを強化する。
ベースケース:安定したMaterials成長がMPを60~75ドルに維持
ベースケースは、分離NdPrボリュームが成長を続け、政策支援が下方リスクを制限する一方、商用立ち上げ中に磁石スタートアップコストが高止まりすることを想定している。MaterialsがIndependence認証が徐々に進歩し、10Xが長期的な機会として残る中、短期的な収益の大部分を提供する。
MPは主に60~75ドルの間で取引される可能性がある。プラス調整後EBITDA、安定したNdPr価格設定、顧客認証がレンジを支持する。磁石の遅れまたはより低い政策関連収入が上限を制限する。
弱気ケース:磁石の遅れがMPを35ドルに押し下げ
弱気ケースは、Independence出荷が滑り、10Xが計画以上の資本を必要とする中、レアアース価格設定が弱まることを想定している。Materials利益率が低下し、Magneticsがスケール未満に留まり、顧客集中が価格決定力を制限する。
調整後EBITDAがマイナスに転じ、NdPr生産量が減少し、商用磁石ボリュームがスケジュールを逸脱すれば、35ドルへの下落がより可能性が高くなる。より低い収益予想とより弱い自由キャッシュフローが、さらなる圧力を加える。
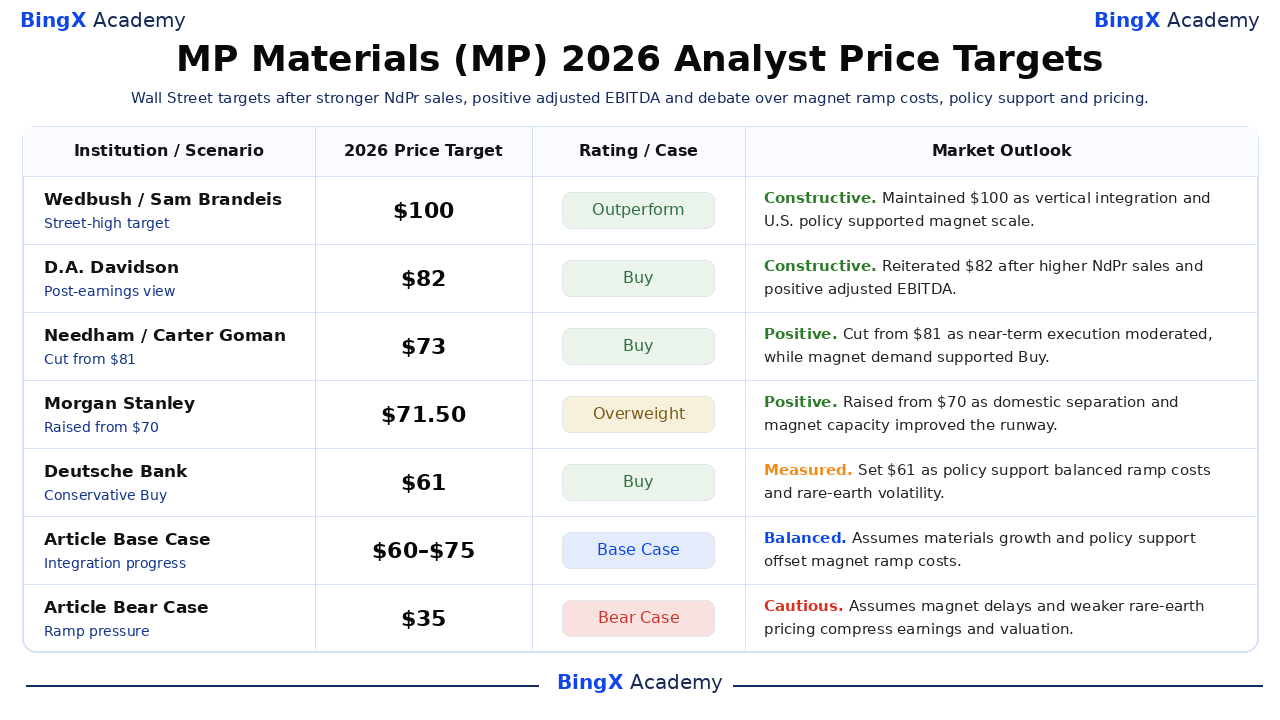
ウォール街アナリストによる2026年MP株価予想
選定されたアナリスト目標は60~100ドルの範囲にあり、政策支援、下流製造、短期立ち上げコストの価値について幅広い意見の相違を示している。複数の企業がポジティブレーティングを放棄することなく目標を引き下げた。以下の日付のあるアクションは、ストリートの12ヶ月目標を記事の独立したベースケースおよび弱気シナリオと分離している。
|
機関 / シナリオ |
2026年目標株価 |
レーティング / ケース |
市場見通し |
|
Wedbush |
100ドル |
アウトパフォーム |
建設的。5月8日:垂直統合と米国の政策が磁石容量を支援したことで、ストリート最高の見解を維持した。 |
|
D.A. Davidson |
82ドル |
買い |
建設的。8月24日:より高いNdPr売上とプラス調整後EBITDAを受けて買い推奨を再確認した。 |
|
Needham |
73ドル |
買い |
ポジティブ。7月22日:短期実行が緩和されたことで81ドルから引き下げたが、磁石需要が買い推奨を支持した。 |
|
Morgan Stanley |
71.50ドル |
オーバーウェイト |
ポジティブ。7月8日:国内分離と磁石容量が滑走路を改善したことで70ドルから引き上げた。 |
|
Deutsche Bank |
61ドル |
買い |
慎重。7月9日:政策支援と立ち上げコストおよび価格設定のバランスを取った保守的な目標を設定した。 |
|
JPMorgan |
60ドル |
オーバーウェイト |
慎重。7月29日:短期予想がリセットされたことで75ドルから引き下げたが、戦略的価値は残った。 |
|
記事ベースケース |
60-75ドル |
ベースケース |
バランス。Materials成長と政策支援が磁石立ち上げコストを相殺することを想定。 |
|
記事弱気ケース |
35ドル |
弱気ケース |
慎重。磁石の遅れとより弱い価格設定が収益と評価を圧迫することを想定。 |
BingXでMP Materials(MP)株を取引する方法
BingX TradFiとBingX AIツールを使用してMP MaterialsのNdPr、磁石生産、政策支援見通しを取引する。MPはレアアース価格と政府発表に激しく反応する可能性があるため、まず触媒とリスク制限を定義する。
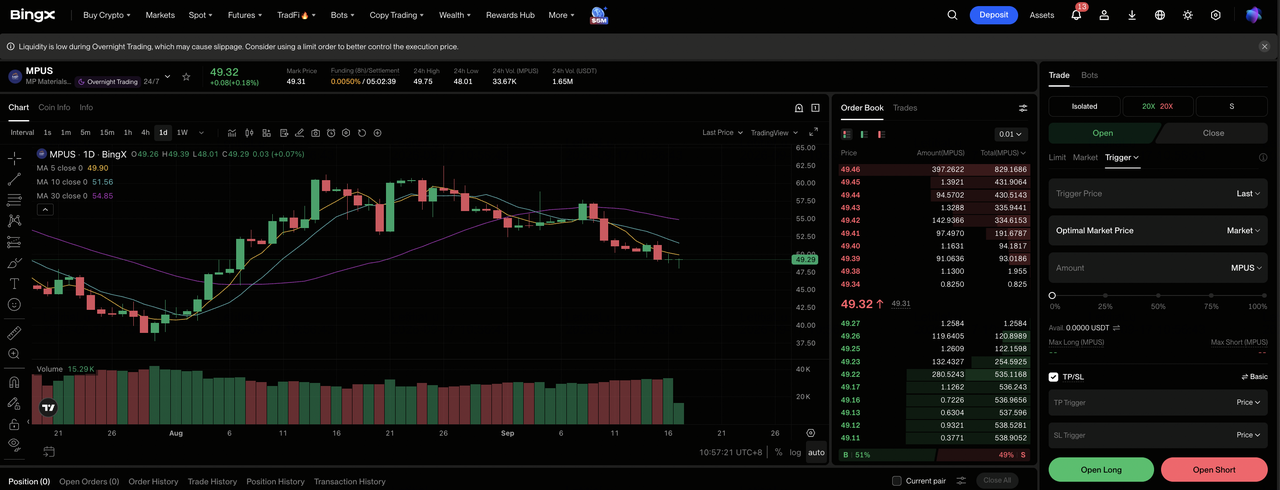
ステップ1:BingX TradFiにアクセス。新規登録し、BingX取引所ダッシュボードの専門的なTradFiセクションに移動する。
ステップ2:MP Materials(MP)を選択。検索してMP-USDT無期限先物契約を選択する。
ステップ3:方向を選択。磁石認証とMaterials成長が強気ケースを検証する場合、ロングを選択する。遅延と価格圧力が弱気ケースを検証する場合はショートを選択する。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離またはクロスマージンを選択する。MPの37.81~100.25ドルの52週レンジは保守的なレバレッジを支持している。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利確と損切り(TP/SL)レベルを設定する。
2026年のMP投資家が注意すべき上位5つのリスク
MP Materialsは、レアアース材料から磁石へと拡大する中で、商品、実行、政策、資金調達リスクに直面している。これらの要因は収益、キャッシュフロー、株式に付与される戦略的プレミアムに影響を与える可能性がある。
- より低いレアアース価格が利益率に圧力をかける可能性:より強い価格設定が、より高い売上量と並んでQ2売上高を支えた。逆転すればMaterials収益を減らし、Independence、10X、追加処理能力のためのキャッシュが少なくなる。
- 政府支援は時間の経過とともに変わる可能性:価格保護はQ2収入の1,758万ドルに貢献し、短期的な経済を改善した。資金調達、調達、または所有優先順位の変更は、直接支援とMPの戦略的プレミアムの両方を減らす可能性がある。
- 磁石認証が計画より時間がかかる可能性:Magnetics売上高は生産立ち上げ中に17%減の1,652.4万ドルとなった。テストや顧客受入の遅延は、営業レバレッジを遅らせ、スタートアップコストを売上より先に維持する。
- 大口顧客が実行リスクを増大させる:ゼネラルモーターズがIndependenceを支えている一方、アップルの需要は後に始まる。スケジュール、仕様、またはボリュームの変更は、稼働率、売上タイミング、磁石容量の収益に影響を与える可能性がある。
- 10Xが予想以上の資本を必要とする可能性:新キャンパスは売上開始前に建設、設備、資金調達リスクをもたらす。コスト超過は自由キャッシュフローに圧力をかけ、より強いMaterials事業により創出される価値を減らす可能性がある。
最終的な考え:2026年にMPに投資すべきか?
MP Materialsは、1億849万ドルの売上高、1,006メートルトンのNdPr売上、プラス2,849.3万ドルの調整後EBITDAで、より強いQ2を提供した。これらの数字は国内分離がスケールアップしていることを示している。1,652.4万ドルのMagnetics売上高と継続中の認証は、下流論文がまだ発展中であることを示している。
強気ケースは、IndependenceとM Xが戦略的支援を反復可能な磁石利益に転換し、95ドルを支持することを要求する。弱気ケースは、遅延した認証、より弱いレアアース価格、資本圧力に従って35ドルに向かう。保守的なトレーダーは、商用磁石出荷、より明確な顧客稼働率、異常な政策収入を除外したプラス調整後EBITDAを待ってから、下流プラットフォームにプレミアム倍率を割り当てる可能性がある。
リスクリマインダー:MPのような株式の取引および投資は、資本損失の高いリスクを伴う。商品価格、産業政策、建設、顧客認証、評価、レバレッジは急速な損失を生じる可能性がある。資本を配分する前に独立した調査を行う。
関連記事
- 2026年に購入すべき上位エネルギー株とETF:AI電力危機が地政学的ボラティリティと出会う
- 2026年に購入すべき上位AIエネルギー株:核、ガス、燃料電池、AI電力構築
- 2026年に購入すべき上位防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
- Occidental Petroleum(OXY)価格予想2026:石油とデレバレッジングはOXYを85ドルに押し上げることができるか?
- ExxonMobil(XOM)価格予想2026:石油と生産成長はXOMを205ドルに押し上げることができるか?
- Bloom Energy(BE)価格予想2026:AIデータセンター電力はBEを350ドルに押し上げることができるか?
