


GameStop (GME) は、ビデオゲーム、コンソール、アクセサリー、収集品、中古製品を販売するストアとeコマースサイトのグローバルネットワークを運営しています。物理的なゲーム小売は事業の一部として残っていますが、トレーディングカード、グレード付き収集品、投資資産が収益構成と株式価値により重要になっています。この転換により利益率は改善しましたが、株式は依然としてゲーム売上の低下、資本配分の決定、ミーム株特有のボラティリティに敏感です。
最新の四半期はこのコントラストを明確に示しました。 GameStop Q2 FY2026売上高は18.7%減の7億9,020万ドルに下落しましたが、収集品売上は57%増の3億5,630万ドルに増加し、営業利益は141%増の1億6,020万ドルに上昇しました。投資利益の助けにより純利益は2億9,870万ドルに達し、収益の質と再現性が2026年の投資ケースの中心となりました。
2026年のGME株価予測は現在、2つの競合する見解を中心としています:
- 収集品と資産価値ケース:トレーディングカードの成長、より厳格な店舗経済、現金と投資の規律ある使用により、収益性を維持し、1株当たりの支持価値を増加させる可能性があります。
- 小売収縮と資本配分ケース:ビデオゲーム売上の下落、投資のボラティリティ、または追加の転換社債による希薄化が収集品の成長を上回り、評価額を営業ファンダメンタルズを上回る水準に維持する可能性があります。
このガイドでは、GameStopの2026年9月8日のQ2 FY2026決算発表、四半期報告書、9月11日までの市場データに基づいて、GME株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく分析し、さらに GME株式先物の取引方法を BingX TradFiでUSDT担保を使って説明します。
2026年9月にGameStop投資家が知っておくべき5つのポイント
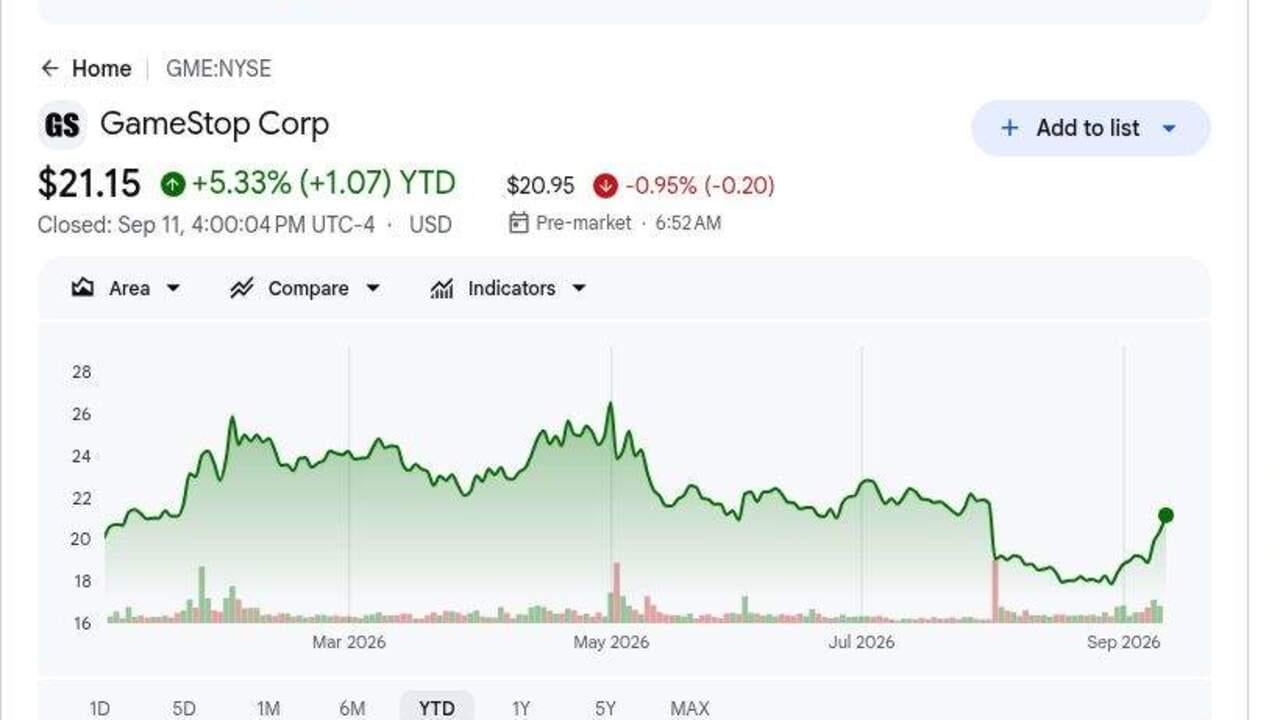
- GMEは年初来5.33%上昇してUSD 21.15で終了:この控えめな上昇は、決算、インサイダー購入、資本配分ニュースを中心とした大きな変動を隠しています。株価は現在唯一のウォール街目標価格USD 13.50を57%上回っており、資産価値と個人投資家のセンチメントが依然として重要であることを示しています。
- Q2売上は18.7%減のUSD 7億9,020万:売上高は依然として約USD 7億6,440万のコンセンサスを約USD 2,580万上回りました。店舗閉鎖、フランス撤退、厳しい前年同期比較により、レガシー小売事業は圧迫を受けました。
- 収集品売上は57%増のUSD 3億5,630万:このカテゴリーは総売上の45.1%に達し、ビデオゲームの33.3%を上回りました。トレーディングカードと関連商品がGameStopの最も明確な営業成長エンジンになっています。
- 営業利益はUSD 1億6,020万に到達、141%増:売上構成の改善とコスト削減により、粗利益率は29.1%から43.7%に拡大しました。より強固な営業結果は、一時的な投資利益よりも継続的な事業改善のより良い証拠を提供します。
- 通年調整後EBITDAガイダンスをUSD 6億5,000万超に引き上げ:以前の下限はUSD 6億超でしたが、上半期の調整後EBITDAはUSD 3億3,970万に達しました。新しい見通しの達成には、ゲーム収益の弱さを相殺するための収集品の成長とコスト規律が必要です。
GameStop (GME)とは?
GameStopは、米国、オーストラリア、ヨーロッパでストアとeコマース事業を通じてゲーマーとコレクターにサービスを提供する専門小売業者です。同社は2026年初めに2,206店舗を保有し、GameStop、EB Games、Micromania-Zing、Zing Pop Cultureブランドを含んでいます。収益は新しいビデオゲームとハードウェア、中古製品、アクセサリー、収集品から来ています。下取りが中古在庫を供給し、GameStop Proメンバーシップ、オンライン配送、店内サービスが顧客維持と取引経済をサポートします。
その長期的な方向性は、より高い利益率の収集品とより広範な持株会社モデルに向かってシフトしています。GameStopは収集品市場が成長する中、封印されたトレーディングカード、カード購入、PSAグレーディングサービスを拡大し、店舗閉鎖とフランス売却により弱い立地への露出を減らしています。同社はまた大きなeBayポジションを構築し、マーケットプレースの買収を提案しましたが、eBayはその申し出を拒否しました。現金、有価証券、デジタル資産、戦略的投資は現在、小売事業と並んで1株当たり価値の重要な部分を占めています。
GameStop (GME) Q2 FY2026決算概要:売上構成、営業利益、収集品成長
GameStopは、Q2純売上高7億9,020万ドル(予想約7億6,440万ドル対比)、調整後EPSはコンセンサスと一致して0.27ドル、GAAP希薄化後EPSは前年同期の0.31ドルに対し0.51ドルを報告しました。収集品売上は57%増の3億5,630万ドルに成長し、営業利益は1億6,020万ドルに上昇しましたが、総売上は18.7%減少しました。経営陣は通年調整後EBITDAガイダンスをUSD 6億5,000万超に引き上げ、営業改善が投資利益を上回り、縮小するレガシーゲーム収益を持続できるかどうかが中心的な問題として残っています。
詳細はこちら: GameStop (GME) Q2 FY2026決算概要:7億9,020万ドルの収益とより高い収益性が5.29%の価格上昇を促進
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q2 FY2026純売上高 |
7億6,440万ドルコンセンサス; 前年9億7,220万ドル |
7億9,020万ドル |
上回る。コンセンサスを約2,580万ドル上回るも、前年同期比18.7%減。 |
|
Q2調整後EPS |
0.27ドルコンセンサス |
0.27ドル |
一致。売上減少にも関わらず収益性は予想を満たした。 |
|
Q2 GAAP希薄化後EPS |
前年同期0.31ドル |
0.51ドル |
改善。純利益と投資利益が収益を押し上げた。 |
|
Q2純利益 |
前年同期1億6,860万ドル |
2億9,870万ドル |
改善。投資利益の助けにより利益が前年同期比77%増加。 |
|
Q2営業利益 |
前年同期6,640万ドル |
1億6,020万ドル |
拡大。営業利益が前年同期比141%増加。 |
|
Q2収集品売上 |
前年同期2億2,760万ドル |
3億5,630万ドル |
加速。売上が57%増加し、収益の45.1%に。 |
|
Q2ビデオゲーム売上 |
前年同期4億9,460万ドル |
2億6,320万ドル |
減少。前年のローンチ比較の後、売上が47%減少。 |
|
Q2フリーキャッシュフロー |
N/A |
6,070万ドル |
プラス。売上減少にも関わらずコア現金創出が改善。 |
|
FY2026調整後EBITDA見通し |
以前は6億ドル超 |
6億5,000万ドル超 |
引き上げ。最低見通しが5,000万ドル以上増加。 |
- USD 7億9,020万の売上がコンセンサスを約USD 2,580万上回る:売上高は予想を上回りましたが、18.7%の前年同期比減少は、店舗撤退とゲーム売上の弱さが依然として売上高を縮小していることを示しています。将来の収益は幅広い売上成長よりも構成とコスト管理により依存します。
- 調整後EPSのUSD 0.27がコンセンサスと一致:純利益がUSD 2億9,870万に達したため、GAAP希薄化後EPSはUSD 0.31からUSD 0.51に上昇しました。投資利益が大幅に貢献したため、営業パフォーマンスは持続可能な収益性のより良いテストとして残っています。
- 収集品売上がUSD 1億2,870万増のUSD 3億5,630万:このカテゴリーは前年同期の23.4%に対し売上の45.1%に達しました。この構成は利益率改善をサポートしますが、収集品需要は依然として循環的で在庫に敏感である可能性があります。
- 営業利益がUSD 9,380万増のUSD 1億6,020万:粗利益率は14.6ポイント上昇して43.7%になり、店舗合理化によりSG&Aが減少しました。結果は、構成とコストが改善すれば、より小さな売上基盤でも強い利益を生み出せることを示しています。
- 調整後EBITDAガイダンスがUSD 6億ドル超からUSD 6億5,000万超に上昇:上半期調整後EBITDAのUSD 3億3,970万は新しい下限の半分以上を提供しています。下半期は依然として強い収集品需要とコスト規律が必要で、弱いゲーム売上を相殺する必要があります。
GameStop (GME) 2026年投資見通し:30ドル強気ケース vs 13.50ドル弱気ケース
GameStopの2026年見通しは2つの価値源に依存します。小売事業はより小さくなったがより収益性が高く、収集品がビデオゲームの減少の一部を相殺し、バランスシートと投資ポートフォリオは資産価値を加える可能性がありますが、収益の予測可能性を低下させます。
強気ケース:強い収集品成長がGMEをUSD 30に押し上げ
強気ケースは、収集品が売上の45%近くに留まり、PSAグレーディングとカード購入が顧客エンゲージメントを深め、店舗合理化がより強い利益率を維持すると仮定します。総売上が前年を下回っても営業利益は改善し続け、経営陣は価値破壊的な資本配分を回避します。
USD 30への上昇には、USD 6億5,000万の下限を上回る調整後EBITDA、正のフリーキャッシュフロー、収益性が一時的な利益よりも小売事業から来ることの明確な証拠が必要です。より多くのインサイダー購入や1株当たり資産価値を高める戦略的取引がケースを強化するでしょう。
ベースケース:より良い利益率がGMEをUSD 18からUSD 24の間に維持
ベースケースは、収集品成長と低コストがビデオゲームの減少の一部を相殺すると仮定します。GameStopは収益性を維持しますが、売上収縮と投資、デジタル資産、転換証券をめぐる不確実性が評価倍率を制限します。
このシナリオでは、GMEは主にUSD 18からUSD 24の間で取引される可能性があります。安定した営業利益、正のフリーキャッシュフロー、安定した資産ベースがレンジをサポートするでしょう。20%を下回る収集品成長、現金流出の再開、または不確実なリターンを伴う大型買収が上限を弱めるでしょう。
弱気ケース:弱い小売売上がGMEをUSD 13.50に引き下げ
弱気ケースは、ビデオゲーム売上が収集品の成長よりも速く減少し、最近の営業レバレッジを逆転させると仮定します。投資利益は反復せず、資産価値は弱まり、資金調達や買収活動が希薄化後株式数を増加させます。
通年調整後EBITDAがUSD 6億5,000万を下回る、営業キャッシュフローがマイナスになる、またはGameStopが明確なリターンなしに実質的な資本をコミットする場合、USD 13.50への下落がより可能性が高くなります。このレベルは現在唯一のウォール街目標価格とも一致します。
ウォール街アナリストによる2026年GME株価予測
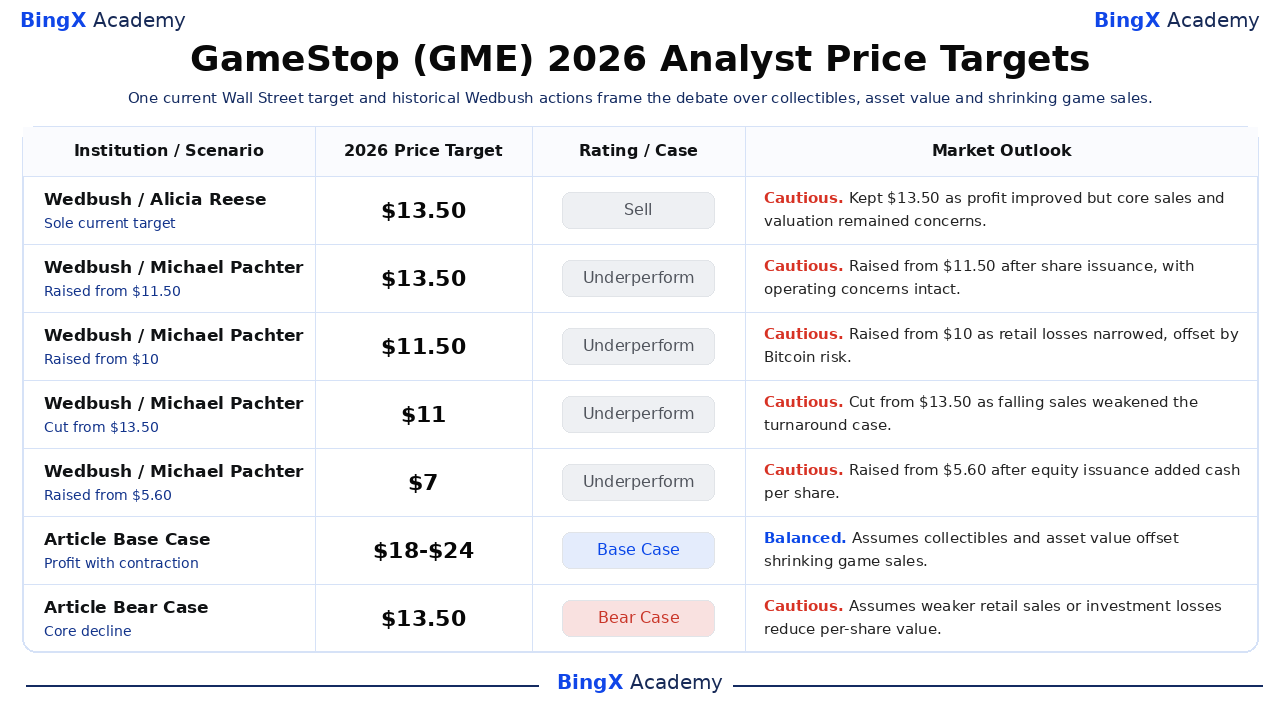
現在の機関カバレッジは例外的に薄いです。MarketWatchは1つのアクティブな目標価格、WedbushのUSD 13.50の見解をリストしており、表には同社の評価が現金、営業パフォーマンス、株式発行でどのように変化したかを説明するために4つの過去のWedbushアクションも含まれています。これらの古い目標価格は文脈であり、現在のコンセンサスではありません。最後の2行はBingXアカデミー編集部のシナリオです。
|
機関 / シナリオ |
2026年目標価格 |
レーティング / ケース |
市場見通し |
|
Wedbush / Alicia Reese |
$13.50 |
売り |
慎重。9月10日:強い利益がコア売上減少や評価リスクを解決しなかったため、唯一の現在目標価格を維持。 |
|
Wedbush / Michael Pachter |
$13.50 |
アンダーパフォーム |
慎重。3月31日:株式発行が現金価値を増加させた後、営業見通しは弱いまま、$11.50から引き上げ。 |
|
Wedbush / Michael Pachter |
$11.50 |
アンダーパフォーム |
慎重。3月26日:小売損失が縮小したが、ビットコイン配分リスクで相殺され、$10から引き上げ。 |
|
Wedbush / Michael Pachter |
$11 |
アンダーパフォーム |
慎重。6月12日:売上減少が好転ケースを弱めたため、$13.50から引き下げ。 |
|
Wedbush / Michael Pachter |
$7 |
アンダーパフォーム |
慎重。5月17日:株式発行が1株当たり現金を追加した後、$5.60から引き上げ。 |
|
記事ベースケース |
$18-$24 |
ベースケース |
バランス。収集品と資産価値がゲーム売上縮小を相殺すると仮定。 |
|
記事弱気ケース |
$13.50 |
弱気ケース |
慎重。弱い小売売上や投資損失が1株当たり価値を減らすと仮定。 |
BingXでGameStop (GME) 株を取引する方法
BingX TradFiと BingX AIツールを使って、GameStopの収集品成長、営業利益率、資本配分見通しを取引しましょう。GMEは決算、インサイダー活動、個人取引の勢いに鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義すべきです。
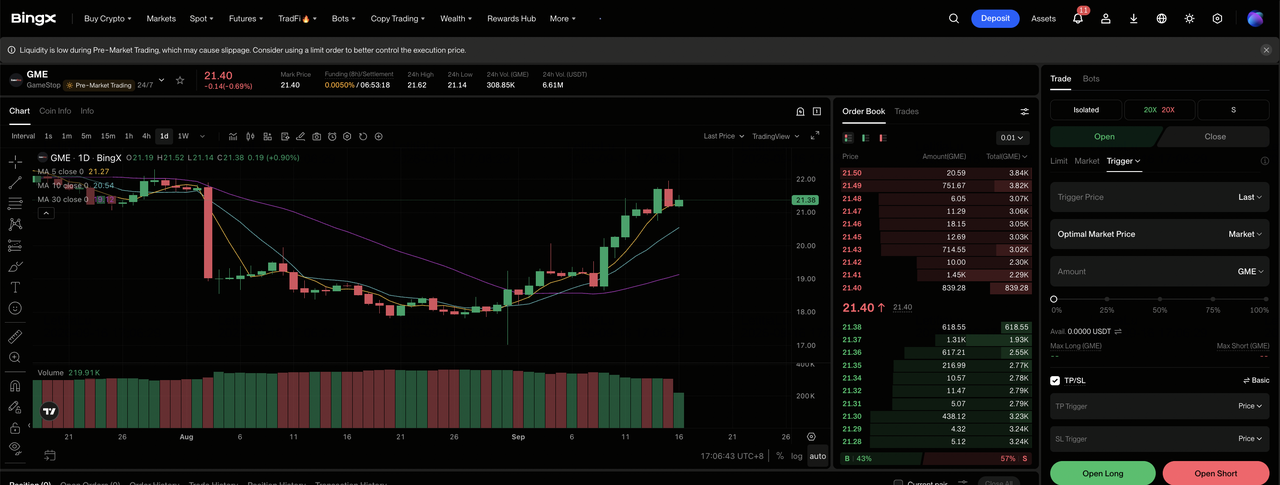
ステップ1:BingX TradFiにアクセス。 新規登録して、BingX取引所ダッシュボードの専門 TradFiセクションにナビゲートします。
ステップ2:GameStop (GME) を選択。 GME-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。収集品成長と営業利益が堅調な場合は ロングを選択します。小売収縮、投資損失、または希薄化が1株当たり価値を弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。GMEのミーム株特有のボラティリティの履歴は、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。GMEは収集品需要、決算、インサイダー購入、資本配分、個人投資家のセンチメントに迅速に反応する可能性があります。
2026年GameStop投資家が注意すべき5つのリスク
GameStopの1株当たり価値は、小売パフォーマンス、投資、資金調達、市場センチメントに依存します。これらのリスクは収益の質と株式を支える資産価値に影響を与える可能性があります。
- ビデオゲーム売上の継続的な縮小:ビデオゲームからの売上は47%減のUSD 2億6,320万に下落しました。収集品成長が鈍化すれば、より小さなレガシー事業は固定店舗費と企業費に対してより少ない粗利益を提供する可能性があります。
- 投資利益が収益の予測可能性を低下:Q2純利益は、USD 2億3,800万の投資利益の助けによりUSD 2億9,870万に達しました。資産価値の弱化または失敗した取引がその貢献の一部を逆転させる可能性があります。
- 大型買収が実行リスクを増加:提案されたUSD 555億のeBay取引はGameStop自体よりもはるかに大きくなるでしょう。債務、新株、または外部資金調達は、利益に利益が及ぶ前にレバレッジと希薄化を増加させる可能性があります。
- 転換証券が1株当たり価値を希薄化:GameStopは14億ドルの社債を交換し、対価の一部に現金を使用しました。より多くの転換または株式資金調達は、将来の収益をより大きな株式ベースに分散させるでしょう。
- 株式は依然としてアナリスト目標価格を大幅に上回る:GMEは現在唯一のウォール街目標価格USD 13.50に対しUSD 21.15で取引されています。営業結果が改善し続けても、センチメントの逆転がそのプレミアムを迅速に圧縮する可能性があります。
最終的な考え:2026年にGameStopに投資すべきか?
GameStopのQ2結果は変革の背後にある実際の営業証拠を提供します。収集品売上は57%増の3億5,630万ドルに上昇し、営業利益は1億6,020万ドルに達し、通年調整後EBITDAガイダンスは6億5,000万ドル超に移行しました。残る懸念は、総売上が18.7%減少し、投資利益が純利益に大幅に貢献したことです。
強気ケースは、収集品、営業キャッシュフロー、規律ある資本配分が30ドルをサポートすることを要求します。弱気ケースは、継続的な小売減少、投資損失、GMEを13.50ドルに引き下げる可能性のある希薄化を反映します。保守的なトレーダーは、ミーム株の勢いだけに頼るのではなく、収集品成長、営業利益、フリーキャッシュフロー、発行済み株式の変化を監視する可能性があります。
リスクリマインダー:GMEなどの株式の取引と投資には資本損失の高いリスクが伴います。小売収縮、投資ボラティリティ、買収リスク、転換希薄化、ショートスクイーズ、レバレッジ取引は急速な損失を生み出す可能性があります。資本配分前に独立した調査を実施してください。
関連記事
- AMC株価予測2026:ファンダメンタル好転か大規模希薄化の罠か?
- Netflix (NFLX) 価格予測2026:NFLX株は広告とライブスポーツで125ドルに反発できるか?
- Meta (META) 価格予測2026:AI収益化はMETAを1,000ドルに押し上げることができるか?
- Reddit (RDDT) 価格予測2026:AIデータ機会はRDDTを300ドルに押し上げることができるか?
- Snap Inc. (SNAP) 価格予測2026:広告とサブスクリプション成長はSNAPを10ドルに押し上げることができるか?
