

CoreWeave (CRWV) は、GPUクラスター、高速ネットワーク、ストレージ、ソフトウェアを中心としたAIクラウドインフラストラクチャを提供しています。その顧客には、モデル訓練と推論のためのコンピューティング容量を必要とするAIラボや企業が含まれます。成長は、新しいインフラストラクチャを効率的にオンラインにし、各拡張プロジェクトから十分なリターンを生み出すことに依存しています。
CoreWeave 2026年第2四半期は、投資ケースの両面を示しました。売上は112%増の25.75億ドルとなり、調整後EBITDAは15.10億ドルに達しました。しかし、CoreWeaveは利息費用が6.40億ドルに上昇したため、6.26億ドルの純損失を記録し、債務と資金調達コストが見通しの中心となっています。
2026年のCRWV株価予測は、2つの対立する見解を中心としています:
- 需要と規模のケース:CoreWeaveは1,042億ドルのバックログを持ち、四半期後に250億ドル以上の追加顧客コミットメントを確保しました。より良い契約条件と新たに稼働した容量により、営業レバレッジが強化される可能性があります。
- 資金調達と執行のケース:2026年の計画設備投資350億〜390億ドルは、相当な資金調達と建設リスクを生み出します。顧客の集中により、持続的な評価向上を支援するのに必要なレベルを下回る現金リターンになる可能性もあります。
このガイドでは、CoreWeaveの2026年8月11日第2四半期決算発表、四半期報告書、および9月9日までの市場データを使用して、CRWV株価予測、2026年価格シナリオ、主要リスク、アナリストの見通しを詳しく説明します。また、適格な市場が利用可能な場合にBingX TradFiでUSDT担保を使用してCRWV株式先物を取引する方法についても説明します。
2026年9月CoreWeave投資家が知っておくべき5つのこと
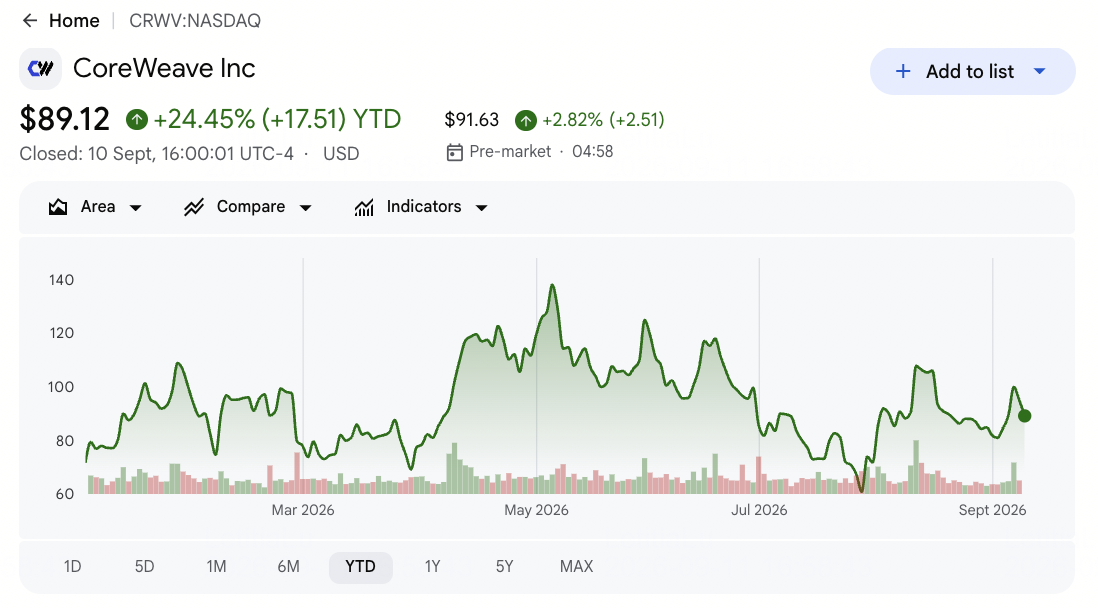
- CRWVは9月9日の終値94.94ドルで年初来32.58%上昇:株価はCoreWeaveのIPO価格40ドルを137%上回っているものの、52週高値153.20ドルから38%下落しており、AI支出と資金調達条件を巡る期待がいかに急速に変動するかを示しています。終値は過去の参考値であり、リアルタイムの相場ではありません。
- 第2四半期売上25.75億ドルは前年同期比112%増:売上はウォール街の予想25.55億ドルを約2,000万ドル上回りました。成長率に対してビートは控えめで、単一四半期の上振れサプライズよりも、将来の容量展開と契約価格設定がより重要になります。
- 売上バックログ1,042億ドルは246%拡大:報告された残高には、第3四半期初めに追加された250億ドル以上の純新規顧客コミットメントは含まれていません。これらのコミットメントは需要の可視性を高めますが、売上はCoreWeaveが利用可能なサービス容量を提供した場合のみ認識されます。
- 2026年度売上ガイダンスを124億〜132億ドルに引き上げ:従来の範囲は120億〜130億ドルで、経営陣は185億〜195億ドルの年末年率換算売上ランレートも導入しました。この見通しを実現するには、データセンターと電力が予定通り到着する必要があります。
- 2026年計画設備投資を350億〜390億ドルに引き上げ:第2四半期の利息費用は既に6.40億ドルに達し、1年前の2.67億ドルから上昇しました。そのため、CoreWeaveはより良い価格設定と利用率がGPU、電力、施設追加のより高いコストを相殺できることを示す必要があります。
CoreWeave (CRWV)とは何か?
CoreWeaveは人工知能ワークロード向けに構築された専門的なクラウドプロバイダーです。そのプラットフォームは、GPUコンピューティング、AI最適化ストレージ、ハイパフォーマンスネットワーキング、ベアメタルインフラストラクチャ、監視ツール、マネージドソフトウェアを組み合わせています。顧客はこれらのサービスを使用してAIモデルを訓練し、推論を実行し、コンピュート集約的な企業ワークロードを管理します。CoreWeaveは契約されたクラウド容量とプラットフォームサービスから収益を生み出し、電力の利用可能性、展開されたGPU、利用率、契約価格設定がビジネスの中心となっています。
CoreWeaveの長期戦略は、GPUリースを超えて拡張する完全なAIクラウドプラットフォームを構築することです。NVIDIAとの提携により新しいコンピューティングアーキテクチャの展開をサポートし、同社は2030年までに5ギガワット以上のAIデータセンター容量を開発する予定です。OpenAI、Microsoft、Metaが主要な長期顧客で、IBM、Mistral AI、Jane Street、Databricksがワークロードミックスを拡大しています。Mission Control、Weights & Biases、クロスクラウドツールは、プラットフォームにソフトウェアとインフラストラクチャ管理機能を追加します。
続きを読む:2026年トップAIネットワーキング株:AIファブリック、スイッチ、銅線、光ファイバー、光学接続
CoreWeave (CRWV) 2026年第2四半期決算概要:売上、バックログ、AI容量成長
CoreWeaveは予想25.55億ドルに対し第2四半期売上25.75億ドルを達成し、1株当たり希薄化損失1.14ドルはコンセンサスを0.06ドル上回りました。調整後EBITDAは59%のマージンで15.10億ドルに達し、バックログは246%拡大して1,042億ドルとなりました。経営陣は2026年度売上ガイダンスを124億〜132億ドルに引き上げましたが、設備投資93.52億ドルが資金調達への注目を維持しました。
続きを読む:CoreWeave (CRWV) 2026年第2四半期決算概要:25.75億ドルの売上と引き上げられた見通しが19.28%の価格上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期売上 |
25.55億ドル |
25.75億ドル |
上回る。コンセンサスを約2,000万ドル上回る;前年同期比112%増。 |
|
第2四半期希薄化1株純損失 |
1.20ドル損失 |
1.14ドル損失 |
上回る。損失はコンセンサスより0.06ドル少ない。 |
|
第2四半期GAAP純損失 |
— |
6.26億ドル損失 |
拡大。1年前の2.90億ドルから増加。 |
|
調整後EBITDA |
— |
15.10億ドル;59%マージン |
拡大。EBITDAは前年同期比101%増。 |
|
調整後営業利益 |
約6,500万ドル |
1.28億ドル;5%マージン |
上回る。コンセンサスの約2倍。 |
|
売上バックログ |
1年前は301億ドル |
1,042億ドル |
拡大。246%増、後のコミットメント250億ドルを除く。 |
|
第2四半期設備投資 |
1年前は29.38億ドル |
93.52億ドル |
加速。前年同期比3倍以上。 |
|
第2四半期利息費用 |
1年前は2.67億ドル |
6.40億ドル |
増加。資金調達コストが140%上昇。 |
|
第3四半期売上見通し |
34.5億ドル |
34.5億〜36.0億ドル |
中間値で上回る。35.25億ドルはコンセンサスを7,500万ドル上回る。 |
|
2026年度売上見通し |
従来の120億〜130億ドル |
124億〜132億ドル |
引き上げ。容量と価格設定が両端を支援。 |
|
2026年度設備投資 |
従来の310億〜350億ドル |
350億〜390億ドル |
引き上げ。拡張により成長と資金調達ニーズが増加。 |
|
2026年末ARR見通し |
— |
185億〜195億ドル |
導入。より高い年末売上ペースを示唆。 |
- 25.75億ドルの売上はコンセンサスを約2,000万ドル上回る:112%の年間成長率により、CoreWeaveの過去最高売上の連続が続きました。成長率に対するビートの規模が小さいことは、投資家が1四半期を持続的なリターンの証拠として扱うのではなく、将来の提供に注目する可能性があることを意味します。
- 希薄化1株損失1.14ドルは予想を0.06ドル上回る:利息費用が6.40億ドルに上昇したため、GAAP純損失は依然として2.90億ドルから6.26億ドルに拡大しました。そのため、営業の進歩は資金調達構造により一部吸収されています。
- 調整後EBITDA 15.10億ドルは101%増:59%のマージンは前四半期の56%から改善し、調整後営業利益は2,100万ドルから1.28億ドルに増加しました。利用率の向上と新しい契約条件がレバレッジの創出を開始していますが、GAAP収益性は依然として遠いです。
- バックログ1,042億ドルは246%増:四半期末後に250億ドル以上の追加コミットメントが到着し、契約電力は8月11日時点で約4.2ギガワットに達しました。需要は可視化されていますが、バックログの転換は建設、グリッド接続、設置されたGPUに依存します。
- 第3四半期売上ガイダンスは34.5億〜36.0億ドルに:中間値35.25億ドルはコンセンサスを7,500万ドル上回り、2026年度ガイダンスは中間値で3億ドル引き上げられました。同時の設備投資増加を350億〜390億ドルにしたことで、その加速を支援するために必要なコストが示されました。
2026年CoreWeave株価見通し:強気ケース175ドル対弱気ケース70ドル
CRWVの見通しは、契約された需要が資本コストと利息コストを上回る速度で稼働容量に転換されるかどうかに依存します。94.94ドルの参考終値は現在のアナリストターゲットの大部分を下回っていますが、74〜176ドルの範囲は、ウォール街が同じバックログと資金調達モデルに大きく異なる価値を割り当てていることを示しています。
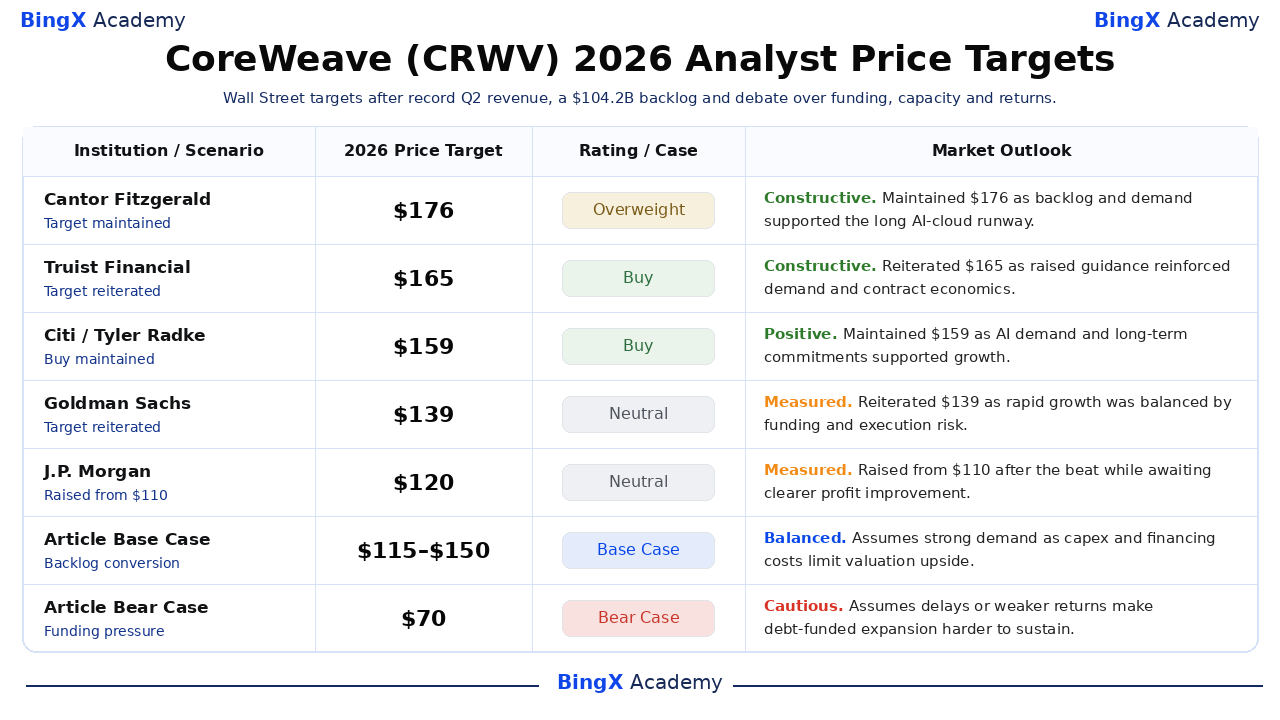
強気ケース:新容量と顧客契約がCRWVを175ドルに押し上げ
強気ケースでは、CoreWeaveが1,042億ドルのバックログと250億ドル以上の新しいコミットメントを稼働電力が1.5ギガワットを超える売上に転換すると仮定しています。より良い価格設定と利用率により、調整後営業利益が売上を上回って成長し、6.40億ドルの四半期利息負担の一部を相殺するでしょう。
175ドルへの動きには、第3四半期売上が34.5億〜36.0億ドル範囲の上限近く、営業マージンの改善、主要な建設遅延がないことが必要です。計画された350億〜390億ドルの設備投資プログラムからのより強いリターンが最も明確な確認を提供するでしょう。
ベースケース:強いAI需要によりCRWVは115〜150ドル間を維持
ベースケースでは、AIコンピューティング需要が供給を上回り続け、CoreWeaveが通年売上124億〜132億ドルを提供すると仮定しています。バックログの成長は拡張を支えますが、利息費用、債務、施設投資により、評価が売上ほど急速には上昇しません。
このシナリオでは、CRWVは115〜150ドル間で取引される可能性があります。予定通りの容量追加、年末年率換算売上ランレート185億〜195億ドル、着実なマージン改善がこの範囲を支援するでしょう。より良い現金リターンを伴わない高いガイダンスは上昇余地を制限するでしょう。
弱気ケース:建設遅延と資金調達圧力がCRWVを70ドルに引き下げ
弱気ケースでは、電力や建設の遅延により契約売上が後の期間にプッシュされると仮定しています。CoreWeaveは収益を生み出し始める前にGPUと施設の資金調達を行うため、より厳しい資金調達条件は圧力を高めるでしょう。
70ドルへの動きは、バックログの成長が停滞、第3四半期売上が34.5億ドルを下回る、または調整後営業マージンが低下した場合により可能性が高くなります。借入コストの上昇、希薄化、または顧客の需要が大手クラウドプロバイダーにシフトすることで、見通しはさらに弱くなるでしょう。
ウォール街アナリストによる2026年CoreWeave (CRWV) 株価予測
CoreWeaveが三桁成長と高い資金調達要件を組み合わせているため、ウォール街は分かれています。ターゲットは74〜176ドルにわたり、平均138.81ドルは9月9日の終値を上回っています。これらの予測は外部の意見であり、その分散は約束された結果ではなく競合する仮定をマッピングしています。
|
機関 |
2026年目標価格 |
レーティング/ケース |
市場見通し |
|
Cantor Fitzgerald |
176ドル |
オーバーウェイト |
建設的。8月11日:記録的な需要とバックログが長期AIクラウドの流れを支援するとして維持。 |
|
Truist Financial |
165ドル |
買い |
建設的。8月24日:ガイダンス引き上げが需要と契約条件を強化するとして継続。 |
|
Citi |
159ドル |
買い |
ポジティブ。8月14日:AI需要と複数年コミットメントが成長を支援するとして維持。 |
|
Goldman Sachs |
139ドル |
ニュートラル |
慎重。8月21日:急速な成長が資金調達と実行リスクとバランスされるとして継続。 |
|
J.P. Morgan |
120ドル |
ニュートラル |
慎重。8月12日:ビート後に110ドルから引き上げ、より明確な利益改善を待つ。 |
|
Bernstein |
74ドル |
アンダーパフォーム |
慎重。8月11日:債務資金調達による拡張とハイパースケーラー競合がリターンを制約するとして維持。 |
|
記事ベースケース |
115〜150ドル |
ベースケース |
バランス。設備投資と資金調達コストが評価上昇を制限する中で強い需要を想定。 |
|
記事弱気ケース |
70ドル |
弱気ケース |
慎重。遅延やより弱いリターンが債務資金調達による拡張を持続困難にすると想定。 |
BingXでCoreWeave (CRWV) 株式を取引する方法
BingX TradFiとBingX AIツールを使用して、CoreWeaveのバックログ転換、AI容量、資金調達見通しを取引してください。CRWVは契約獲得、容量更新、ガイダンス、信用条件に大きく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
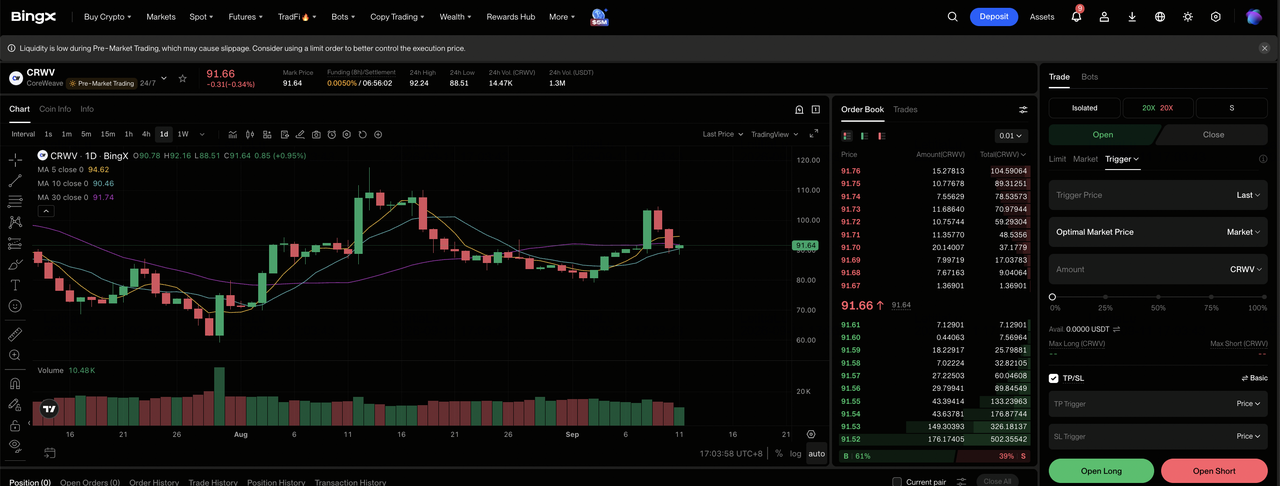
ステップ1:BingX TradFiにアクセス。サインアップし、BingX取引所ダッシュボードの専門的なTradFiセクションに移動します。
ステップ2:CoreWeave (CRWV)を検索。CRWV-USDT無期限先物契約を検索し、選択します。
ステップ3:方向を選択。バックログ転換と営業レバレッジが強化される場合はロングを選択します。建設遅延やより高い資金調達コストが予想リターンを弱める場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて分離またはクロスマージンを選択します。株式の広い52週間レンジは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスク管理を実行。取引に入る前または直後に利確・損切り(TP/SL)レベルを設定します。CRWVは顧客コミットメント、資金調達、電力利用可能性、四半期ガイダンスで急速に動く可能性があります。
2026年CoreWeave投資家が注目すべき上位5つのリスク
CoreWeaveの主要リスクは密接に関連しています。施設の遅延は売上を延期し、債務資金調達による建設期間を延長し、契約された需要が現金を生み出す前に追加の資金調達が必要になる可能性があります。
- 計画設備投資350億〜390億ドルが1株当たりリターンを弱める可能性:CoreWeaveは関連する顧客売上の多くが認識される前にGPU、施設、電力の支払いを行わなければなりません。より多くの債務は利息費用を増加させ、株式発行は将来の1株当たり利益を希薄化する可能性があります。
- 四半期利息費用6.40億ドルが実行のハードルを上げる:利息費用は1年前の2.67億ドルから増加しました。新容量がスケジュールより遅れれば、インフラストラクチャが売上と調整後営業利益の貢献を開始する前に資金調達コストが上昇する可能性があります。
- 大口顧客契約が集中リスクを生み出す:Microsoft、OpenAI、Metaは長期売上の可視性を提供しますが、主要顧客からの展開遅延は利用率を大きく減少させる可能性があります。これらの企業は外部AIクラウドプロバイダーへの将来の依存を低下させる可能性のある内部インフラストラクチャも構築しています。
- 契約電力4.2ギガワットは依然として物理的な提供が必要:グリッド接続、建設、冷却システム、GPU設置はすべてバックログからの売上を遅らせる可能性があります。各遅延は資本支出と顧客請求の間の時間を延長し、インフラストラクチャのリターンを減少させます。
- 74〜176ドルのアナリスト目標範囲が評価の不確実性を反映:アナリストは契約リターン、資金調達コスト、競争について大きく異なる仮定を使用しています。これらの入力のわずかな変化でもCoreWeaveの売上倍率を減少させ、株式価値の大きな変動を生み出す可能性があります。
最終的な考え:2026年にCoreWeaveに投資すべきか?
CoreWeaveは112%の売上成長、25.75億ドルの四半期売上、1,040億ドル以上のバックログで2026年の残りに入ります。これらの数字はAIクラウドインフラストラクチャへの強い需要を示していますが、投資ケースは新施設が6.40億ドルの四半期利息費用と計画された350億〜390億ドルの設備投資プログラムを相殺するのに十分な速度で売上を生み出し始められるかどうかに依存します。
強気ケースでは、予定通りの容量追加、調整後営業マージンの改善、契約された需要からのより強いリターンが必要で、175ドルへの動きを支援する可能性があります。弱気ケースは建設遅延、より高い資金調達コスト、より弱い1株当たり現金リターンを中心とし、CRWVを70ドルに引き下げる可能性があります。より強い確認を求める投資家は、稼働電力の継続的な上昇、第3四半期売上の34.5億〜36.0億ドル見通しの上限到達、185億〜195億ドルの年末年率換算売上ランレートに向けた進展を見ることを好むかもしれません。
リスク注意:CRWVなどの株式の取引と投資は資本損失の高いリスクを伴います。建設遅延、顧客集中、債務、利息費用、希薄化、AI インフラストラクチャ需要の変化は結果に大きく影響する可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に購入すべきトップAIデータセンター株:クラウド、サーバー、AIコンピュートインフラストラクチャ
- 2026年注目のトップハイパフォーマンスコンピューティング(HPC)株:アクセラレーテッドコンピューティング市場リーダー
- 2026年に購入すべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
- 2026年に購入すべきトップAIコンピュートとGPU株:推論とカスタムシリコンへのシフト
- 2026年トップAIネットワーキング株:AIファブリック、スイッチ、銅線、光ファイバー、光学接続
- 2026年に購入すべきトップAIサーバー株:ラックスケールシステム、GPUサーバー、AIサーバーインフラストラクチャ
