


Cerebras Systems (CBRS)は、ウェハースケールプロセッサ、AIシステム、および クラウドサービスをトレーニングと推論用に構築しています。そのWafer Scale Engineは、 コンピュート、 メモリ、通信リソースを1つの非常に大きなチップ上に配置し、従来のマルチGPUクラスターに見られる ネットワーキングオーバーヘッドを削減します。ハードウェアはモデルの一部を占めていますが、クラウド推論が長期的な成長にとってより重要になっています。この移行により、Cerebrasの AIインフラストラクチャにおける役割は広がりましたが、同時に株価が顧客集中度、データセンター展開、収益性に敏感になっています。
最新の四半期は、この移行の両面を示しました。 Cerebras Systems 2026年第2四半期GAAP収益は1億8010万ドルに達し、前年同期比74%増となりました。一方、コア収益は103%増の2億990万ドルとなり、GAAPクラウドおよびその他サービス収益は281%増の1億2600万ドルとなりました。コア粗利益率は40.6%に改善しましたが、同社は4億5050万ドルのGAAP純損失を計上し、第3四半期コア収益のガイダンスは2億1400万~2億1600万ドルに留まりました。
2026年のCBRS株式予想は現在、2つの競合する見解を中心としています:
- 高速推論と容量ケース:254億ドルの残存履行義務残高、600メガワット以上のライブまたは契約済み容量、OpenAI、AWS、AMDとのパートナーシップが数年間のクラウド拡張を支える可能性があります。
- 集中度と収益性ケース:顧客依存度、重いインフラストラクチャコミット、GAAPとコア結果の大きなギャップが、持続的な評価回復に必要なレベルを下回る収益を維持する可能性があります。
このガイドでは、Cerebras Systemsの2026年8月12日の第2四半期決算発表、四半期報告書、9月11日までの市場データ、および CBRS株式先物の取引方法を BingX TradFiでUSDT担保で行う方法を含めて、CBRS株式予想、2026年価格シナリオ、主要リスク、アナリスト見通しを分析します。
2026年9月のCerebras Systems投資家が知るべき5つのポイント
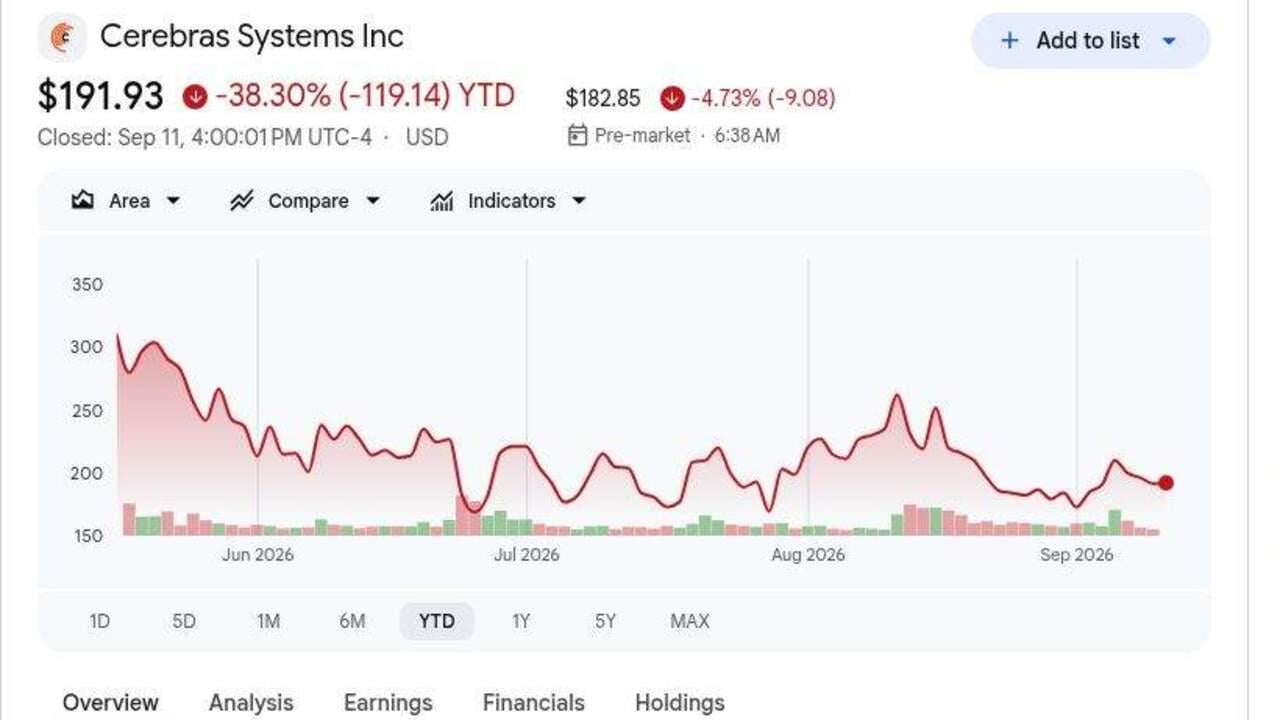
- CBRSは9月11日に191.93ドルで終了し、年初来38.30%下落:株価は350ドルでオープンし、デビュー時に385ドルに達した後、185ドルのIPO価格をわずか6.93ドル上回って終了しました。この反転は、強力なAI成長が高い期待と出会ったときに評価がいかに急速に圧縮されるかを示しています。
- 第2四半期GAAP収益は1億8010万ドルに達し、74%増:結果はコンセンサスの1億9400万ドルを約1390万ドル下回りましたが、コア収益の2億990万ドルは約1910万ドルの予想を上回りました。このギャップにより、報告対コアパフォーマンスが評価にとって重要になっています。
- GAAPクラウドおよびサービス収益は281%増の1億2600万ドル:コアクラウド収益は287%増の1億2770万ドルとなり、ハードウェア収益の5410万ドルと比較されます。このミックスシフトはより再帰的なビジネスモデルを支えますが、容量とデータセンターコストは依然として重要です。
- 残存履行義務は254億ドルに達しました:残高は2025年末の246億ドルから増加し、OpenAIとの大規模な複数年コミットメントを含んでいます。展開スケジュールと容量の利用可能性により、このバックログがどれだけ迅速に収益と現金に変換されるかが決まります。
- 契約済み容量は600メガワットを超えました:CerebrasはFlex、Sanmina、Rocket EMSを通じて2026年に製造能力が10倍以上増加し、TSMCウェハー供給が確保されると予想しています。機会は大きいですが、利用率とマージンが投資を正当化する必要があります。
Cerebras Systems (CBRS)とは何ですか?
Cerebras Systemsは、プロセッサ、完全なコンピューターシステム、ソフトウェア、クラウドサービスを設計するAIインフラストラクチャ企業です。そのWafer Scale Engineは、シリコンウェハー全体を1つのプロセッサとして使用し、密なコンピュートコア、オンチップSRAM、高帯域幅通信を組み合わせて、分散GPUクラスターの相互接続ボトルネックを削減します。顧客は、オンプレミス使用のためにCSシステムを購入するか、トレーニングおよび推論クラウドAPIを通じてCerebrasコンピュートにアクセスできます。したがって、収益はハードウェア、クラウド容量、関連サービスから生じ、推論が主要な成長エンジンになっています。
長期戦略は、所有およびパートナーインフラストラクチャ全体で高速推論をスケーリングすることを中心としています。 OpenAIは複数年の容量プログラムでCerebrasを選択し、GPT-5.6 Solを750トークン/秒で使用しました。 TSMCはCerebrasのウェハースケールプロセッサを製造し、同社がシステムとクラウド容量を拡張する際に先進的な半導体生産へのアクセスを提供しています。Cerebrasはまた、 AMDとの分散推論を2026年第4四半期の生産に向けて開発しており、2027年初頭にはAWSを通じて Amazon Bedrockにそのアーキテクチャを拡張する予定です。名前を挙げられたユーザーとパートナーには、 CrowdStrike、Cognition、Lovable、Block、 Figma、AlphaSense、GSKが含まれ、プラットフォームにコーディング、セキュリティ、金融、ライフサイエンス全体での露出を与えています。
詳しく読む: 2026年に購入すべき上位AIコンピュートとGPU株:推論とカスタムシリコンへのシフト
Cerebras Systems (CBRS) 2026年第2四半期決算概要:クラウド成長、マージン進歩、ガイダンス引き上げ
Cerebrasは第2四半期GAAP収益1億8010万ドルを報告し、コンセンサス1億9400万ドルに対して、コア収益2億990万ドルは約1910万ドルの予想を上回り、前年同期比103%増となりました。1株当たり調整後損失0.05ドルは予想の0.17ドル損失よりも狭く、GAAPクラウド収益は281%増の1億2600万ドルとなり、コア粗利益率は約940ベーシスポイント改善して40.6%となりました。経営陣は通年コア収益ガイダンスを8億8000万~8億9000万ドルに引き上げましたが、4億5050万ドルのGAAP純損失と控えめな第3四半期の連続成長により、収益性が注目されました。
詳しく読む: Cerebras Systems (CBRS) 2026年第2四半期決算概要:1億8000万ドル収益ミスが11.85%価格下落を誘発
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年第2四半期GAAP収益 |
1億9400万ドル コンセンサス |
1億8010万ドル |
ミス。コンセンサスを約1390万ドル下回る;前年同期比74%増。 |
|
2026年第2四半期コア収益 |
1億9100万ドル コンセンサス |
2億990万ドル |
上回る。コンセンサスを約1890万ドル上回る;前年同期比103%増。 |
|
第2四半期調整後1株当たり損失 |
0.17ドル損失 コンセンサス |
0.05ドル損失 |
上回る。損失は予想より0.12ドル少ない。 |
|
第2四半期GAAP純損失 |
2025年第2四半期に3億950万ドルの純利益 |
4億5050万ドルの損失 |
反転。IPO関連の株式報酬が損失を拡大。 |
|
第2四半期GAAPクラウドおよびサービス収益 |
2025年第2四半期に3300万ドル |
1億2600万ドル |
加速。収益は前年同期比281%増。 |
|
第2四半期コア粗利益率 |
2025年第2四半期に31.2% |
40.60% |
拡大。前年同期比約940ベーシスポイント改善。 |
|
残存履行義務 |
2025年末に246億ドル |
254億ドル |
増加。複数年契約需要が約8億ドル拡大。 |
|
2026年第3四半期コア収益見通し |
第2四半期コア収益2億990万ドル |
2億1400万~2億1600万ドル |
上昇。約2%-3%の連続成長を示唆。 |
|
2026年度コア収益見通し |
従来の8億5500万~8億6500万ドル |
8億8000万~8億9000万ドル |
引き上げ。中央値を2500万ドル引き上げ。 |
- GAAP収益は74%増の1億8010万ドルとなったが、コンセンサスを1390万ドル下回った:結果は急速な成長を確認しましたが、パススルー項目とワラント償却により、2億990万ドルのコア収益との大きな差が生じました。成長と株主経済性を判断する際には、両方の指標が重要です。
- 調整後1株当たり損失0.05ドルは0.12ドル上回った:コア営業利益率は前年同期比約2600ベーシスポイント改善してマイナス16%となりました。営業レバレッジは改善していますが、ビジネスは持続可能な収益に達するためにさらなる成長とコスト規律が必要です。
- クラウド収益1億2600万ドルは281%増:クラウドとサービスはGAAP収益の約70%を生成し、ハードウェアは7030万ドルから5410万ドルに減少しました。このミックスシフトは再帰的ポテンシャルを改善しますが、データセンター利用率と電力コストの重要性を高めます。
- コア粗利益率は940ベーシスポイント改善して40.6%:経営陣は一時的なシステムレンタルがマージンを約500ベーシスポイント押し下げたと述べました。新しい容量がその圧力を緩和する可能性があり、マージン回復がインフラストラクチャ効率の重要なテストになります。
- 通年コア収益ガイダンスは8億8000万~8億9000万ドルに上昇:中央値8億8500万ドルは従来の中央値を2500万ドル上回りますが、第3四半期ガイダンス2億1400万~2億1600万ドルは2%から3%の連続成長のみを示唆しています。年間目標達成には、より強い第4四半期の上昇が必要です。
Cerebras Systems (CBRS) 2026年投資見通し:3300ドル強気ケースvs 1500ドル弱気ケース
投資論議は、Cerebrasが高速推論需要と254億ドルの義務を、プレミアム成長倍率を正当化するのに十分な速度で収益性のあるクラウド収益に変換できるかどうかです。
強気ケース:強力なAI推論需要がCBRSを330ドルに押し上げ
強気ケースは、OpenAI展開、AWS流通、AMD推論パートナーシップが600メガワット以上のライブまたは契約済み容量全体でより高い利用率を推進すると仮定しています。クラウド収益は急速に成長し続け、製造出力は10倍以上増加し、一時的なレンタルコストが消失するにつれて第2四半期の40.6%からコア粗利益率が改善します。
330ドルへの動きには、Cerebrasが別のマージン後退なしに8億8000万~8億9000万ドルの年間目標に達し、続いて2027年に収益を3倍以上にする経営陣の計画に向けた信頼できる進歩が必要です。上昇する予想、より広い顧客ミックス、より良い営業レバレッジがケースを強化するでしょう。
ベースケース:安定したAI需要がCBRSを240~290ドル間に維持
ベースケースは推論需要が強いままで契約済み容量が成長し続ける一方、投資家が新しいデータセンターを効率的に資金調達し満たすことができるという証明を待つと仮定しています。OpenAIは主要顧客のままですが、集中度とGAAPとコア結果のギャップが評価を制限します。
これらの条件下では、CBRSは主に240~290ドル間で取引される可能性があります。年間中央値8億8500万ドル近くのコア収益、250億ドルを超える残存履行義務、改善する粗利益率がレンジをサポートするでしょう。弱い利用率または遅い2027年成長が上限を制限するでしょう。
弱気ケース:高コストと顧客集中がCBRSを150ドルに引き下げ
弱気ケースは容量がより遅くまたはより弱い利用率でオンラインになり、十分な収益が到着する前にCerebrasにインフラストラクチャコストを残すと仮定しています。OpenAIまたは他の主要顧客による遅延または再交渉がバックログ変換とキャッシュフローを弱めるでしょう。
150ドルへの動きは、コア収益が8億8000万ドルのガイダンス下限を下回る、コア粗利益率が38%を下回る、または残存履行義務が大幅に減少する場合により可能性が高くなります。持続的な損失と追加の株式供給がさらなる圧力を加える可能性があります。
ウォール街アナリストによる2026年CBRS株価予想
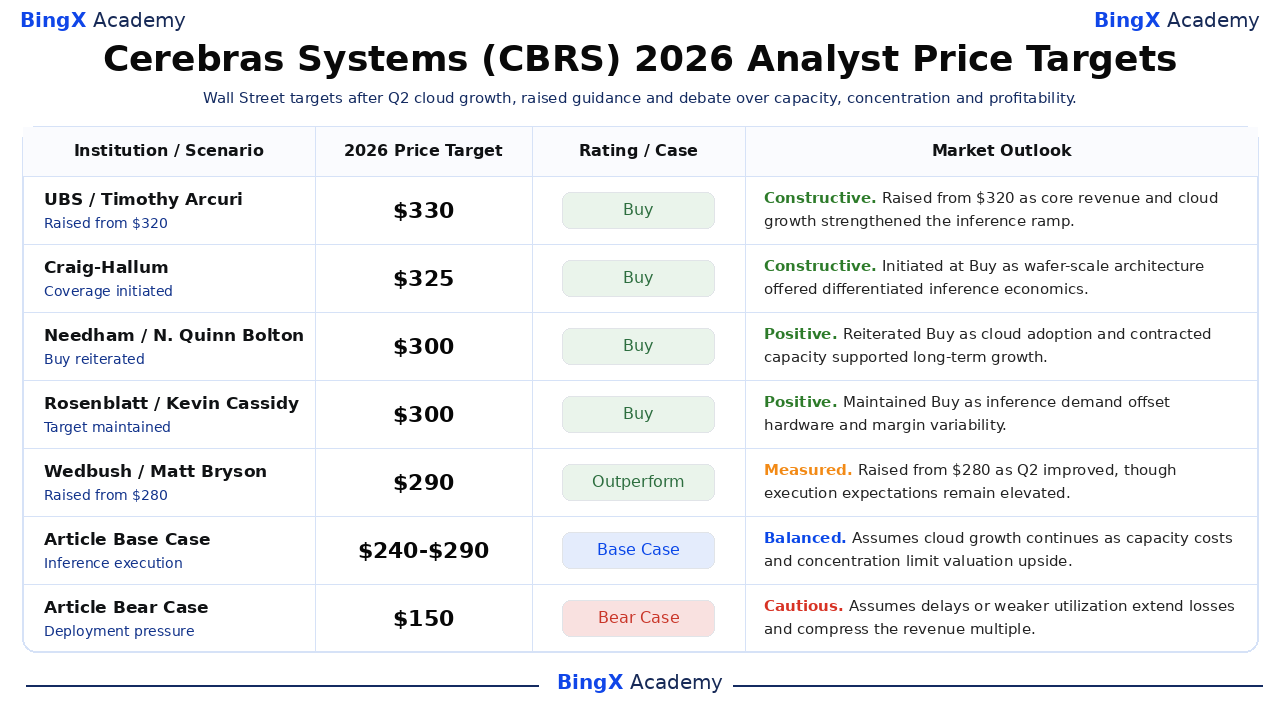
これら5つの日付アナリストアクションは290ドルから330ドルの範囲で、差別化された推論パフォーマンス、クラウド採用、契約済み容量に関する建設的な見解を反映しています。狭い範囲は、ストリートモデルが類似の成長仮定を共有していることも示しています。これらは第三者参照ポイントであり、価格約束ではありません。ベースと弱気行はBingXアカデミー編集部シナリオです。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
UBS / Timothy Arcuri |
330ドル |
買い |
建設的。8月13日:コア収益、クラウド成長、ガイダンスが推論ランプをサポートした後、320ドルから引き上げ。 |
|
Craig-Hallum / Richard Shannon |
325ドル |
買い |
建設的。6月9日:差別化されたウェハースケールアーキテクチャと高速推論需要でカバレッジを開始。 |
|
Needham / N. Quinn Bolton |
300ドル |
買い |
ポジティブ。8月19日:クラウド採用と契約済み容量が長期成長をサポートするため買い再確認。 |
|
Rosenblatt / Kevin Cassidy |
300ドル |
買い |
ポジティブ。8月19日:推論需要がハードウェアとマージン変動性を相殺するため買い維持。 |
|
Wedbush / Matt Bryson |
290ドル |
アウトパフォーム |
慎重。8月13日:第2四半期が改善したため280ドルから引き上げたが、実行期待は高いまま。 |
|
記事ベースケース |
240~290ドル |
ベースケース |
バランス。容量コストと集中度が評価上昇を制限する中、クラウド成長が継続すると仮定。 |
|
記事弱気ケース |
150ドル |
弱気ケース |
慎重。遅延またはより弱い利用率が損失を延長し収益倍率を圧縮すると仮定。 |
BingXでCerebras Systems (CBRS)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、Cerebras Systemsの推論成長、容量展開、マージン見通しを取引します。CBRSは顧客発表、ガイダンス、IPO後の株式供給に敏感に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
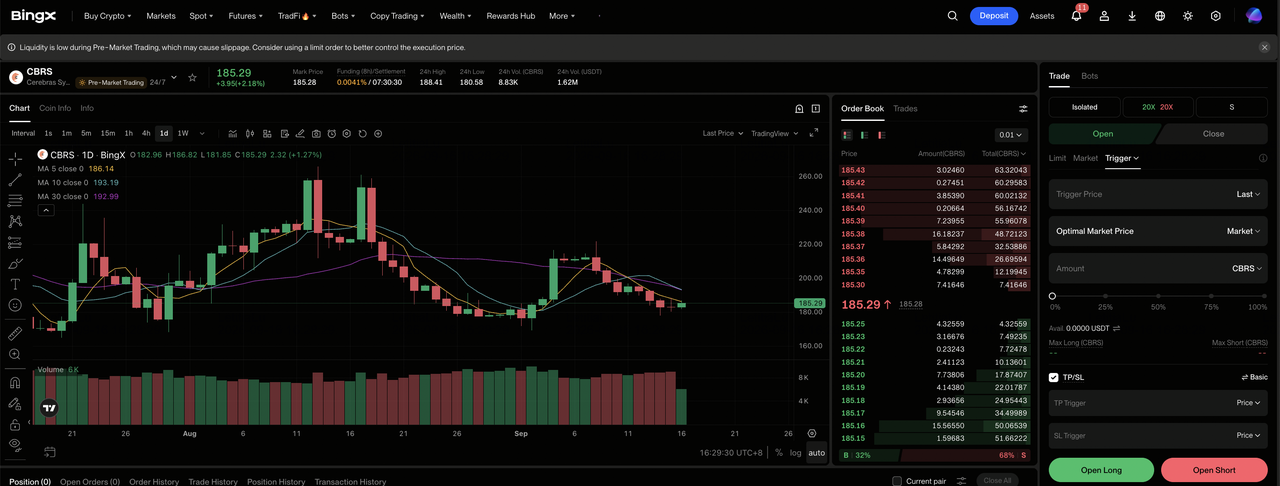
ステップ1: BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専門的な TradFiセクションにナビゲートします。
ステップ2: Cerebras Systems (CBRS)を選択。 CBRS-USDT無期限先物契約を検索して選択します。
ステップ3: 方向性を選択。推論需要がより高い利用率とマージンに変換される場合は ロングを選択します。容量遅延、顧客集中、または損失が1株当たり経済性を弱める場合はショートを選択します。
ステップ4: レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。年初来38.30%の下落は、保守的なレバレッジと明確なポジションサイジングがなぜ重要かを示しています。
ステップ5: 厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り (TP/SL)レベルを設定します。CBRSは展開、顧客取引、ガイダンス、マージン、アナリストアクション、株式ロック解除に迅速に反応する可能性があります。
2026年のCerebras Systems投資家が監視すべき5つのリスク
Cerebrasの評価は顧客需要、容量拡張、会計、競争に依存しています。これらのリスクは収益変換、現金ニーズ、1株当たり価値に影響する可能性があります。
- 顧客集中がバックログ変換を遅らせる可能性:残存履行義務は254億ドルに達し、OpenAIが契約需要の大部分を占めています。遅延または再交渉により、収益が後期に押し出され、バックログに割り当てられた価値が減少する可能性があります。
- 容量拡張には重い先行投資が必要:Cerebrasは600メガワット以上のライブまたは契約済み容量を有しています。利用率の上昇が遅い場合、十分な粗利益が到着する前に減価償却と運用コストが上昇する可能性があります。
- GAAPとコア収益は大きく異なる可能性:第2四半期GAAP収益は1億8010万ドル対コア収益2億990万ドルでした。ワラント償却とパススルー調整により、期間を通じてヘッドライン成長の比較がより困難になる可能性があります。
- NVIDIAとカスタムチップが需要を圧迫する可能性:Cerebrasは差別化されたウェハースケール推論を提供していますが、顧客は依然としてGPUまたは内部アクセラレータを選択できます。競合他社のより良い経済性またはパフォーマンスが利用率と価格決定力を減少させる可能性があります。
- 大きな損失により希薄化リスクが関連性を保つ:第2四半期GAAP損失は4億5050万ドルに達し、一部はIPO関連の報酬によるものでした。継続的な損失、将来の株式発行、またはIPO後の株式ロック解除が1株当たり価値を圧迫し、ボラティリティを増加させる可能性があります。
最終的な考え:2026年にCerebras Systemsに投資すべきか?
Cerebrasは測定可能な成長ケースを確立しています。コア収益は2億990万ドルに倍増し、クラウド収益はほぼ4倍になり、義務は254億ドルに達しました。OpenAI、AWS、AMDとのパートナーシップは技術の商業的関連性を強化し、600メガワット以上の容量がより大規模な展開の余地を作り出しています。未解決の問題は、そのインフラストラクチャが持続的なマージンを生み出すことができるかどうかです。
強気ケースでは、契約需要が収益性のある収益になり、330ドルをサポートする必要があります。弱気ケースは、展開遅延、集中度、持続的な損失がCBRSを150ドルに引き下げる可能性を反映しています。保守的なトレーダーは、第3四半期コア収益が2億1400万~2億1600万ドルの範囲に対して、コア粗利益率が38%-40%に対して、顧客ミックスが拡大している証拠を監視する可能性があります。
リスクリマインダー:CBRSのような株式の取引と投資には高い資本損失リスクが伴います。顧客集中、容量遅延、会計調整、競争、株式供給、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に購入すべき上位10のAIインフラ株:チップ製造と設計リーダー
- ハイパースケーラー設備投資とネオクラウドブームの中で2026年に購入すべき上位AIクラウドインフラ株
- 2026年に購入すべき上位AIサーバー株:ラックスケールシステム、GPUサーバー、AIサーバーインフラストラクチャ
- OpenAI Pre-IPOとは何か、BingXでの取引方法
- AMD価格予想2026:AI成長がAMDを700ドルに押し上げることができるか?
- TSMC (TSM) 価格予想2026:記録的なAI需要がTSM株を527ドルに押し上げることができるか?
