
ASMLホールディング(ASML)は、半導体メーカーがより精巧な回路を印刷できるリソグラフィシステムを供給しています。極端紫外線(EUV)装置は先端ロジックおよびメモリ製造を支え、インストールベースのアップグレードとサービスは納品後の生産性を向上させます。AI関連の製造投資が需要を拡大していますが、複雑な装置の製造、顧客検収、輸出ライセンスが、その需要がどの程度近期の収益性ある売上に結びつくかを左右します。
直近の四半期では、より強力なシステム出力とインストールベースの経済性が示されました。 ASML第3四半期純売上高は116.62億ユーロ(130.6億ドル)に達し、インストールベース売上は32.89億ユーロ(36.8億ドル)、売上総利益率は57.5%に上昇しました。経営陣はまた、2027年と2028年に計画されている供給が顧客予測を完全には満たさないと述べました。残る問題は、ASMLが利益率を損なうことなく、または需要を後年に先送りすることなく、納品を拡大できるかどうかです。
2026年のASML株価予測は、現在2つの競合する見方を中心に展開しています:
- EUV能力拡大ケース: 先端チップへの強い需要、第4四半期の納品増加、より高い装置生産性が、会社が供給を拡大するにつれて売上と利益率の上昇を支える可能性があります。
- 実行と評価ケース: 能力不足、輸出規制、またはAI投資サイクルの弱体化により、株価の急上昇後に業績が予想を下回る可能性があります。
このガイドでは、ASMLの10月14日の第3四半期発表と10月19日までの市場データ、および ASML株式先物の取引方法( BingX TradFiでUSDT担保を使用)をもとに、ASML株価予測、2026年の価格シナリオ、主なリスク、アナリストの見通しを詳しく解説します。
ASMLホールディング投資家が2026年10月に知っておくべきトップ5
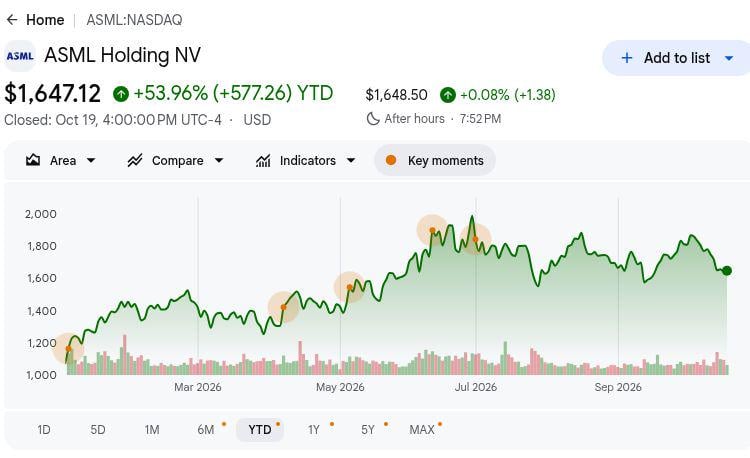
- ASMLは10月19日に1,647.12ドルで引け、年初来53.96%上昇: Googleファイナンスの参照価格は、依然として52週高値1,999.96ドルを下回っていました。急激なラリーの後、その高値への回帰には、長期的な顧客関心ではなく、実際の装置納品が必要です。
- 第3四半期売上高は55%増の116.62億ユーロ(130.6億ドル): この結果は前四半期の93.26億ユーロ(104.4億ドル)比25%増でしたが、LSEGの推定値118.5億ユーロ(132.7億ドル)をおよそ1.9億ユーロ(2.1億ドル)下回りました。成長とわずかな未達の両方を、出荷実績に照らして検証する必要があります。
- インストールベース収益は32.89億ユーロ(36.8億ドル)に達成: サービスおよびフィールドオプション売上は、生産性アップグレードに支えられ、第2四半期の27.62億ユーロ(30.9億ドル)から増加しました。既存機械からのアップグレード収益が四半期の売上総利益率を前回の54.0%水準から引き上げ、出荷タイミングのクッションとなりました。
- 第4四半期ガイダンスは142億〜152億ユーロ(159.0億〜170.2億ドル)の売上を見込む: 中間値の147億ユーロ(164.6億ドル)は第3四半期比で約26%増です。ASMLはまた、通期見通しの下限を440億ユーロ(492.6億ドル)に引き上げました。その納品スケジュールは、まだ認識されていない収益であり、強気ケースを試すものです。
- TSMCのフォトマスク構想は40%以上の生産性向上を目指す: ASMLは10月のプレゼンテーションで、デュアルマスク露光のための12インチマスクに向けたHigh-NA EUVの共同取り組みを説明し、YieldStar 550計測システムの出荷を別途報告しました。マスク構想は、顧客による実装が実現してから初めて収益となります。
ASMLホールディング(ASML)とは?
ASMLホールディングは、先端チップの製造に使用されるリソグラフィシステムを開発するオランダの 半導体装置企業です。極端紫外線(EUV)装置は先端プロセッサの製造に不可欠であり、深紫外線(DUV)システムはより幅広い半導体製造プロセスをサポートします。ASMLはまた、計測装置、計算リソグラフィソフトウェア、チップ製造の精度と生産性を向上させるサービスも提供しています。同社のビジネスは AIハードウェア、先端半導体製造、および世界的なチップ投資サイクルと密接に結びついています。
ASMLは、 TSMC、 サムスン電子、 インテル、 SKハイニックス、 マイクロンなどの主要半導体メーカーに製品を供給しています。同社の技術ロードマップはHigh-NA EUV、先端計測、および製造能力の拡大に焦点を当てています。2026年10月、ASMLはTSMCとの共同構想として、12インチフォトマスクを使用したデュアルマスク露光で40%以上の生産性向上を目指す取り組みを発表しました。YieldStar 550計測システムも出荷済みであり、急増する顧客需要に応えるべく2028年までの計画済み30%拡張を超える能力拡大を検討中です。
ASMLホールディング(ASML)2026年第3四半期決算概要:好調な利益率と上方修正ガイダンスが売上未達を相殺
ASMLは2026年第3四半期純売上高116.62億ユーロ(130.6億ドル)を報告しました。これは前年同期比55%増ですが、コンセンサス予測の118.5億ユーロ(132.7億ドル)を下回りました。売上総利益率はインストールベース売上32.89億ユーロ(36.8億ドル)に支えられ57.5%に改善し、基本EPSは12.95ユーロ(14.50ドル)に達しました。経営陣は通期売上見通しを440億〜450億ユーロ(492.6億〜503.8億ドル)に引き上げ、より強力な第4四半期出荷と顧客検収が成長見通しの中心となっています。
続きを読む: ASML 2026年度第3四半期決算概要:記録的な売上高が半導体セクターの軟調により3.94%の急落で影を潜める
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
第3四半期総純売上高 |
LSEG 118.5億ユーロ(132.7億ドル) |
116.62億ユーロ(130.6億ドル) |
未達。コンセンサスを1.9億ユーロ(2.1億ドル)下回り、前年同期比55%増。 |
|
第3四半期純利益 |
第2四半期 29.18億ユーロ(32.7億ドル) |
49.60億ユーロ(55.5億ドル) |
上回る。前四半期比70%増。 |
|
第3四半期基本EPS |
第2四半期 7.59ユーロ(8.50ドル) |
12.95ユーロ(14.50ドル) |
上回る。5.36ユーロ(6.00ドル)増。 |
|
第3四半期インストールベース売上 |
第2四半期 27.62億ユーロ(30.9億ドル) |
32.89億ユーロ(36.8億ドル) |
成長。前四半期比19%増。 |
|
第3四半期売上総利益率 |
第2四半期 54.0% |
57.50% |
上回る。3.5ポイント増。 |
|
第3四半期新規システム販売台数 |
第2四半期 86台 |
113台 |
成長。27台増。 |
|
第4四半期売上見通し |
第3四半期 116.62億ユーロ(130.6億ドル) |
142億〜152億ユーロ(159.0億〜170.2億ドル) |
上方修正。中間値は前四半期比26%増。 |
|
2026年度通期売上見通し |
従来 430億〜450億ユーロ(481.4億〜503.8億ドル) |
440億〜450億ユーロ(492.6億〜503.8億ドル) |
引き上げ。下限を10億ユーロ(11.2億ドル)増。 |
- 第3四半期売上高は前年同期比55%増も1つの予測を下回る: 116.62億ユーロ(130.6億ドル)の結果は、1年前の75.16億ユーロ(84.1億ドル)およびLSEG予測の118.5億ユーロ(132.7億ドル)と比較されます。出荷タイミングのずれは、需要を損なうことなく四半期の推定値を動かす可能性があります。
- 新規システム販売台数は86台から113台に増加: ASMLは第2四半期比で27台多くの新規リソグラフィシステムを販売し、システム販売はおよそ66億ユーロ(73.9億ドル)から84億ユーロ(94.0億ドル)に増加しました。スループットの向上により、第4四半期の顧客検収がより重要になります。
- インストールベース売上が前四半期比19%増: 32.89億ユーロ(36.8億ドル)の結果は、第2四半期の27.62億ユーロ(30.9億ドル)に続くもので、経営陣は計画を上回る生産性アップグレード需要を挙げています。これらのアップグレードは、新しいファブが追加の機械を受け取る前に、既存の顧客装置からの生産性を高めることができます。また、四半期の売上総利益率を前回の54.0%水準から引き上げる助けともなりました。
- 売上総利益率が3.5ポイント拡大: 第3四半期は第2四半期の54.0%に対し57.5%に達し、純利益は29.18億ユーロ(32.7億ドル)から49.60億ユーロ(55.5億ドル)に増加しました。基本EPSは12.95ユーロ(14.50ドル)に達しました。アップグレードミックスとシステム経済性が規模を維持すれば、この利益率はバリュエーションを支えます。
- 2026年ガイダンスは引き上げられたが、計画中の2028年供給は依然として予測を下回る: 通期売上は現在440億〜450億ユーロ(492.6億〜503.8億ドル)が見込まれており、従来の430億〜450億ユーロ(481.4億〜503.8億ドル)のレンジから引き上げられました。ASMLは以前に伝えられた30%の拡張を超える2028年の生産量を検討中です。2029〜30年の注文に対する顧客の関心は予約済み収益ではありません。
ASMLホールディング(ASML)2026年投資見通し:強気シナリオ2,500ドル対弱気シナリオ1,250ドル
ASMLの2026年見通しは、強力なEUV需要、インストールベースのアップグレード、将来の能力拡大を持続的な収益成長へと転換できるかどうかにかかっています。より高いシステム納品数と生産性の向上がアップサイドを支える一方、製造上の制約、顧客の支出サイクル、そして年初来53.96%の株価上昇により、実行力とバリュエーションが重要な考慮事項となっています。
強気シナリオ:強力なEUV需要がASMLを2,250〜2,500ドルへ押し上げる
強気シナリオでは、第4四半期収益がガイダンス上限の152億ユーロ(170.2億ドル)に近づき、売上総利益率が57%前後を維持することを前提としています。強力なインストールベースアップグレードとHigh-NA EUVの生産性向上が、より高いシステム出力を支援し、2028年の追加製造能力が顧客需要を将来の納品へと転換するのに役立つ可能性があります。
2,250〜2,500ドルへの上昇には、ASMLが52週高値1,999.96ドルを突破し、第4四半期の出荷を実行し、2027〜28年の受注転換の強化を示す必要があります。能力拡大の確認と利益率の持続が、より高いバリュエーションへのさらなる支援を提供するでしょう。
基本シナリオ:安定した機器成長でASMLは1,650〜2,000ドルの間を推移
基本シナリオでは、第4四半期収益がガイダンス中間値のおよそ147億ユーロ(164.6億ドル)に達し、通期売上が440億〜450億ユーロ(492.6億〜503.8億ドル)の範囲内に収まることを前提としています。インストールベースのアップグレードが利益率を支える一方、能力上の制約と顧客の生産スケジュールにより、一部の機器納品が後の期間に段階的にシフトします。
第4四半期収益がガイダンスを達成し、売上総利益率が57%前後を維持し、計画された能力増強が進展した場合、ASMLは1,650〜2,000ドルの間で取引される可能性があります。受注の強化が株価をレンジ上限に押し上げる可能性があり、一方で出荷遅延や弱いガイダンスはダウンサイドプレッシャーを高めるでしょう。
弱気シナリオ:納品遅延がASMLを1,250〜1,450ドルへ引き下げる
弱気シナリオでは、顧客が半導体能力投資を延期するか、ASMLが意欲的な第4四半期納品スケジュールを達成できないことを前提としています。ガイダンス下限142億ユーロ(159.0億ドル)を下回る収益、利益率の悪化、またはHigh-NA EUVの採用鈍化が収益成長を制限する可能性があります。輸出規制と機器検収の遅延がさらなるプレッシャーを加えるでしょう。
第4四半期の結果がガイダンスを下回り、2027年の機器納品が弱まり、または顧客が延期ではなくキャンセルを選択した場合、1,250〜1,450ドルへの下落がより現実的となります。ASMLの強力な年初来ラリーの後、収益期待の低下が大幅なバリュエーション修正を引き起こす可能性もあります。
ウォール街アナリストによるASML株の2026年価格予測
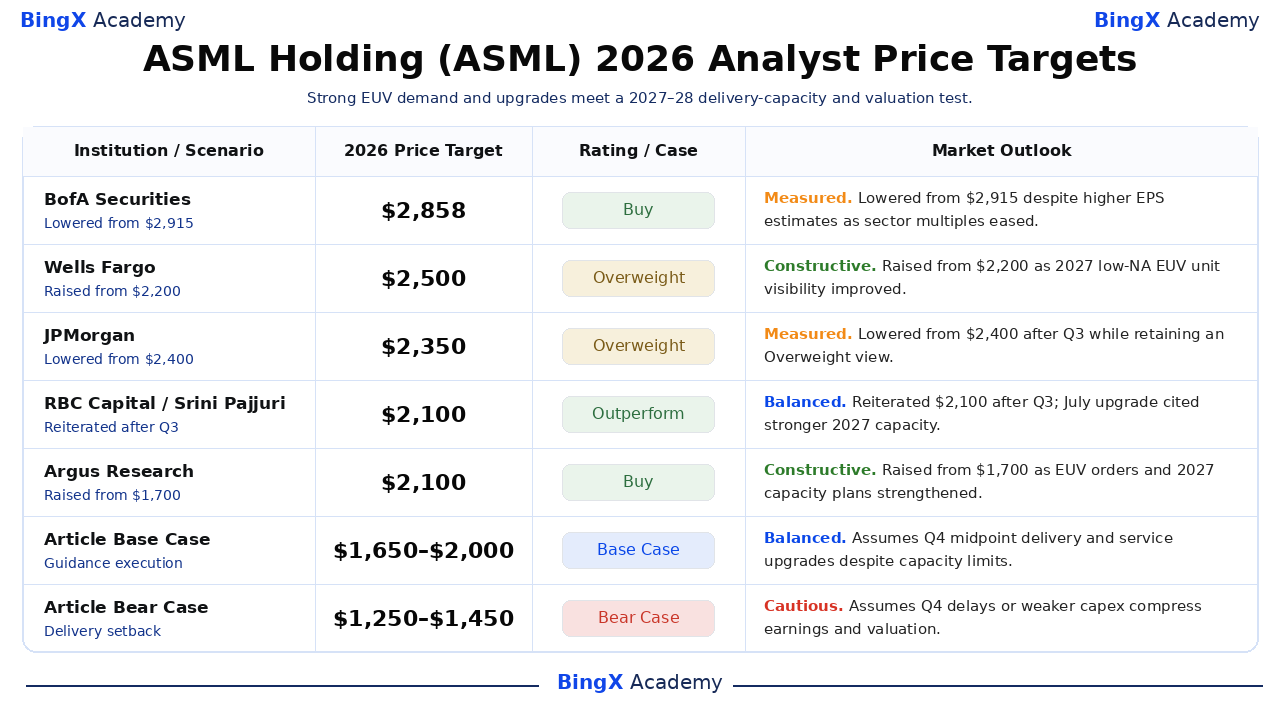
これらはASMLの米国上場株に対する各機関の目標株価であり、年末価格の約束ではありません。ウェルズ・ファーゴとアーガスの行動は第2四半期後に続き、BofAとJPモルガンの引き下げとRBCの再確認は10月の更新を反映しています。2,100〜2,858ドルのスプレッドはバリュエーションの不確実性を反映しており、最後の2行は編集上のシナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
BofAセキュリティーズ |
2,858ドル |
買い |
慎重。10月15日:セクターのバリュエーション倍率が縮小したため、EPS予測の引き上げにもかかわらず2,915ドルから引き下げ。 |
|
ウェルズ・ファーゴ |
2,500ドル |
オーバーウェイト |
建設的。7月16日:2027年に90台以上の低NA EUVユニットの余地を挙げ、より好調な結果を受けて2,200ドルから引き上げ。 |
|
JPモルガン |
2,350ドル |
オーバーウェイト |
慎重。10月15日:10月の四半期更新後、オーバーウェイトを維持しながら2,400ドルから引き下げ。 |
|
RBCキャピタル |
2,100ドル |
アウトパフォーム |
バランス型。10月14日:第3四半期更新後に2,100ドルを再確認。7月のアップグレードは2027年の低NA能力期待の高まりを反映。 |
|
アーガス・リサーチ |
2,100ドル |
買い |
建設的。7月15日:強力なEUV受注と2027年の能力増強を強調し、第2四半期後に1,700ドルから引き上げ。 |
|
記事基本シナリオ |
1,650〜2,000ドル |
基本シナリオ |
バランス型。能力制約があるものの、第4四半期の中間値納品とサービスアップグレードを想定。 |
|
記事弱気シナリオ |
1,250〜1,450ドル |
弱気シナリオ |
慎重。第4四半期の遅延または設備投資の弱体化が収益とバリュエーションを圧縮すると想定。 |
BingXでASMLホールディング(ASML)株を取引する方法
BingX TradFiと BingX AIツールを使用して、ASMLホールディングのEUV需要と納品能力見通しを取引しましょう。ASMLはシステム納品、売上総利益率、半導体メーカーの支出計画に対して急激に反応する可能性があるため、トレーダーはポジションに入る前に、カタリストとリスク上限の両方を定義する必要があります。
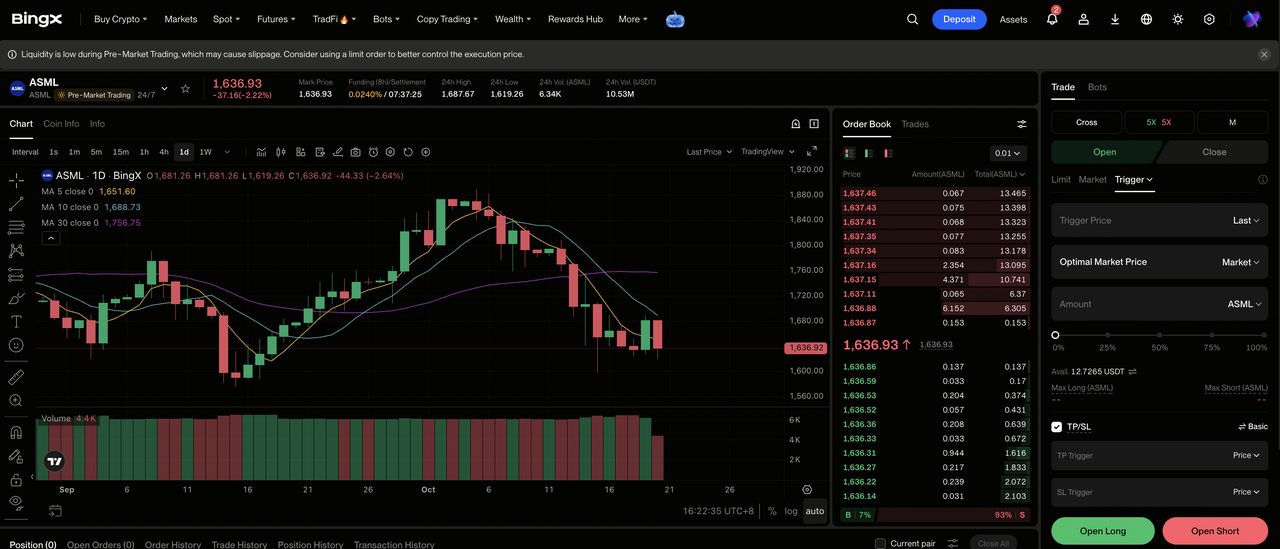
ステップ1:BingX TradFiにアクセスする。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:ASMLホールディング(ASML)を選択する。 ASML-USDT無期限先物契約を検索して選択します。
ステップ3:取引方向を選択する。 第4四半期の納品とEUV能力計画が収益を強化すると予想する場合は ロングオープンを選択します。顧客の先送りまたは第4四半期のガイダンス未達が予想される場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に基づいて アイソレートまたはクロスマージンを選択します。ASMLの年初来53.96%の上昇により、決算前後では保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引に入る前または直後に 利確・損切り(TP/SL)レベルを設定します。ASMLは新しいシステム納品データ、能力コミットメント、輸出規制、主要な半導体メーカーの支出計画に素早く反応する可能性があります。
2026年のASMLホールディング投資家が注目すべきトップ5リスク
複数年にわたる需要が予想より遅れて、または低い利益率で収益に反映される可能性があり、輸出規制とバリュエーションが1株当たり価値の変化を増幅させることがあります。
- 能力のボトルネックが認識売上を先送りにする可能性: 経営陣によると、現在計画されている2027年と2028年の供給は顧客予測を下回っています。より長い装置製造期間は、需要があるにもかかわらず納品と近期EPSを先送りにし、近期ガイダンスの価値を低下させます。
- AI支出はより選択的になる可能性: ファウンドリとメモリメーカーは、将来のAIチップ需要に関する前提に基づいて多額の投資を行っています。資本コミットメントが鈍化した場合、2029〜30年の関心が受注に結びつかず、バックログの可視性とバリュエーションが弱まる可能性があります。
- 輸出規制がアドレス可能市場を狭める可能性: 中国への先端装置販売はライセンスと変動する規制の対象です。ライセンスの厳格化はボリュームを減少させ、再配分に時間がかかる中でミックスをシフトさせ、営業レバレッジを大幅に圧迫します。
- High-NA経済性には依然として採用が必要: TSMCとのフォトマスク協力は、広範な展開が保証されているわけではなく、特定のデュアルマスクステップに対して40%以上の生産性目標を説明しています。統合の遅れは装置稼働率と将来のフィールドオプション収益を遅らせることになります。
- バリュエーションと為替が失望を増幅させる可能性: 米国上場株は10月19日時点で年初来53.96%上昇していました。利益率の弱体化が倍率を圧縮し、為替変動が米国投資家向けのドル換算収益を変える可能性があります。
最終考察:2026年にASMLホールディングへ投資すべきか?
ASMLは最終四半期に珍しい組み合わせで入ります:第3四半期売上高116.62億ユーロ(130.6億ドル)、57.5%の売上総利益率、増加するインストールベースのアップグレード、そして経営陣が今後2年間の計画供給を超えると述べる顧客需要。EUVは先端ロジックとメモリの拡大を支えています。問題は、いつ機械とアップグレードを納品できるかです。
2,250〜2,500ドルの強気シナリオには第4四半期の上限執行と追加能力が必要であり、1,250〜1,450ドルの弱気シナリオは納品または需要の後退を反映しています。どちらも確約された予測ではありません。保守的な投資家は、次の需要サイクルに永続的な価値を付与する前に、第4四半期の検収済みシステム数、売上総利益率、2027〜28年の確定的な能力計画を注視することができます。
リスク免責事項: ASMLのような株式の取引および投資には、資本損失の高いリスクが伴います。納品遅延、半導体メーカーの支出変更、輸出規制、バリュエーションの変化により、株価が急激に動く可能性があります。資本を配分する前に独自のリサーチを実施してください。
関連記事
- 2026年に買うべきAIチップ製造株トップ:TSMC、ASML、先端チップ製造
- TSMC(TSM)株価予測2026:記録的なAI需要でTSM株は527ドルに達するか?
- インテル(INTC)株価予測2026:AI CPU需要でINTCは145ドルに向かうか?
- マイクロン(MU)株価予測2026:AIメモリ需要でMUは2,100ドルに向かうか?
- SKハイニックス(SKHYNIX)株価予測2026:AIメモリリーダーSKHYNIXは1,300ドルを超えるか?
- サムスン株価予測2026:480,000ウォンのストリートハイメモリスーパーサイクルかストライキ危機の罠か?
