
Arm Holdings(ARM)は、スマートフォン、クラウドサーバー、車両、接続デバイス全体で使用されるCPUアーキテクチャ、システム知的財産、コンピュートプラットフォームを開発しています。そのライセンスとロイヤルティモデルは、製造工場を所有することなく幅広いAI半導体エクスポージャーを提供し、コンピュートサブシステムと生産用シリコンがより重要になってきています。その拡張はArmのAI機会を増加させますが、実行、供給、マージン・ミックスリスクも高めています。
最新四半期は、モデルの両側にわたって強い需要を示しました。ARM会計年度第1四半期2027年度収益は12億8,900万ドルに達し、前年同期比22%増加し、ロイヤルティ収益は22%増の7億1,500万ドル、ライセンス収益は23%増の5億7,400万ドルとなりました。データセンターロイヤルティは2倍以上に増加し、インフラストラクチャ採用がプレミアム評価価値の最も明確な支援となりました。
2026年のARM株価予測は、現在2つの競合する見解に焦点を当てています:
- AIロイヤルティとシステム当たりの価値ケース:高いロイヤルティ率、Neoverse採用、Arm AGI CPU需要により、ArmのAIインフラストラクチャへの参加を拡大できる可能性があります。
- 実行と評価価値ケース:不均一なライセンス、生産シリコンコスト、プレミアム倍率が、収益変換またはマージンが期待を下回る場合、強い需要を上回る可能性があります。
このガイドは、ARM株価予測、2026年価格シナリオ、主要リスク、アナリストの見通しを分析し、Armの7月29日会計年度第1四半期2027年度リリース、投資家資料、9月4日までの市場データ、さらにARM株式先物の取引方法をBingX TradFiでUSDT担保で説明しています。
2026年9月のArm Holdings投資家が知るべき5つのポイント
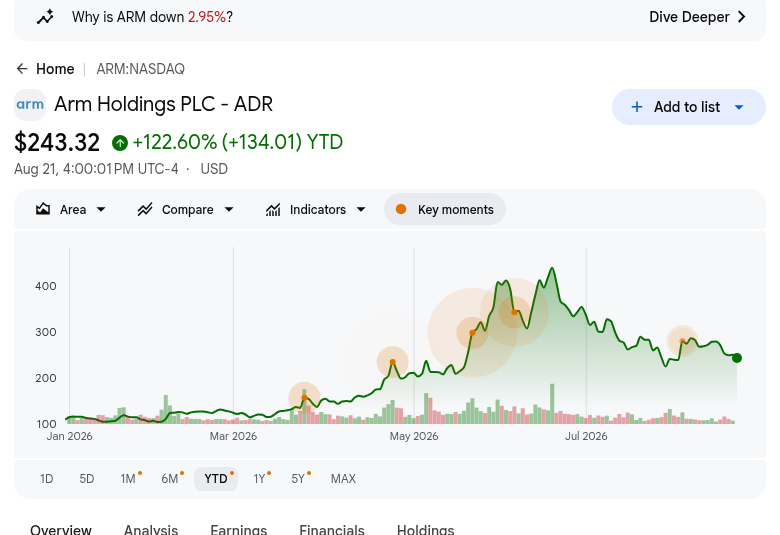
- ARMは9月4日に252.09ドルで終了し、年初来約115%上昇:株価は2026年に2倍以上になりましたが、6月のピーク452.70ドルをはるかに下回って取引され、強いAI楽観論と成長期待の変化への高い感度の両方を示しています。
- 会計年度第1四半期収益は12億8,900万ドルに達し、前年同期比22%増加:収益はコンセンサスの12億6,000万ドルを約2,900万ドル上回り、非GAAP EPSは0.45ドルで予想の0.40ドルを上回りました。この四半期は、投資の増加にもかかわらず収益成長が引き続き収益に変換されていることを示しました。
- データセンターロイヤルティは2倍以上に増加し、Neoverseの出荷は15億コアを突破:最新の5億コアは、最初の10億に6年かかったのに対し、わずか9か月で出荷されました。NVIDIA Vera、Google Axion、AWS Graviton5、Microsoft Cobalt 200、Qualcomm Dragonfly C1000は、AIインフラストラクチャ全体でのより広範なArm CPU採用を示しています。
- Arm AGI CPU需要は会計年度2027年および2028年にわたって20億ドルを超過:経営陣は以前10億ドルの機会を説明しており、すでに複数の顧客に初期製品を提供しています。より大きな需要見通しはArmの収益機会を拡大しますが、まだ出荷と魅力的なマージンに変換する必要があります。
- 選択されたウォール街の目標は280ドルから500ドルの範囲:BernsteinのOutperform目標500ドルは、より強いエージェンティックAI CPU需要を反映し、Wells FargoのOverweight目標280ドルは、より多くの実行と評価価値の注意を組み込んでいます。220ドルのスプレッドは、Armの戦略的ポジションへの広範な信頼を示していますが、評価価値に関する大きな意見の相違があります。
Arm Holdings(ARM)とは何ですか?
Arm Holdingsは、CPUアーキテクチャ、プロセッサーコア、システムIP、開発ツール、コンピュートサブシステムを設計する半導体知的財産会社です。顧客は技術にアクセスするためにライセンス料を支払い、Armベースのチップが出荷される際に継続的なロイヤルティを支払います。そのプラットフォームは、スマートフォン、タブレット、PC、クラウドサーバー、自動車システム、産業機器、接続デバイスにわたっています。アセットライトモデルにより、Armが独自のウエハーファブを運営することなく、顧客の出荷全体で収益を拡大できます。
Armの現在の戦略は、個々のプロセッサーコアを超えて、より高価値のコンピュートサブシステムとArmブランドの生産シリコンに向かっています。NVIDIAのVera CPU、GoogleのAxion、AWS Graviton5、MicrosoftのCobalt 200、Qualcommの計画されたDragonfly C1000は、すべてデータセンターでArm技術を使用しています。Armはまた、Microsoft、MongoDB、Redis、SAPサポートでPerformixを導入し、開発者がAI半導体サプライチェーン全体でワークロードを最適化するのに役立つソフトウェア層を強化しています。
続きを読む:2026年に購入すべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
Arm Holdings(ARM)会計年度第1四半期2027年度収益概要:収益、EPSおよびデータセンター成長
Armは、予想約12億6,000万ドルに対して会計年度第1四半期収益12億8,900万ドル、予想0.40ドルに対して非GAAP EPS 0.45ドル、GAAP純利益2億7,000万ドルを達成しました。ロイヤルティ収益は22%増の7億1,500万ドル、ライセンスは23%増の5億7,400万ドル成長し、第2四半期収益ガイダンスは13億3,000万ドルから14億3,000万ドルに達しました。中央のトレードオフは、より速いAI成長に対するシリコン実行需要の増加です。
続きを読む:Arm Holdings(ARM)会計年度第1四半期2027年度収益ニュース:記録的収益とデータセンター成長が株価を7.40%押し上げ
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
会計年度第1四半期2027年度収益 |
12億6,000万ドル コンセンサス |
12億8,900万ドル |
上回る。コンセンサスを約2,900万ドル上回る;前年同期比22%増。 |
|
第1四半期非GAAP希薄化EPS |
0.40ドル コンセンサス |
0.45ドル |
上回る。コンセンサスを5セント上回る;前年同期比29%増。 |
|
第1四半期GAAP希薄化EPS |
— |
0.25ドル |
改善。1年前の0.12ドルから2倍以上に増加。 |
|
第1四半期GAAP純利益 |
— |
2億7,000万ドル |
改善。1年前の1億3,000万ドルから増加。 |
|
第1四半期ロイヤルティ収益 |
— |
7億1,500万ドル;前年同期比+22% |
記録的。データセンターロイヤルティは2倍以上に増加。 |
|
第1四半期ライセンスおよびその他の収益 |
— |
5億7,400万ドル;前年同期比+23% |
記録的。高価値の更新が成長を支援。 |
|
第1四半期営業キャッシュフロー |
— |
9億200万ドル |
強力。キャッシュ生成がR&Dとシリコン作業の拡大に資金提供。 |
|
第1四半期非GAAPフリーキャッシュフロー |
— |
6億6,500万ドル |
プラス。投資にもかかわらずキャッシュ変換が堅調に推移。 |
|
会計年度第2四半期2027年度収益見通し |
約13億6,000万ドル ストリート見通し |
13億3,000万ドルから14億3,000万ドル |
中央値を上回る。13億8,000万ドルの中央値は引用されたストリート見通しを上回る。 |
|
会計年度第2四半期2027年度非GAAP EPS見通し |
— |
0.43ドルから0.51ドル |
建設的。中央値は継続的な収益成長を示す。 |
- 12億8,900万ドルの収益が22%成長し、コンセンサスを約2,900万ドル上回る:ライセンスとロイヤルティの両方が貢献し、四半期の単一収益源への依存を減らしました。この結果は、AI需要がクラウド、エッジ、物理システム全体で拡大しており、単一の製品カテゴリに限定されていないというArmの主張を支持しています。
- 非GAAP EPS 0.45ドルが予想0.40ドルを5セント上回る:GAAP希薄化EPSも0.12ドルから0.25ドルに上昇し、純利益は1億3,000万ドルから2億7,000万ドルに増加しました。収益拡大は営業進歩を示していますが、投資家は株式基準報酬と調整された指標から基本的経済学を分離する必要があります。
- ロイヤルティ収益が22%増加し、記録的な7億1,500万ドルに:データセンターロイヤルティは2倍以上に増加し、Armv9とコンピュートサブシステムが消費者デバイスでロイヤルティ率を上げました。インフラストラクチャとより新しいアーキテクチャの両方での成長が重要です。なぜなら、持続可能なロイヤルティ拡大は、大規模ライセンス契約の変動タイミングを相殺できる継続的な経済学を提供するためです。
- 営業キャッシュフローは9億200万ドルに達し、非GAAPフリーキャッシュフローは6億6,500万ドルに達する:これらの数値はGAAP営業利益を上回り、エンジニアリング、容量、生産シリコン投資のためのリソースを提供します。継続的なキャッシュ変換により、Armはより資本集約的なビジネスモデルが財務柔軟性を侵食することを許すことなく、AGI CPU成長に資金を提供することができます。
- 第2四半期収益ガイダンスは13億3,000万ドルから14億3,000万ドルに達する:13億8,000万ドルの中央値は引用された13億6,000万ドルのストリート見通しを上回り、非GAAP EPSガイダンスは0.43ドルから0.51ドルです。上限近くでの達成はモメンタムを強化し、ミスはライセンス・タイミングとAGI CPU変換への懸念を強めることになります。
Arm Holdings(ARM)2026年投資見通し:350ドル強気ケース vs 180ドル弱気ケース
2026年の見通しは、データセンターロイヤルティとArm AGI CPU収益が、Armのライセンスモデルを価値あるものにした高マージン経済学を弱めることなく拡大できるかどうかによります。
強気ケース:データセンターロイヤルティとAGI CPU需要がARMを350ドルに押し上げ
強気ケースは、NVIDIA Vera、Google Axion、AWS Graviton5、Microsoft Cobaltの展開が拡大するにつれて、データセンターロイヤルティが会社全体の収益をはるかに上回って成長し続けることを仮定しています。20億ドルを超える示されたAGI CPU需要が出荷に変換され、ロイヤルティ収益がキャッシュ生成を保持し、生産シリコンの追加製造と運転資本ニーズを相殺します。
350ドルへの動きには、14億3,000万ドルのガイダンス上限近くまたはそれを上回る四半期収益、継続的な二桁ロイヤルティ成長、AGI CPU収益が規律あるマージンを維持する証拠が必要です。ガイダンスのアップグレード、追加の高価値ライセンス、シリコン出荷と並行したキャッシュフローの上昇が最も明確な確認を提供します;遅延した顧客変換はケースを弱めることになります。
ベースケース:ロイヤルティ成長がARMを250ドルから310ドルの間に保つ
ベースケースは、コンピュートサブシステムとAGI CPU収益が段階的に拡大する一方で、ロイヤルティとライセンスがArmの主要な収益エンジンであり続けることを仮定しています。データセンターロイヤルティは拡大を続け、Armv9はデバイス当たりの価値をサポートし、四半期ライセンス・タイミングは不均一のままです。営業投資は上昇しますが、最近の6億6,500万ドルの非GAAPフリーキャッシュフローがロードマップに資金を提供する余地を提供します。
このシナリオの下では、投資家が22%の収益成長と実行リスクおよびプレミアム倍率とのバランスを取るため、ARMは主に250ドルから310ドルの間で取引される可能性があります。13億3,000万ドルから14億3,000万ドルの第2四半期範囲内での収益、安定したマージン、段階的なAGI CPU出荷が範囲をサポートします;より遅いロイヤルティまたはより弱いキャッシュ変換がそれに挑戦することになります。
弱気ケース:シリコン遅延と倍率圧縮がARMを180ドルに引き下げ
弱気ケースは、顧客が展開スケジュールや容量計画を変更するため、大規模なAGI CPU機会が将来の期間にさらに移動することを仮定しています。ライセンスはひとまとまりのままで、スマートフォン需要は軟化し、重要な収益が現れる前に生産シリコンコストが上昇します。より遅いロイヤルティ成長により、営業費用と供給コミットメントが収益とキャッシュ変換により重くのしかかることになります。
180ドルへの動きは、収益が13億3,000万ドルのガイダンス下限を下回る、データセンターロイヤルティ成長が大幅に減速する、またはシリコン出荷が始まるときに粗利マージンコメンタリーが弱まる場合により可能性が高くなります。Armは強力なアーキテクチャポジションを維持できますが、より低い見積もりと圧縮された成長倍率が短期的な株価結果を支配することになります。
ウォール街アナリストによる2026年のARM株価予測
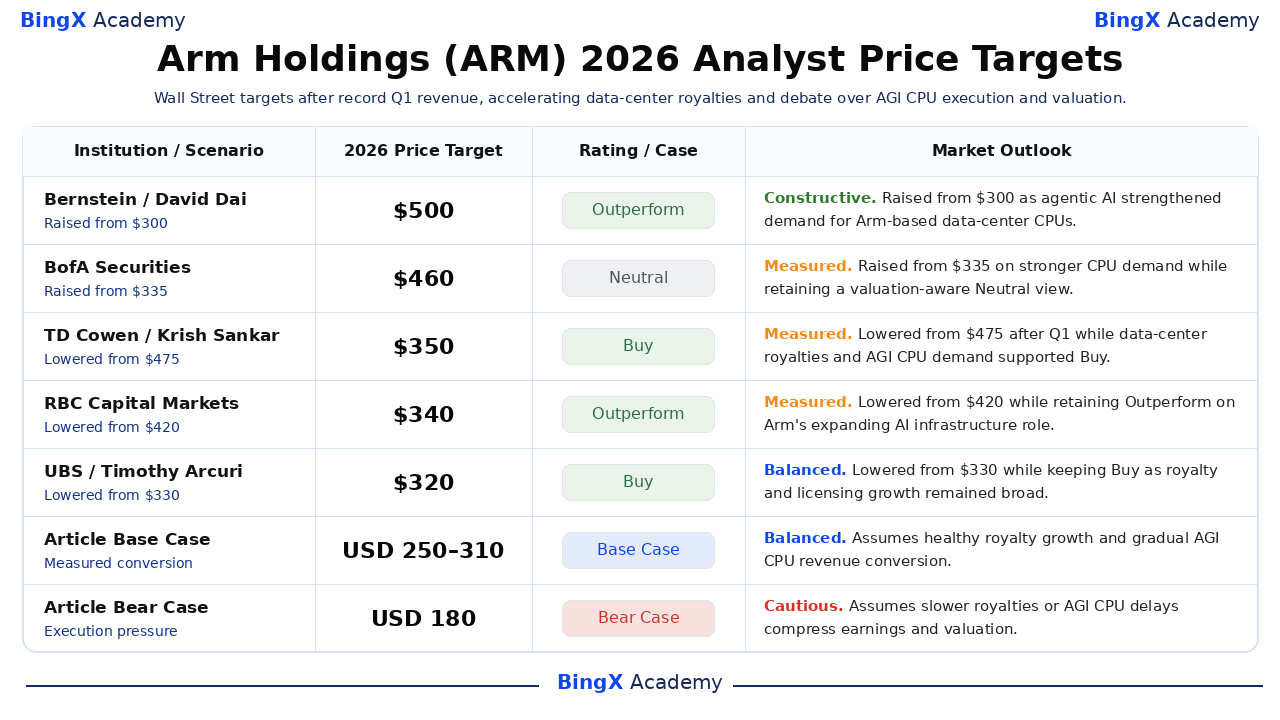
選択されたアナリスト目標は280ドルから500ドルにわたり、ARMの9月4日終値252.09ドルと比較されます。BernsteinとBofAは6月のCPU再評価期間中に目標を引き上げましたが、いくつかの企業は肯定的な格付けを維持しながら会計年度第1四半期後に目標を下げました。分散は評価価値と変換タイミングに関する意見の相違を測定します;記事シナリオは別個の編集推定のままです。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
Bernstein |
500ドル |
Outperform |
建設的。6月17日:エージェンティックAIがArmベースのデータセンターCPUへの需要を強化したため、300ドルから引き上げ。 |
|
BofA Securities |
460ドル |
Neutral |
測定された。6月23日:評価価値を意識したNeutral見解を維持しながら、より強いCPU需要により335ドルから引き上げ。 |
|
TD Cowen |
350ドル |
Buy |
測定された。7月30日:第1四半期後に475ドルから引き下げ、データセンターロイヤルティとAGI CPU需要がBuyをサポート。 |
|
RBC Capital Markets |
340ドル |
Outperform |
測定された。7月30日:ArmのAIインフラストラクチャ役割の拡大でOutperformを維持しながら420ドルから引き下げ。 |
|
UBS |
320ドル |
Buy |
バランス。7月30日:ロイヤルティとライセンス成長が広範囲に残るためBuyを維持しながら330ドルから引き下げ。 |
|
Wells Fargo |
280ドル |
Overweight |
バランス。7月30日:実行と評価価値リスクがデータセンターモメンタムを相殺するため320ドルから引き下げ。 |
|
記事ベースケース |
250ドルから310ドル |
ベースケース |
バランス。健全なロイヤルティと段階的なAGI CPU収益変換を仮定。 |
|
記事弱気ケース |
180ドル |
弱気ケース |
慎重。より遅いロイヤルティまたはAGI CPU遅延が収益と評価価値を圧縮することを仮定。 |
BingXでArm Holdings(ARM)株式を取引する方法
BingX TradFiとBingX AIツールを使用して、Armのデータセンターロイヤルティ、AGI CPU変換、評価価値の見通しを取引します。ARMはライセンス・タイミング、収益、製品マイルストーンに鋭く反応する可能性があるため、トレーダーはポジションを取る前に触媒とリスク制限の両方を定義する必要があります。
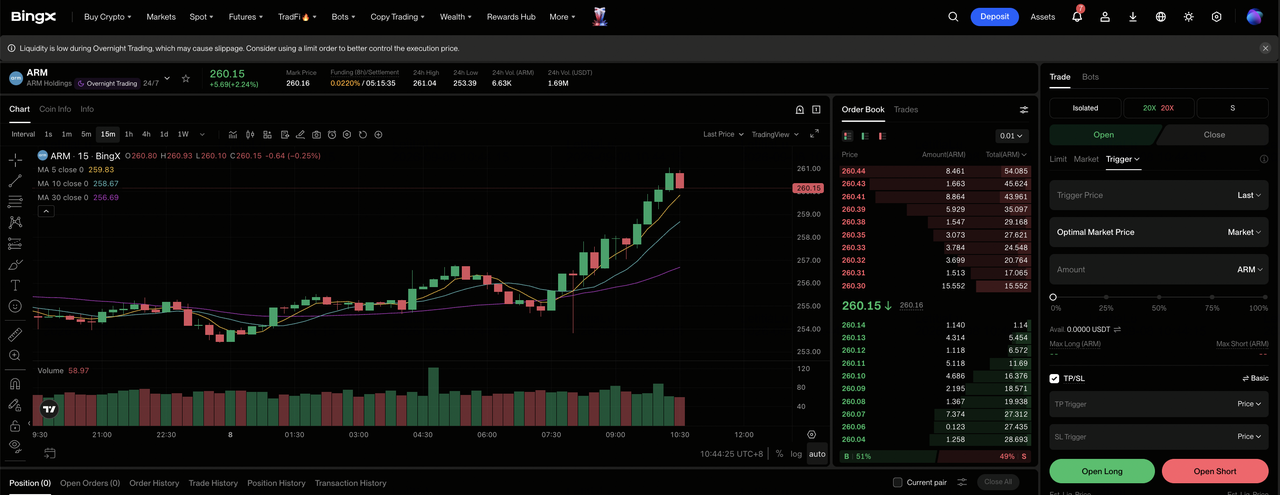
ステップ1:BingX TradFiにアクセスする。新規登録してBingX取引所ダッシュボードの専用TradFiセクションに移動します。
ステップ2:Arm Holdings(ARM)を選択する。ARM-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択する。データセンターロイヤルティが加速し、AGI CPU需要が有益に変換される場合は、ロングを選択します。ライセンス・タイミングが弱まるまたはシリコンコストがマージンに圧力をかける場合は、ショートを選択します。
ステップ4:レバレッジとマージンモードを選択する。リスク許容度に基づいて分離またはクロスマージンを選択します。ARMの100.02ドルから452.70ドルの広い年間範囲は、保守的なレバレッジと明確なポジション・サイジングがなぜ重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行する。取引に入る前または直後に利確/損切り(TP/SL)レベルを設定します。ARMはライセンス勝利、ロイヤルティトレンド、収益ガイダンス、輸出規制、AGI CPUマイルストーンに迅速に反応する可能性があります。
2026年のArm Holdings投資家が注意すべき上位5つのリスク
ARMは強いAI成長ポテンシャルとプレミアム評価価値を組み合わせているため、実行問題は収益期待と投資家が支払う意志のある倍率の両方に迅速に影響を与える可能性があります。
- プレミアム評価価値は期待外れのための余地がほとんどない:ARMは年初来約115%上昇後252.09ドルで終了し、2026年の100.02ドルから452.70ドルの範囲内です。したがって、適度な収益またはEPSのミスでさえ、会社が利益を上げ成長し続けていても、倍率圧縮を引き起こす可能性があります。
- ライセンス収益は四半期成長を不均一にする可能性がある:会計年度第1四半期のライセンス収益は5億7,400万ドルに達し、タイミングが変動する可能性のある大規模な戦略的合意が含まれていました。遅延した更新またはより少ない主要取引は、継続的ロイヤルティがギャップを相殺する前に短期収益を弱める可能性があります。
- 生産シリコンへの移行は新しいコストと実行リスクを追加する:20億ドルを超えるAGI CPU需要はArmの機会を拡大しますが、製造容量、在庫、運転資本は純粋なIPライセンス・モデルに存在しないリスクを導入します。出荷より先に到着するコストは、マージンとフリーキャッシュフローに圧力をかける可能性があります。
- スマートフォンとハイパースケーラーのサイクルは依然として重要:より高いArmv9ロイヤルティ率は、より弱いデバイス出荷によって相殺される可能性があり、データセンター成長は部分的に少数の大規模クラウド顧客に依存します。より遅いハンドセット需要または遅延したクラウド展開は、ロイヤルティ成長に圧力をかけることになります。
- 地政学と株主集中は不確実性を高める可能性がある:輸出規制は重要な市場での技術アクセスを制限する可能性があり、SoftBankはArmの支配株主のままです。規制変更またはガバナンス決定は、対象市場を狭め、ARMに適用されるリスクプレミアムを引き上げる可能性があります。
最終的な考え:2026年にARM株に投資すべきか?
Armは9月に22%の収益成長、記録的ロイヤルティとライセンス収益、2倍以上に増加したデータセンターロイヤルティ、20億ドルを超える示されたAGI CPU需要で入っています。これらの事実はAIコンピュート論文を支持していますが、252.09ドルの参考価格は既に相当な進歩を組み込んでいます。重要な問題は、新しいシリコン収益がマージンまたはキャッシュ変換を弱めることなく拡大できるかどうかです。
250ドルから310ドルのベースケースには、健全なロイヤルティ、ガイダンス内の収益、測定されたAGI CPU商業化が必要です。350ドルの強気ケースには、より速いデータセンター採用と有益な顧客変換が必要で、180ドルの弱気ケースは遅延と倍率圧縮を反映します。保守的な投資家は、データセンターロイヤルティ、ライセンス・タイミング、AGI CPU出荷、粗利マージン、フリーキャッシュフローを一緒にモニターする必要があります。
リスクリマインダー:ARMシナリオは条件付き研究推定であり、投資アドバイスや保証された収益ではありません。株式とTradFi無期限先物契約は価値を失う可能性があり、レバレッジ契約は強制決済される可能性があります。リスクを取る前に、現在のデータ、仮定、BingX条件を独立して確認してください。
関連記事
- 2026年に購入すべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
- 2026年に購入すべきトップAIコンピュートとGPU株:推論とカスタムシリコンへのシフト
- 2026年に購入すべきトップAIデータセンター株:クラウド、サーバー、AIコンピュートインフラストラクチャ
- Nvidia(NVDA)2026年株価見通し:BlackwellとVera RubinがNVDAを300ドルに戻すことができるか?
- Qualcomm(QCOM)株価予測2026:AIと多様化がQCOMを200ドル以上に押し上げることができるか?
- Alphabet(GOOGL)価格予測2026:82%のクラウド成長とAIがGOOGL株を430ドルに押し上げることができるか?
