

Wells Fargo (WFC) offre servizi di deposito, prestito, investimento e bancario aziendale per famiglie e imprese. Il suo ampio portafoglio di clienti genera reddito da interessi ricorrente, mentre l'espansione dei prestiti commerciali e dell'investment banking crea opportunità per guadagnare di più dalle relazioni esistenti. Il pricing dei prestiti, i costi dei depositi e le performance creditizie determinano se la crescita del bilancio si traduce in utili sostenibili e rendimenti per azione più elevati.
L'ultimo trimestre ha mostrato un reddito da prestiti più solido, mentre i costi creditizi più elevati hanno limitato la conversione degli utili. I ricavi di Wells Fargo nel Q3 2026 sono aumentati del 2% a 21,87 miliardi di dollari, con il reddito netto da interessi in crescita del 5%. L'EPS ha raggiunto 1,87 dollari, mentre gli accantonamenti creditizi sono saliti a 1,029 miliardi di dollari. Il test del Q4 è se circa 13 miliardi di dollari di reddito da interessi possano sostenere una migliore redditività.
La previsione del titolo WFC per il 2026 si concentra ora su due visioni contrapposte:
- Il caso della ripresa dei prestiti: La crescita dei prestiti ai clienti e la stabilità dei costi di finanziamento aumentano il reddito da interessi, mentre i minori costi operativi consentono a più ricavi di raggiungere gli azionisti.
- Il caso della pressione sui margini: Prezzi dei depositi più elevati e accantonamenti creditizi assorbono la crescita dei prestiti, lasciando che un reddito da commissioni più debole e le esigenze di capitale limitino i rendimenti sugli asset in espansione.
Questa guida analizza la previsione del titolo WFC, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili di Wells Fargo del 13 ottobre, sulla presentazione, sul supplemento trimestrale e sui dati di mercato fino al 21 ottobre, oltre a come acquistare azioni WFC su BingX TradFi con USDT o USDC.
Le 5 Cose Principali che gli Investitori di Wells Fargo Devono Sapere in Ottobre 2026
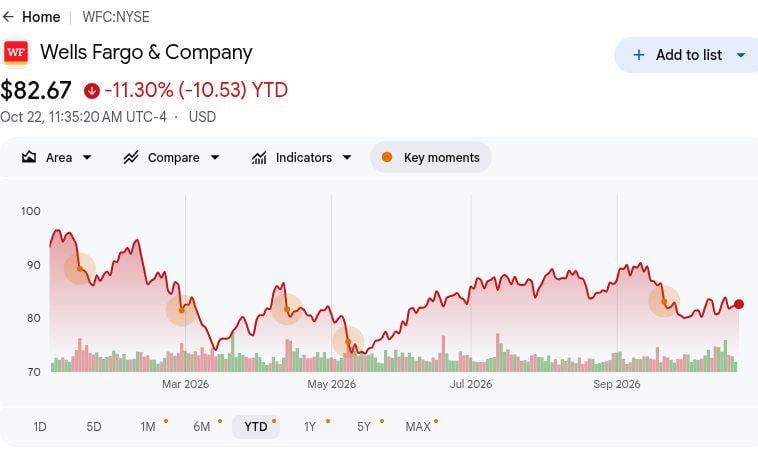
- WFC ha chiuso a 82,42 dollari il 21 ottobre, in calo dell'11,57% da inizio anno: Le azioni rimangono al di sotto del livello di inizio anno, rendendo lo scenario rialzista a 105 dollari dipendente dal miglioramento dell'economia dei prestiti. Ulteriori guadagni richiedono che la crescita degli asset finanziata dai depositi rafforzi i rendimenti, piuttosto che fare affidamento esclusivamente sull'espansione del bilancio.
- I ricavi del Q3 sono aumentati a 21,87 miliardi di dollari rispetto ai 21,44 miliardi di un anno prima: I ricavi sono anche diminuiti rispetto ai 22,62 miliardi del Q2, mostrando una debolezza sequenziale. Tuttavia, il reddito da interessi ha contribuito alla crescita, rendendo importante distinguere l'espansione dei prestiti da una più ampia ripresa delle commissioni.
- I prestiti medi e i depositi medi sono entrambi aumentati dell'11% con l'espansione dell'attività dei clienti: I saldi del Q3 e la crescita dei prestiti commerciali forniscono evidenza della domanda dei clienti. I rendimenti sui prestiti, il pricing dei depositi e le performance creditizie determineranno quanto di quella scala si traduce in utili sostenibili per azione.
- Le previsioni per il Q4 stabiliscono un test di erogazione del reddito netto da interessi: Il management ha fissato come obiettivo circa 13 miliardi di dollari per il prossimo trimestre, rispetto ai 12,52 miliardi del Q3. La stabilità dei costi di finanziamento e la domanda sostenuta di prestiti determineranno se queste prospettive supportano utili e generazione di capitale sostenuti.
- Un rapporto CET1 del 10,0% supporta la continuazione dei prestiti e la gestione del capitale: Wells Fargo ha riportato 134,6 miliardi di dollari di capitale CET1 insieme a un numero ridotto di azioni diluite. Ciò fornisce supporto per il finanziamento dei clienti, sebbene il mantenimento della qualità del credito e dell'efficienza del capitale sia essenziale per il valore a lungo termine per gli azionisti.
Cos'è Wells Fargo (WFC)?
Wells Fargo (WFC) è una società diversificata di servizi finanziari che fornisce servizi bancari, di investimento e di prestito a privati, imprese e istituzioni. I suoi quattro segmenti operativi sono: Consumer Banking and Lending, Commercial Banking, Corporate and Investment Banking, e Wealth and Investment Management. La banca guadagna interessi su prestiti e titoli, insieme a commissioni di consulenza, intermediazione, pagamenti e investment banking. La redditività dipende dallo spread tra i rendimenti degli asset e i costi di finanziamento, dall'efficienza delle operazioni e dalle performance creditizie dei clienti che prendono a prestito nelle sue diverse attività.
La strategia di crescita di Wells Fargo si concentra sull'espansione dei prestiti ai clienti, sul rafforzamento dell'investment banking e sul miglioramento dell'efficienza operativa. La sua espansa relazione con Google Cloud utilizza Google Agentspace per implementare strumenti di intelligenza artificiale agenziale a supporto dei dipendenti e del servizio clienti. Nel giugno 2026, Wells Fargo è anche diventata prestatore ipotecario preferito per ICON, collegando il finanziamento abitativo ai progetti di edilizia stampata in 3D dell'azienda. Con prestiti medi e depositi medi entrambi in crescita dell'11% nel Q3, queste iniziative mirano ad approfondire le relazioni con i clienti e a supportare la crescita dei ricavi, mentre gli investimenti tecnologici migliorano il costo dell'erogazione dei servizi finanziari.
Per saperne di più: Le Migliori Azioni di Servizi Finanziari e Fintech da Acquistare nel 2026 nell'Era dell'IA Agenziale e dello Spostamento verso le Stablecoin Rails
Panoramica degli Utili di Wells Fargo (WFC) Q3 2026: Il Reddito da Prestiti Aumenta l'EPS Nonostante i Costi Creditizi Più Elevati
Wells Fargo ha riportato ricavi nel Q3 2026 di 21,87 miliardi di dollari, in aumento del 2% su base annua ma in calo rispetto ai 22,62 miliardi del Q2, trainati da un maggiore reddito netto da interessi. L'EPS diluito è aumentato del 13% a 1,87 dollari, mentre gli accantonamenti creditizi sono aumentati a 1,029 miliardi di dollari e i costi non da interessi sono diminuiti dell'1% a 13,74 miliardi di dollari. Con prestiti medi e depositi medi entrambi in crescita dell'11% e il reddito netto da interessi del Q4 guidato verso i 13 miliardi di dollari, gli utili futuri dipendono dalla conversione della crescita dei clienti in margini più solidi senza un aumento sproporzionato dei costi creditizi.
Per saperne di più: Wells Fargo (WFC) Panoramica Utili Q3 2026: Mancato Raggiungimento dei Ricavi di 440 Milioni di Dollari e Aumento dei Costi Creditizi Provocano una Svendita del 3,10%
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi totali |
21,436 miliardi Q3 2025 |
21,870 miliardi |
Migliorato. +2% su base annua. |
|
Reddito netto da interessi |
11,950 miliardi Q3 2025 |
12,517 miliardi |
In espansione. +5% su base annua. |
|
EPS diluito |
1,66 dollari Q3 2025 |
1,87 dollari |
Superiore. +13% su base annua. |
|
Utile netto |
5,589 miliardi Q3 2025 |
5,951 miliardi |
Migliorato. +6% su base annua. |
|
Costi non da interessi |
13,846 miliardi Q3 2025 |
13,743 miliardi |
Inferiore. -1% su base annua. |
|
Accantonamenti creditizi |
681 milioni Q3 2025 |
1,029 miliardi |
Superiore. +348 milioni. |
|
ROTCE |
15,2% Q3 2025 |
16,30% |
Migliorato. +1,1 punti. |
|
Reddito netto da interessi Q4 |
Nuove previsioni prospettiche |
~13 miliardi |
Prospettive. Obiettivo per il prossimo trimestre. |
- I ricavi del Q3 sono aumentati del 2% a 21,87 miliardi di dollari. I ricavi sono diminuiti del 3% su base sequenziale nonostante la crescita annuale, riflettendo un reddito non da interessi e un'attività di trading più deboli. La continuità dei prestiti ai clienti e la generazione di commissioni saranno importanti per mantenere lo slancio degli utili.
- Il reddito netto da interessi è aumentato del 5% a 12,52 miliardi di dollari. Saldi dei prestiti più elevati e repricing degli asset a tasso fisso hanno guidato le performance in tutto il portafoglio prestiti. La domanda continuata di prestiti e la crescita dei depositi potrebbero supportare gli utili, sebbene i costi di finanziamento e i rendimenti degli asset influenzino la redditività.
- L'EPS diluito è aumentato del 13% a 1,87 dollari nonostante gli accantonamenti più elevati. I costi operativi sono diminuiti dell'1% a 13,74 miliardi di dollari, mentre gli accantonamenti creditizi hanno raggiunto 1,029 miliardi di dollari. Il reddito da prestiti ha supportato la redditività, ma l'efficienza delle spese sarà importante con l'espansione della domanda di credito da parte dei clienti.
- Gli asset dei clienti wealth hanno raggiunto 2,45 trilioni di dollari. Gli asset sono aumentati dell'11% su base annua, supportando una crescita dei ricavi del 12% nel segmento Wealth and Investment Management durante il trimestre. L'espansione degli investimenti dei clienti rafforza le entrate da commissioni ricorrenti e riduce la dipendenza dall'attività di prestito e trading sensibile ai mercati.
- Le previsioni di reddito netto da interessi per il Q4 hanno raggiunto circa 13 miliardi di dollari. Le prospettive implicano una crescita sequenziale, con l'erogazione dipendente dai prestiti ai clienti e dal pricing dei depositi. Reintegrare i depositi dei clienti, mantenere la qualità dei prestiti e controllare le spese saranno importanti per la futura crescita degli utili.
Prospettive di Investimento di Wells Fargo (WFC) 2026: Caso Rialzista a 105 Dollari vs. Caso Ribassista a 72 Dollari
Le prospettive 2026 di Wells Fargo dipendono dal fatto che l'espansione dei prestiti ai clienti possa generare utili più elevati dopo i costi di finanziamento e creditizi. Il reddito da interessi del Q3 è migliorato, ma il rapporto CET1 del 10,0% e gli accantonamenti in aumento rendono i rendimenti sugli asset aggiuntivi centrali per la valutazione. I seguenti scenari editoriali riflettono come l'economia dei prestiti e l'efficienza operativa potrebbero influenzare le performance fino alla fine dell'anno.
Il Caso Rialzista: La Crescita dei Prestiti e il Controllo dei Costi Spingono WFC Verso i 105 Dollari
Prestiti ai clienti più redditizi aumenterebbero il reddito da interessi, mentre l'efficienza operativa convertirebbe quei ricavi in utili più solidi. Il reddito netto da interessi del Q3 ha raggiunto 12,52 miliardi di dollari e le spese sono diminuite dell'1%, nonostante una maggiore spesa tecnologica. Una crescita sostenuta finanziata dai depositi migliorerebbe il contributo agli utili derivante dai prestiti aggiuntivi senza richiedere un corrispondente aumento dei costi generali o degli accantonamenti creditizi.
Lo scenario a 105 dollari otterrebbe supporto se il reddito da interessi del Q4 superasse la guida di circa 13 miliardi di dollari e gli addebiti creditizi si stabilizzassero. Margini di prestito migliori e il continuo controllo delle spese dovrebbero aumentare i rendimenti al di sopra del livello dell'ultimo trimestre.
Il Caso Base: La Crescita Stabile dei Prestiti Mantiene WFC tra 88 e 96 Dollari
La crescita continua dei prestiti potrebbe sostenere gli utili anche se i costi di finanziamento e creditizi assorbiranno parte dei ricavi aggiuntivi. I prestiti medi e i depositi medi del Q3 sono entrambi aumentati dell'11%, mentre gli accantonamenti sono saliti a 1,029 miliardi di dollari. L'espansione della clientela sosterrebbe il reddito da interessi e le commissioni, ma un miglioramento limitato dei margini lascerebbe i rendimenti dipendenti dal controllo delle spese e da un adeguato pricing del credito.
Un range da 88 a 96 dollari si adatterebbe a un'erogazione vicina alle prospettive annuali di reddito da interessi, a una qualità stabile dei prestiti e a una modesta crescita delle commissioni. Costi di finanziamento più bassi potrebbero supportare l'estremità superiore, mentre ulteriori accantonamenti creditizi limiterebbero il beneficio dell'espansione della clientela.
Il Caso Ribassista: La Pressione sui Finanziamenti e i Costi Creditizi Spingono WFC Verso i 72 Dollari
Costi di finanziamento più elevati e performance creditizie in deterioramento ridurrebbero il profitto trattenuto da un portafoglio prestiti in crescita. I costi medi dei depositi sono aumentati all'1,56% nel Q3, mentre gli accantonamenti creditizi sono aumentati rispetto ai 681 milioni di un anno prima. Se i prestiti ai clienti si indebolissero e le perdite per insolvenza aumentassero, l'espansione dei prestiti potrebbe consumare capitale senza produrre un miglioramento proporzionale degli utili.
Lo scenario a 72 dollari diventerebbe più probabile se il reddito da interessi mancasse le prospettive del Q4 mentre gli accantonamenti creditizi continuassero ad aumentare. Una generazione di commissioni più debole fornirebbe allora un supporto minore agli utili, riducendo il capitale disponibile per le distribuzioni e per un recupero della valutazione.
Previsioni del Prezzo delle Azioni WFC per il 2026 degli Analisti di Wall Street
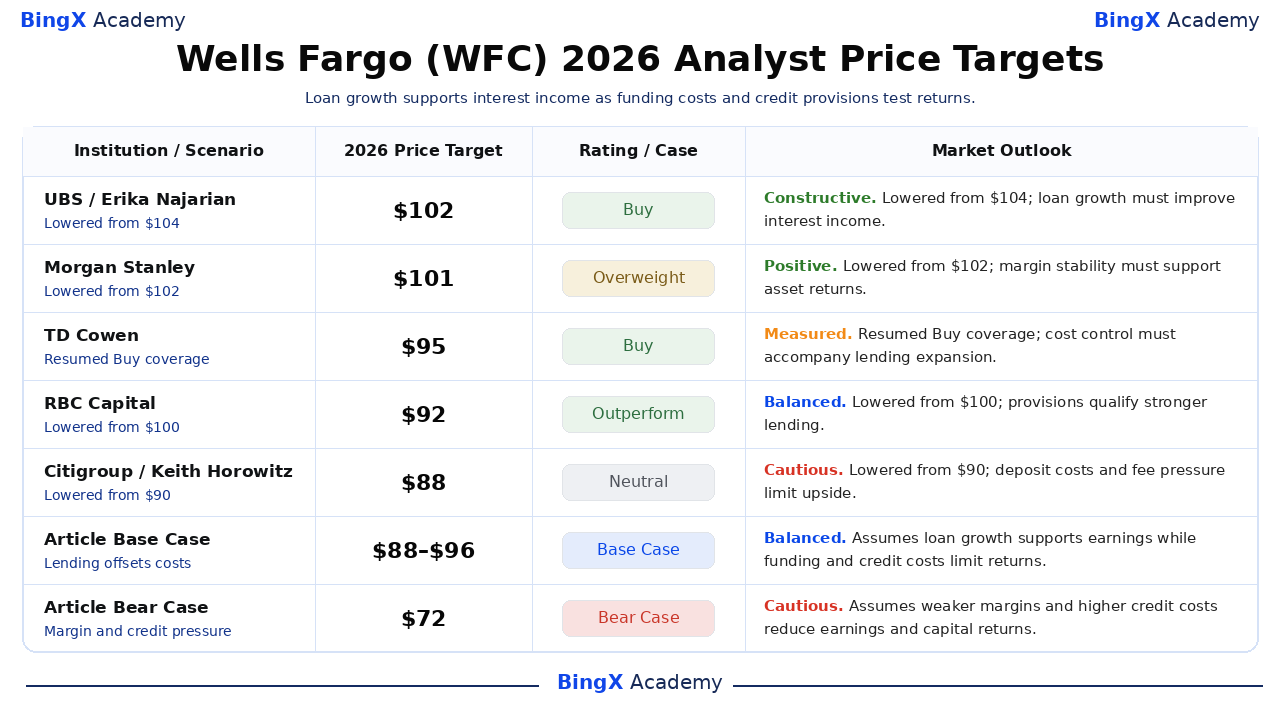
Le seguenti azioni degli analisti su Wells Fargo forniscono punti di riferimento a dodici mesi piuttosto che prezzi garantiti per dicembre 2026. Diverse società hanno ridotto i target attorno all'ultimo trimestre, pur mantenendo rating positivi. Lo scenario rialzista editoriale dell'articolo a 105 dollari, il range base da 88 a 96 dollari e lo scenario ribassista a 72 dollari sono casi editoriali separati legati alle condizioni operative discusse sopra.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
UBS |
102 dollari |
Buy |
Costruttivo. 2026-10-05: Ridotto da 104 dollari; mantenuto Buy. Visione editoriale: La crescita dei prestiti finanziata dai depositi deve migliorare il reddito netto da interessi. |
|
Morgan Stanley |
101 dollari |
Overweight |
Positivo. 2026-10-14: Ridotto da 102 dollari; mantenuto Overweight. Visione editoriale: La stabilizzazione dei margini deve supportare i rendimenti sugli asset in crescita. |
|
TD Cowen |
95 dollari |
Buy |
Misurato. 2026-10-08: Ripresa della copertura Buy a 95 dollari. Visione editoriale: Il controllo dei costi può supportare gli utili con l'espansione della capacità di prestito. |
|
RBC Capital |
92 dollari |
Outperform |
Equilibrato. 2026-10-14: Ridotto da 100 dollari; mantenuto Outperform. Visione editoriale: Gli accantonamenti creditizi più elevati qualificano la crescita più solida dei prestiti. |
|
Citigroup |
88 dollari |
Neutral |
Cauto. 2026-10-14: Ridotto da 90 dollari; mantenuto Neutral. Visione editoriale: Il pricing dei depositi e il reddito da commissioni più debole possono limitare i guadagni nel breve termine. |
|
Caso Base dell'Articolo |
88–96 |
Caso Base |
Equilibrato. Scenario editoriale dicembre 2026. Assume che la crescita dei prestiti compensi la pressione di finanziamento e creditizia. |
|
Caso Ribassista dell'Articolo |
72 dollari |
Caso Ribassista |
Cauto. Scenario editoriale dicembre 2026. Assume che costi di finanziamento e creditizi più elevati riducano gli utili. |
Come Acquistare Azioni Wells Fargo (WFC) su BingX
Acquista e mantieni azioni Wells Fargo tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto a quotazione e idoneità dell'account. Wells Fargo offre esposizione ai prestiti al consumo, al commercial banking, ai servizi di investimento e al finanziamento aziendale. Gli utenti idonei possono dimensionare le posizioni in base ai propri obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetue.
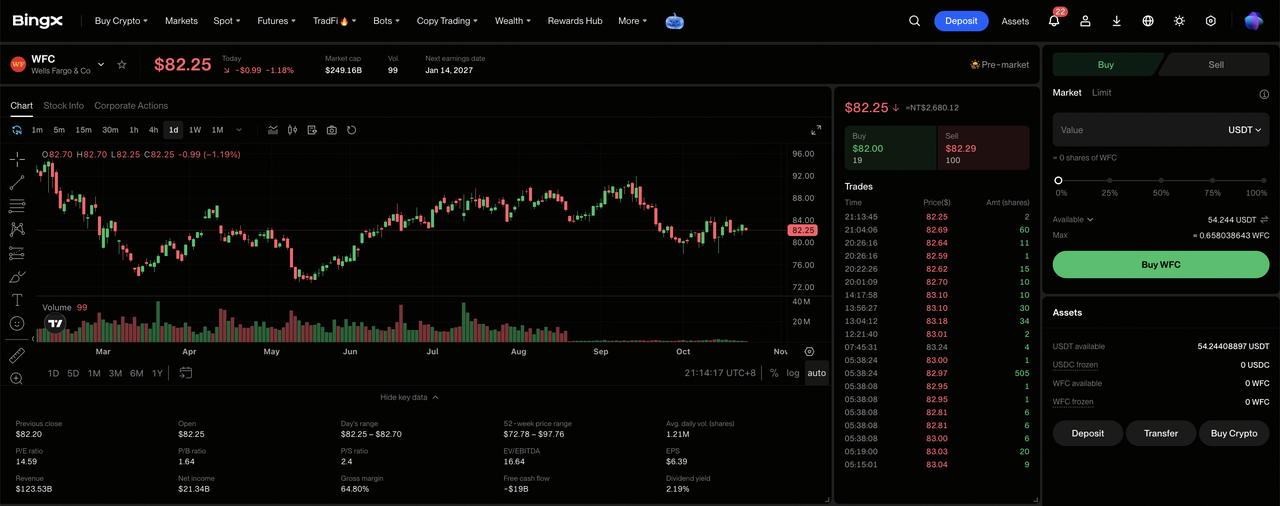
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Stocks". Accetta l'Informativa sui Rischi del Trading di Azioni se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Patrimonio se necessario. Verifica l'importo minimo dell'ordine del titolo selezionato e l'idoneità frazionale prima di scegliere la dimensione dell'investimento.
Passo 3: Seleziona Wells Fargo (WFC). Apri il mercato Stocks, cerca Wells Fargo (WFC) e conferma che l'azione sia disponibile per il tuo account. Controlla l'identità della società, il prezzo attuale delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni Wells Fargo. Seleziona "Acquista", inserisci un importo di investimento o una quantità di azioni consentita e scegli un ordine a mercato o limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini limite richiedono il prezzo specificato o migliore e liquidità sufficiente per essere eseguiti.
Passo 5: Verifica e Gestisci le Tue Posizioni. Apri "Stocks > Posizioni" per monitorare le tue azioni WFC e il profitto o la perdita non realizzata. Usa Tutti gli Ordini per rivedere le transazioni o vendere le azioni quando necessario. Il regolamento T+1 in genere influisce su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di Wells Fargo nel 2026
Il grande portafoglio di depositi di Wells Fargo, le attività bancarie diversificate e le relazioni con i clienti in espansione supportano le sue prospettive di utili. Tuttavia, i costi di finanziamento, la qualità del credito, la generazione di commissioni e i requisiti patrimoniali potrebbero esercitare pressione sulla redditività e sui rendimenti per gli azionisti.
- Una domanda di prestiti più debole potrebbe esercitare pressione sui ricavi: I prestiti medi del Q3 sono aumentati dell'11%, supportati dal finanziamento commerciale e dai prestiti ai consumatori. Volumi di prestiti più bassi o saldi dei clienti più deboli potrebbero ridurre il reddito da interessi e i rendimenti sulla base di asset espansa.
- L'aumento dei costi dei depositi potrebbe limitare i margini: I costi medi dei depositi del Q3 hanno raggiunto l'1,56%, cinque punti base al di sopra del Q2. Maggiori spese di finanziamento e costi tecnologici potrebbero indebolire la redditività se il reddito da prestiti e le commissioni ricorrenti crescono più lentamente.
- I ritardi bancari potrebbero limitare la crescita delle commissioni: I ricavi dell'investment banking del Q3 hanno raggiunto 611 milioni di dollari, ma le commissioni sono diminuite del 3% su base sequenziale nonostante una maggiore attività annuale. Fusioni ritardate, sottoscrizione di debiti o completamento di transazioni azionarie potrebbero ridurre la visibilità dei ricavi futuri.
- I requisiti patrimoniali potrebbero limitare i rendimenti per gli azionisti: Wells Fargo ha riportato un rapporto CET1 del 10,0% durante il Q3, mentre l'espansione dei prestiti richiedeva un capitale sostanziale. Accantonamenti creditizi più elevati o esigenze di capitale regolamentare potrebbero limitare le future distribuzioni e la crescita degli utili per azione.
- Rendimenti più deboli potrebbero esercitare pressione sulla valutazione: Il ROTCE del Q3 di Wells Fargo ha raggiunto il 16,3%, supportato da un reddito da prestiti più solido e da guadagni di efficienza. Un rallentamento dei prestiti, performance più deboli delle commissioni o aumento dei costi creditizi potrebbero ridurre i rendimenti e innescare cali del prezzo delle azioni.
Considerazioni Finali: Dovresti Investire in Wells Fargo nel 2026?
I 12,52 miliardi di dollari di reddito netto da interessi trimestrale di Wells Fargo e il ROTCE del 16,3% dimostrano la sua capacità di guadagnare di più dall'espansione delle relazioni con i clienti. I prestiti commerciali, il consumer banking e le commissioni della gestione patrimoniale forniscono supporto agli utili, mentre le iniziative tecnologiche e operative creano opportunità per migliorare l'efficienza. Sostenere quella crescita dipenderà dal controllo dei costi dei depositi e dal mantenimento di solide performance creditizie.
Il caso rialzista a 105 dollari assume margini di prestito più solidi, oneri creditizi stabili e continua efficienza dei costi. Il caso base da 88 a 96 dollari riflette una crescita costante della clientela, mentre il caso ribassista a 72 dollari tiene conto della pressione di finanziamento e del credito più debole. Con WFC che ha chiuso a 82,42 dollari il 21 ottobre, gli investitori dovrebbero osservare se l'espansione dei prestiti produce rendimenti sostenibili sul capitale.
Avvertenza sui Rischi: Il grande portafoglio di clienti di Wells Fargo non elimina il rischio di investimento. Costi dei depositi più elevati, peggioramento delle perdite sui prestiti o reddito da commissioni più debole potrebbero ridurre gli utili e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, le performance creditizie e la propria tolleranza al rischio prima di acquistare azioni WFC.
Letture Correlate
- Le Migliori Azioni di Servizi Finanziari e Fintech da Acquistare nel 2026 nell'Era dell'IA Agenziale e dello Spostamento verso le Stablecoin Rails
- JPMorgan Chase (JPM) Previsione del Prezzo 2026: La Crescita del Reddito da Interessi Può Spingere JPM Verso i 425 Dollari?
- Goldman Sachs (GS) Previsione del Prezzo 2026: I Ricavi Record sulle Azioni Possono Spingere GS Verso i 1.150 Dollari?
- BlackRock (BLK) Previsione del Prezzo 2026: La Forte Domanda di ETF Può Spingere BLK Verso i 1.400 Dollari?
- Bank of America (BAC) Previsione del Prezzo 2026: La Crescita della Gestione Patrimoniale Può Spingere BAC Verso i 68 Dollari?
