


The Walt Disney Company (DIS) vende storie ed esperienze attraverso film, televisione, Disney+ e Hulu, ESPN, parchi a tema, crociere e merchandising. I suoi franchise consolidati generano entrate teatrali, abbonamenti, pubblicità, licenze e spese degli ospiti, mentre la redditività dello streaming e l'espansione della capacità delle crociere ampliano le opportunità di guadagno. Lo stesso contenuto può creare valore in diverse attività, ma l'inflazione dei diritti sportivi, le produzioni costose e la domanda di viaggi dei consumatori determinano quanto di quella portata si trasforma in profitto duraturo.
L'ultimo trimestre ha mostrato che lo streaming e i parchi hanno sostenuto i guadagni anche mentre lo Sport si indeboliva. I ricavi fiscali del terzo trimestre di Disney sono aumentati del 7% a 25,248 miliardi di dollari, l'EPS rettificato è aumentato del 28% a 2,06 dollari, e il reddito operativo dell'Entertainment SVOD è più che raddoppiato a 712 milioni di dollari. Il profitto delle Experiences è salito del 20%, anche se un rimborso tariffario di circa 100 milioni di dollari ha contribuito, mentre il profitto dello Sport è sceso del 17%. Il test irrisolto è se la crescita dei margini e del flusso di cassa persisterà senza benefici una tantum o una settimana fiscale aggiuntiva.
Le previsioni sul titolo DIS per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso del profitto cross-business: Margini di streaming più elevati, spesa ripetuta nei parchi e capacità delle crociere offrono a Disney più modi per monetizzare i suoi franchise, mentre i riacquisti moltiplicano gli utili per azione.
- Il caso dei costi e della comparabilità: I diritti sportivi, la pubblicità debole o i film costosi assorbono i guadagni, mentre la 53ª settimana favorisce il confronto a breve termine senza stabilire una crescita sottostante.
Questa guida analizza le previsioni sul titolo DIS, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato degli utili fiscali del terzo trimestre FY2026 di Disney del 5 agosto, sul Modulo 10-Q e sui dati di mercato fino al 20 ottobre, oltre a come acquistare azioni DIS su BingX TradFi con USDT.
Le 5 Cose Principali che gli Investitori Disney Devono Sapere a Ottobre 2026
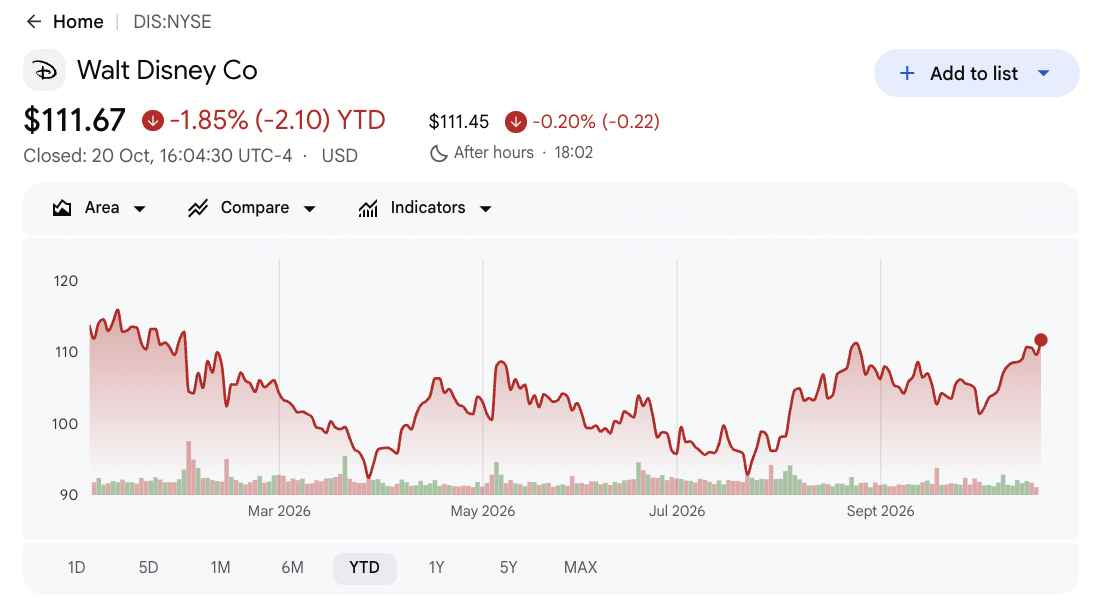
- DIS ha chiuso a 111,67 dollari il 2026-10-20, in calo dell'1,85% da inizio anno. Le azioni hanno guadagnato l'1,90% in quella sessione ma sono rimaste al di sotto del massimo a 52 settimane di 117,09 dollari. Il recupero dal minimo di 92,18 dollari mostra un miglioramento del momentum, sebbene un breakout sostenuto e utili più solidi rimangano importanti per ulteriori rialzi.
- I ricavi del terzo trimestre sono cresciuti del 7% a 25,248 miliardi di dollari. Le vendite hanno mancato il consensus di 25,41 miliardi di dollari di 162 milioni di dollari, mentre l'EPS rettificato di 2,06 dollari ha battuto la stima di 1,84 dollari. Una redditività più forte nonostante la mancanza dei ricavi evidenzia l'importanza del mix di business, della disciplina dei costi e degli effetti fiscali.
- Il profitto operativo dello streaming Entertainment ha raggiunto 712 milioni di dollari. I ricavi SVOD sono cresciuti dell'11% a 5,53 miliardi di dollari, con un margine operativo che ha raggiunto il 12,9%. I ricavi da abbonamento sono aumentati del 15%, supportati dai prezzi e dalla crescita degli abbonati, sebbene la pubblicità sia aumentata solo del 3% e alcuni guadagni di margine abbiano riflesso la tempistica delle spese.
- Le previsioni sul profitto del segmento del quarto trimestre di 4,9 miliardi di dollari includono un beneficio di calendario di 600 milioni di dollari. La 53ª settimana aggiuntiva supporta gli utili comunicati, con la crescita dell'EPS rettificato FY2026 prevista intorno al 16% incluso il beneficio rispetto al 12% escluso. Separare questo vantaggio una tantum dalla performance ricorrente è importante.
- Disney ha aumentato il suo obiettivo di riacquisto di azioni FY2026 ad almeno 9 miliardi di dollari. Circa 1,2 miliardi di dollari in proventi attesi dalla vendita della quota in A+E Global Media supporteranno ulteriori riacquisti. Le previsioni sul flusso di cassa operativo rimangono ad almeno 19 miliardi di dollari, sebbene la generazione di cassa sia scesa dell'8% durante i primi nove mesi, rendendo importante l'esecuzione del quarto trimestre.
Cos'è The Walt Disney Company (DIS)?
The Walt Disney Company è un'azienda globale di intrattenimento e media che opera in tre segmenti principali: Entertainment, Sports ed Experiences. Entertainment produce film e televisione, gestisce Disney+ e Hulu, e genera ricavi da pubblicità e licenze. Sports include ESPN e le sue attività di abbonamento e broadcasting, mentre Experiences copre parchi a tema, resort, crociere e prodotti di consumo. I franchise di Disney, tra cui Marvel, Pixar e Star Wars, collegano queste attività attraverso film, streaming, merchandising e attrazioni, creando molteplici opportunità di ricavo dalla sua proprietà intellettuale.
Disney sta espandendo le sue attività di intrattenimento ed esperienze attraverso nuovi contenuti, capacità delle crociere e partnership di distribuzione sportiva. Toy Story 5 ha superato 1 miliardo di dollari al botteghino globale, supportando il coinvolgimento nello streaming e la domanda di merchandising, mentre Disney Destiny e Disney Adventure hanno espanso la capacità delle crociere di circa il 50% durante il trimestre. La combinazione con Fubo e la transazione azionaria NFL ampliano la sua rete di distribuzione sportiva, mentre la prevista vendita della quota in A+E Global Media potrebbe generare circa 1,2 miliardi di dollari per ulteriori riacquisti di azioni. Queste iniziative supportano la crescita di Disney nello streaming, nelle esperienze e nello sport, con la redditività futura che dipende dalla monetizzazione degli abbonati, dalla domanda dei consumatori e dall'efficienza operativa.
Disney (DIS) Panoramica degli Utili del Terzo Trimestre FY2026: Forti Profitti dello Streaming e dei Parchi Compensano la Debolezza dello Sport
Disney ha riportato ricavi del terzo trimestre FY2026 di 25,248 miliardi di dollari, in aumento del 7% su base annua ma 162 milioni di dollari al di sotto del consensus, mentre l'EPS rettificato di 2,06 dollari ha battuto le aspettative di 0,22 dollari. Il reddito operativo totale del segmento è aumentato del 21% a 5,555 miliardi di dollari, trainato da profitti più forti di Entertainment ed Experiences nonostante un calo del 17% nello Sport. Le previsioni sul profitto del segmento del quarto trimestre di circa 4,9 miliardi di dollari includono un beneficio di 600 milioni di dollari derivante da una settimana aggiuntiva, rendendo la crescita degli utili sottostante e la sostenibilità dei margini importanti per le prospettive.
|
Metrica Finanziaria |
Previsione / Consensus |
Comunicato / Effettivo |
Sorpresa |
|
Ricavi terzo trimestre |
Consensus Visible Alpha di 25,41 miliardi di dollari |
25,248 miliardi di dollari |
Mancato. 162 milioni di dollari sotto il consensus; in aumento del 7% su base annua. |
|
EPS rettificato terzo trimestre |
Consensus Visible Alpha di 1,84 dollari |
2,06 dollari |
Battuto. 0,22 dollari sopra il consensus; in aumento del 28% su base annua. |
|
OI totale del segmento terzo trimestre |
4,575 miliardi di dollari un anno prima |
5,555 miliardi di dollari |
Superiore. In aumento di 980 milioni di dollari, o del 21%. |
|
OI Entertainment terzo trimestre |
1,022 miliardi di dollari un anno prima |
1,680 miliardi di dollari |
Superiore. In aumento di 658 milioni di dollari, o del 64%. |
|
OI Experiences terzo trimestre |
2,516 miliardi di dollari un anno prima |
3,017 miliardi di dollari |
Superiore. In aumento di 501 milioni di dollari, o del 20%. |
|
OI Sports terzo trimestre |
1,037 miliardi di dollari un anno prima |
858 milioni di dollari |
Inferiore. In calo di 179 milioni di dollari, o del 17%. |
|
Flusso di cassa libero terzo trimestre |
1,889 miliardi di dollari un anno prima |
3,072 miliardi di dollari |
Superiore. In aumento di 1,183 miliardi di dollari, o del 63%. |
|
Prospettive OI totale del segmento quarto trimestre |
3,480 miliardi di dollari effettivi Q4 FY2025 |
Circa 4,9 miliardi di dollari |
Guidato. Circa 1,42 miliardi di dollari in più, inclusa la settimana extra da 600 milioni di dollari. |
- I ricavi del terzo trimestre sono cresciuti del 7% a 25,248 miliardi di dollari nonostante abbiano mancato il consensus. Le vendite sono aumentate di 1,598 miliardi di dollari su base annua ma sono rimaste 162 milioni di dollari al di sotto delle aspettative. Experiences ha aggiunto 882 milioni di dollari di ricavi ed Entertainment ha contribuito con altri 641 milioni di dollari, riflettendo la crescita nelle più grandi attività di Disney.
- L'EPS rettificato è aumentato del 28% a 2,06 dollari, battendo le stime di 0,22 dollari. Gli utili sono aumentati da 1,61 dollari dell'anno precedente, mentre l'EPS GAAP è sceso a 1,51 dollari da 2,92 dollari a causa di un beneficio fiscale relativo a Hulu dell'anno precedente. I risultati rettificati riflettono meglio il miglioramento della performance operativa, sebbene la differenza dagli utili GAAP rimanga rilevante.
- Il profitto operativo di Entertainment è aumentato del 64% a 1,680 miliardi di dollari. Il reddito operativo dello streaming ha raggiunto 712 milioni di dollari da 329 milioni di dollari, con un margine del 12,9% su 5,53 miliardi di dollari di ricavi SVOD. Toy Story 5 ha supportato la domanda teatrale e di merchandising, sebbene la crescita pubblicitaria del 3% e la tempistica favorevole delle spese rendano importante la sostenibilità del margine.
- Il profitto operativo di Experiences è aumentato del 20% a 3,017 miliardi di dollari. I ricavi sono aumentati del 10% a 9,968 miliardi di dollari, supportati da circa il 4% di crescita degli ospiti e da una maggiore spesa pro capite negli Stati Uniti. Un rimborso tariffario di circa 100 milioni di dollari ha contribuito alla crescita del profitto, mentre una domanda più forte di parchi e crociere ha supportato la performance sottostante.
- Il profitto operativo dello Sport è sceso del 17% nonostante un flusso di cassa complessivo più forte. I ricavi dello Sport sono aumentati del 4% a 4,500 miliardi di dollari, ma i costi più elevati dei diritti, la tempistica dei playoff NBA e le interruzioni della distribuzione hanno pressato gli utili. Il flusso di cassa libero del terzo trimestre è aumentato del 63% a 3,072 miliardi di dollari, rendendo la generazione di cassa e la gestione dei costi sportivi importanti per le previsioni annuali di Disney.
Disney (DIS) Prospettive di Investimento 2026: Caso Rialzista a $145 vs. Caso Ribassista a $88
Le prospettive di Disney per il 2026 dipendono dal fatto che una maggiore redditività dello streaming, una domanda resiliente dei parchi a tema e l'espansione delle operazioni di crociera possano sostenere la crescita degli utili e del flusso di cassa. Il miglioramento dei margini di Entertainment ed Experiences supporta il rialzo, mentre i costi dei diritti sportivi, la domanda pubblicitaria e la sostenibilità dei profitti operativi rimangono importanti per la valutazione.
Il Caso Rialzista: La Forte Crescita dello Streaming e dei Parchi Spinge DIS Verso $145
Il Caso Rialzista presuppone che Disney+ e Hulu mantengano una crescita dei ricavi a doppia cifra dopo l'aumento dell'11% del terzo trimestre, con i margini dello streaming che si mantengono vicino o al di sopra del 12,9%. Una maggiore capacità delle crociere e una spesa sana nei parchi a tema potrebbero rafforzare i profitti di Experiences, mentre una crescita più lenta dei costi sportivi migliora i margini complessivi. Una generazione di cassa più forte e i continui riacquisti di azioni supporterebbero ulteriormente gli utili per azione.
Un movimento verso $145 richiederebbe un profitto operativo del segmento sottostante del quarto trimestre vicino a 4,3 miliardi di dollari, escludendo il beneficio della settimana extra da 600 milioni di dollari, e almeno 19 miliardi di dollari di flusso di cassa operativo FY2026. Margini di streaming sostenuti superiori al 10% e una crescita dell'EPS rettificato FY2027 a doppia cifra rafforzerebbero il caso rialzista.
Il Caso Base: La Crescita Costante di Entertainment Mantiene DIS tra $108 e $128
Il Caso Base presuppone che gli abbonamenti a Disney+, i film franchise e la domanda dei parchi a tema continuino a supportare la crescita, mentre i costi più elevati dei diritti sportivi limitano l'espansione degli utili. Le operazioni di crociera aggiungono capacità e la prevista vendita della quota in A+E potrebbe supportare i riacquisti dopo la chiusura. La generazione di cassa rimane sana, sebbene il beneficio della settimana extra complichi i confronti con gli utili futuri.
DIS potrebbe scambiare tra $108 e $128 se i margini dello streaming rimangono a doppia cifra, il flusso di cassa operativo raggiunge l'obiettivo di 19 miliardi di dollari e i cali del profitto sportivo si moderano. Utili sottostanti del quarto trimestre più forti potrebbero supportare il limite superiore, mentre margini o generazione di cassa più deboli presserebbero l'intervallo.
Il Caso Ribassista: Costi Sportivi Più Elevati e Domanda Più Debole Spingono DIS Verso $88
Il Caso Ribassista presuppone che la pubblicità dello streaming rimanga debole dopo la crescita del 3% del terzo trimestre, che uscite cinematografiche più deboli limitino i profitti di Entertainment e che l'aumento dei costi dei diritti sportivi superi la monetizzazione di ESPN. Un'affluenza più lenta ai parchi a tema e l'assenza del rimborso tariffario da 100 milioni di dollari del terzo trimestre potrebbero ulteriormente pressare i margini mentre continuano gli investimenti in crociere e contenuti.
Un movimento verso $88 diventerebbe più probabile se il flusso di cassa operativo FY2026 scendesse al di sotto di 19 miliardi di dollari, i margini dello streaming scendessero sotto il 10%, o il profitto sottostante del segmento del quarto trimestre mancasse circa 4,3 miliardi di dollari. I continui cali del profitto sportivo vicino al 17% indebolirebbero anche la fiducia nella crescita degli utili FY2027 di Disney.
Previsioni sul Prezzo del Titolo DIS per il 2026 Secondo gli Analisti di Wall Street
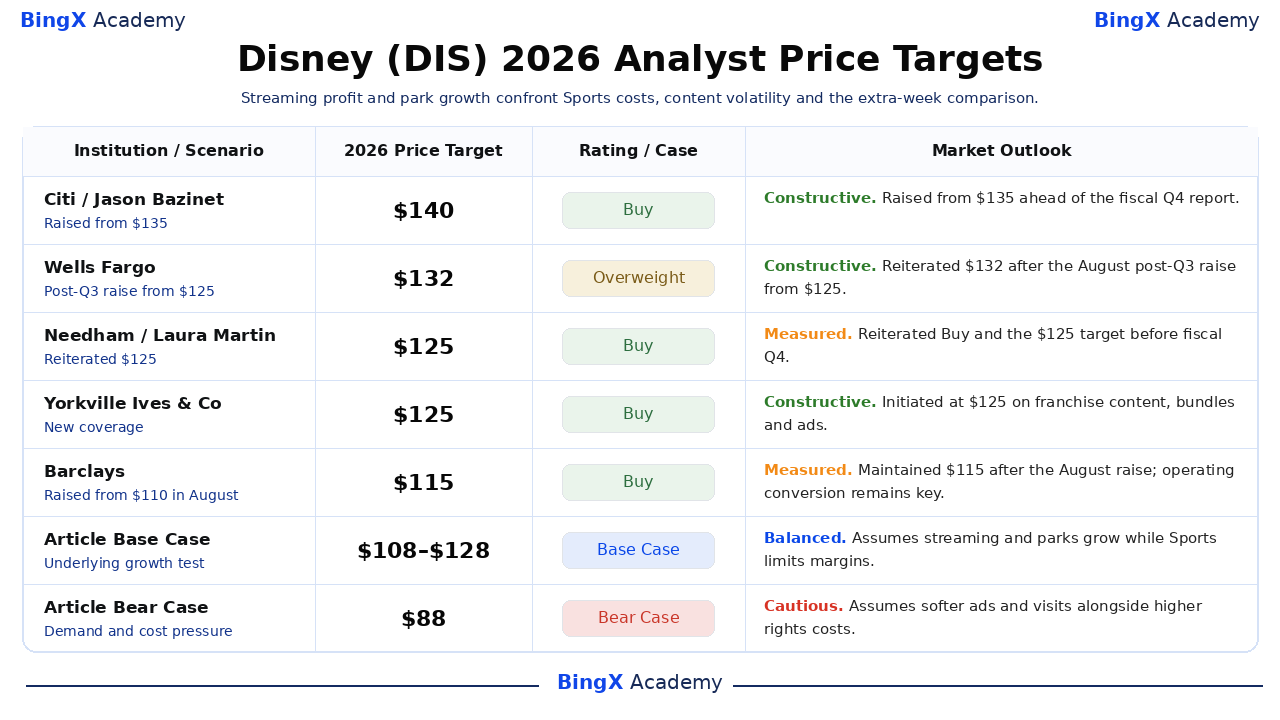
Questi target datati sono singoli punti di riferimento degli analisti a dodici mesi disponibili fino al 20 ottobre, piuttosto che una singola previsione per la chiusura dell'anno solare. Il target di $140 di Citi e quello di $115 di Barclays dimostrano un disaccordo significativo sulla conversione del profitto. Gli scenari Rialzista a $145, Base da $108 a $128 e Ribassista a $88 in questo articolo sono scenari editoriali, separati da ogni istituzione nominata.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Citi / Jason Bazinet |
$140 |
Acquisto |
Costruttivo. 2026-10-16: Alzato da $135 prima del report fiscale del quarto trimestre del 17 novembre. |
|
Wells Fargo / Steven Cahall |
$132 |
Sovrappesato |
Costruttivo. 2026-10-15: Confermato $132 dopo l'aumento del 6 agosto da $125 in seguito ai risultati del terzo trimestre. |
|
Needham / Laura Martin |
$125 |
Acquisto |
Misurato. 2026-10-09: Confermato il rating di Acquisto a $125 prima del quarto trimestre fiscale. |
|
Yorkville Ives & Co / Daniel Ives |
$125 |
Acquisto |
Costruttivo. 2026-10-07: Avviata la copertura a $125 su contenuti franchise, bundle e pubblicità. |
|
Barclays / Kannan Venkateshwar |
$115 |
Acquisto |
Misurato. 2026-10-07: Mantenuto $115 dopo un aumento ad agosto da $110; streaming e Sport rimangono test operativi. |
|
Caso Base dell'Articolo |
108–128 |
Caso Base |
Bilanciato. Presuppone margine SVOD a doppia cifra e flusso di cassa nonostante la pressione dei costi sportivi. |
|
Caso Ribassista dell'Articolo |
$88 |
Caso Ribassista |
Prudente. Presuppone pubblicità e visite più deboli mentre i costi dei diritti riducono la conversione degli utili. |
Come Acquistare Azioni The Walt Disney Company (DIS) su BingX
Acquista e mantieni azioni Disney tramite BingX Stocks Trading utilizzando USDT o USDC. Disney offre esposizione alla crescita dello streaming, ai parchi a tema, alle operazioni di crociera e ai franchise di intrattenimento globale. Con investimenti frazionati e senza leva finanziaria o commissioni di finanziamento, gli utenti idonei possono costruire posizioni in base ai propri obiettivi di investimento e alle prospettive di crescita a lungo termine di Disney.
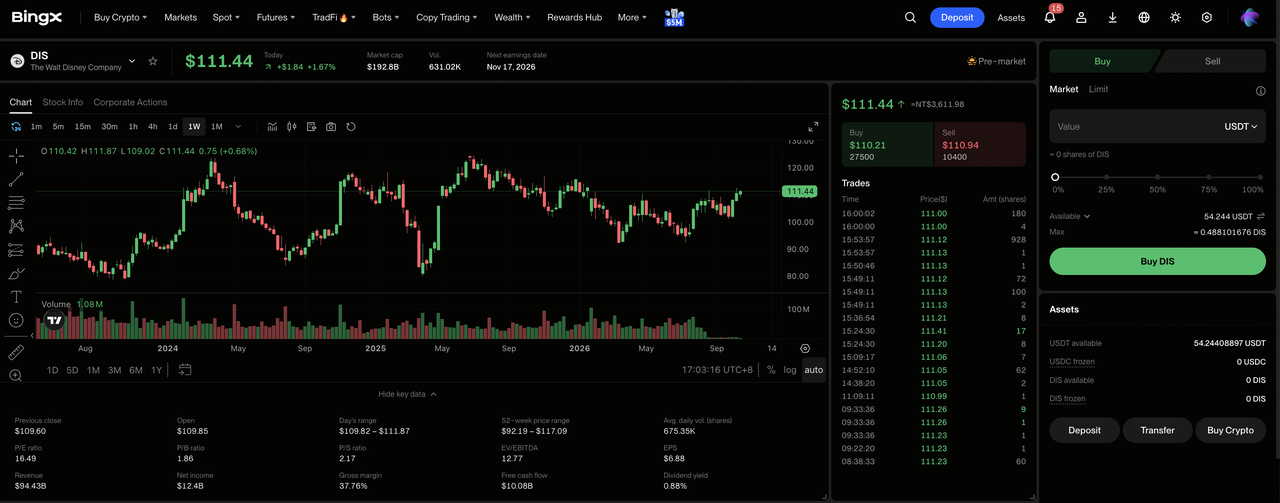
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta la Comunicazione sul Rischio di Trading Azionario se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Patrimonio se necessario. Gli acquisti frazionati partono da 5 USDC o 0,0001 azioni.
Passo 3: Seleziona The Walt Disney Company (DIS). Apri il mercato Azioni, cerca DIS e seleziona The Walt Disney Company (DIS). Esamina il prezzo attuale delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni Disney. Seleziona "Acquista", inserisci l'importo dell'investimento o la quantità di azioni e scegli un ordine a mercato o limite. Gli ordini a mercato vengono eseguiti ai prezzi disponibili durante le ore di trading supportate, mentre gli ordini limite vengono eseguiti al prezzo specificato o migliore quando è disponibile liquidità sufficiente.
Passo 5: Rivedi e Gestisci le Tue Posizioni. Apri "Azioni > Posizioni" per monitorare le tue azioni DIS e il profitto o la perdita non realizzati. Usa "Tutti gli Ordini" per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 generalmente influisce su quando i proventi della vendita diventano disponibili per il prelievo, piuttosto che su quando le azioni possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori Disney nel 2026
La forte redditività dello streaming di Disney, l'espansione del business delle crociere e i consolidati franchise di intrattenimento supportano le sue prospettive a lungo termine. Tuttavia, i costi dei diritti sportivi, la spesa dei consumatori, la performance dei contenuti e i benefici finanziari una tantum rimangono fattori importanti che determinano quanto di quella crescita si traduce in utili sostenibili e rendimenti per gli azionisti.
- L'aumento dei costi dei diritti sportivi potrebbe pressare la redditività di ESPN. I ricavi sportivi sono cresciuti del 4% nel terzo trimestre, mentre il profitto operativo è sceso del 17%. Se i costi di broadcasting superano i ricavi da abbonamento, pubblicità e distribuzione, i margini e il futuro flusso di cassa di ESPN potrebbero indebolirsi.
- I margini dello streaming potrebbero essere difficili da sostenere. Il margine SVOD del terzo trimestre ha raggiunto il 12,9%, beneficiando in parte della tempistica delle spese. Una crescita pubblicitaria di appena il 3% e costi dei contenuti più elevati potrebbero rendere più difficile mantenere margini a doppia cifra.
- Una domanda più lenta di parchi e crociere potrebbe influire sulla redditività. I ricavi di Experiences sono cresciuti del 10%, ma le visite internazionali ai parchi statunitensi e la domanda asiatica si sono ammorbidite. L'espansione della capacità delle crociere aumenta anche i costi fissi, rendendo importante l'occupazione e la spesa degli ospiti.
- Uscite cinematografiche più deboli potrebbero ridurre gli utili del franchise. Toy Story 5 ha superato 1 miliardo di dollari a livello globale, mentre The Mandalorian and Grogu e il live-action Moana hanno mancato le aspettative al botteghino. Le uscite deludenti possono influire sullo streaming, il merchandising e le attrazioni.
- I benefici una tantum potrebbero sovrastimare la crescita sottostante degli utili. Una settimana aggiuntiva contribuisce con circa 600 milioni di dollari alle prospettive di profitto di 4,9 miliardi di dollari del quarto trimestre, mentre un rimborso tariffario da 100 milioni di dollari ha supportato il terzo trimestre di Experiences. La crescita organica sostenuta rimane essenziale per le aspettative sugli utili FY2027.
Considerazioni Finali: Dovresti Investire in Disney nel 2026?
Il terzo trimestre di Disney ha dimostrato che i suoi franchise connessi possono sollevare diversi segmenti contemporaneamente. I ricavi sono aumentati del 7%, il profitto totale del segmento è salito del 21%, lo streaming ha generato 712 milioni di dollari di reddito operativo ed Experiences ha raggiunto 3,017 miliardi di dollari di profitto. Il management si sta impegnando in riacquisti di almeno 9 miliardi di dollari, ma i costi sportivi e la tempistica del marketing significano che il percorso del margine consolidato ha ancora bisogno di prove.
Lo scenario rialzista a $145 richiede che lo streaming e i parchi mantengano la crescita del flusso di cassa mentre lo Sport si stabilizza; il caso ribassista a $88 si rafforza se la pubblicità e i viaggi si indeboliscono mentre i costi dei diritti continuano a salire. Gli investitori conservatori possono aspettare il profitto del segmento del quarto trimestre escludendo il boost della settimana extra di circa 600 milioni di dollari, il flusso di cassa operativo FY2026 pari o superiore a 19 miliardi di dollari e la crescita dell'EPS rettificato FY2027 senza quell'aiuto del calendario.
Avvertenza sul Rischio: Il trading e l'investimento in azioni come DIS comporta un alto rischio di perdita di capitale. Le spese per i contenuti, i costi dei diritti sportivi, i viaggi dei consumatori, la pubblicità e la leva derivata possono produrre movimenti di prezzo bruschi. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione del Prezzo di Netflix (NFLX) 2026: Il Titolo NFLX Può Rimbalzare a $125 con Pubblicità e Sport in Diretta?
- Previsione del Prezzo di Meta (META) 2026: La Monetizzazione dell'IA Può Spingere META Verso $1.000?
- Previsione del Prezzo di Reddit (RDDT) 2026: Le Opportunità dei Dati IA Possono Spingere RDDT Verso $300?
- Previsione del Prezzo di Snap Inc. (SNAP) 2026: La Crescita della Pubblicità e degli Abbonamenti Può Spingere SNAP Verso $10?
- Previsione del Prezzo di Alphabet (GOOGL) 2026: La Crescita del Cloud dell'82% e l'IA Possono Spingere il Titolo GOOGL a $430?
