Taiwan Semiconductor Manufacturing Company (TSMC) produce chip progettati dai clienti per smartphone, calcolo AI e networking. I nodi avanzati e il packaging avanzato sono centrali per la sua crescita, mentre i fab esteri ampliano la capacità produttiva. I rendimenti dei nuovi processi, l'utilizzo dei clienti e i costi dell'espansione estera determinano se gli ordini AI crescenti generano guadagni sufficienti a giustificare un programma di capitale storicamente elevato.
L'ultimo trimestre ha mostrato la produzione a due nanometri che acquisisce scala mentre i margini assorbono i costi di avvio. I ricavi in dollari USA di TSMC nel Q3 hanno raggiunto i 46,72 miliardi di dollari, con un aumento del 41,2% su base annua, e N2 è salita all'8% dei ricavi da wafer. Gli utili diluiti sono stati di 4,60 dollari per ADR statunitense, ma il margine lordo è sceso dal Q2 al 66,4%. Il test del Q4 è capire se un volume maggiore compensa i costi dei nuovi nodi e dei fab esteri.
Le previsioni sul titolo TSM per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso della domanda di nodi avanzati: gli acceleratori AI, la produzione a 2 nanometri e una guida sui ricavi Q4 più solida possono sostenere utili premium man mano che la nuova capacità entra in funzione.
- Il caso dell'intensità di capitale: le fabbriche estere, i costi di avvio dei nodi e un budget di capitale da 60 a 64 miliardi di dollari possono diluire i rendimenti se la spesa dei clienti o l'utilizzo si indebolisce.
Questa guida analizza le previsioni sul titolo TSM, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato sugli utili Q3 di TSMC del 15 ottobre, sulla presentazione agli investitori, sul trascritto della call e sui dati di mercato fino al 19 ottobre, oltre a come acquistare azioni TSM su BingX TradFi con USDT.
Le 5 Cose Principali che gli Investitori TSMC Devono Sapere a Ottobre 2026
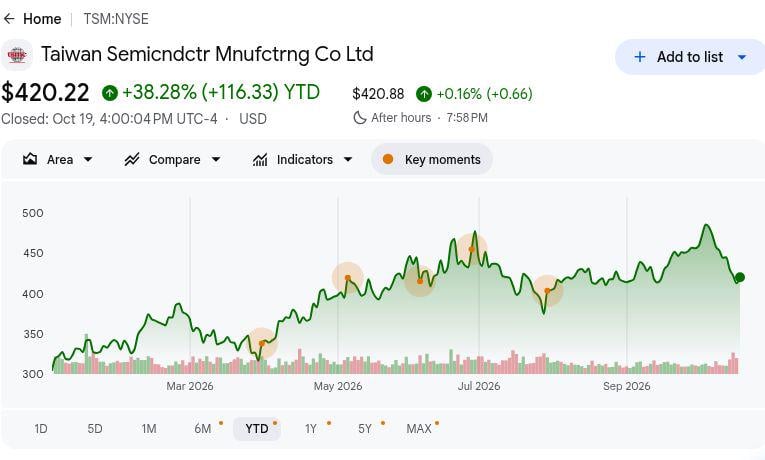
- TSM ha chiuso a 420,22 dollari, in rialzo del 38,28% dall'inizio dell'anno. La chiusura dell'ADR NYSE del 19 ottobre ha guadagnato 7,61 dollari nella giornata e si trova al di sotto del target post-Q3 di Barclays di 670 dollari. Quel guadagno dall'inizio dell'anno riflette l'ottimismo sull'AI, rendendo la consegna di utili e margini più importante di un confronto con i target degli analisti.
- I ricavi USD del Q3 pari a 46,72 miliardi di dollari hanno superato le indicazioni aziendali. Il risultato ha superato il tetto di 45,8 miliardi di dollari di 0,92 miliardi di dollari ed è cresciuto del 41,2% su base annua in dollari. Tale scala conferma una robusta domanda di nodi avanzati, sebbene la crescita del 50,9% riportata in valuta locale sia diversa a causa delle variazioni del tasso di cambio. Questa distinzione è importante nella modellazione dell'ADR.
- La quota a 2 nanometri è salita all'8% delle vendite di wafer. N2 era al 3% dei ricavi da wafer nel Q2; i nodi a 7 nanometri e inferiori hanno raggiunto insieme il 79% nel Q3. N2 supporta i prezzi futuri, ma i costi di avvio hanno contribuito a far scendere il margine lordo di 1,3 punti al 66,4%.
- La guida sui ricavi del Q4 raggiunge i 54,3 miliardi di dollari al massimo. L'intervallo da 52,3 a 54,3 miliardi di dollari implica una crescita sequenziale di circa il 14% al suo punto medio rispetto al Q3. La direzione ha anche previsto una crescita dei ricavi USD per l'intero anno di circa il 44%. Il margine lordo guidato tra il 65% e il 67% mette alla prova l'economia dell'avvio.
- Un budget di capitale da 60 a 64 miliardi di dollari aumenta il test di rendimento. Il management ha ribadito quel piano per il 2026 e si aspetta che la capacità della famiglia N2 più che raddoppi nel 2027. Si prevede che i fab esteri diluiranno il margine lordo 2026 di circa due punti, ampliandosi verso tre-quattro punti negli anni successivi. Gli ordini sostenuti devono giustificare la sua scala.
Cos'è Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) è la principale fonderia di semiconduttori al mondo, che produce chip avanzati progettati da aziende come Apple, NVIDIA e AMD. Fondata nel 1987, TSMC ha aperto la strada al modello di fonderia pura, concentrandosi sulla produzione di chip piuttosto che sullo sviluppo di design di processori concorrenti. Le sue tecnologie di produzione e i servizi di packaging avanzato supportano smartphone, acceleratori AI, high-performance computing, elettronica automotive e dispositivi connessi. Nel 2025, TSMC ha prodotto 12.682 prodotti per 534 clienti utilizzando 305 tecnologie di processo, con la crescita dei ricavi guidata dal volume di produzione, dalla domanda di nodi avanzati e dall'efficienza produttiva.
TSMC sta espandendo la sua capacità produttiva di nuova generazione a 2nm (N2) a Taiwan, con la capacità annuale della famiglia N2 che dovrebbe più che raddoppiare nel 2027. Il suo processo A14 è previsto per la produzione di rischio nel 2027 e la produzione in volume nel 2028, mentre un secondo impianto di fabbricazione in Arizona punta alla produzione nel Q3 2027. La tecnologia di packaging avanzato CoWoS dell'azienda svolge anche un ruolo critico nel collegare i processori AI con la memoria ad alta larghezza di banda (HBM). Questi investimenti rafforzano la posizione di TSMC nella catena di fornitura hardware AI, con la crescita futura legata alla domanda dei clienti, ai rendimenti di produzione e all'espansione tempestiva della capacità. La guida alla catena di fornitura per la produzione di semiconduttori spiega il suo ruolo nella produzione di chip avanzati.
Leggi Anche: I Top 10 Titoli Hardware AI da Seguire nel 2026: L'Architettura che Guida l'Intelligenza di Nuova Generazione
TSMC (TSM) Panoramica degli Utili Q3 2026: La Forte Domanda AI Guida il Superamento dei Ricavi e una Guida più Alta
TSMC ha riportato ricavi del Q3 2026 pari a 46,72 miliardi di dollari, in crescita del 41,2% su base annua e di 0,92 miliardi di dollari al di sopra del tetto delle indicazioni. L'EPS diluito ha raggiunto i 4,60 dollari per ADR, superando la stima di consenso di 4,46 dollari, mentre le tecnologie a nodo avanzato hanno contribuito per il 79% dei ricavi da wafer e il 2nm (N2) ha raggiunto l'8%. Il margine lordo è rimasto solido al 66,4%, sebbene i costi di avvio N2 e i costi di produzione esteri abbiano pesato sulla redditività. La guida sui ricavi del Q4 da 52,3 a 54,3 miliardi di dollari segnala una crescita continua, con l'efficienza produttiva centrale per il mantenimento dei margini.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi USD Q3 |
Guida 44,6–45,8 mld |
46,72 mld $ |
Superato. 0,92 mld $ sopra il tetto della guida; +41,2% su base annua. |
|
EPS/ADR diluito Q3 |
Consenso FactSet $4,46 |
$4,60 |
Superato. $0,14 sopra il consenso. |
|
Mix nodi avanzati Q3 |
77% nel Q2 |
79% dei ricavi da wafer |
In espansione. In aumento di 2 punti percentuali in sequenza. |
|
Mix wafer N2 Q3 |
3% nel Q2 |
8% dei ricavi da wafer |
In espansione. In aumento di 5 punti percentuali in sequenza. |
|
Margine lordo Q3 |
Guida 65%–67% |
66,40% |
Nella guida. In calo di 1,3 punti dal Q2. |
|
Margine operativo Q3 |
Guida 56%–58% |
58,70% |
Superiore. 0,7 punti sopra il tetto della guida. |
|
Prospettive ricavi USD Q4 |
46,72 mld $ effettivo Q3 |
52,3–54,3 mld |
Superiore. Il punto medio implica una crescita sequenziale del 14,1%. |
- I ricavi USD di 46,72 miliardi di dollari hanno superato la guida di 0,92 miliardi di dollari. Una crescita del 41,2% rispetto all'anno precedente e del 16,2% rispetto al Q2 mostra che la domanda è accelerata su tutte le basi di riferimento. I forti ordini di nodi avanzati hanno portato le spedizioni oltre il piano. La nuova capacità deve convertire quel volume in rendimenti.
- Gli utili ADR di 4,60 dollari hanno superato la stima rilevata di 0,14 dollari. La stima FactSet citata da Investor's Business Daily era di 4,46 dollari, mentre TSMC ha riportato una crescita degli utili del 68,7% su base annua nella sua valuta di riferimento. Ciò supporta la leva operativa, sebbene i costi di avvio N2 possano alterarla.
- N2 è aumentata dal 3% all'8% dei ricavi da wafer. N3 ha aggiunto il 33% e N5 un altro 28%, portando i nodi a 7 nanometri e inferiori al 79% delle vendite di wafer del Q3. L'aumento di cinque punti nel mix N2 mostra un output reale; il rendimento e i prezzi rimangono test di margine.
- Il margine lordo è sceso di 1,3 punti al 66,4%. È rimasto all'interno della guida Q3 del 65%-67%, mentre il margine operativo del 58,7% ha superato il tetto della guida del 58%. La diluizione dell'avvio N2 spiega il contrasto dei margini; un volume più alto deve assorbire quei costi.
- La guida Q4 si concentra su 53,3 miliardi di dollari di ricavi. Quel punto medio implica circa il 14,1% di crescita sequenziale, mentre il margine lordo guidato rimane al 65%-67% e si prevede che i ricavi USD dell'intero anno aumentino di circa il 44%. Circa due punti di diluizione estera rendono i rendimenti dell'espansione il test principale.
Prospettive di Investimento TSMC (TSM) 2026: Caso Rialzista a $600 vs. Caso Ribassista a $350
Le prospettive di TSMC per il 2026 dipendono dal fatto che la forte domanda di chip AI e la crescente adozione del 2nm (N2) possano sostenere la crescita dei ricavi e gli alti margini di profitto. La guida Q4 indica un altro significativo aumento delle vendite, mentre il budget di spesa in conto capitale da 60 a 64 miliardi di dollari rende l'efficienza produttiva, l'utilizzo della capacità e i costi di espansione estera centrali per i rendimenti futuri.
Il Caso Rialzista: La Forte Domanda N2 Spinge TSM Verso $600
Il caso rialzista presuppone che i ricavi del Q4 si avvicinino o superino il tetto della guida di 54,3 miliardi di dollari poiché gli acceleratori AI, i chip di networking e gli smartphone premium guidano la domanda di nodi avanzati. N2 si espande oltre il suo contributo Q3 dell'8% dei ricavi da wafer, mentre il miglioramento dei rendimenti di produzione compensa i costi di avvio. Un margine lordo vicino al 67% rafforzerebbe gli utili nonostante gli ingenti investimenti in nuove fabbriche.
Un movimento verso i 600 dollari per ADR richiederebbe vendite Q4 più forti, margini sostenuti e solidi impegni dei clienti N2 per il 2027 a supporto dell'espansione pianificata della capacità. Una maggiore efficienza produttiva e una continua domanda AI rafforzerebbero il rialzo, mentre margini più deboli potrebbero limitare i guadagni di valutazione.
Il Caso Base: La Domanda Stabile di Chip Mantiene TSM tra $430 e $500
Il caso base presuppone che i ricavi del Q4 rimangano all'interno della guida del management di 52,3-54,3 miliardi di dollari mentre la domanda AI e dei nodi avanzati continua a crescere. L'adozione N2 si espande, ma le spese di avvio e i costi di produzione esteri mantengono il margine lordo nell'intervallo guidato del 65%-67%. L'elevata spesa in conto capitale modera anche la generazione di cassa a breve termine.
TSM potrebbe scambiare tra 430 e 500 dollari per ADR se le vendite Q4 rispettano la guida, il margine lordo rimane sopra il 65% e la redditività operativa rimane solida. Il miglioramento dei rendimenti N2 supporterebbe l'estremità superiore, mentre ordini più lenti o costi esteri più elevati potrebbero fare pressione sull'intervallo.
Il Caso Ribassista: L'Aumento dei Costi di Produzione Spinge TSM Verso $350
Il caso ribassista presuppone che i clienti AI rallentino gli impegni di capacità mentre la domanda di elettronica di consumo si indebolisce. Le spese di avvio N2 e i costi delle fabbriche estere potrebbero aumentare più velocemente dell'utilizzo, spingendo il margine lordo al di sotto del 65% del pavimento della guida Q4. Il programma di spesa in conto capitale da 60 a 64 miliardi di dollari metterebbe quindi maggiore pressione sul flusso di cassa e sui rendimenti degli investimenti.
Un movimento verso i 350 dollari per ADR diventerebbe più probabile se i ricavi del Q4 scendessero al di sotto di 52,3 miliardi di dollari, il management abbassasse le sue prospettive di domanda per il 2027, o i costi di produzione esteri aumentassero più velocemente del previsto. Margini più deboli e un utilizzo della capacità più lento potrebbero fare ulteriore pressione sulla valutazione.
Previsioni sul Prezzo delle Azioni TSM per il 2026 dagli Analisti di Wall Street
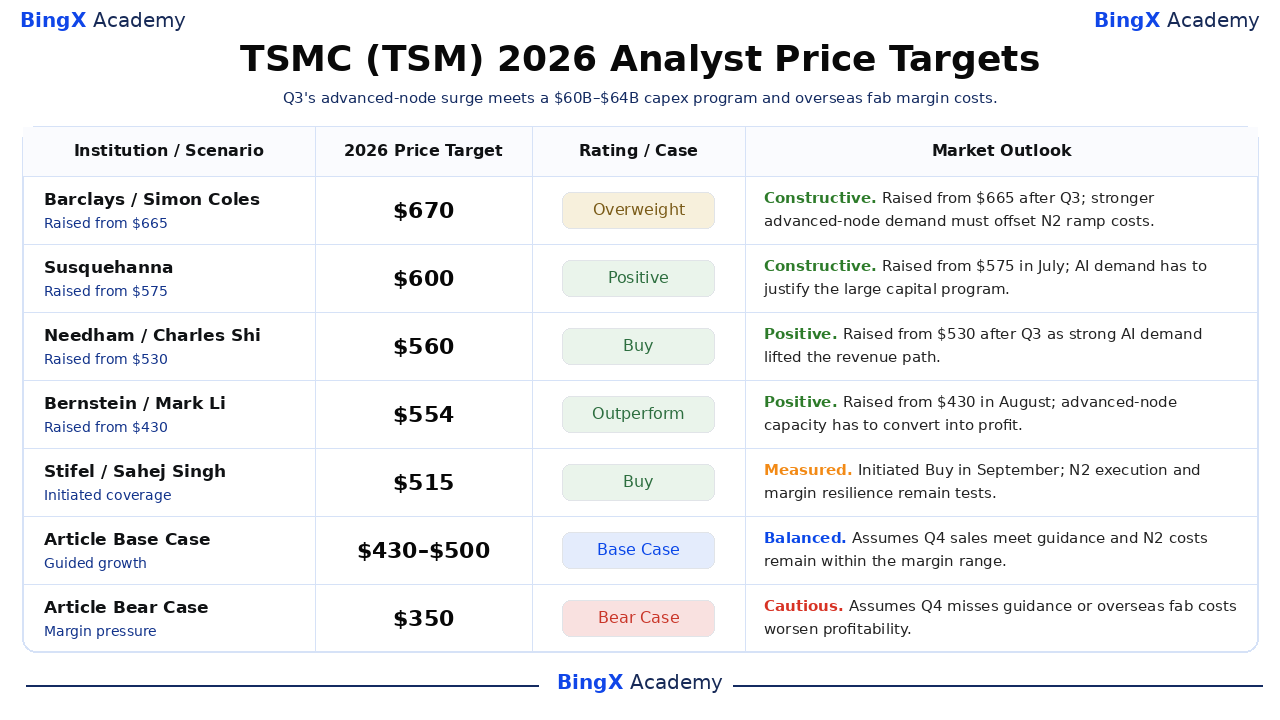
Questi target nominati e datati di terze parti si riferiscono all'ADR TSM statunitense e di solito coprono un orizzonte analitico di circa 12 mesi, quindi non devono essere scambiati per prezzi garantiti a dicembre 2026. La gamma da 515 a 670 dollari riflette diverse ipotesi sulla domanda AI, sui prezzi dei wafer e sui costi di capacità. Le ultime due righe sono casi editoriali per il 2026.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Barclays |
$670 |
Sovrappesato |
Costruttivo. 16 ottobre: Alzato da $665 a $670 dopo il Q3; visione editoriale: la forte domanda di nodi avanzati supporta gli utili, soggetta ai costi di margine N2. |
|
Susquehanna |
$600 |
Positivo |
Costruttivo. 16 luglio: Alzato da $575 a $600 in luglio; visione editoriale: gli ordini AI duraturi sono importanti poiché il capex rimane tra 60 e 64 mld. |
|
Needham |
$560 |
Acquisto |
Positivo. 15 ottobre: Alzato da $530 a $560 sui risultati Q3; la forte crescita AI è stata citata nella copertura post-utili. |
|
Bernstein |
$554 |
Sovraperformance |
Positivo. 11 agosto: Alzato da $430 a $554 in agosto; visione editoriale: il target necessita di output e prezzi dei nodi avanzati per convertirsi in profitto. |
|
Stifel |
$515 |
Acquisto |
Misurato. 2 settembre: Avviato con Acquisto e target di $515; visione editoriale: l'esecuzione N2 e la resilienza dei margini devono supportare il premio. |
|
Caso Base dell'Articolo |
430–500 |
Caso Base |
Equilibrato. Presuppone che le vendite Q4 rispettino la guida e i costi N2 rimangano nell'intervallo di margine. |
|
Caso Ribassista dell'Articolo |
$350 |
Caso Ribassista |
Cauto. Presuppone che il Q4 manchi la guida o che i costi dei fab esteri peggiorino la redditività. |
Come Acquistare Azioni TSMC (TSM) su BingX
Acquista e mantieni azioni TSMC tramite BingX Stocks Trading utilizzando USDT o USDC. TSMC offre esposizione alla domanda di chip AI, alla produzione avanzata di semiconduttori e alla sua crescente capacità produttiva a 2nm (N2). Con investimenti frazionari e senza leva finanziaria o commissioni di finanziamento, gli utenti idonei possono costruire posizioni in base ai propri obiettivi di investimento e alle prospettive di crescita a lungo termine di TSMC.
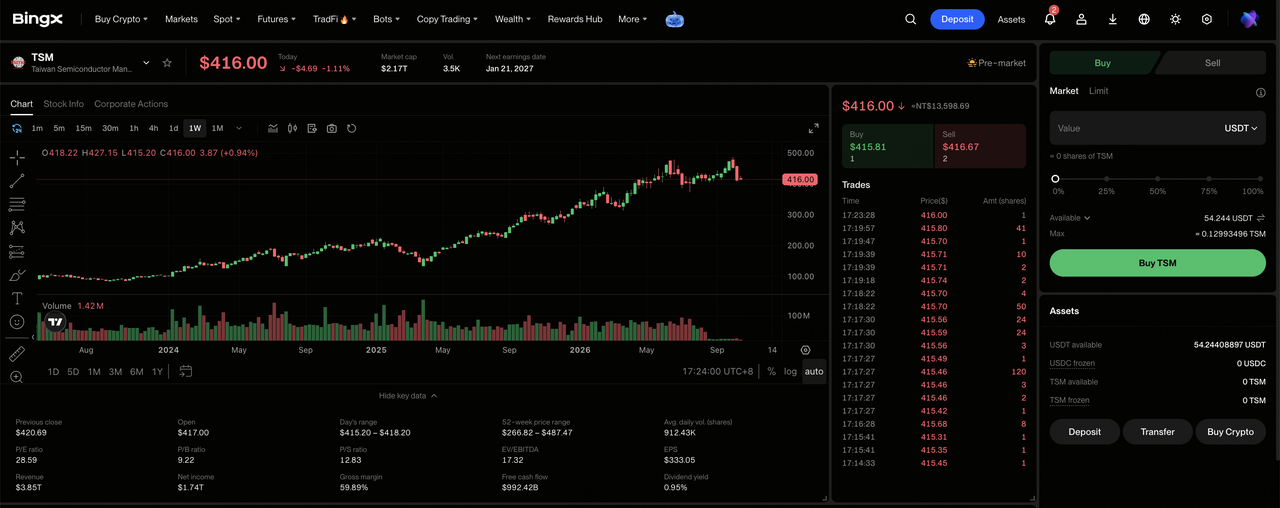
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul Rischio del Trading di Azioni se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Patrimonio se necessario. Gli acquisti frazionari partono da 5 USDC o 0,0001 azioni.
Passo 3: Seleziona TSMC (TSM). Apri il mercato Azioni, cerca TSM e seleziona Taiwan Semiconductor Manufacturing Company (TSM). Esamina il prezzo attuale dell'azione, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni TSMC. Seleziona "Acquista", inserisci l'importo dell'investimento o la quantità di azioni e scegli un ordine a mercato o a limite. Gli ordini a mercato vengono eseguiti ai prezzi disponibili durante le ore di trading supportate, mentre gli ordini a limite vengono eseguiti al prezzo specificato o migliore quando è disponibile liquidità sufficiente.
Passo 5: Rivedi e Gestisci le Tue Posizioni. Apri "Azioni > Posizioni" per monitorare le tue azioni TSM e il profitto o la perdita non realizzati. Usa Tutti gli Ordini per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi della vendita diventano disponibili per il prelievo, piuttosto che su quando le azioni possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori TSMC nel 2026
La posizione di processo leader di TSMC non elimina i rischi finanziari e operativi derivanti dal ridimensionamento di nuovi nodi e fab. Ognuno di questi può modificare i rendimenti di cassa attesi o la valutazione assegnata all'ADR statunitense.
- La spesa in conto capitale può superare la domanda dei clienti. Il budget 2026 da 60 a 64 miliardi di dollari impegna liquidità prima delle future vendite di wafer. Se gli ordini AI o l'utilizzo dei fab deludono, l'ammortamento e un minor flusso di cassa libero possono ridurre gli utili per ADR e il prezzo che gli investitori pagheranno per la crescita attesa.
- Le fabbriche estere possono diluire il margine lordo. Il management si aspetta circa due punti di diluizione nel 2026 e tre-quattro punti negli anni successivi. Se quei costi arrivano prima dei prezzi premium e del volume, i ricavi incrementali si convertono in meno profitto, abbassando il rendimento sul capitale investito.
- I cambiamenti nel rendimento e nel mix N2 possono comprimere i rendimenti. N2 ha già contribuito all'8% delle vendite di wafer del Q3 mentre il margine lordo è sceso di 1,3 punti in sequenza. Un avvio lento del rendimento o costi di avvio maggiori potrebbero impedire che vendite più alte di nodi avanzati forniscano una crescita degli utili proporzionale.
- La debolezza dei consumi può erodere il mix AI. Il management ha segnalato mercati sensibili al prezzo e costi crescenti dei componenti nella sua call di ottobre. Un rallentamento degli smartphone o dei PC può ridurre l'utilizzo dei fab al di fuori dell'AI, lasciando le spese fisse di produzione distribuite su un numero inferiore di wafer e facendo pressione sul profitto per azione.
- La politica e la concentrazione geografica possono interrompere la produzione. La produzione avanzata dipende ancora fortemente da Taiwan, nonostante l'espansione in Arizona e Giappone. Le tensioni nello Stretto, le restrizioni alle esportazioni o le interruzioni della fornitura potrebbero ritardare le consegne, richiedere costose ridondanze e aumentare lo sconto che gli investitori applicano ai futuri flussi di cassa.
Considerazioni Finali: Dovresti Investire in TSMC nel 2026?
TSMC è entrata nell'ultimo trimestre con una rara combinazione di crescita dei ricavi in dollari del 41,2%, mix di wafer a nodi avanzati del 79% e un intervallo di ricavi Q4 che inizia a 52,3 miliardi di dollari. N2 è passata dallo sviluppo alla produzione significativa, e la domanda AI offre alla fonderia uno sfondo di ordini insolitamente forte. La sua leadership richiede una spesa eccezionale.
Il caso rialzista a 600 dollari dipende dal fatto che la scala N2 raggiunga gli utili mentre il margine lordo Q4 si mantiene vicino al 67%; il caso ribassista a 350 dollari presuppone che gli ordini o il rendimento non possano coprire i costi esteri e di avvio. L'intervallo base da 430 a 500 dollari presuppone vendite guidate e costi di avvio. I trader conservativi possono attendere prove dei ricavi Q4, del margine lordo e della capacità 2027.
Avviso di Rischio: Il trading e l'investimento in azioni come TSM comporta un alto rischio di perdita di capitale. La costruzione di fab, il rendimento dei processi, i cambiamenti normativi, la concentrazione su Taiwan e i cambiamenti nella spesa AI possono causare una volatilità sostanziale. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- Cos'è BingX Stocks Trading? Una Guida per Principianti al Trading di Azioni USA ed ETF con Criptovalute
- I Migliori Titoli nella Produzione di Chip AI da Acquistare nel 2026: TSMC, ASML e la Produzione Avanzata di Chip
- I Migliori Titoli di Semiconduttori AI da Acquistare nel 2026: Guida Completa ai Chip AI e alla Catena di Fornitura
- NVIDIA (NVDA) Previsione del Prezzo 2026: La Crescita dell'Infrastruttura AI Può Portare NVDA Verso $420?
- ASML Holding (ASML) Previsione del Prezzo 2026: La Domanda EUV Può Spingere ASML Verso $2.500?
