


Tower Semiconductor (TSEM) produce chip analogici specializzati per comunicazioni, data center, dispositivi mobili, veicoli e sistemi industriali. Il suo consolidato business nelle radio-frequenze e nei processi di alimentazione rimane importante, mentre la fotonica al silicio e il silicio-germanio ampliano le opportunità nell'ambito degli interconnessi AI ad alta velocità. La nuova domanda si sta convertendo in contratti di fonderia, ma l'installazione delle apparecchiature, i programmi di produzione dei clienti e l'utilizzo manifatturiero determinano se i ricavi più elevati si traducano anche in utili e liquidità duraturi.
L'ultimo trimestre ha mostrato vendite di fotonica più rapide e profitti di fonderia più solidi. I ricavi di Tower Semiconductor nel Q2 2026 hanno raggiunto $460,08 milioni, con un aumento del 23,7% su base annua, mentre la fotonica al silicio è salita a un tasso annualizzato di $680 milioni da $180 milioni. L'EPS diluito rettificato è aumentato a $0,88 da $0,50, mentre $187 milioni di spese in conto capitale hanno superato $177 milioni di flusso di cassa operativo. La capacità deve aumentare secondo i programmi affinché i target di vendita e profitto più elevati si mantengano.
Le previsioni sul titolo TSEM per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso di crescita della fotonica contrattualizzata: $1,3 miliardi di contratti SiPho 2027 già firmati e gli impegni di capacità di Semtech potrebbero aumentare l'utilizzo e gli utili.
- Il caso della capacità e della valutazione: ritardi nel lancio del fab, concentrazione dei clienti e spese anticipate rispetto agli incassi potrebbero comprimere un titolo ancora in rialzo del 56,52% nel 2026.
Questa guida analizza le previsioni sul titolo TSEM, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili del Q2 2026 di Tower del 4 agosto, sulla presentazione agli investitori e sui dati di mercato fino al 20 ottobre, oltre a come acquistare azioni TSEM su BingX TradFi con USDT.
Le 5 cose principali che gli investitori di Tower Semiconductor devono sapere nell'ottobre 2026
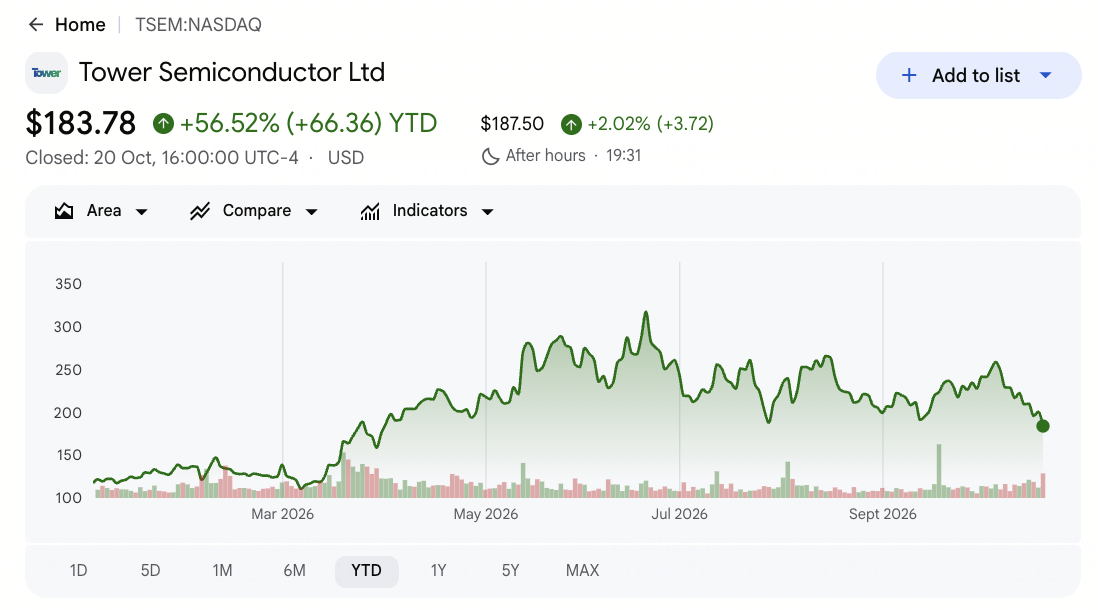
- TSEM ha chiuso a $183,78 il 20 ottobre, in rialzo del 56,52% da inizio anno. Le azioni sono scese dell'8,25% in quella sessione e sono rimaste al di sotto del massimo a 52 settimane di $319,84. Il brusco ribasso evidenzia la sensibilità alla valutazione nonostante i forti risultati operativi, rendendo l'esecuzione degli utili importante per sostenere i guadagni del titolo.
- I ricavi del Q2 sono cresciuti del 23,7% a $460,08 milioni. Le vendite hanno superato il consenso di $454,68 milioni di $5,40 milioni, mentre l'EPS rettificato di $0,88 ha battuto la stima di $0,76. Utili più solidi supportano le prospettive di crescita, sebbene la redditività futura dipenda dal riempimento efficiente della capacità produttiva aggiuntiva.
- La fotonica al silicio (SiPho) ha raggiunto un tasso annualizzato di ricavi di $680 milioni. Il ritmo è quasi quadruplicato rispetto ai $180 milioni di un anno prima, mentre $1,3 miliardi in contratti clienti 2027 e $290 milioni in pagamenti anticipati per la capacità hanno migliorato la visibilità. Convertire quegli impegni in spedizioni di wafer rimane il test chiave della crescita.
- Le previsioni sui ricavi del Q3 hanno raggiunto da $494 milioni a $546 milioni. Il punto medio di $520 milioni implica una crescita del 31% su base annua e supera il consenso di circa $490 milioni. Un'esecuzione solida potrebbe supportare un tasso di ricavi SiPho superiore a $1 miliardo nel Q4, mentre i ritardi nelle spedizioni metterebbero sotto pressione le aspettative.
- Tower ha alzato il suo modello di ricavi 2028 a $3,6 miliardi. Il management punta a $1,2 miliardi di utile netto con un utilizzo della fonderia dell'85%. L'espansione della capacità in Giappone e un nuovo accordo SiGe con Semtech supportano la crescita, sebbene il raggiungimento di quei target dipenda dall'aumento della produzione, dalla domanda dei clienti e dall'efficienza manifatturiera.
Cos'è Tower Semiconductor (TSEM)?
Tower Semiconductor è una fonderia specializzata in semiconduttori con sede in Israele che produce chip analogici e a segnale misto progettati da altre aziende. A differenza dei produttori focalizzati sui processori avanzati, Tower è specializzata in fotonica al silicio (SiPho), BiCMOS al silicio-germanio (SiGe), RF CMOS, sensori di immagine e tecnologie di gestione dell'alimentazione. I suoi chip supportano le reti ottiche, l'infrastruttura wireless, l'elettronica automotive e le applicazioni industriali. Tower fornisce anche capacità produttiva da 200mm e 300mm e strumenti di progettazione, con ricavi guidati dalla produzione di wafer, dalla domanda dei clienti e dall'utilizzo manifatturiero.
Tower sta espandendo il suo ruolo nell'infrastruttura dei data center AI attraverso la fotonica al silicio e la connettività ottica ad alta velocità. Nel 2026, ha annunciato una collaborazione con NVIDIA sui moduli ottici 1.6T, mentre NewPhotonics ha avviato spedizioni ad alto volume utilizzando la piattaforma PH18DA di Tower. Un accordo pluriennale con Semtech espande anche la capacità SiGe per i componenti ottici di nuova generazione. Insieme a $1,3 miliardi in contratti SiPho 2027 e $290 milioni in pagamenti anticipati per la capacità, questi sviluppi supportano la crescita nel networking AI di Tower, con i ricavi futuri che dipendono dall'aumento della produzione e dalle consegne di wafer.
Panoramica degli Utili di Tower Semiconductor (TSEM) Q2 2026: La Crescita della Fotonica al Silicio Guida i Ricavi e i Profitti
Tower Semiconductor ha riportato ricavi nel Q2 2026 di $460,08 milioni, in crescita del 23,7% su base annua e $5,40 milioni sopra il consenso. L'EPS rettificato ha raggiunto $0,88, battendo le stime di $0,12, mentre il profitto lordo è aumentato del 72% a $137,8 milioni. La fotonica al silicio (SiPho) ha raggiunto un tasso annualizzato di ricavi di $680 milioni, supportata dalla crescente domanda di interconnessioni ottiche AI. Le previsioni del Q3 da $494 milioni a $546 milioni indicano ulteriore crescita, sebbene le ingenti spese in conto capitale rendano importante la conversione in liquidità.
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Risultato |
|
Ricavi Q2 2026 |
Consenso $454,68M |
$460,08M |
Battuto. $5,40M sopra il consenso; in crescita del 23,7% su base annua. |
|
EPS diluito rettificato Q2 |
Consenso $0,76 |
$0,88 |
Battuto. $0,12 sopra il consenso; in crescita da $0,50. |
|
EPS diluito GAAP Q2 |
$0,41 un anno prima |
$0,79 |
Migliorato. In crescita di $0,38 su base annua. |
|
Profitto lordo Q2 |
$80,0M un anno prima |
$137,8M |
Più alto. Aumentato di $57,8M, ovvero del 72%. |
|
Profitto operativo Q2 |
$39,9M un anno prima |
$90,3M |
Più alto. Più che raddoppiato su base annua. |
|
Tasso annualizzato di ricavi SiPho |
$180M nel Q2 2025 |
$680M nel Q2 2026 |
Accelerato. Quasi 3,8 volte il ritmo dell'anno precedente. |
|
Flusso di cassa operativo Q2 |
$123M un anno prima |
$177M |
Più alto. Aumentato di $54M mentre il capex ha raggiunto $187M. |
|
Previsioni ricavi Q3 |
Consenso $490,02M |
494M–546M |
Superiore. Il punto medio di $520M supera il consenso di $29,98M. |
- I ricavi del Q2 sono cresciuti del 23,7% a $460,08 milioni. Le vendite sono aumentate di $88,02 milioni su base annua e hanno superato il consenso di $454,68 milioni di $5,40 milioni. La forte domanda di fotonica al silicio (SiPho) ha supportato la crescita, mentre il modesto superamento rende l'esecuzione della produzione nel Q3 il prossimo test importante.
- L'EPS rettificato di $0,88 ha battuto le stime di $0,12. Gli utili sono saliti da $0,50 di un anno prima, mentre l'EPS diluito GAAP è aumentato a $0,79 da $0,41. Una crescita degli utili più rapida rispetto ai ricavi indica un miglioramento della leva operativa all'aumentare dell'utilizzo della capacità produttiva.
- Il tasso annualizzato di ricavi di SiPho da $680 milioni è quasi quadruplicato. La cifra è salita da $180 milioni di un anno prima, supportata dalla domanda di interconnessioni ottiche AI. I contratti 2027 firmati per $1,3 miliardi e $290 milioni in pagamenti anticipati per la capacità migliorano la visibilità, con i ricavi futuri che dipendono dalla qualificazione delle apparecchiature e dalle spedizioni di wafer.
- Il profitto lordo è aumentato del 72% a $137,8 milioni. Il profitto operativo è più che raddoppiato a $90,3 milioni da $39,9 milioni, mentre il margine lordo si è avvicinato al 30%, in crescita da circa il 21,5%. Mantenere questi guadagni mentre Tower espande la capacità produttiva sarà importante per una redditività sostenuta.
- Le previsioni sui ricavi del Q3 hanno raggiunto un punto medio di $520 milioni. L'intervallo da $494 milioni a $546 milioni implica una crescita del 31% su base annua. Il flusso di cassa operativo del Q2 di $177 milioni è rimasto al di sotto dei $187 milioni di spese in conto capitale, rendendo essenziale una migliore conversione in liquidità con l'espansione della produzione.
Prospettive di Investimento su Tower Semiconductor (TSEM) 2026: Bull Case a $320 vs. Bear Case a $140
Le prospettive 2026 di Tower Semiconductor dipendono dalla conversione della forte domanda di fotonica al silicio (SiPho) e dall'espansione della capacità produttiva in una crescita sostenuta dei ricavi e del flusso di cassa. I suoi $1,3 miliardi in contratti SiPho 2027 supportano la domanda futura, mentre la qualificazione delle apparecchiature, l'utilizzo della produzione e le spese in conto capitale rimangono importanti per la redditività.
Il Bull Case: La Forte Domanda di Fotonica al Silicio Spinge TSEM Verso $320
Il Bull Case presuppone che Tower converta i suoi $1,3 miliardi in contratti SiPho 2027 in spedizioni di produzione, mentre l'accordo di capacità SiGe di Semtech espande la domanda per componenti ottici ad alta velocità. Il tasso annualizzato di ricavi SiPho di $680 milioni potrebbe superare il target di $1 miliardo nel Q4 indicato dal management, con un utilizzo più elevato e un mix di prodotti più ricco che supportano la crescita del profitto lordo.
Un movimento verso $320 richiederebbe ricavi nel Q3 vicini al tetto della guidance di $546 milioni, un tasso SiPho nel Q4 superiore a $1 miliardo e un margine lordo che si mantenga vicino o sopra il 30%. Un flusso di cassa operativo superiore alle spese in conto capitale rafforzerebbe ulteriormente il caso rialzista.
Il Base Case: Una Crescita Costante di SiPho Mantiene TSEM tra $210 e $270
Il Base Case presuppone che i contratti SiPho si convertano gradualmente mentre il più ampio business dei semiconduttori analogici di Tower rimane stabile. L'espansione da 300mm in Giappone e le nuove apparecchiature produttive richiedono tempo per essere qualificate, limitando la generazione di liquidità nel breve termine. I ricavi del Q2 di $460,08 milioni e il punto medio della guidance del Q3 di $520 milioni supportano la crescita continua, sebbene le spese in conto capitale trimestrali di $187 milioni rimangano sostanziali.
TSEM potrebbe scambiare tra $210 e $270 se i ricavi del Q3 rimangono nell'intervallo da $494 milioni a $546 milioni e SiPho si avvicina al suo target del Q4. Una conversione in liquidità più forte potrebbe supportare l'estremità superiore, mentre un utilizzo della produzione più lento o costi più elevati presserebbero l'intervallo.
Il Bear Case: I Ritardi nella Produzione Portano TSEM Verso $140
Il Bear Case presuppone che i clienti ritardino il lancio di prodotti ottici o che la nuova capacità produttiva SiPho e SiGe richieda più tempo per essere qualificata. Una crescita della produzione più lenta limiterebbe i progressi oltre il tasso SiPho di $680 milioni, mentre i costi fissi di produzione e gli investimenti in apparecchiature continuerebbero. Un utilizzo inferiore potrebbe comprimere i margini e indebolire la fiducia nel modello di ricavi 2028 da $3,6 miliardi di Tower.
Un movimento verso $140 diventerebbe più probabile se i ricavi del Q3 scendessero al di sotto di $494 milioni o se il tasso SiPho del Q4 mancasse significativamente il target di $1 miliardo. Un flusso di cassa operativo continuamente inferiore alle spese in conto capitale metterebbe ulteriore pressione sulle aspettative di redditività e sulla valutazione.
Previsioni sul Prezzo del Titolo TSEM per il 2026 Secondo gli Analisti di Wall Street
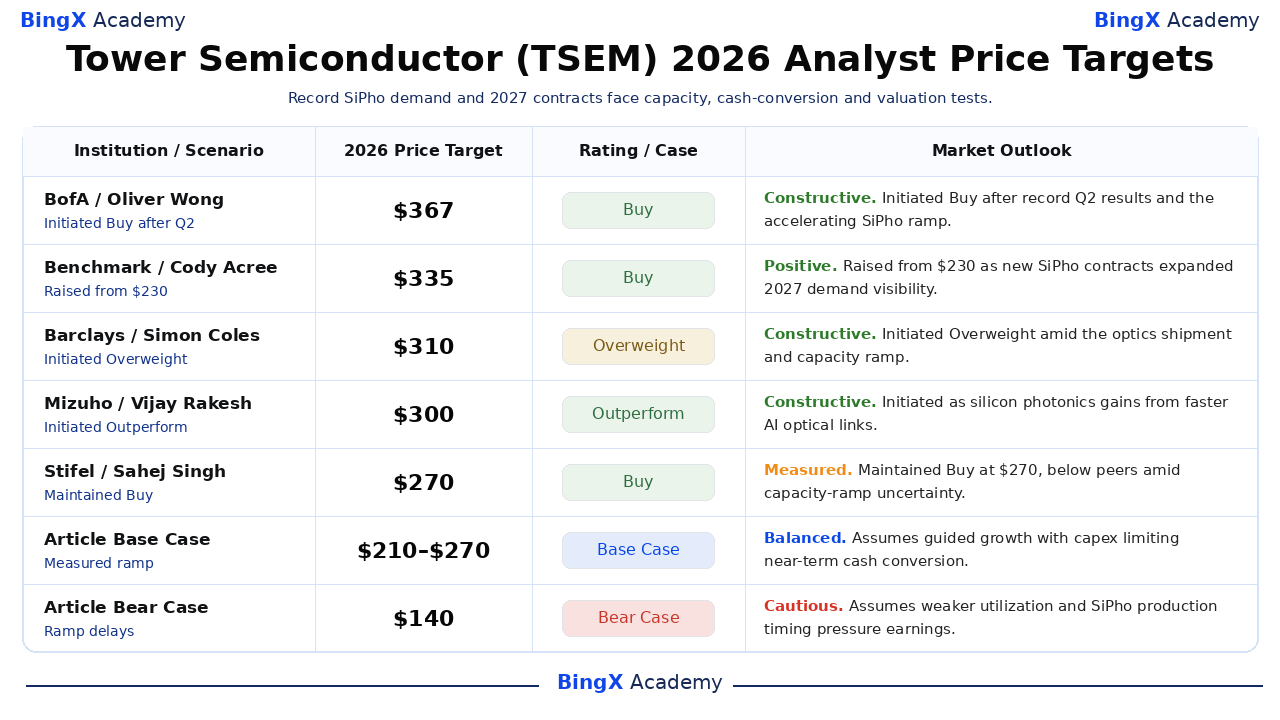
Cinque azioni di analisti con date specifiche coprono un intervallo da $270 a $367, una fascia ampia rispetto alla chiusura del 20 ottobre a $183,78. Le istituzioni stanno valutando diversi tassi di adozione di SiPho, utilizzo del fab e conversione degli utili, e i loro target sono punti di riferimento a 12 mesi emessi in date diverse. Le righe del Base Case e Bear Case dell'articolo di seguito sono scenari editoriali, non previsioni degli analisti o risultati garantiti.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
BofA / Oliver Wong |
$367 |
Buy |
Costruttivo. 7 agosto: Ha avviato il Buy dopo i risultati record della fonderia nel Q2; un target elevato che incorpora la crescita continua di SiPho. |
|
Benchmark / Cody Acree |
$335 |
Buy |
Positivo. 14 maggio: Alzato da $230 dopo che Tower ha comunicato i $1,3 miliardi di contratti SiPho 2027 e le prospettive di crescita più elevate. |
|
Barclays / Simon Coles |
$310 |
Overweight |
Costruttivo. 18 settembre: Ha avviato l'Overweight mentre le spedizioni di fotonica ad alto volume annunciate e l'espansione della capacità hanno formato il contesto operativo. |
|
Mizuho / Vijay Rakesh |
$300 |
Outperform |
Costruttivo. 25 settembre: Ha avviato l'Outperform, citando la leadership di Tower nella fotonica al silicio con l'aumento della larghezza di banda dei data center ottici. |
|
Stifel / Sahej Singh |
$270 |
Buy |
Misurato. 9 ottobre: Ha mantenuto il Buy a $270; il target più basso rispetto ai concorrenti lascia maggiore cautela sull'aumento nonostante il rating positivo. |
|
Base Case dell'Articolo |
210–270 |
Base Case |
Bilanciato. Presuppone una crescita guidata con il capex che limita la conversione in liquidità nel breve termine. |
|
Bear Case dell'Articolo |
$140 |
Bear Case |
Cauto. Presuppone che un utilizzo più debole e le tempistiche di produzione SiPho comprimano gli utili. |
Come Acquistare Azioni Tower Semiconductor (TSEM) su BingX
Acquista e mantieni azioni Tower Semiconductor tramite BingX Stocks Trading utilizzando USDT o USDC. Tower offre esposizione alla fotonica al silicio, al networking ottico AI e all'espansione della capacità produttiva dei semiconduttori. Con investimenti frazionati e senza leva finanziaria o commissioni di finanziamento, gli utenti idonei possono costruire posizioni in base ai propri obiettivi di investimento e alle prospettive sulla crescita a lungo termine di Tower.
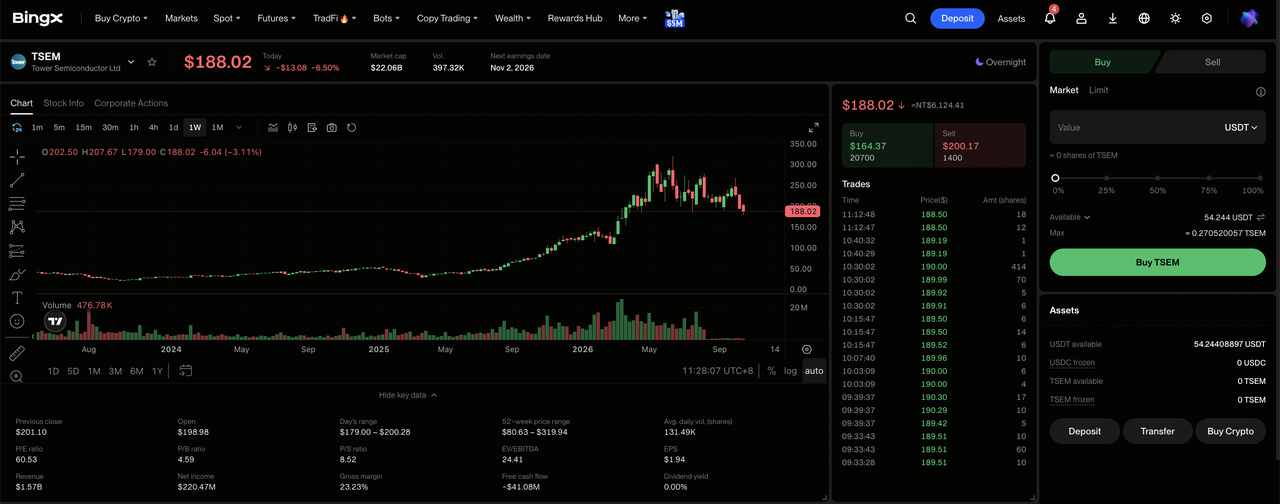
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul Rischio del Trading Azionario se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot disponga di fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Patrimonio se necessario. Gli acquisti frazionati iniziano da 5 USDC o 0,0001 azioni.
Passo 3: Seleziona Tower Semiconductor (TSEM). Apri il mercato Azioni, cerca TSEM e seleziona Tower Semiconductor (TSEM). Esamina il prezzo corrente delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni Tower Semiconductor. Seleziona "Acquista", inserisci l'importo dell'investimento o la quantità di azioni e scegli un ordine a mercato o a limite. Gli ordini a mercato vengono eseguiti ai prezzi disponibili durante gli orari di trading supportati, mentre gli ordini a limite vengono eseguiti al prezzo specificato o migliore quando è disponibile liquidità sufficiente.
Passo 5: Esamina e Gestisci le Tue Posizioni. Apri "Azioni > Posizioni" per monitorare le tue azioni TSEM e il profitto o la perdita non realizzati. Usa "Tutti gli Ordini" per esaminare le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi dalla vendita diventano disponibili per il prelievo, piuttosto che su quando le azioni possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di Tower Semiconductor nel 2026
La forte domanda di fotonica al silicio di Tower, l'espansione dei contratti con i clienti e la crescente capacità produttiva supportano le sue prospettive a lungo termine. Tuttavia, i programmi di produzione, l'adozione da parte dei clienti, le spese in conto capitale e la valutazione rimangono fattori importanti che determinano quanto di quella crescita si traduca in redditività e rendimenti per gli azionisti.
- La concentrazione dei clienti SiPho potrebbe influire sulla crescita dei ricavi. Il tasso annualizzato di $680 milioni di Tower e i $1,3 miliardi in contratti 2027 rendono la domanda ottica centrale per le aspettative. I ritardi dei clienti potrebbero ridurre le spedizioni di wafer, l'utilizzo del fab e i margini.
- L'espansione manifatturiera potrebbe comprimere il flusso di cassa. Le spese in conto capitale del Q2 di $187 milioni hanno superato il flusso di cassa operativo di $177 milioni. I ritardi nell'espansione da 300mm in Giappone potrebbero aumentare i costi prima che la nuova capacità generi ricavi.
- Gli accordi Semtech dipendono dalla domanda di produzione. L'accordo di capacità SiGe di ottobre supporta la crescita dei componenti ottici ad alta velocità. I design win dei clienti e i deployment nei data center devono tradursi in ordini sostenuti di wafer per migliorare la redditività.
- Una domanda analogica più debole potrebbe compensare la crescita di SiPho. Tower serve i mercati automotive, mobile e industriale con diversi cicli di domanda. Ordini più lenti al di fuori della fotonica potrebbero limitare la crescita complessiva dei ricavi nonostante una domanda AI più forte.
- Le elevate aspettative di crescita potrebbero aumentare il rischio di valutazione. TSEM è rimasto in rialzo del 56,52% da inizio anno nonostante il calo dell'8,25% del 20 ottobre. I suoi target 2028 di $3,6 miliardi di ricavi e $1,2 miliardi di profitto richiedono un forte utilizzo, rendendo i ritardi nell'esecuzione un rischio per la valutazione.
Considerazioni Finali: Vale la Pena Investire in Tower Semiconductor nel 2026?
Tower ha reali progressi nella produzione piuttosto che solo una narrativa di design AI: i ricavi del Q2 sono cresciuti del 23,7%, l'EPS rettificato ha raggiunto $0,88 e SiPho ha conseguito un tasso annualizzato di $680 milioni. I contratti 2027 da $1,3 miliardi firmati e un accordo di capacità con Semtech aggiungono visibilità, mentre le spedizioni di NewPhotonics mostrano un programma già a volume. L'opportunità operativa è sostanziale, sebbene le nuove apparecchiature debbano produrre wafer qualificati e generare liquidità dopo l'investimento.
Il Bull Case a $320 necessita di ricavi nel Q3 vicini all'estremità alta e di un ritmo SiPho nel Q4 superiore a $1 miliardo con una migliore conversione in liquidità; il Bear Case a $140 acquista peso se l'utilizzo o i programmi dei clienti slittano. Un investitore conservatore può attendere i risultati del Q3 del 2 novembre, il margine lordo e il flusso di cassa operativo rispetto al capex prima di decidere se la crescita già prezzata in TSEM stia diventando un profitto duraturo.
Avvertenza sul Rischio: Il trading e l'investimento in azioni come TSEM comporta un elevato rischio di perdita di capitale. I cicli della fonderia, la concentrazione dei clienti, i ritardi nella qualificazione, il capex e l'esposizione geopolitica possono creare bruschi movimenti di prezzo. Effettua ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli AI nel Settore Ottico da Acquistare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni per Data Center
- I Migliori Titoli nella Produzione di Chip AI da Acquistare nel 2026: TSMC, ASML e la Produzione Avanzata di Chip
- I Migliori Titoli nel Networking AI 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
- Marvell Technology (MRVL) Previsione del Prezzo 2026: Il Silicio AI Personalizzato Può Spingere MRVL Verso $350?
- Coherent (COHR) Previsione del Prezzo 2026: La Domanda di Ottica AI Può Spingere COHR Verso $500?
- Lumentum (LITE) Previsione del Prezzo 2026: L'Ottica AI Può Spingere LITE Verso $1.300?
