Nike (NKE) progetta e commercializza calzature sportive, abbigliamento e attrezzature per i consumatori attraverso partner all'ingrosso, negozi di proprietà e canali digitali. Il suo motore wholesale trimestrale da 6,8 miliardi di dollari rimane centrale, mentre i prodotti di performance nel running, nel football e nel training aprono una strada verso una rinnovata crescita. Il rilancio dipende dal fatto che la domanda di nuovi prodotti superi il calo delle vendite di Sportswear, Jordan Brand e Greater China senza richiedere sconti più profondi.
L'ultimo trimestre ha mostrato i prodotti performance in crescita senza una ripresa delle vendite a livello aziendale. I ricavi fiscali di Nike nel Q1 2027 sono scesi del 4% a 11,213 miliardi di dollari, anche se il portafoglio performance è cresciuto di un'alta cifra singola e il margine lordo è aumentato di 60 punti base al 42,8%. L'EPS diluito è stato di $0,48, in calo da $0,49. Nike deve dimostrare che le categorie sportive più forti e il programma di costi Pace possono superare il calo delle vendite lifestyle e il declino del 26% valuta-neutrale della Cina.
Le previsioni sul titolo NKE per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso di una ripresa guidata dallo sport: La crescita nel running e nel football, prodotti più freschi e una distribuzione più selettiva ripristinano le vendite a prezzo pieno, permettendo ai guadagni di margine di sopravvivere all'attuale reset delle vendite.
- Il caso di un reset prolungato: I cali in Cina, Sportswear e Jordan continuano ad assorbire i guadagni della performance, mentre i costi di ristrutturazione e la pressione promozionale ritardano la ripresa degli utili.
Questa guida analizza le previsioni sul titolo NKE, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato fiscale del Q1 2027 di Nike del 1° ottobre, sul 10-Q, sulla conference call sugli utili e sui dati di mercato fino al 20 ottobre, oltre a come acquistare azioni NKE su BingX TradFi con USDT.
Le 5 Cose Principali che gli Investitori Nike Devono Sapere a Ottobre 2026
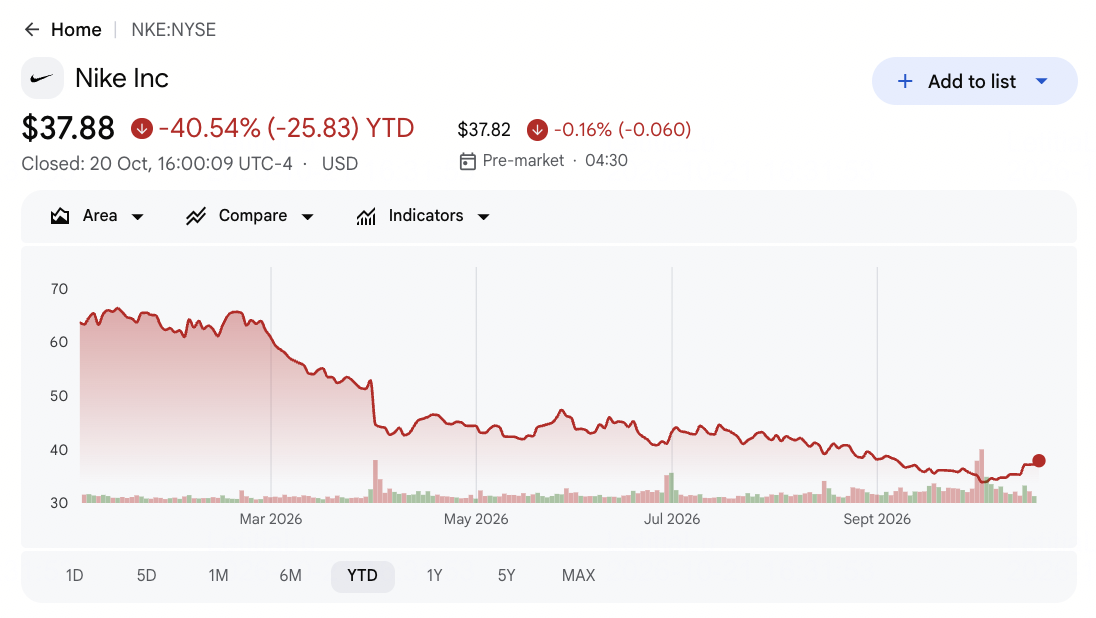
- NKE ha chiuso a $37,88 il 20 ottobre, in calo del 40,54% da inizio anno: La chiusura della sessione completata si trova tra il minimo a 52 settimane di $31,97 e il massimo di $70,44. Quella distanza riflette la visione incerta del mercato sul reset, mentre lo span da $19 a $60 negli obiettivi di prezzo datati degli analisti mostra quanto le assunzioni sulla ripresa degli utili differiscano ancora.
- I ricavi del Q1 hanno mancato il consensus di circa 107 milioni di dollari nonostante un battito EPS di $0,05: Nike ha riportato 11,213 miliardi di dollari contro un consensus di ricavi LSEG di 11,32 miliardi e un EPS di $0,48 contro una stima di $0,43. Il divario suggerisce che i minori costi logistici hanno contribuito agli utili più della domanda sottostante, che è diminuita del 4% su base annua.
- La performance è cresciuta di un'alta cifra singola da un'attività FY2026 da 16 miliardi di dollari: Running, Global Football, Tennis e Golf sono cresciuti a doppia cifra nel trimestre. Tuttavia, Sportswear, poco meno della metà dei ricavi trimestrali, è diminuito a bassa doppia cifra, quindi la forza guidata dallo sport non ha ripristinato la crescita consolidata.
- Le previsioni per il FY2027 indicano un calo delle vendite ad alta cifra singola: Il management si aspetta un EPS rettificato di $1,15-$1,35, escludendo circa $0,15 di oneri Pace. Ha anche avvertito che i confronti del secondo trimestre creano un ostacolo ai ricavi di circa 400 punti base, rendendo più difficile assumere un rapido rimbalzo riportato.
- Pace punta a 2,5 miliardi di dollari di risparmi cumulativi entro il FY2031: Il piano comporta anche circa 1,0 miliardi di dollari di oneri di implementazione al lordo delle imposte, con la maggior parte dei risparmi attesi nel FY2029 e nel 2030. Gli investitori a breve termine necessitano quindi di prove di una domanda di prodotti più sana prima di trattare la stima di risparmio a lungo termine come utili correnti.
Cos'è Nike (NKE)?
Nike progetta e commercializza calzature sportive, abbigliamento, attrezzature e accessori attraverso rivenditori all'ingrosso e NIKE Direct, che include negozi di proprietà e piattaforme digitali. Converse opera come marchio sussidiario più piccolo. Nel Q1 FY2027, le calzature del marchio NIKE hanno generato ricavi per 6,951 miliardi di dollari e l'abbigliamento ha contribuito per 3,384 miliardi di dollari, mentre le vendite wholesale hanno raggiunto 6,804 miliardi di dollari e le vendite Direct hanno totalizzato 4,142 miliardi di dollari. Con la produzione in gran parte esternalizzata, la redditività dipende dai costi di approvvigionamento, dalla gestione dell'inventario, dal mix di canali e dalla domanda dei consumatori.
La strategia Sport Offense di Nike dà priorità all'innovazione nel running, nel football, nel training e nel basket. I lanci recenti includono il Pegasus Plus 2 ad agosto e la lineup racing Alphafly 4, Swooshfly e Apex presentata intorno a settembre. In Greater China, Nike sta razionalizzando la distribuzione digitale attraverso Tmall, JD, Douyin e le proprie piattaforme per ridurre gli sconti. La sua iniziativa Pace si concentra sulla flessibilità della supply chain e sull'efficienza operativa, mentre una ripresa sostenuta dipende dalla conversione dell'innovazione di prodotto in vendite a prezzo pieno più forti.
Nike (NKE) Q1 FY2027 Panoramica degli Utili: Il Battito EPS e i Guadagni di Margine Compensano le Vendite più Deboli
Nike ha riportato ricavi Q1 FY2027 di 11,213 miliardi di dollari, in calo del 4% su base annua e di 107 milioni di dollari al di sotto del consensus, mentre l'EPS diluito di $0,48 ha superato le aspettative di $0,05. Il margine lordo è migliorato di 60 punti base al 42,8%, supportato da minori costi logistici, ma i ricavi della Greater China sono diminuiti del 26% su base valuta-neutrale. Il management si aspetta un calo dei ricavi ad alta cifra singola per il FY2027 e un EPS rettificato di $1,15-$1,35, rendendo la ripresa della domanda e il miglioramento sostenuto del margine centrali per le prospettive.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q1 FY2027 |
Consensus $11,32 miliardi |
$11,213 miliardi |
Mancato. $0,107 miliardi al di sotto del consensus; in calo del 4% su base annua. |
|
EPS diluito Q1 |
Consensus $0,43 |
$0,48 |
Battito. $0,05 sopra il consensus; $0,49 un anno fa. |
|
Wholesale marchio NIKE |
$6,839 miliardi un anno prima |
$6,804 miliardi |
Inferiore. In calo di $35 milioni; il Nord America è cresciuto del 9%. |
|
NIKE Direct |
$4,514 miliardi un anno prima |
$4,142 miliardi |
Inferiore. In calo di $372 milioni; il digitale è sceso del 13%. |
|
Ricavi Nord America |
$5,020 miliardi un anno prima |
$5,127 miliardi |
Superiore. In aumento di $107 milioni, pari al 2%. |
|
Ricavi Greater China |
$1,512 miliardi un anno prima |
$1,180 miliardi |
Inferiore. In calo di $332 milioni; calo del 26% valuta-neutrale. |
|
Margine lordo |
42,2% un anno prima |
42,80% |
Migliorato. Espanso di 60 punti base. |
|
Guida EPS rettificato FY2027 |
Non fornita |
1,15–1,35 |
Guidato. Esclude circa $0,15 di costi Pace. |
- I ricavi del Q1 sono diminuiti del 4% a 11,213 miliardi di dollari. Le vendite sono calate di 507 milioni di dollari su base annua e hanno mancato il consensus di 11,32 miliardi di dollari di 107 milioni. La debolezza in Greater China e EMEA ha compensato la crescita del Nord America, rendendo una più ampia ripresa della domanda importante per i futuri utili.
- L'EPS diluito di $0,48 ha superato le stime di $0,05. Gli utili sono leggermente scesi da $0,49 un anno prima, mentre l'utile netto è diminuito a 712 milioni di dollari da 727 milioni. I minori costi generali e logistici hanno contribuito a proteggere la redditività nonostante le vendite più deboli.
- Le categorie performance sono cresciute mentre Sportswear è rimasto debole. Il business performance di Nike è cresciuto ad alta cifra singola da una base FY2026 di 16 miliardi di dollari, supportato dalla crescita a doppia cifra di Running e Global Football. Tuttavia, Sportswear è diminuito a bassa doppia cifra e Jordan è sceso a metà adolescenza, limitando la ripresa più ampia.
- Il margine lordo è migliorato di 60 punti base al 42,8%. I minori costi di magazzinaggio e logistica hanno contribuito per circa 90 punti base, mentre il cambio valutario ha aggiunto 40 punti base. I prezzi di vendita e le royalty più basse hanno parzialmente compensato tali guadagni, rendendo la domanda a prezzo pieno importante per sostenere i margini.
- I ricavi della Greater China sono scesi del 26% valuta-neutrale a 1,180 miliardi di dollari. Il calo di 332 milioni di dollari ha contrastato con la crescita del 2% del Nord America a 5,127 miliardi di dollari. Il management si aspetta un calo delle vendite FY2027 ad alta cifra singola, rendendo l'inventario in Cina, le performance digitali e la ripresa della domanda regionale centrali per le prospettive.
Nike (NKE) Prospettive di Investimento 2026: Caso Rialzista a $55 vs. Caso Ribassista a $25
Le prospettive di investimento di Nike dipendono dal fatto che una domanda più forte di calzature performance possa compensare la debolezza di Sportswear, Jordan e Greater China. La crescita nel running e nel football supporta la ripresa, mentre il miglioramento del mix di prodotti e la disciplina dei costi potrebbero rafforzare i margini. Tuttavia, la pressione promozionale e i tempi del rilancio di Nike rimangono importanti per i futuri utili.
Il Caso Rialzista: La Forte Domanda di Running e Football Spinge NKE Verso $55
Il Caso Rialzista assume che Running, Global Football e le nuove calzature performance continuino a guadagnare quote di mercato, mentre il miglioramento della domanda in Cina e le uscite Jordan più selettive riducono gli sconti. Il business performance di Nike è cresciuto ad alta cifra singola nel Q1 e vendite a prezzo pieno più forti potrebbero contribuire a compensare i prodotti lifestyle più deboli supportando al contempo ricavi e margini lordi più elevati.
Un movimento verso $55 richiederebbe che i ricavi FY2027 superino la guidance di calo ad alta cifra singola, che il calo delle vendite valuta-neutrale della Greater China si riduca al di sotto del 10% e che il margine lordo superi il 44%. Risultati più forti e un investor day di novembre costruttivo rafforzerebbero le prospettive di ripresa.
Il Caso Base: La Ripresa Graduale Mantiene NKE tra $34 e $42
Il Caso Base assume che la domanda di running e football rimanga sana, mentre Sportswear, Jordan e Greater China si riprendono più lentamente. Il margine lordo del Q1 del 42,8% e gli 8,4 miliardi di dollari in liquidità e investimenti a breve termine forniscono spazio per gli investimenti, sebbene le vendite Direct più deboli e le promozioni in corso limitino la redditività a breve termine. I benefici del programma di risparmio sui costi Pace di Nike dovrebbero emergere principalmente dopo il FY2028.
NKE potrebbe scambiare tra $34 e $42 se l'EPS rettificato FY2027 rimane nell'intervallo di $1,15-$1,35 e il margine lordo si mantiene intorno al 42%-43%. Una più rapida stabilizzazione della Cina potrebbe supportare la fascia alta, mentre una ripresa degli sconti o una guidance più debole eserciterebbe pressione sull'intervallo.
Il Caso Ribassista: La Debolezza di Cina e Lifestyle Spinge NKE Verso $25
Il Caso Ribassista assume che il calo dei ricavi valuta-neutrale del 26% della Greater China persista mentre NIKE Direct e Sportswear rimangono sotto pressione. La continua debolezza di Jordan e dei prodotti lifestyle potrebbe compensare i guadagni nelle calzature performance, mentre le promozioni e i volumi di vendita più bassi riducono la leva operativa. I risparmi Pace ritardati fornirebbero un sollievo limitato a breve termine.
Un movimento verso $25 diventerebbe più probabile se il calo delle vendite in Cina rimane vicino al 25%, il margine lordo scende al di sotto del 41% o il management taglia la guidance dell'EPS rettificato FY2027 al di sotto di $1,15. Una debolezza sostenuta su queste misure potrebbe estendere la ripresa degli utili di Nike oltre le aspettative attuali.
Previsioni del Prezzo del Titolo NKE per il 2026 dagli Analisti di Wall Street
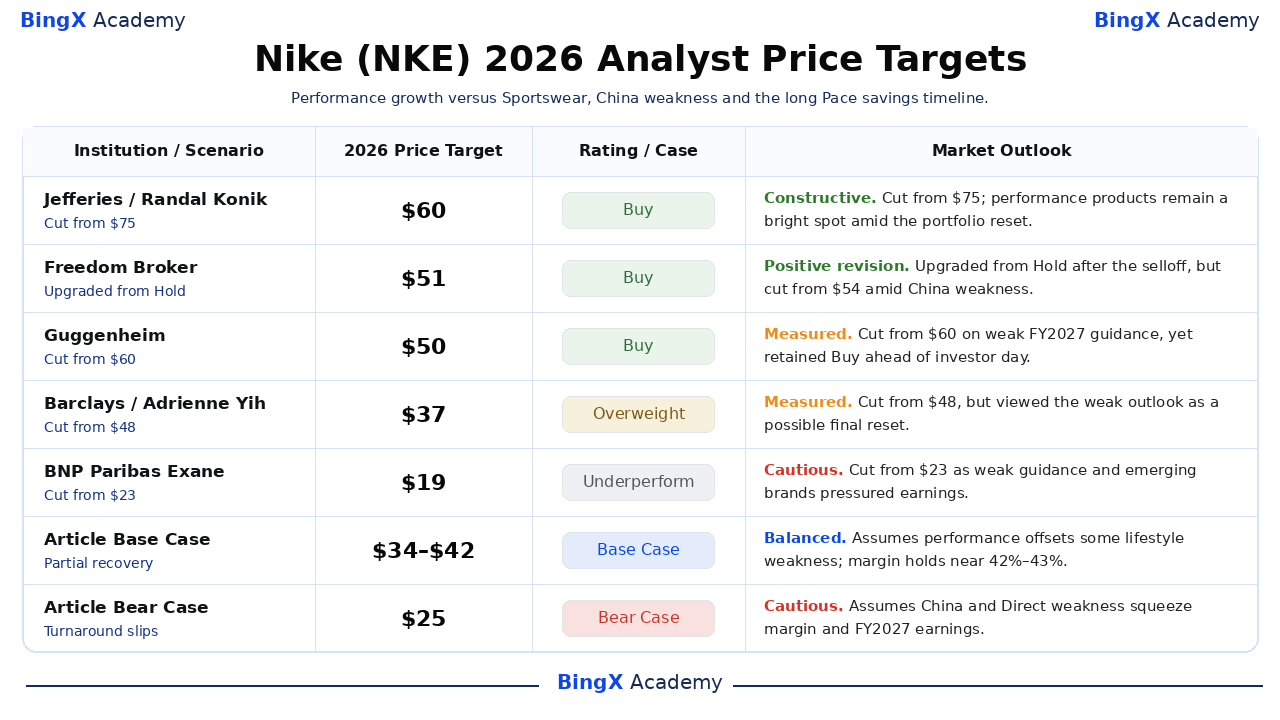
Queste cinque azioni datate spaziano da $19 a $60, illustrando visioni nettamente diverse su quanto tempo impiegheranno il reset delle vendite e la riparazione del margine di Nike. La chiusura del 20 ottobre a $37,88 è un punto di riferimento, non una quotazione in tempo reale. Le righe Caso Base e Caso Ribassista dell'articolo di seguito sono scenari editoriali indipendenti, separati dagli obiettivi di terze parti e né un consensus degli analisti né una promessa di prezzo.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Jefferies |
$60 |
Acquisto |
Costruttivo. 2026-10-02: Tagliato da $75, ma i prodotti performance sono rimasti un punto luminoso durante il reset del portafoglio. |
|
Freedom Broker |
$51 |
Acquisto |
Revisione positiva. 2026-10-02: Promosso da Hold dopo il calo tagliando da $54; potenziale di ripresa nonostante la debolezza di Cina e Direct. |
|
Guggenheim |
$50 |
Acquisto |
Misurato. 2026-10-02: Tagliato da $60 sulla debole guidance fiscale 2027 mantenendo Acquisto in vista dell'investor day di novembre. |
|
Barclays |
$37 |
Sovrappesato |
Misurato. 2026-10-05: Tagliato da $48 dopo un trimestre difficile ma mantenuto Sovrappesato, definendo le prospettive come un possibile ultimo reset degli utili. |
|
BNP Paribas Exane |
$19 |
Sottoperformante |
Cauto. 2026-10-02: Tagliato da $23 dopo la debole guidance fiscale 2027 e le stime di utili più basse in mezzo alla concorrenza dei marchi emergenti. |
|
Caso Base dell'Articolo |
34–42 |
Caso Base |
Bilanciato. Assume che la crescita della performance compensi parzialmente i cali lifestyle e che l'EPS rettificato FY2027 rimanga tra $1,15 e $1,35. |
|
Caso Ribassista dell'Articolo |
$25 |
Caso Ribassista |
Cauto. Assume che la debolezza di Cina e Direct tagli il margine lordo al di sotto del 41% e costringa a una guidance EPS più bassa. |
Come Acquistare Azioni Nike (NKE) su BingX
Acquista e mantieni azioni Nike attraverso BingX Stocks Trading usando USDT o USDC. Nike offre esposizione alle calzature sportive globali, all'abbigliamento sportivo e all'innovazione performance, con opportunità di crescita legate ai nuovi lanci di prodotti e al miglioramento della domanda nei mercati chiave. Con investimenti frazionati e senza leva finanziaria o commissioni di finanziamento, gli utenti idonei possono costruire posizioni in base ai propri obiettivi di investimento e alle prospettive per la ripresa a lungo termine di Nike.
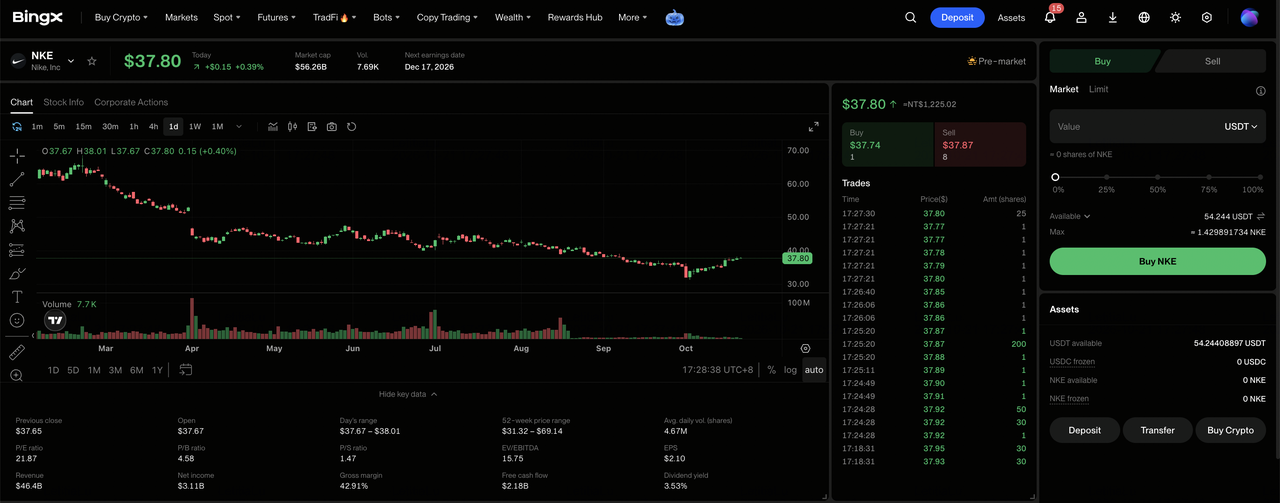
Passaggio 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul Rischio del Trading Azionario se accedi al prodotto per la prima volta.
Passaggio 2: Prepara USDT o USDC. Assicurati che il tuo Account Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Account Fondo o Patrimonio se necessario. Gli acquisti frazionati partono da 5 USDC o 0,0001 azioni.
Passaggio 3: Seleziona Nike (NKE). Apri il mercato Azioni, cerca NKE e seleziona Nike (NKE). Controlla il prezzo corrente delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passaggio 4: Acquista Azioni Nike. Seleziona "Acquista", inserisci l'importo dell'investimento o la quantità di azioni e scegli un ordine a mercato o con limite. Gli ordini a mercato vengono eseguiti ai prezzi disponibili durante gli orari di trading supportati, mentre gli ordini con limite vengono eseguiti al prezzo specificato o migliore quando è disponibile liquidità sufficiente.
Passaggio 5: Verifica e Gestisci le Tue Partecipazioni. Apri "Azioni > Posizioni" per monitorare le tue azioni NKE e il profitto o la perdita non realizzati. Usa "Tutti gli Ordini" per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi della vendita diventano disponibili per il prelievo, piuttosto che su quando le azioni possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori Nike nel 2026
La forza del marchio globale di Nike, il miglioramento della domanda di calzature performance e la ristrutturazione in corso supportano le prospettive di ripresa. Tuttavia, la debolezza in Greater China, la domanda di prodotti lifestyle, la pressione sui margini e i tempi dei risparmi sui costi rimangono fattori importanti che determinano la velocità con cui le vendite e la redditività possono riprendersi.
- La debolezza della Greater China potrebbe ritardare la ripresa dei ricavi. I ricavi del Q1 sono scesi del 26% valuta-neutrale a 1,180 miliardi di dollari, un calo di 332 milioni. Gli aggiustamenti prolungati su Tmall, JD e Douyin potrebbero esercitare pressione sulle vendite e sulla redditività regionale mentre Nike ristruttura la sua rete di distribuzione.
- I cali di Sportswear e Jordan potrebbero compensare la crescita della performance. I ricavi di Sportswear sono scesi a bassa doppia cifra, mentre Jordan, che rappresenta il 13% delle vendite globali, è diminuito a metà adolescenza. Ridurre l'offerta di prodotti retro potrebbe rafforzare il posizionamento del marchio ma potrebbe limitare le vendite e gli utili a breve termine.
- I costi di ristrutturazione Pace potrebbero ritardare il miglioramento del margine. Nike punta a 2,5 miliardi di dollari di risparmi cumulativi entro il FY2031 rispetto a circa 1,0 miliardi di dollari di oneri di implementazione. Ritardi o reinvestimenti aggiuntivi potrebbero ridurre i benefici attesi su margini e flusso di cassa.
- Gli sconti continuati potrebbero invertire i guadagni del margine lordo. Il margine lordo del Q1 è migliorato di 60 punti base al 42,8%, in parte grazie ai risparmi logistici e ai movimenti valutari favorevoli. Una domanda a prezzo pieno più debole o ulteriori riduzioni di prezzo potrebbero compensare questi miglioramenti e limitare la redditività.
- La crescita wholesale potrebbe non riflettere una domanda dei consumatori più forte. Il wholesale del Nord America è aumentato del 9% valuta-neutrale, mentre Direct è diminuito del 6% e il NIKE Brand Digital globale è sceso del 13%. Spostare le vendite tra canali senza una domanda complessiva più forte potrebbe indebolire il mix di ricavi e limitare una ripresa sostenuta.
Considerazioni Finali: Dovresti Investire in Nike nel 2026?
Il motore sportivo di Nike sta producendo crescita, con la performance in aumento ad alta cifra singola da una base fiscale 2026 di 16 miliardi di dollari e Running e Global Football in crescita a doppia cifra. I risultati del primo trimestre mostrano anche un'azienda ancora in transizione: i ricavi sono scesi del 4%, la Cina è diminuita del 26% valuta-neutrale e Direct si è contratto del 9%. Il margine lordo del 42,8% e gli 8,4 miliardi di dollari in liquidità e investimenti a breve termine forniscono il tempo per riparare l'assortimento, non la prova che la domanda consolidata si sia ripresa.
Il Caso Rialzista a $55 dipende dai prodotti performance che ripristinano le vendite a prezzo pieno e riducono il calo della Cina; il Caso Ribassista a $25 acquista peso se i margini si indeboliscono e la guidance dell'EPS rettificato per il FY2027 scende al di sotto di $1,15. I trader conservatori possono osservare l'investor day di novembre, le successive tendenze di Cina e Direct e se il margine lordo si mantiene sopra il 42% mentre Nike lavora attraverso il calo delle vendite ad alta cifra singola che ha guidato per l'anno.
Avvertenza sui Rischi: Il trading e l'investimento in titoli azionari come NKE comporta un elevato rischio di perdita del capitale. La domanda dei consumatori, l'esecuzione in Cina, la concorrenza, l'inventario, i costi di ristrutturazione e i contratti perpetui con leva finanziaria possono produrre perdite rapide. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione del Prezzo Walmart (WMT) 2026: L'E-Commerce e la Pubblicità Possono Spingere WMT Verso $155?
- Previsione del Prezzo Costco (COST) 2026: La Crescita delle Iscrizioni Può Spingere COST Verso $1.200?
- Previsione del Prezzo McDonald's (MCD) 2026: Una Migliore Esecuzione del Valore Può Spingere MCD Verso $350?
- Previsione del Prezzo delle Azioni AMC 2026: Rilancio Fondamentale o Trappola di Diluzione Massiccia?
- Previsione del Prezzo Ferrari (RACE) 2026: La Domanda di Lusso e la Personalizzazione Possono Spingere RACE Verso $525?
