

Accenture (ACN) vende servizi di consulenza, implementazione tecnologica e servizi gestiti a grandi aziende e clienti del settore pubblico. Il suo consolidato lavoro di outsourcing e digital-core rimane importante, mentre l'AI aziendale, la cybersecurity e la reinvenzione specifica per settore ampliano le opportunità. I budget dei clienti, i tempi dei progetti e l'effetto dell'automazione AI sul lavoro fatturabile determinano se pipeline più ampie si tradurranno in ricavi duraturi e migliori ritorni di cassa.
L'ultimo trimestre ha mostrato un'ampia ripresa della domanda con un risultato di cassa non uniforme. I ricavi del quarto trimestre fiscale FY2026 di Accenture hanno raggiunto 18,68 miliardi di dollari, al di sopra del limite superiore della guidance di 18,40 miliardi di dollari, mentre i nuovi ordini sono aumentati del 4% a 22,17 miliardi di dollari e l'EPS GAAP è salito del 46% a 3,29 dollari. Tuttavia, il free cash flow è sceso a 2,85 miliardi di dollari da 3,81 miliardi di dollari, rendendo il test fiscale 2027 la verifica se il lavoro legato all'AI e ai servizi gestiti possa sostenere la crescita senza indebolire i prezzi o la conversione di cassa.
Le previsioni del titolo ACN per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso della reinvenzione aziendale: 22,17 miliardi di dollari di ordini trimestrali, un rapporto book-to-bill di 1,2 e una guidance di crescita in valuta locale del 3%-6% per il FY2027 supportano un rinnovato ciclo di domanda e leva operativa.
- Il caso della pressione sulla conversione: L'AI potrebbe abbreviare i progetti o ridurre le tariffe di fatturazione, mentre un calo del free cash flow trimestrale di 0,96 miliardi di dollari su base annua lascia aperta la questione della qualità della crescita.
Questa guida analizza le previsioni del titolo ACN, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato sugli utili del quarto trimestre fiscale FY2026 di Accenture del 1° ottobre, sull'allegato finanziario e sui dati di mercato fino al 20 ottobre, oltre a come acquistare azioni ACN su BingX TradFi con USDT.
Le 5 cose principali che gli investitori di Accenture devono sapere nell'ottobre 2026
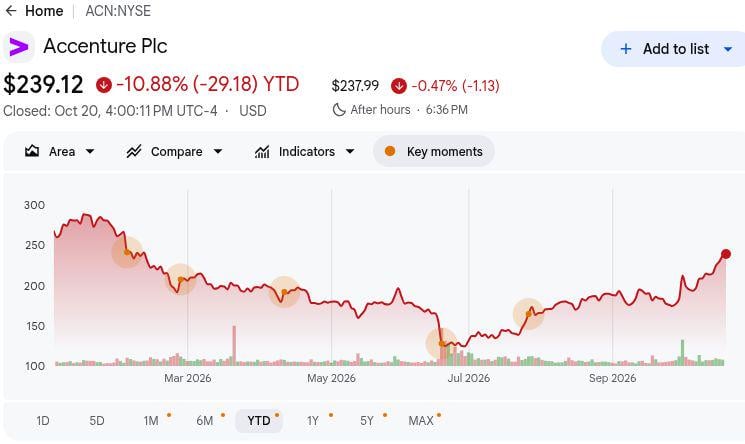
- ACN ha chiuso a 239,12 dollari il 20 ottobre, in calo del 10,88% da inizio anno: Il titolo ha rimbalzato nettamente dal suo minimo a 52 settimane di 118,15 dollari, ma è rimasto al di sotto del massimo di 291,09 dollari. Sostenere la ripresa dipenderà da risultati operativi più solidi e dall'evidenza che Accenture possa adattarsi ai cambiamenti del settore guidati dall'AI.
- I ricavi del Q4 hanno raggiunto 18,68 miliardi di dollari, superando il limite superiore della guidance di 18,40 miliardi di dollari: I ricavi sono aumentati del 6% in dollari USA e del 7% in valuta locale, supportati dalla crescita nei mercati geografici e nelle categorie di servizi. Il miglioramento generalizzato suggerisce una domanda aziendale resiliente, con la crescita futura che dipende dalla conversione degli ordini in ricavi.
- I nuovi ordini sono aumentati del 4% a 22,17 miliardi di dollari: Un rapporto book-to-bill di 1,2 ha incluso 9,40 miliardi di dollari di ordini in Consulting e 12,77 miliardi di dollari di ordini in Managed Services. Una domanda più forte nei servizi gestiti supporta la visibilità dei ricavi e le opportunità di business ricorrente, sebbene i tempi di avvio dei contratti rimangano importanti.
- La guidance per il FY2027 prevede una crescita dei ricavi in valuta locale del 3%-6%: Il management prevede anche un margine operativo del 15,9%-16,1% e un free cash flow di 11,0-11,8 miliardi di dollari. Una performance vicina al limite superiore rafforzerebbe le prospettive sugli utili, mentre una crescita più lenta potrebbe limitare ulteriori guadagni del prezzo delle azioni.
- Il free cash flow trimestrale è diminuito di 0,96 miliardi di dollari a 2,85 miliardi di dollari: Il free cash flow annuale è tuttavia aumentato a 11,62 miliardi di dollari da 10,87 miliardi di dollari, supportando 11,5 miliardi di dollari di ritorni agli azionisti. La generazione sostenuta di cassa sarà importante per finanziare acquisizioni, mantenere le distribuzioni agli azionisti e supportare la strategia d'investimento a lungo termine di Accenture.
Cos'è Accenture (ACN)?
Accenture fornisce servizi di strategia, consulenza, ingegneria tecnologica e servizi gestiti continuativi a circa 9.000 clienti. Aiuta le organizzazioni a riprogettare i processi, migrare applicazioni e dati, proteggere i sistemi e gestire piattaforme digitali complesse. I suoi Reinvention Services comprendono Cybersecurity, Digital Core, Finance, Industry and Enterprise, Song, Supply Chain and Engineering e Talent. I ricavi da Consulting riflettono i progetti di trasformazione, mentre i Managed Services convertono contratti clienti più lunghi in erogazione ricorrente. Il modello utilizza una forza lavoro globale di circa 814.000 persone, rendendo utilizzo, competenze e pricing dei progetti cruciali per il margine operativo.
Accenture sta estendendo questo modello all'AI applicata e alle aziende di medie dimensioni. Accenture Edge si rivolge a organizzazioni con ricavi annuali da 300 milioni a 3 miliardi di dollari; il suo programma di ingegneria implementata con Workday in ottobre e la collaborazione ampliata con Dell sull'AI privata affrontano le esigenze di implementazione e infrastruttura. Queste iniziative creano percorsi verso commissioni di advisory, sviluppo e gestione operativa man mano che i clienti distribuiscono agenti e modernizzano i patrimoni di dati. Le partnership e le opportunità di mercato sono programmi annunciati, non vendite prenotate. I ricavi arrivano solo quando i contratti con i clienti vengono firmati, le milestone vengono consegnate e i carichi di lavoro gestiti entrano in produzione.
Panoramica degli utili Q4 FY2026 di Accenture (ACN): Superamento dei ricavi e ordini solidi compensano il free cash flow più debole
Accenture ha registrato ricavi Q4 di 18,68 miliardi di dollari rispetto a un intervallo aziendale di 17,75-18,40 miliardi di dollari, con un EPS GAAP di 3,29 dollari rispetto a 2,25 dollari dell'anno precedente. I nuovi ordini sono aumentati del 4% a 22,17 miliardi di dollari e i ricavi dei Managed Services sono cresciuti del 7% a 9,40 miliardi di dollari. La guidance di crescita in valuta locale del 3%-6% per il FY2027 supporta la visione sulla domanda, ma il free cash flow del Q4 è sceso a 2,85 miliardi di dollari da 3,81 miliardi di dollari.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
Guidance aziendale 17,75B–18,40B |
$18,68B |
Superiore. $0,28B sopra il limite della guidance; +6% su base annua. |
|
EPS diluito GAAP Q4 |
$2,25 dell'anno precedente |
$3,29 |
Migliorato. +46% su base annua. |
|
Nuovi ordini Q4 |
$21,31B dell'anno precedente |
$22,17B |
In crescita. +4% in dollari; book-to-bill 1,2. |
|
Ricavi Consulting |
$8,77B dell'anno precedente |
$9,28B |
In crescita. +6% in dollari. |
|
Ricavi Managed Services |
$8,82B dell'anno precedente |
$9,40B |
In crescita. +7% in dollari. |
|
Margine operativo GAAP |
11,6% dell'anno precedente |
15,30% |
Migliorato. +370 punti base. |
|
Free cash flow Q4 |
$3,81B dell'anno precedente |
$2,85B |
Inferiore. -$0,96B su base annua. |
|
Outlook ricavi Q1 FY2027 |
$18,68B nel Q4 FY2026 |
18,95B–19,60B |
Superiore. Il punto medio è $0,60B sopra il Q4. |
|
Crescita in valuta locale FY2027 |
5% nel FY2026 |
Guidance 3%–6% |
Misto. L'intervallo comprende crescita più lenta e più rapida. |
- I ricavi di 18,68 miliardi di dollari hanno superato il limite superiore della guidance di 0,28 miliardi di dollari: Le vendite in dollari sono cresciute del 6% e quelle in valuta locale del 7%, con la crescita sia del Consulting che dei Managed Services. L'ampiezza del miglioramento milita contro un rimbalzo occasionale, ma l'intervallo del FY2027 richiede ancora approvazioni continuative dei progetti clienti.
- L'EPS diluito GAAP è aumentato del 46% a 3,29 dollari: L'utile operativo è aumentato a 2,86 miliardi di dollari da 2,05 miliardi di dollari, aiutato anche da un numero di azioni più basso. Il confronto beneficia di 0,78 dollari di costi di ottimizzazione dell'anno precedente, quindi il guadagno del 9% rispetto all'EPS rettificato dell'anno precedente di 3,03 dollari misura meglio il progresso ricorrente.
- Gli ordini di 22,17 miliardi di dollari hanno prodotto un rapporto book-to-bill di 1,2: Le sottoscrizioni dei Managed Services di 12,77 miliardi di dollari hanno superato quelle del Consulting di 9,40 miliardi di dollari. Questo mix può migliorare la visibilità per l'erogazione continuativa, sebbene l'avvio e l'ambito del contratto determinino ancora quando il lavoro firmato diventa ricavo riportato.
- Il margine operativo GAAP si è espanso di 370 punti base al 15,3%: Il confronto GAAP dell'anno precedente era dell'11,6%, ma il margine rettificato comparabile era del 15,1%, lasciando un aumento sottostante di 20 punti base. La guidance per il FY2027 del 15,9%-16,1% rende la produttività e il pricing un test più impegnativo di quanto suggerisca il guadagno del titolo.
- Il free cash flow trimestrale è diminuito di 0,96 miliardi di dollari a 2,85 miliardi di dollari: Il cash flow operativo è stato di 3,10 miliardi di dollari rispetto a 3,91 miliardi di dollari dell'anno precedente, anche se l'anno fiscale ha generato 11,62 miliardi di dollari di free cash flow. L'outlook del FY2027 di 11,0-11,8 miliardi di dollari verifica se gli incassi e le spese di investimento si normalizzano.
Prospettive di investimento su Accenture (ACN) per il 2026: Caso rialzista a $300 contro caso ribassista a $175
Il test centrale di Accenture è se l'adozione dell'AI aziendale crei più lavoro di integrazione e servizi gestiti di quanto l'automazione tolga alla consulenza tradizionale. Il trimestre di ordini da 22,17 miliardi di dollari supporta la domanda, mentre l'intervallo di crescita del FY2027 del 3%-6% e il più debole cash flow trimestrale lasciano spazio a diversi esiti sugli utili. Questi livelli di prezzo sono scenari editoriali, non promesse di Wall Street.
Il Caso Rialzista: L'implementazione dell'AI spinge ACN verso i $300
Il Caso Rialzista presuppone che l'implementazione dell'AI ampli la spesa dei clienti piuttosto che ridurre semplicemente le ore fatturabili. Accenture Edge estende la portata dell'azienda nel segmento mid-market, mentre i progetti di ingegneria degli agenti Workday e di AI privata con Dell si sviluppano in contratti ricorrenti. Convertire 22,17 miliardi di dollari di ordini trimestrali in ricavi di Consulting e Managed Services potrebbe migliorare l'utilizzo della forza lavoro, i margini operativi e la generazione di cassa.
ACN potrebbe avvicinarsi ai $300 se la crescita dei ricavi in valuta locale del FY2027 raggiunge il 6%, il margine operativo raggiunge o supera il 16,1% e il free cash flow rimane al di sopra di 11,0 miliardi di dollari. Una conversione più forte dei contratti AI e una domanda ricorrente nei servizi gestiti rafforzerebbero queste prospettive.
Il Caso Base: La crescita costante mantiene ACN tra $230 e $260
Il Caso Base presuppone che la domanda di cloud, trasformazione digitale e servizi gestiti rimanga resiliente mentre la monetizzazione dell'AI si sviluppa gradualmente. Il rapporto book-to-bill di 1,2 del Q4 supporta la visibilità dei ricavi, sebbene la spesa non uniforme dei clienti e i costi di erogazione potrebbero limitare l'espansione del margine e ulteriori guadagni di valutazione.
ACN potrebbe scambiare tra $230 e $260 se la crescita in valuta locale del FY2027 rimane nel range del 3%-6%, il margine operativo raggiunge il 15,9%-16,1% e il free cash flow rimane vicino a 11,0-11,8 miliardi di dollari. Una crescita organica più rapida potrebbe supportare il limite superiore, mentre una conversione di cassa più debole potrebbe pressare il limite inferiore.
Il Caso Ribassista: La disruption dell'AI e la pressione sui prezzi spingono ACN verso i $175
Il Caso Ribassista presuppone che l'automazione AI riduca le ore di consulenza tradizionale più velocemente di quanto i nuovi progetti di implementazione generino ricavi. Ritardi nelle approvazioni dei clienti, concessioni sui prezzi e una conversione più lenta della pipeline di ordini da 22,17 miliardi di dollari potrebbero indebolire l'utilizzo e la redditività. Costi più elevati di acquisizione e investimenti nella forza lavoro potrebbero pressare ulteriormente il cash flow.
ACN potrebbe scendere verso i $175 se la crescita in valuta locale del FY2027 scende sotto il 3%, il margine operativo manca il 15,9% o il free cash flow scende sotto 11,0 miliardi di dollari. Una persistente debolezza del Consulting e un calo degli ordini dei Managed Services segnalerebbero che la disruption dell'AI sta superando le nuove opportunità di ricavo.
Previsioni del prezzo del titolo ACN per il 2026 secondo gli analisti di Wall Street
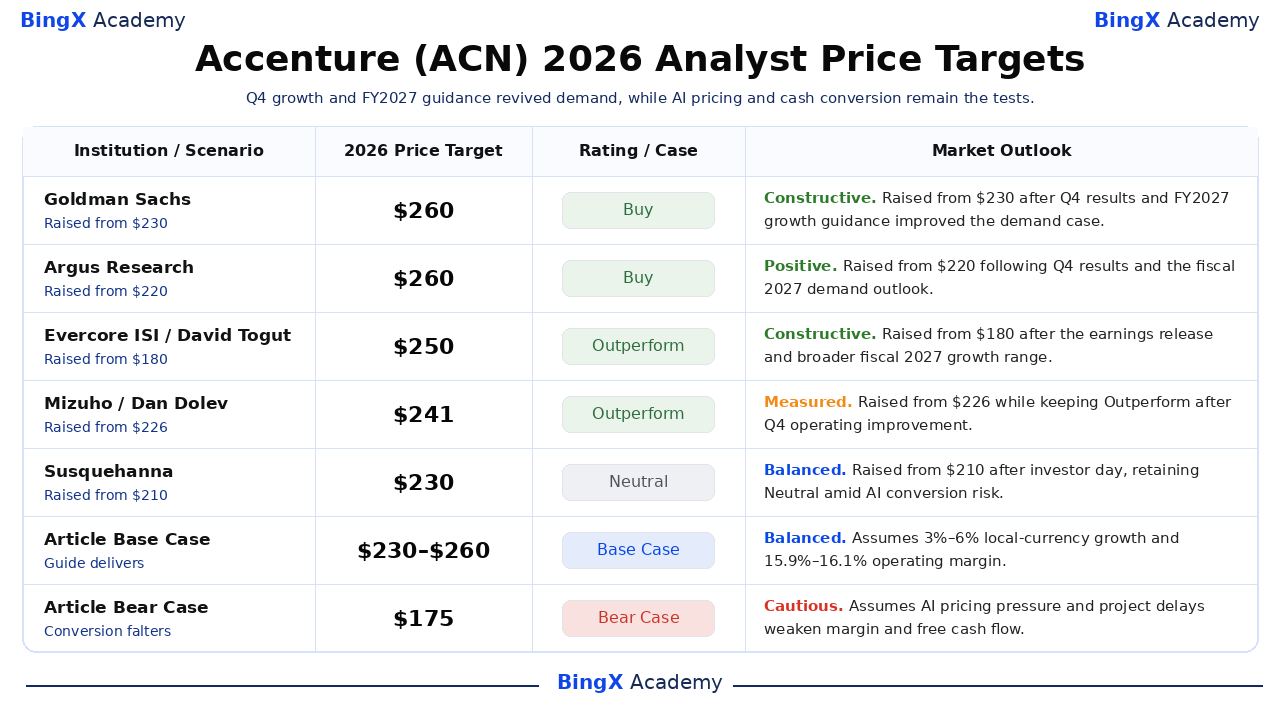
Queste sono azioni target di terze parti datate, non previsioni garantite per la fine dell'anno solare. L'intervallo selezionato di $201-$260 è ristretto rispetto agli scenari ribassista a $175 e rialzista a $300 dell'articolo, che sono test editoriali separati. Diverse società hanno alzato i target dopo il rilascio degli utili del Q4 fiscale o l'investor day di ottobre; i rating differiscono ancora su crescita, conversione di cassa ed effetto dell'AI sui prezzi dei servizi.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Goldman Sachs |
$260 |
Buy |
Costruttivo. 2026-10-02: alzato da $230 a $260 dopo che i ricavi del Q4 hanno superato la guidance e le prospettive di crescita del FY2027 hanno migliorato il caso della domanda. |
|
Argus Research |
$260 |
Buy |
Positivo. 2026-10-02: alzato da $220 a $260 a seguito del risultato del Q4 e di un quadro di domanda FY2027 più solido. |
|
Evercore ISI |
$250 |
Outperform |
Costruttivo. 2026-10-02: alzato da $180 a $250 dopo il comunicato sugli utili e l'intervallo di crescita FY2027 più ampio. |
|
Mizuho |
$241 |
Outperform |
Misurato. 2026-10-06: alzato da $226 a $241 mantenendo Outperform dopo il miglioramento operativo del Q4. |
|
Susquehanna |
$230 |
Neutral |
Equilibrato. 2026-10-15: alzato da $210 a $230 dopo l'investor day, la società ha mantenuto Neutral in mezzo ai rischi di disruption AI e conversione. |
|
TD Cowen |
$201 |
Hold |
Cauto. 2026-10-15: alzato da $193 a $201 dopo l'investor day, la società ha mantenuto Hold poiché la crescita a breve termine e la valutazione rimanevano dibattute. |
|
Caso Base dell'Articolo |
230–260 |
Caso Base |
Equilibrato. Presuppone che la crescita e il margine del FY2027 seguano la guidance mentre il lavoro AI si converte gradualmente. |
|
Caso Ribassista dell'Articolo |
$175 |
Caso Ribassista |
Cauto. Presuppone che i prezzi AI e i ritardi dei progetti indeboliscano crescita, margini e conversione di cassa. |
Come acquistare azioni Accenture (ACN) su BingX
Acquista e detieni azioni Accenture tramite BingX Stocks Trading utilizzando USDT o USDC. Accenture offre esposizione all'adozione dell'AI aziendale, alla trasformazione cloud e alla crescente domanda di servizi gestiti. Con l'investimento frazionario e senza leva finanziaria o commissioni di finanziamento, gli utenti idonei possono costruire posizioni in base ai propri obiettivi di investimento e alle prospettive sulla crescita a lungo termine di Accenture.
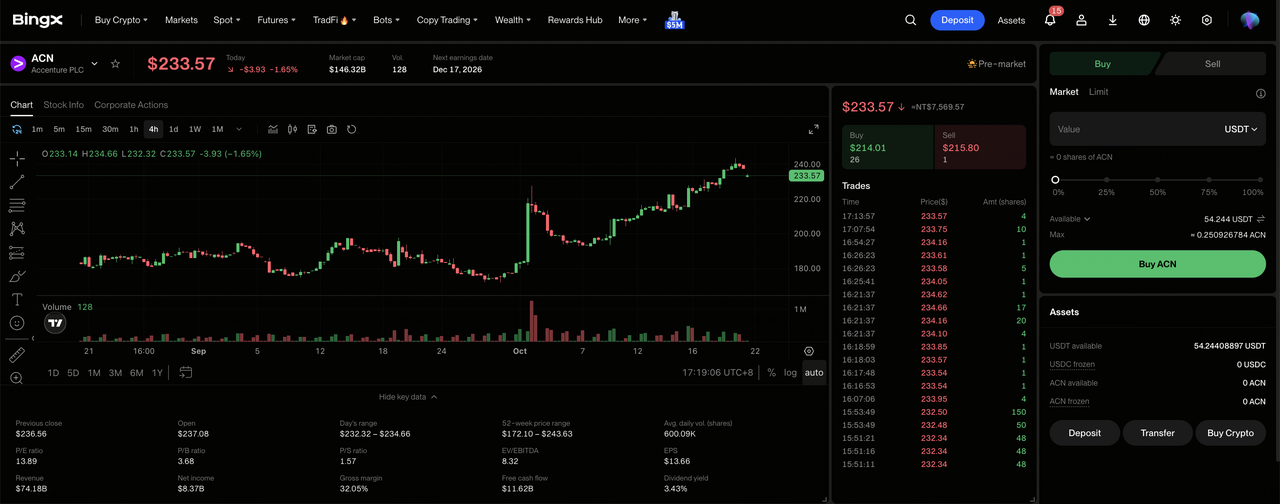
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Stocks". Accetta la Divulgazione del Rischio di Trading Azionario se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Wealth se necessario. Gli acquisti frazionari partono da 5 USDC o 0,0001 azioni.
Passo 3: Seleziona Accenture (ACN). Apri il mercato Stocks, cerca ACN e seleziona Accenture (ACN). Esamina il prezzo corrente delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista azioni Accenture. Seleziona "Acquista", inserisci l'importo dell'investimento o la quantità di azioni e scegli un ordine a mercato o a limite. Gli ordini a mercato vengono eseguiti ai prezzi disponibili durante le ore di trading supportate, mentre gli ordini a limite vengono eseguiti al prezzo specificato o migliore quando è disponibile liquidità sufficiente.
Passo 5: Esamina e gestisci le tue partecipazioni. Apri "Stocks > Posizioni" per monitorare le tue azioni ACN e il profitto o la perdita non realizzati. Usa "Tutti gli Ordini" per esaminare le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi della vendita diventano disponibili per il prelievo, piuttosto che su quando le azioni possono essere vendute.
I 5 principali rischi da monitorare per gli investitori di Accenture nel 2026
Le relazioni aziendali di Accenture, i servizi diversificati e la forte generazione di cassa supportano le sue prospettive a lungo termine. Tuttavia, i cambiamenti nei prezzi guidati dall'AI, i ritardi dei progetti, i costi della forza lavoro e le spese per acquisizioni potrebbero pressare la redditività e rallentare la ripresa.
- L'automazione AI potrebbe pressare i margini di consulenza: Man mano che l'AI sostituisce i compiti di consulenza tradizionali, i clienti potrebbero richiedere prezzi più bassi o risparmi di produttività. I ricavi per progetto e i margini potrebbero diminuire anche con l'aumento della domanda di AI.
- Una conversione più lenta degli ordini potrebbe limitare la crescita: Gli ordini del Q4 di 22,17 miliardi di dollari segnalano una domanda sana, ma le approvazioni dei clienti e i ritardi nell'implementazione potrebbero rimandare i ricavi. Ritardi prolungati potrebbero spingere la crescita del FY2027 al di sotto del floor della guidance del 3%.
- I costi della forza lavoro potrebbero vincolare i margini: I circa 814.000 dipendenti di Accenture richiedono continua riqualificazione e gestione dell'utilizzo. L'aumento dei costi del personale potrebbe sfidare il suo obiettivo di margine operativo del 15,9%-16,1%.
- Le spese per acquisizioni potrebbero ridurre la flessibilità finanziaria: Accenture ha restituito 11,5 miliardi di dollari agli azionisti nel FY2026 e prevede almeno 9,5 miliardi di dollari nel FY2027. I costi di integrazione potrebbero mettere a dura prova la liquidità se il free cash flow mancasse l'outlook di 11,0-11,8 miliardi di dollari.
- I movimenti valutari e i budget dei clienti potrebbero rallentare la crescita: I ricavi del Q4 sono cresciuti del 7% in valuta locale rispetto al 6% in dollari USA, evidenziando l'esposizione al rischio FX. I tagli alla spesa aziendale potrebbero ritardare i progetti e pesare sui ricavi e sulla valutazione.
Considerazioni Finali: Dovresti investire in Accenture nel 2026?
Accenture ha concluso il FY2026 con una domanda di servizi più ampia: i ricavi del Q4 hanno superato la guidance, sia il Consulting che i Managed Services sono cresciuti, e il totale degli ordini di 22,17 miliardi di dollari ha prodotto un rapporto book-to-bill di 1,2. L'azienda ha generato 11,62 miliardi di dollari di free cash flow annuale e prevede un margine operativo FY2027 del 15,9%-16,1%. Queste sono basi sostanziali per un'azienda di implementazione AI aziendale, sebbene gli annunci debbano ancora trasformarsi in erogazioni pagate ai clienti.
Il caso rialzista a $300 necessita di una crescita vicina al soffitto della guidance del 6% con margini e cash flow in espansione; il caso ribassista a $175 acquista forza se l'automazione erode i prezzi o se gli ordini non si traducono in ricavi. Tra questi esiti, $230-$260 riflette un'esecuzione vicina al range del management. Gli investitori conservativi possono monitorare la guidance del prossimo trimestre di 18,95-19,60 miliardi di dollari, il mix degli ordini e la riscossione di cassa prima di considerare la ripresa duratura.
Avvertenza sui Rischi: Il trading e l'investimento in titoli azionari come ACN comporta un elevato rischio di perdita di capitale. La spesa dei clienti, i prezzi dell'AI, i tempi dei contratti, l'utilizzo della forza lavoro, le acquisizioni e le valute possono creare forti movimenti di prezzo. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione del prezzo IBM (IBM) 2026: Il software e la crescita del Quantum possono spingere IBM verso i $350?
- Previsione del prezzo Workday (WDAY) 2026: L'adozione dell'AI può spingere WDAY verso i $225?
- Previsione del prezzo Salesforce (CRM) 2026: La crescita guidata da Agentforce può spingere CRM verso i $330?
- Previsione del prezzo Oracle (ORCL) 2026: La crescita dell'AI Cloud può spingere ORCL verso i $260?
- Prospettive del titolo Microsoft (MSFT) per il 2026: La crescita di Azure AI e Copilot può portare MSFT a $550+?
