
Walmart (WMT) mengoperasikan salah satu jaringan ritel terbesar di dunia melalui Walmart U.S., Walmart International, dan Sam's Club U.S. Toko dan klub-klubnya tetap menjadi fondasi bisnis, sementara eCommerce, layanan marketplace, periklanan, keanggotaan, dan fulfillment menjadi semakin penting untuk pertumbuhan dan profitabilitas.
Kuartal terakhir menunjukkan kedua sisi dari transisi tersebut. Pendapatan Walmart Q2 FY2027 naik 5,9% menjadi $187,937 miliar, EPS yang disesuaikan mencapai $0,81, penjualan eCommerce global tumbuh 23%, dan periklanan tumbuh 38%. Penjualan sebanding Walmart U.S. tidak termasuk bahan bakar hanya meningkat 2,6% dibandingkan konsensus yang terlacak 3,8%, menyebabkan investor harus menimbang pertumbuhan digital yang lebih cepat terhadap momentum toko jangka pendek yang lebih lambat.
Ramalan saham WMT untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus margin digital: pertumbuhan eCommerce, periklanan, marketplace, dan keanggotaan memungkinkan pendapatan operasional naik lebih cepat dari penjualan saat penjualan sebanding U.S. pulih.
- Kasus tekanan valuasi: penjualan sebanding yang lemah, deflasi farmasi, pertumbuhan inventaris, dan panduan Q3 yang lebih lunak mencegah pendapatan mendukung kelipatan premium.
Panduan ini memecah ramalan saham WMT, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan laporan pendapatan Q2 FY2027 Walmart tanggal 20 Agustus, pengarsipan berikutnya, dan data pasar hingga 4 September, plus cara memperdagangkan futures saham WMT di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Walmart di September 2026
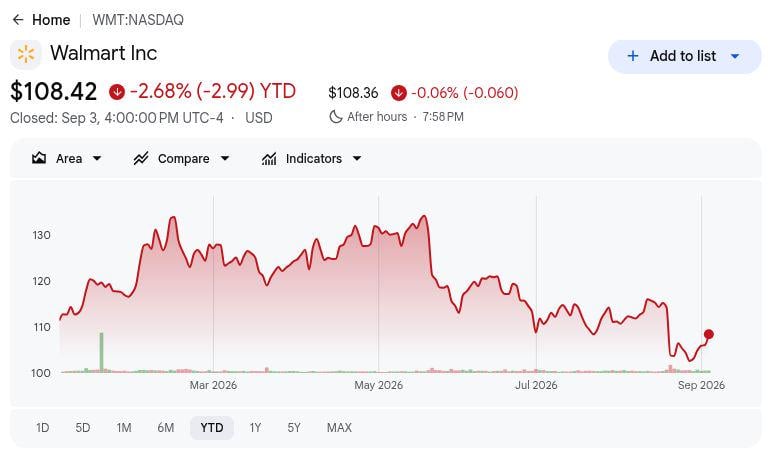
- WMT ditutup pada $108,42 dan turun 2,68% YTD hingga 3 September: Saham berdiri sekitar 19,8% di bawah tertinggi 52 minggu $135,16 setelah turun 9,2% pada hari pengumuman pendapatan. Reset tersebut mencerminkan kekhawatiran tentang penjualan sebanding dan panduan jangka pendek meskipun bisnis digital Walmart terus tumbuh.
- Pendapatan kuartalan mencapai $187,937 miliar dan tumbuh 5,9% year over year: Pendapatan melampaui konsensus yang terlacak $186,75 miliar sekitar $1,19 miliar, sementara EPS yang disesuaikan $0,81 mengalahkan estimasi $0,74 sebesar tujuh sen. Hasil utama tetap lebih kuat dari yang ditunjukkan respons penjualan sebanding U.S.
- Penjualan eCommerce global tumbuh 23% dan periklanan meningkat 38%: eCommerce Walmart U.S. naik 24%, Walmart Connect tidak termasuk VIZIO berkembang 43%, dan pengiriman yang dipenuhi toko tumbuh 40%. Aktivitas pertumbuhan tinggi ini memperluas bauran pendapatan di luar penjualan merchandise dan meningkatkan ekonomi ekosistem digital Walmart.
- Manajemen menaikkan pertumbuhan penjualan FY2027 menjadi 4,0% hingga 5,0% dan EPS yang disesuaikan menjadi $2,80 hingga $2,87: Rentang sebelumnya adalah 3,5% hingga 4,5% dan $2,75 hingga $2,85, sementara pertumbuhan pendapatan operasional yang disesuaikan dinaikkan menjadi 7,0% hingga 8,5%. Pandangan tahunan yang lebih kuat kontras dengan panduan EPS Q3 hanya $0,62 hingga $0,64.
- Target analis pasca-pendapatan terpilih berkisar $114 hingga $137: Kelompok yang lebih luas dari 39 analis membawa target rata-rata $131,88, dengan estimasi berkisar dari $113 hingga $155 dan 35 rating bullish melawan empat hold. Dispersi menangkap kepercayaan pada model jangka panjang Walmart bersama ketidakpastian tentang pemulihan penjualan sebanding dan dukungan valuasi.
Apa itu Walmart (WMT)?
Walmart adalah pengecer omnichannel global yang mengoperasikan Walmart U.S., Walmart International, dan Sam's Club U.S. di toko, klub, dan situs eCommerce. Pendapatannya berasal dari penjualan merchandise dan kelontong serta keanggotaan, periklanan, komisi marketplace, fulfillment, dan layanan keuangan. Sekitar 280 juta pelanggan dan anggota mengunjungi lebih dari 10.900 lokasi dan berbagai properti online setiap minggu di 19 negara, dan perusahaan menghasilkan pendapatan $713 miliar di FY2026 dengan sekitar 2,1 juta karyawan. Di Q2 FY2027, Walmart U.S. menghasilkan penjualan bersih $125,2 miliar, dibandingkan dengan $35,2 miliar secara internasional dan $25,7 miliar di Sam's Club U.S.
Strategi Walmart saat ini adalah menggabungkan jejak toko fisiknya dengan pengiriman yang lebih cepat, ekspansi marketplace, layanan fulfillment, keanggotaan, dan periklanan dengan margin yang lebih tinggi. Hampir 50% volume marketplace mengalir melalui Walmart Fulfillment Services di Q2, memperkuat hubungan antara bermacam-macam pihak ketiga dan pendapatan logistik. Perusahaan telah bermitra dengan OpenAI untuk mendukung pembelian Walmart dan Sam's Club melalui ChatGPT dan dengan Google untuk menampilkan produk di Gemini melalui Universal Commerce Protocol. Akuisisi Vibe.co yang diumumkan juga akan memperluas Walmart Connect ke periklanan TV terhubung layanan mandiri, berdasarkan VIZIO dan integrasi yang melibatkan Magnite, Yahoo DSP, dan Google DV360.
Baca Selengkapnya: Prediksi Harga Amazon (AMZN) 2026: Bisakah Akselerasi Ulang AWS AI Mengimbangi Taruhan CapEx $200B?
Tinjauan Pendapatan Walmart (WMT) Q2 FY2027: Pendapatan, EPS, dan Pertumbuhan Digital
Walmart menghasilkan pendapatan Q2 FY2027 $187,937 miliar versus konsensus yang terlacak $186,75 miliar, mewakili pertumbuhan 5,9% year-over-year, sementara EPS yang disesuaikan $0,81 mengalahkan estimasi $0,74. eCommerce global dan periklanan tumbuh 23% dan 38%, masing-masing, dan manajemen menaikkan pertumbuhan penjualan FY2027 menjadi 4,0% hingga 5,0% dan EPS yang disesuaikan menjadi $2,80 hingga $2,87. Kelemahan utama adalah penjualan sebanding Walmart U.S. sebesar 2,6% versus 3,8% yang diharapkan, diikuti oleh panduan EPS Q3 sebesar $0,62 hingga $0,64.
Baca Selengkapnya: Tinjauan Pendapatan Walmart (WMT) Q2 FY2027: Miss Comp U.S. 2,6% Memicu Penjualan Harga 9,15%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Total pendapatan Q2 FY2027 |
Konsensus $186,75B |
$187,937B |
Mengalahkan. Sekitar $1,19B di atas konsensus; naik 5,9% YoY. |
|
EPS terdilusi yang disesuaikan Q2 |
Konsensus $0,74 |
$0,81 |
Mengalahkan. Tujuh sen atau sekitar 9,5% di atas konsensus. |
|
EPS terdilusi GAAP Q2 |
— |
$0,80 vs. $0,88 tahun sebelumnya |
Menurun. Turun 9,1% karena kerugian investasi mengimbangi pertumbuhan operasional. |
|
Laba bersih GAAP Q2 yang dapat diatribusikan ke Walmart |
— |
$6,366B |
Menurun. Turun 9,4% dari $7,026B. |
|
Pendapatan operasional Q2 |
— |
$9,383B; +28,8% YoY |
Membaik. Pengembalian tarif dan bauran bisnis mengangkat keuntungan yang dilaporkan. |
|
Penjualan sebanding Walmart U.S. tidak termasuk bahan bakar |
Konsensus 3,8% |
0,026 |
Meleset. Penetapan harga farmasi menciptakan hambatan 125 bps. |
|
Pertumbuhan penjualan eCommerce global |
— |
+23% YoY |
Dipercepat. Pickup, pengiriman, dan marketplace tetap menjadi mesin pertumbuhan inti. |
|
Pertumbuhan periklanan global |
— |
+38% YoY |
Membaik. Walmart Connect dan iklan internasional memperluas bauran margin yang lebih tinggi. |
|
Arus kas operasional enam bulan |
— |
$19,710B |
Membaik. Meningkat $1,358B year over year. |
|
Arus kas bebas enam bulan |
— |
$5,529B |
Menurun. Turun $1,371B karena pengeluaran modal naik $2,772B. |
|
Pandangan EPS yang disesuaikan Q3 FY2027 |
Rentang konsensus $0,67 hingga $0,68 |
$0,62 hingga $0,64 |
Di bawah. Reinvestasi jangka pendek dan waktu membebani panduan. |
|
Pandangan EPS yang disesuaikan FY2027 |
Sebelumnya: $2,75 hingga $2,85 |
$2,80 hingga $2,87 |
Dinaikkan. Kedua ujung bergerak lebih tinggi setelah Q2. |
|
Pandangan pertumbuhan penjualan bersih FY2027 pada mata uang konstan |
Sebelumnya: 3,5% hingga 4,5% |
4,0% hingga 5,0% |
Dinaikkan. Pandangan pendapatan tahun penuh membaik 50 bps di kedua ujung. |
- Pendapatan sebesar $187,937 miliar tumbuh 5,9% dan mengalahkan konsensus sekitar $1,19 miliar: Pendapatan mata uang konstan masih meningkat 5,1%, menunjukkan bahwa momentum top-line yang luas tetap utuh meskipun hasil penjualan sebanding Walmart U.S. lebih lemah.
- EPS yang disesuaikan $0,81 mengalahkan estimasi $0,74 sebesar tujuh sen: EPS GAAP turun 9,1% menjadi $0,80 karena kerugian investasi ekuitas dan lainnya membebani hasil yang dilaporkan, memisahkan operasi dasar yang lebih kuat dari tren laba bersih yang dilaporkan lebih lemah.
- eCommerce global naik 23% dan periklanan meningkat 38%: Walmart Connect tidak termasuk VIZIO tumbuh 43%, pengiriman yang dipenuhi toko berkembang 40%, dan penjualan bersih marketplace naik lebih dari 50%, meningkatkan kontribusi dari layanan digital dan perdagangan pihak ketiga.
- Pendapatan operasional sebesar $9,383 miliar meningkat 28,8%: Pendapatan operasional mata uang konstan yang disesuaikan tumbuh 17,4% dan tingkat keuntungan kotor Walmart U.S. berkembang 158 basis poin, meskipun biaya operasional mengalami deleveraging 72 basis poin dan pengembalian tarif membantu perbandingan.
- Panduan EPS yang disesuaikan FY2027 naik menjadi $2,80 hingga $2,87 dari $2,75 hingga $2,85: Panduan Q3 sebesar $0,62 hingga $0,64 tetap di bawah pandangan Street sekitar $0,67 hingga $0,68, dan waktu Flipkart diperkirakan akan mengurangi pertumbuhan penjualan Q3 lebih dari 100 basis poin.
Pandangan Investasi Walmart (WMT) 2026: Kasus Bull $155 vs. Kasus Bear $90
Tes sentral adalah apakah bisnis digital Walmart dan peningkatan leverage operasional dapat mengimbangi penjualan sebanding yang lebih lambat cukup kuat untuk mendukung valuasi premiumnya.
Kasus Bull: Pertumbuhan E-Commerce dan Periklanan yang Kuat Mendorong WMT Menuju $155
Kasus Bull mengasumsikan penjualan sebanding Walmart U.S. pulih menuju 3,5% hingga 4,0%, pertumbuhan eCommerce global tetap di dekat atau di atas 20%, dan periklanan tetap di atas 30%. Pendapatan marketplace, keanggotaan, dan fulfillment dengan margin yang lebih tinggi membantu pendapatan operasional yang disesuaikan tumbuh lebih cepat dari penjualan dan selesai dekat ujung atas 8,5% dari panduan FY2027.
Pergerakan menuju $150 hingga $155 akan memerlukan pertumbuhan transaksi dan tiket yang lebih kuat, inventaris yang stabil, dan EPS yang disesuaikan dekat ujung atas panduan $2,87. Peningkatan margin digital yang berkelanjutan akan memberikan konfirmasi yang paling jelas, sementara miss penjualan sebanding yang berarti lainnya akan melemahkan kasus tersebut.
Kasus Base: Pertumbuhan Penjualan yang Stabil Menjaga WMT Antara $120 dan $135
Kasus Base mengasumsikan penjualan tahunan tumbuh dalam rentang 4,0% hingga 5,0% manajemen saat eCommerce dan periklanan mengimbangi pertumbuhan toko yang lebih lambat. EPS yang disesuaikan mendarat dalam pandangan $2,80 hingga $2,87, sementara pendapatan operasional terus tumbuh lebih cepat dari pendapatan tanpa memerlukan re-rating valuasi yang besar.
Di bawah skenario ini, WMT dapat diperdagangkan terutama antara $120 dan $135. Hasil Q3 dekat panduan, kemudahan tekanan farmasi, dan kemajuan margin digital berkelanjutan akan mendukung rentang, sementara pemotongan panduan tahun penuh akan melemahkannya.
Kasus Bear: Pengeluaran Konsumen yang Lebih Lambat dan Tekanan Margin Menarik WMT Menuju $90
Kasus Bear mengasumsikan penjualan sebanding Walmart U.S. tetap di dekat atau di bawah 2,5%, deflasi farmasi berlanjut, dan investasi harga mengimbangi sebagian manfaat dari pengembalian tarif. Inventaris naik lebih cepat dari pendapatan, capex membebani arus kas bebas, dan kelipatan pendapatan premium mulai mengalami kompresi.
Pergerakan menuju $90 hingga $100 akan menjadi lebih mungkin jika EPS Q3 turun di bawah $0,62, arus kas bebas melemah lebih lanjut, atau manajemen memotong panduan FY2027. Walmart masih bisa menumbuhkan penjualan dalam skenario ini, tetapi konversi kas yang lebih lemah dan revisi pendapatan yang lebih lambat akan menekan saham.
Ramalan Harga Saham WMT untuk 2026 oleh Analis Wall Street
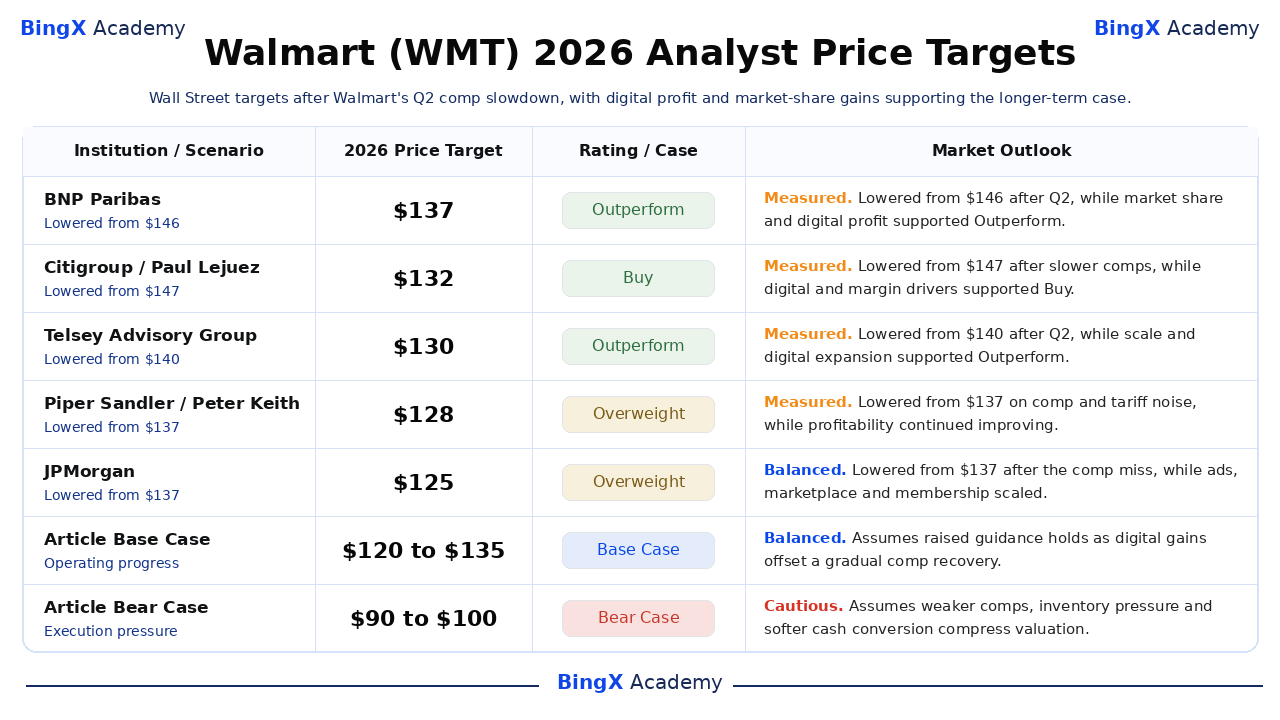
Enam tindakan pasca-pendapatan terpilih bertanggal, target pihak ketiga yang bernama dan disajikan dari tertinggi ke terendah. Mereka berkisar dari $114 hingga $137, sementara set 39-analis yang lebih luas rata-rata $131,88 dan mencakup $113 hingga $155. Dua baris terakhir adalah skenario editorial BingX Academy daripada ramalan Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
BNP Paribas |
$137 |
Outperform |
Terukur. 21 Agustus: turun dari $146 menjadi $137 setelah Q2 sambil mempertahankan pandangan Outperform pada pangsa pasar dan potensi keuntungan digital Walmart. |
|
Citigroup |
$132 |
Buy |
Terukur. 21 Agustus: turun dari $147 menjadi $132 setelah perlambatan penjualan sebanding tetapi mempertahankan Buy karena driver digital dan margin tetap utuh. |
|
Telsey Advisory Group |
$130 |
Outperform |
Terukur. 21 Agustus: turun dari $140 menjadi $130 setelah Q2 sambil menjaga Outperform pada skala, keuntungan pangsa pasar, dan ekspansi digital Walmart. |
|
Piper Sandler |
$128 |
Overweight |
Terukur. 21 Agustus: turun dari $137 menjadi $128 pada comp U.S. dan kebisingan pengembalian tarif sambil mencatat profitabilitas yang membaik. |
|
JPMorgan |
$125 |
Overweight |
Seimbang. 21 Agustus: turun dari $137 menjadi $125 setelah comp miss tetapi menjaga Overweight pada periklanan, marketplace, dan penskalaan keanggotaan. |
|
Truist Securities |
$114 |
Buy |
Hati-hati. 21 Agustus: turun dari $140 menjadi $114 mengikuti hasil comp U.S. 2,6% sambil mempertahankan Buy. |
|
Kasus Base Artikel |
$120–$135 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan penjualan tahunan 4%–5%, EPS yang disesuaikan $2,80–$2,87, dan keuntungan digital yang stabil. |
|
Kasus Bear Artikel |
$90–$100 |
Kasus Bear |
Hati-hati. Mengasumsikan comp tetap dekat 2,5%, inventaris mengungguli penjualan, konversi kas melemah, dan kelipatan mengalami kompresi. |
Cara Memperdagangkan Walmart (WMT) di BingX
Gunakan BingX TradFi untuk mengekspresikan pandangan arah pada Walmart sambil memperlakukan leverage sebagai keputusan risiko terpisah. WMT dapat bergerak tajam sekitar pendapatan, panduan, keputusan regulasi, pencapaian produk, dan berita makro, jadi katalis, ukuran posisi, dan kerugian maksimum harus didefinisikan sebelum masuk.
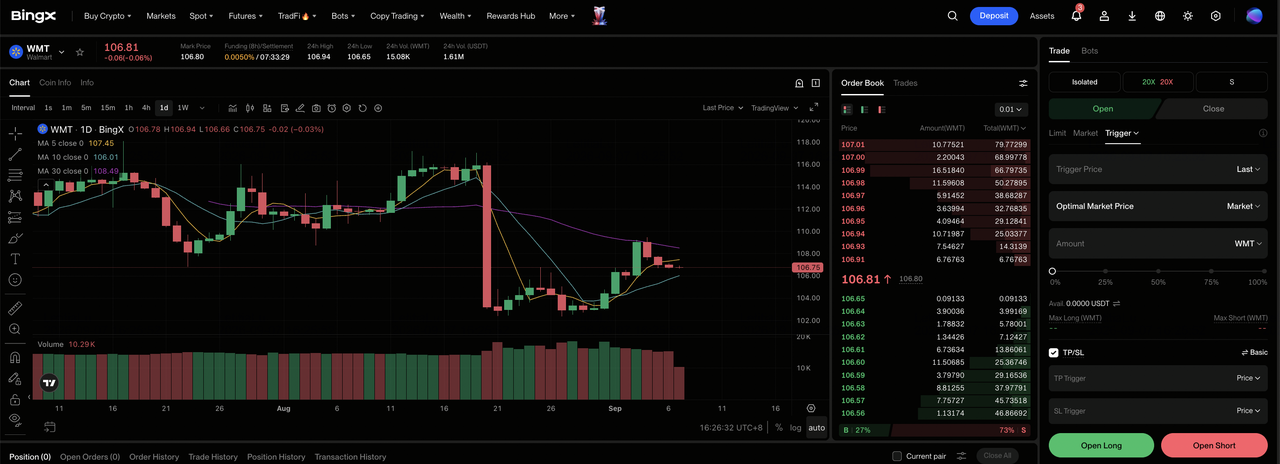
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Walmart (WMT). Cari dan pilih kontrak futures perpetual WMTUS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika penjualan sebanding membaik, eCommerce dan periklanan tetap kuat, dan pendapatan operasional terus mengungguli pendapatan. Pilih Open Short jika pengeluaran konsumen melemah, tekanan farmasi berlanjut, atau manajemen memotong panduan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. WMT masih dapat bergerak tajam sekitar pendapatan, perubahan panduan, data pengeluaran konsumen, dan pembaruan margin, jadi leverage konservatif dan ukuran posisi yang jelas tetap penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. WMT dapat bereaksi cepat terhadap tren penjualan sebanding, pertumbuhan eCommerce, momentum periklanan, level inventaris, dan perubahan panduan tahun penuh.
5 Risiko Teratas yang Perlu Diperhatikan Investor WMT di 2026
Skala Walmart mengurangi ketergantungan pada kategori tunggal mana pun, meskipun valuasi saat ini masih membuat saham sensitif terhadap perubahan pertumbuhan, margin, dan konversi kas.
- Penjualan sebanding 2,6% melewatkan ekspektasi 3,8%: Transaksi naik 1,5% dan tiket meningkat 1,1%. Lalu lintas yang terus lebih lambat dan pertumbuhan keranjang akan mengurangi leverage operasional dan membuat valuasi premium lebih sulit dipertahankan.
- Deflasi farmasi mengurangi comp Walmart U.S. sebesar 125 basis poin: Kesehatan dan kebugaran menurunkan perbandingan perusahaan yang dilaporkan sebesar 80 basis poin. Tekanan harga yang diatur berkelanjutan dapat menekan pertumbuhan yang dilaporkan bahkan ketika volume resep tetap stabil.
- Inventaris naik 6,7% menjadi $61,6 miliar: Peningkatan tersebut melebihi pertumbuhan 5,9% dalam pendapatan kuartalan. Jika permintaan melambat, stok berlebih dapat memerlukan penurunan harga, menyerap modal kerja, dan membalikkan sebagian peningkatan margin kotor baru-baru ini.
- Pengeluaran modal enam bulan meningkat $2,772 miliar menjadi $14,181 miliar: Arus kas bebas turun $1,371 miliar menjadi $5,529 miliar meskipun arus kas operasional lebih tinggi. Investasi omnichannel yang gagal menghasilkan pertumbuhan yang tahan lama akan melemahkan konversi kas dan pengembalian pemegang saham masa depan.
- WMT diperdagangkan pada sekitar 39 kali pendapatan trailing pada $108,42: Panduan EPS yang disesuaikan Q3 sebesar $0,62 hingga $0,64 berada di bawah pandangan Street. Kelipatan premium memperbesar downside jika estimasi masa depan, penjualan sebanding, atau keuntungan margin digital melemah.
Pemikiran Akhir: Haruskah Anda Berinvestasi di WMT di 2026?
Hasil terbaru Walmart mengonfirmasi pertumbuhan yang luas: pendapatan meningkat 5,9%, EPS yang disesuaikan mengalahkan konsensus sebesar tujuh sen, eCommerce tumbuh 23%, dan periklanan naik 38%. Manajemen juga menaikkan panduan penjualan dan EPS yang disesuaikan FY2027. Penyeimbangnya adalah hasil penjualan sebanding Walmart U.S. 2,6% versus 3,8% yang diharapkan, panduan EPS Q3 yang lebih lunak, dan arus kas bebas yang lebih rendah setelah investasi yang lebih berat.
Kasus Base $120 hingga $135 mengasumsikan pertumbuhan digital dan leverage operasional mengimbangi pemulihan penjualan sebanding yang bertahap. Kasus Bull $150 hingga $155 memerlukan eCommerce dan periklanan mempertahankan pertumbuhan cepat saat comp U.S. membaik, sementara Kasus Bear $90 hingga $100 mencerminkan tekanan konsumen, farmasi, inventaris, dan valuasi yang persisten. Investor harus melacak comp U.S., kontribusi digital, leverage pendapatan operasional, dan arus kas bebas sebelum memperlakukan reset pasca-pendapatan sebagai upside yang tahan lama.
Pengingat Risiko: Skenario WMT ini adalah estimasi penelitian bersyarat, bukan nasihat investasi atau pengembalian yang dijamin. Saham Walmart dan kontrak perpetual WMTUS-USDT dapat kehilangan nilai, dan posisi leverage dapat dilikuidasi. Tinjau data pasar saat ini, pengarsipan perusahaan, dan ketentuan BingX secara independen sebelum mengambil risiko.
Bacaan Terkait
- Prediksi Harga Apple (AAPL) 2026: Bisakah Siri AI dan iPhone Lipat Mendorong AAPL Melewati $400?
- Prediksi Harga Amazon (AMZN) 2026: Bisakah Pertumbuhan AWS dan AI Mendorong AMZN Melewati $400?
- Prediksi Harga Nike (NKE) 2026: Comeback Turnaround $55,00 atau Value Trap $39,00?
- Prediksi Harga Saham AMC 2026: Turnaround Fundamental atau Perangkap Dilusi Masif?
- Pandangan Saham Ferrari N.V. (RACE) untuk 2026: Bisakah Merek Ikonik dan EV Mendorong Saham RACE ke $550+?
- Pandangan Saham McDonald's (MCD) untuk 2026: Value King atau Margin Trap?
