Vistra (VST) menggabungkan armada pembangkit listrik besar di AS dengan bisnis listrik eceran yang melayani jutaan pelanggan. Pembangkit nuklir dan gas alam dapat memenuhi permintaan pusat data yang beroperasi sepanjang waktu, sementara kontrak jangka panjang dengan perusahaan hyperscaler dapat membuat pendapatan lebih dapat diprediksi. Harga listrik grosir, hasil lindung nilai, dan waktu yang dibutuhkan untuk memperluas kapasitas nuklir masih menentukan seberapa besar peluang tersebut menjadi kas bagi pemegang saham.
Kuartal terbaru menunjukkan ekonomi pembangkitan yang lebih kuat di balik pendapatan dan laba yang dilaporkan lebih lemah. Pendapatan Q2 Vistra turun 5,5% menjadi $4,017 miliar dan laba bersih turun menjadi $305 juta, tetapi EBITDA yang disesuaikan secara berkelanjutan naik 31,0% menjadi $1,767 miliar karena harga yang direalisasikan dan pabrik yang diakuisisi meningkatkan hasil. Vistra menegaskan kembali kisaran kas dan EBITDA 2026-nya. Pengiriman kontrak dan konversi kas yang berkelanjutan tetap menjadi ujian di luar satu kuartal pembangkitan yang kuat.
Prakiraan saham VST untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus bull daya terkontrasi: Perjanjian Meta dan AWS, armada pembangkitan yang lebih kuat, dan permintaan pusat data baru mendukung EBITDA yang berkelanjutan dan valuasi yang lebih tinggi.
- Kasus bear pasar pedagang: Kurva daya yang lebih lemah, penundaan proyek, atau kebutuhan pembiayaan yang lebih besar melemahkan prospek kas sebelum kontrak baru memberikan kontribusi material.
Panduan ini menguraikan prakiraan saham VST, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis kuartal kedua Vistra pada 7 Agustus, presentasi investor, dan data pasar hingga 19 Oktober, ditambah cara memperdagangkan futures saham VST di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Vistra pada Oktober 2026
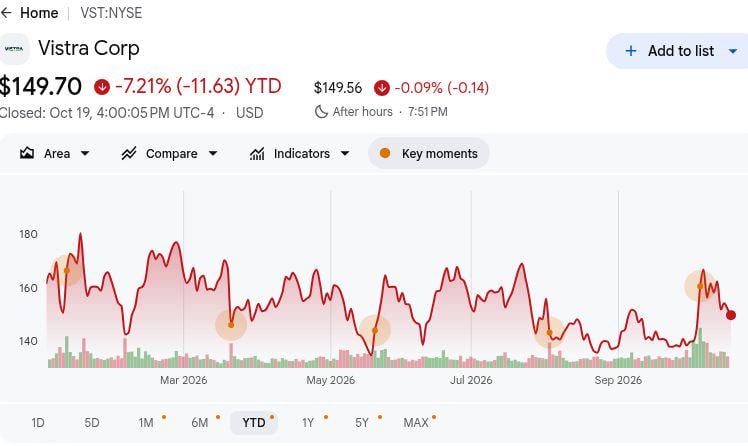
- VST ditutup pada $149,70 pada 19 Oktober, turun 7,21% sejak awal tahun. Harga sesi yang telah selesai memberikan referensi untuk prakiraan di bawah ini. Selisihnya dari target Oktober BMO Capital sebesar $210 menyoroti potensi kenaikan yang dilihat analis, meskipun target tersebut bergantung pada asumsi pendapatan dan valuasi masa depan.
- Pendapatan Q2 turun 5,5% menjadi $4,017 miliar. Penjualan turun dari $4,250 miliar setahun sebelumnya, sementara laba bersih turun $22 juta menjadi $305 juta. EBITDA pembangkitan yang lebih kuat kontras dengan hasil utama yang lebih lemah, menjadikan margin daya yang direalisasikan lebih penting untuk mengevaluasi kinerja operasional.
- EBITDA yang disesuaikan secara berkelanjutan meningkat $418 juta menjadi $1,767 miliar. EBITDA segmen Timur naik menjadi $642 juta dari $418 juta, sementara Texas naik menjadi $311 juta dari $142 juta. Harga energi dan kapasitas yang lebih tinggi, bersama dengan satu kuartal penuh pabrik Lotus, mendukung pertumbuhan, meskipun kondisi pasar listrik dapat berfluktuasi.
- Vistra menegaskan kembali prospek EBITDA 2026 sebesar $6,8 miliar hingga $7,6 miliar. Arus kas bebas yang disesuaikan secara berkelanjutan sebelum pertumbuhan tetap diproyeksikan sebesar $3,925 miliar hingga $4,725 miliar. Sekitar 100% dari pembangkitan 2026 yang diharapkan telah dilindung nilai per 3 Agustus, memberikan visibilitas, sementara peluang 2027 sebesar $7,4 miliar hingga $7,8 miliar tetap bersifat awal daripada panduan formal.
- Perjanjian nuklir 2.609 MW Meta memperkuat prospek pertumbuhan jangka panjang Vistra. Perjanjian 20 tahun mencakup 2.176 MW output yang ada dan 433 MW peningkatan yang direncanakan, dengan pengiriman dimulai pada akhir 2026. Komitmen pinjaman federal bersyarat sebesar $4,2 miliar yang diumumkan pada 5 Oktober dapat mendukung ekspansi, meskipun pendanaan belum diterima.
Apa Itu Vistra (VST)?
Vistra adalah perusahaan listrik terintegrasi berbasis di Texas yang menghasilkan dan menjual listrik di seluruh Amerika Serikat. Perusahaan ini mengoperasikan sekitar 44.000 megawatt kapasitas dari fasilitas nuklir, gas alam, batu bara, surya, dan penyimpanan baterai, sambil melayani sekitar lima juta pelanggan listrik eceran. Bisnisnya menggabungkan penjualan listrik eceran yang berulang dengan pendapatan pembangkitan grosir, memungkinkan Vistra mendapat manfaat dari permintaan pelanggan dan perubahan harga listrik. Operasi utama mencakup pasar listrik Texas dan AS bagian timur, di mana harga energi, pembayaran kapasitas, dan kondisi cuaca memengaruhi profitabilitas.
Vistra memperluas perannya dalam infrastruktur AI dan pusat data dengan mengamankan perjanjian listrik jangka panjang dengan perusahaan teknologi besar. Kontrak 20 tahunnya dengan Meta mencakup 2.609 megawatt kapasitas nuklir, termasuk peningkatan yang direncanakan hingga 2034, sementara perjanjian dengan AWS mendukung permintaan di Comanche Peak. Vistra juga mengembangkan usaha infrastruktur pusat data Helix dan mengejar akuisisi Cogentrix untuk memperluas portofolio dayanya. Inisiatif-inisiatif ini memposisikan perusahaan untuk mendapat manfaat dari meningkatnya permintaan listrik AI, dengan pertumbuhan masa depan bergantung pada pengiriman terkontrasi, peningkatan nuklir, pelaksanaan proyek, dan pembangkitan kas.
Baca Selengkapnya: Saham Energi AI Teratas untuk Dibeli pada 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
Tinjauan Pendapatan Q2 2026 Vistra (VST): Margin Pembangkitan yang Kuat Mengimbangi Penurunan Pendapatan
Vistra melaporkan pendapatan Q2 2026 sebesar $4,017 miliar, turun 5,5% dari tahun ke tahun, sementara laba bersih turun menjadi $305 juta dari $327 juta. Namun, EBITDA yang disesuaikan secara berkelanjutan meningkat 31% menjadi $1,767 miliar, didorong oleh margin pembangkitan yang lebih kuat di operasi Timur dan Texas. Manajemen menegaskan kembali panduan EBITDA yang disesuaikan untuk tahun penuh sebesar $6,8 miliar hingga $7,6 miliar dan prospek arus kas bebas yang disesuaikan sebelum pertumbuhan sebesar $3,925 miliar hingga $4,725 miliar, memperkuat ekspektasi kinerja operasional dan pembangkitan kas yang lebih kuat.
Baca Selengkapnya: Tinjauan Pendapatan Q2 2026 Vistra (VST): Pertumbuhan EBITDA yang Disesuaikan 31,0% Gagal Mengimbangi Miss Pendapatan dan Penjualan 0,56%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
$4,250 miliar setahun sebelumnya |
$4,017 miliar |
Lebih rendah. Turun $233 juta, atau 5,5%. |
|
Laba bersih Q2 |
$327 juta setahun sebelumnya |
$305 juta |
Lebih rendah. Turun $22 juta pada tanda lindung nilai. |
|
EBITDA yang disesuaikan Q2 |
$1,349 miliar setahun sebelumnya |
$1,767 miliar |
Meningkat. Naik $418 juta, atau 31,0%. |
|
EBITDA Timur Q2 |
$418 juta setahun sebelumnya |
$642 juta |
Meningkat. Naik $224 juta. |
|
EBITDA Texas Q2 |
$142 juta setahun sebelumnya |
$311 juta |
Meningkat. Naik $169 juta. |
|
Arus kas operasional H1 |
$1,171 miliar setahun sebelumnya |
$2,222 miliar |
Meningkat. Naik $1,051 miliar. |
|
Panduan EBITDA yang disesuaikan 2026 |
6,8 miliar–7,6 miliar panduan sebelumnya |
6,8 miliar–7,6 miliar |
Ditegaskan kembali. Kisaran tidak berubah. |
|
Panduan FCFbG yang disesuaikan 2026 |
3,925 miliar–4,725 miliar panduan sebelumnya |
3,925 miliar–4,725 miliar |
Ditegaskan kembali. Kisaran tidak berubah. |
- Pendapatan turun 5,5% menjadi $4,017 miliar meskipun margin pembangkitan lebih kuat. Penjualan turun $233 juta dari $4,250 miliar, sementara EBITDA yang disesuaikan secara berkelanjutan naik 31,0%. Harga listrik yang direalisasikan lebih kuat dan pendapatan kapasitas membantu mengimbangi penjualan yang lebih lemah, menyoroti pentingnya profitabilitas pembangkitan.
- Laba bersih turun menjadi $305 juta di tengah kerugian derivatif yang lebih tinggi. Laba turun $22 juta dari $327 juta setahun sebelumnya, termasuk $488 juta kerugian yang belum direalisasi tambahan. Pergerakan akuntansi ini dapat berbeda dari ekonomi pembangkitan aktual, membuat EBITDA yang disesuaikan penting bersama dengan pendapatan yang dilaporkan.
- EBITDA pembangkitan Timur melonjak $224 juta menjadi $642 juta. EBITDA Texas juga naik $169 juta menjadi $311 juta, didukung oleh harga energi dan kapasitas yang lebih kuat serta kontribusi aset Lotus. Kedua wilayah mendorong pertumbuhan pendapatan, meskipun hasil masa depan tetap sensitif terhadap harga listrik.
- Arus kas operasional paruh pertama meningkat $1,051 miliar menjadi $2,222 miliar. Pembangkitan kas naik dari $1,171 miliar setahun sebelumnya, mendukung kinerja operasional yang lebih kuat. Pengeluaran pertumbuhan dan kewajiban utang tetap penting karena Vistra menargetkan $3,925 miliar hingga $4,725 miliar dalam arus kas bebas yang disesuaikan untuk tahun penuh sebelum pertumbuhan.
- Vistra mempertahankan prospek EBITDA 2026 sebesar $6,8 miliar hingga $7,6 miliar. Sekitar 100% dari pembangkitan 2026 yang diharapkan dan 94% dari volume 2027 telah dilindung nilai per 3 Agustus, mendukung visibilitas pendapatan. Peluang 2027 sebesar $7,4 miliar hingga $7,8 miliar tetap bersifat awal dan mengecualikan potensi kontribusi Meta dan Cogentrix.
Prospek Investasi Vistra (VST) 2026: Kasus Bull $250 vs. Kasus Bear $110
Valuasi Vistra bergantung pada apakah margin pembangkitan yang lebih kuat dan permintaan nuklir terkontrasi baru dapat diterjemahkan menjadi arus kas bebas yang tahan lama. Buku lindung nilai 2026 memberikan visibilitas jangka pendek yang berguna, sementara awal bertahap Meta, peningkatan yang direncanakan, paparan pedagang, dan pilihan pembiayaan membuat kecepatan kenaikan kurang pasti. Kisaran berikut adalah skenario editorial, bukan target Wall Street.
Kasus Bull: Permintaan Nuklir Terkontrasi Mendorong VST Menuju $250
Kasus Bull mengasumsikan Vistra mempertahankan margin pembangkitan Timur dan Texas yang kuat saat pengiriman nuklir terkait Meta dimulai pada akhir 2026. Perjanjian daya pusat data tambahan dan akuisisi Cogentrix yang berhasil dapat memperkuat pendapatan, sementara pinjaman federal yang diusulkan dapat membantu membiayai peningkatan kapasitas nuklir. Pembangkitan kas yang kuat juga akan mendukung pembelian kembali pemegang saham yang berkelanjutan.
Pergerakan menuju $250 akan mengharuskan Vistra menyampaikan panduan EBITDA yang disesuaikan 2026 sebesar $6,8 miliar hingga $7,6 miliar dan menunjukkan visibilitas pendapatan terkontrasi yang lebih kuat untuk 2027. Kemajuan pada peningkatan nuklir 433 MW, perjanjian daya tambahan, dan arus kas bebas yang berkelanjutan akan mendukung valuasi yang lebih tinggi.
Kasus Dasar: Pembangkitan Kas yang Stabil Menjaga VST antara $155 dan $195
Kasus Dasar mengasumsikan armada pembangkitan Vistra dan lindung nilai yang ada mendukung prospek 2026 manajemen, sementara kontrak nuklir baru berkontribusi secara bertahap. Pendapatan pembangkitan yang lebih kuat memberikan stabilitas, meskipun fluktuasi daya grosir dan akuntansi derivatif dapat menciptakan hasil kuartalan yang tidak merata. Akuisisi dan pengeluaran infrastruktur juga dapat membatasi kas yang tersedia untuk pembelian kembali.
VST dapat diperdagangkan antara $155 dan $195 jika EBITDA yang disesuaikan tetap dalam kisaran $6,8 miliar hingga $7,6 miliar dan arus kas bebas yang disesuaikan sebelum pertumbuhan mencapai $3,925 miliar hingga $4,725 miliar. Pelaksanaan operasional yang berkelanjutan akan mendukung kisaran tersebut, sementara hasil November yang lebih lemah atau pengiriman kontrak yang tertunda dapat menekan prospek.
Kasus Bear: Harga Daya yang Lebih Lemah Menarik VST Menuju $110
Kasus Bear mengasumsikan harga listrik grosir yang menurun mengurangi nilai pembangkitan masa depan Vistra yang tidak dilindung nilai. Penundaan peningkatan nuklir, pembiayaan yang kurang menguntungkan, atau biaya akuisisi yang lebih tinggi juga dapat menekan arus kas. Kemunduran ini akan melemahkan kontribusi yang diharapkan dari meningkatnya permintaan listrik pusat data.
Pergerakan menuju $110 akan menjadi lebih mungkin jika EBITDA yang disesuaikan turun di bawah lantai panduan 2026 sebesar $6,8 miliar, harga listrik 2027 memburuk, atau tonggak nuklir terkait Meta tergelincir. Ekspektasi arus kas yang lebih rendah dan imbal hasil proyek yang lebih lemah dapat memicu kompresi valuasi meskipun kapasitas pembangkitan Vistra yang ada.
Prakiraan Harga Saham VST untuk 2026 oleh Analis Wall Street
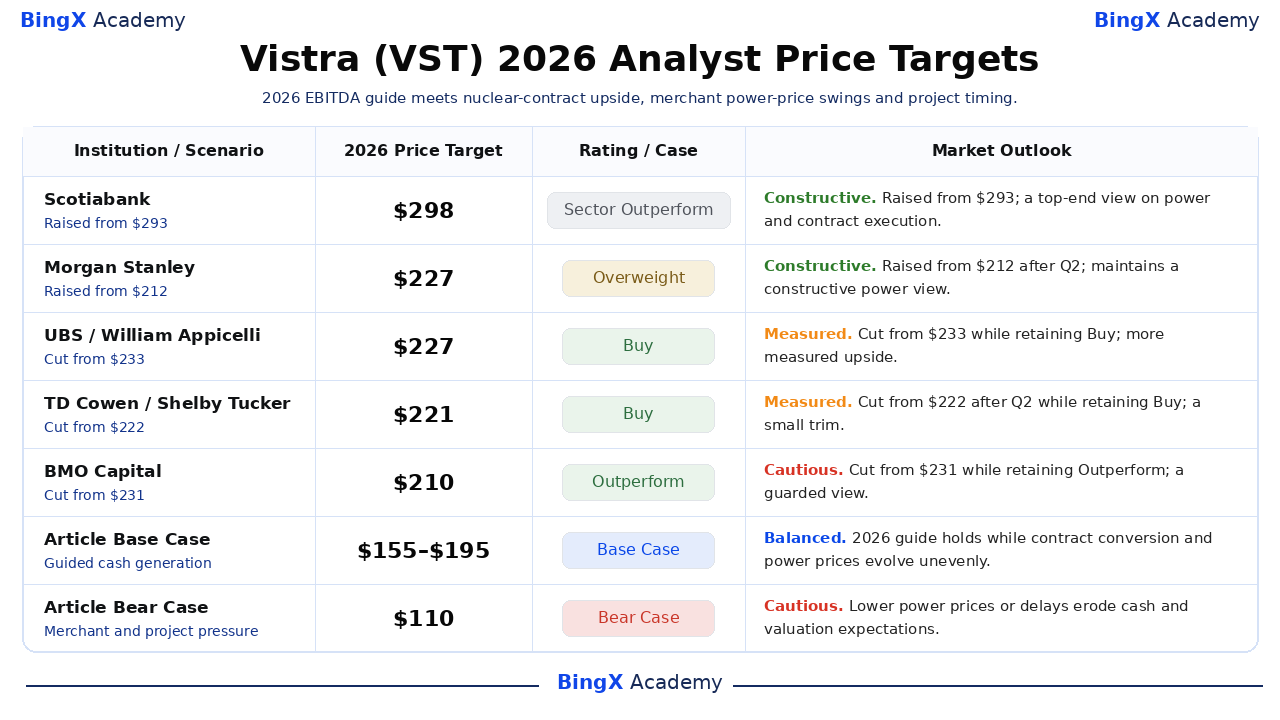
Lima tindakan analis yang disebutkan dan bertanggal memberikan titik referensi eksternal, bukan satu prakiraan yang disepakati. Target $298 Scotiabank pada Juli jauh di atas target Oktober BMO Capital sebesar $210, dan keduanya tetap di atas penutupan VST pada 19 Oktober sebesar $149,70. Peringkat dan revisi mereka mencerminkan asumsi yang berbeda tentang pendapatan nuklir terkontrasi, harga listrik pedagang, dan pelaksanaan. Dua baris terakhir adalah skenario editorial artikel ini, dipisahkan dari riset broker aktual.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Scotiabank / Andrew Weisel |
$298 |
Sector Outperform |
Konstruktif. 15 Juli: Dinaikkan dari $293 sambil mempertahankan Sector Outperform; target tertinggi yang dipilih membutuhkan pelaksanaan yang kuat. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Overweight |
Konstruktif. 21 Agustus: Dinaikkan dari $212 sambil mempertahankan Overweight setelah hasil kuartal kedua. |
|
UBS / William Appicelli |
$227 |
Buy |
Terukur. 28 Juli: Dipotong dari $233 sambil mempertahankan Buy, memoderasi asumsi kenaikan jangka pendek. |
|
TD Cowen / Shelby Tucker |
$221 |
Buy |
Terukur. 19 Agustus: Dipotong dari $222 sambil mempertahankan Buy; pemotongan satu dolar meninggalkan peringkat yang konstruktif. |
|
BMO Capital / James Thalacker |
$210 |
Outperform |
Berhati-hati. 5 Oktober: Dipotong dari $231 sambil mempertahankan Outperform, menunjukkan pandangan Oktober yang lebih terjaga. |
|
Kasus Dasar Artikel |
$155 hingga $195 |
Kasus Dasar |
Seimbang. Panduan bertahan saat kontrak berkontribusi secara bertahap dan konversi kas mendukung pembelian kembali. |
|
Kasus Bear Artikel |
$110 |
Kasus Bear |
Berhati-hati. Harga listrik yang lebih lemah dan penundaan proyek menekan pembangkitan kas dan valuasi. |
Cara Memperdagangkan Saham Vistra (VST) di BingX
Perdagangkan kontrak nuklir Vistra, margin pembangkitan, dan prospek pembangkitan kas menggunakan alat BingX TradFi dan BingX AI. Karena VST dapat bereaksi tajam terhadap pendapatan, pergerakan pasar listrik, dan tonggak proyek, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
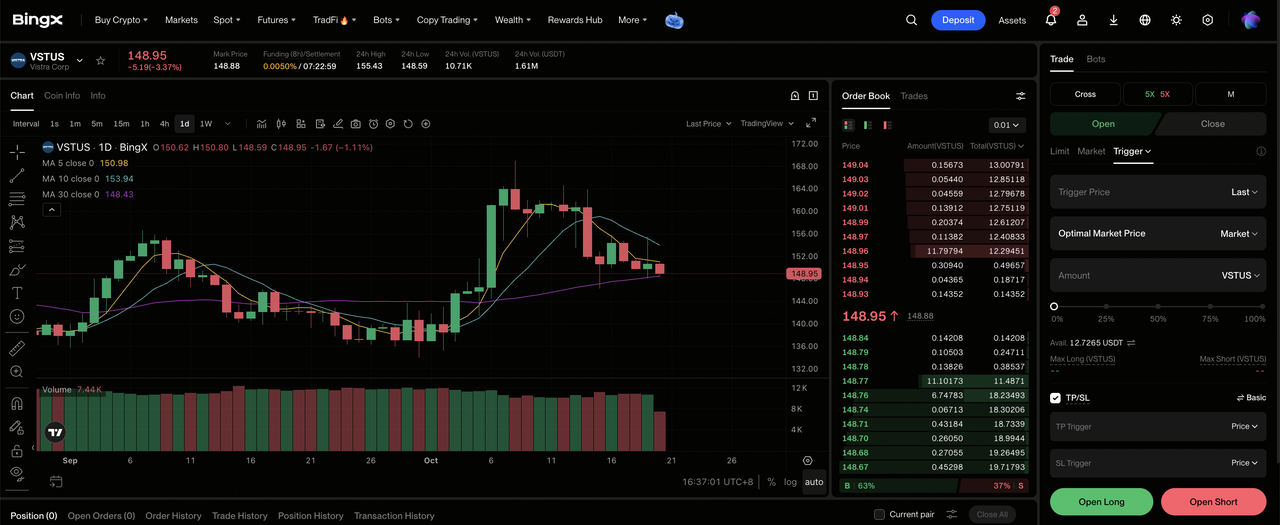
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dasbor bursa BingX.
Langkah 2: Pilih Vistra (VST). Cari dan pilih kontrak futures perpetual VSTUS-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika Anda mengharapkan arus kas pembangkitan yang lebih kuat dan pengiriman nuklir terkontrasi. Pilih Buka Short jika Anda mengharapkan harga listrik yang lebih rendah atau penundaan tonggak proyek.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. VST turun 7,21% sejak awal tahun hingga 19 Oktober, sehingga leverage konservatif dan ukuran posisi yang jelas sangat penting.
Langkah 5: Terapkan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. VST dapat bereaksi cepat terhadap pendapatan November, pembaruan PPA, dan perubahan harga listrik grosir.
5 Risiko Teratas yang Perlu Diperhatikan Investor Vistra pada 2026
Pendapatan pembangkitan Vistra yang kuat, output listrik yang dilindung nilai, dan peluang nuklir yang berkembang mendukung prospek pertumbuhannya. Namun, penetapan harga listrik, pelaksanaan proyek, kondisi pembiayaan, dan alokasi modal tetap menjadi faktor penting yang menentukan seberapa banyak pertumbuhan itu diterjemahkan menjadi arus kas dan imbal hasil pemegang saham.
- Harga listrik yang lebih rendah dapat melemahkan pendapatan masa depan. Sekitar 72% dari pembangkitan 2028 yang diharapkan dilindung nilai per 3 Agustus, meninggalkan paparan harga pasar yang lebih besar dibandingkan tahun 2026. Penurunan berkelanjutan dalam harga listrik ERCOT atau PJM dapat mengurangi arus kas masa depan dan menekan valuasi VST.
- Penundaan ekspansi nuklir dapat menunda pendapatan terkontrasi. Perjanjian Meta mencakup 433 MW peningkatan kapasitas yang direncanakan hingga 2034. Penundaan konstruksi, perizinan, atau peralatan dapat menunda pengiriman dan arus kas yang terkait.
- Pembiayaan bersyarat dapat meningkatkan biaya proyek. Komitmen pinjaman Departemen Energi sebesar $4,2 miliar tetap tunduk pada kondisi teknis, hukum, lingkungan, dan keuangan. Pendanaan yang tertunda dapat meningkatkan biaya peningkatan nuklir.
- Investasi pertumbuhan dapat membatasi pembelian kembali pemegang saham. Akuisisi Cogentrix yang tertunda dan komitmen Helix hingga $1 miliar membutuhkan modal. Biaya integrasi dan kewajiban utang dapat bersaing dengan otorisasi pembelian kembali yang tersisa sekitar $1,2 miliar.
- Volatilitas derivatif dapat memperumit visibilitas pendapatan. Laba bersih Q2 turun $22 juta meskipun terdapat peningkatan EBITDA yang disesuaikan sebesar $418 juta, sebagian karena $488 juta kerugian derivatif yang belum direalisasi tambahan. Penyelesaian lindung nilai yang tidak menguntungkan dapat memengaruhi pendapatan dan likuiditas.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Vistra pada 2026?
Vistra memiliki aset pembangkit nyata, basis pelanggan eceran yang besar, dan perjanjian nuklir jangka panjang yang ditandatangani daripada hanya pipeline proyek masa depan. EBITDA yang disesuaikan secara berkelanjutan pada kuartal kedua naik 31,0% dan manajemen mempertahankan kisaran 2026 sebesar $6,8 miliar hingga $7,6 miliar meskipun laba bersih GAAP melunak. Penutupan saham pada 19 Oktober sebesar $149,70 mencerminkan pasar yang masih menguji seberapa banyak kekuatan operasional itu akan berkonversi menjadi arus kas bebas yang berkelanjutan.
Kasus bull $250 membutuhkan konversi kontrak yang lebih kuat dan ekonomi pasar listrik yang berkelanjutan; kasus bear $110 mengasumsikan harga pedagang yang lebih lemah dan pelaksanaan nuklir yang lebih lambat. Di antara keduanya, kisaran dasar $155 hingga $195 bergantung pada panduan kas yang ditegaskan kembali dan kemajuan proyek yang terukur. Investor yang mencari bukti yang lebih pasti dapat memantau pembaruan pendapatan 6 November yang dijadwalkan, perubahan lindung nilai 2027, dan tonggak konkret untuk pengiriman Meta dan transaksi Cogentrix.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti VST melibatkan risiko tinggi kehilangan modal. Harga listrik grosir, tanda derivatif, waktu proyek nuklir, pembiayaan, dan leverage dapat mengubah hasil dengan cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Energi AI Teratas untuk Dibeli pada 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Saham Pusat Data AI Teratas untuk Dibeli pada 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
- Prediksi Harga Oklo (OKLO) 2026: Bisakah Tonggak Nuklir Mendorong OKLO Menuju $100?
- Prediksi Harga NuScale Power (SMR) 2026: Bisakah Konversi Proyek Mendorong SMR Menuju $20?
