


USA Rare Earth (USAR) sedang membangun rantai pasokan tanah jarang Barat yang terintegrasi yang mencakup tambang, pemisahan, logam, paduan, dan magnet permanen neodymium. Less Common Metals menyediakan produksi logam dan paduan yang mapan, sementara proyek Round Top, tambang Pela Ema, dan situs manufaktur Stillwater dan Blacksburg yang direncanakan memperluas jejak hulu dan hilir. Strategi ini menciptakan eksposur ke pertahanan, semikonduktor, pusat data, dan elektrifikasi industri, namun saham tetap sensitif terhadap jadwal konstruksi, integrasi, dan persyaratan modal.
USA Rare Earth Q2 2026 menunjukkan seberapa cepat perusahaan telah berkembang dan mengapa eksekusi masih belum stabil. Pendapatan mencapai $5,8 juta dan kas sebesar $1,53 miliar, sementara USA Rare Earth mengamankan paket Departemen Perdagangan hingga $1,6 miliar. Kerugian operasional melebar menjadi $46,3 juta dari $8,8 juta dan penggunaan kas operasional enam bulan mencapai $75,3 juta, meninggalkan kasus investasi bergantung pada mengubah proyek yang didanai menjadi produksi yang berkualitas.
Perkiraan saham USAR untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus rantai pasokan terintegrasi dan pendanaan pemerintah: Pela Ema, Round Top, Less Common Metals, dan kapasitas magnet AS menciptakan platform tambang-ke-magnet yang berbeda, sementara hibah dan pinjaman mengurangi jumlah modal pemegang saham yang diperlukan untuk mencapai skala komersial.
- Kasus integrasi dan commissioning: Beberapa akuisisi, fasilitas, dan program kualifikasi menciptakan risiko jadwal, dan ramp yang diperpanjang dapat membuat kerugian operasional dan penggunaan kas tetap tinggi sebelum pesanan pelanggan menjadi pendapatan berulang.
Panduan ini menguraikan perkiraan saham USAR, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q2 USA Rare Earth tanggal 10 Agustus 2026, filing kuartalan, dan data pasar hingga 24 September, ditambah cara memperdagangkan futures saham USAR di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor USA Rare Earth di September 2026
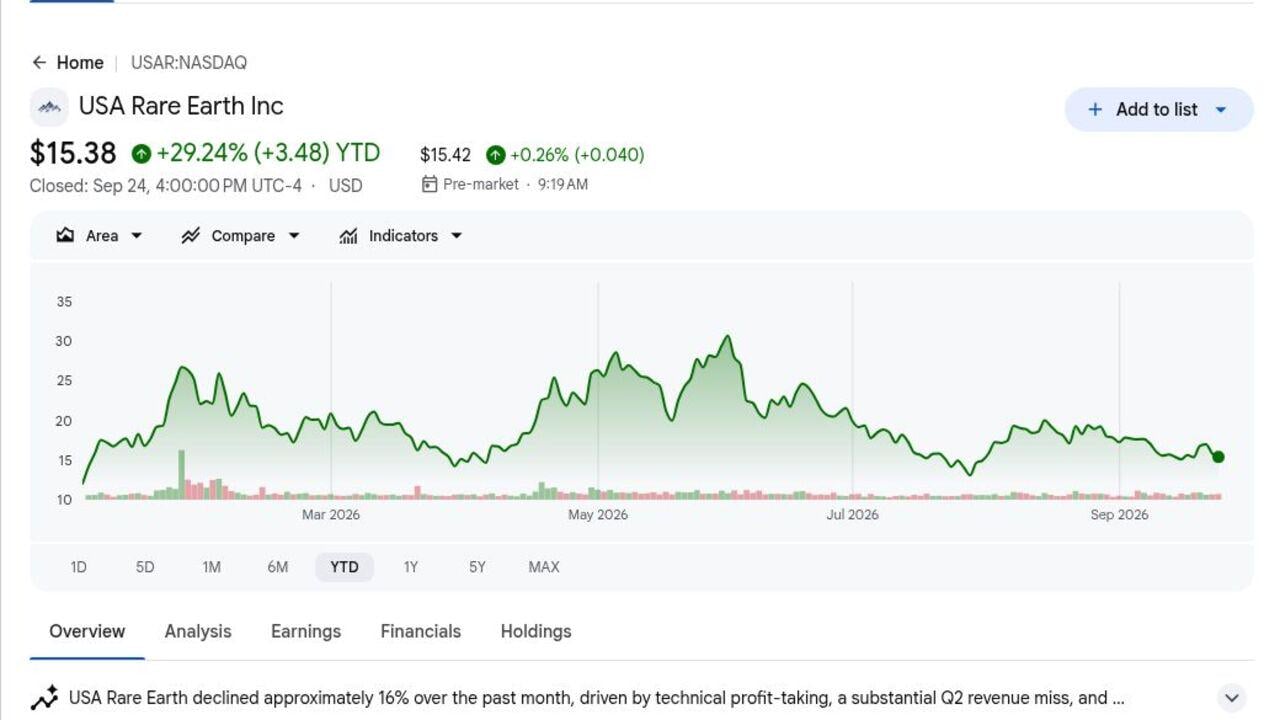
- $15,38 membuat USAR naik 29,24% YTD hingga 24 September: Penutupan referensi tetap di bawah kisaran $21 hingga $45 dari target analis terbaru. Kesenjangan menunjukkan betapa beratnya valuasi bergantung pada fasilitas dan akuisisi masa depan daripada basis pendapatan kuartalan $5,8 juta saat ini.
- Pendapatan Q2 $5,8 juta menandai transisi dari pengembangan menuju operasi: Less Common Metals memberikan USA Rare Earth basis pendapatan operasional, namun kerugian operasional $46,3 juta menunjukkan bahwa biaya korporat, pengembangan, dan integrasi tetap jauh lebih besar daripada penjualan saat ini.
- Kas $1,53 miliar memperluas runway eksekusi: Kas meningkat dari $359,9 juta pada akhir tahun, memberikan perusahaan sumber daya untuk komitmen transaksi dan proyek. Penggunaan kas operasional enam bulan sebesar $75,3 juta masih membuat alokasi modal yang disiplin dan kontrol milestone penting.
- Hingga $1,6 miliar dukungan Departemen Perdagangan dapat mengurangi risiko pembiayaan: Paket ini mencakup hingga $277 juta pendanaan federal dan kapasitas pinjaman senior yang dijamin $1,3 miliar. Pencairan tetap terikat pada milestone proyek, sehingga jumlah headline bukanlah kas tanpa batasan.
- 10.000 metrik ton kapasitas magnet AS yang direncanakan mendefinisikan peluang jangka panjang: Stillwater dan Blacksburg dimaksudkan untuk mencapai 10.000 tpa magnet NdFeB dan 10.000 tpa logam dan paduan. Commissioning Blacksburg ditargetkan untuk 2028, meninggalkan jembatan eksekusi multi-tahun.
Apa Itu USA Rare Earth (USAR)?
USA Rare Earth adalah perusahaan mineral kritis dan material canggih yang merakit rantai pasokan di luar Tiongkok. Asetnya mencakup deposit polimetalik Round Top di Texas, tambang ionic-clay Pela Ema di Brasil, Less Common Metals di Inggris, dan manufaktur magnet yang direncanakan di Oklahoma dan Carolina Selatan. Pendapatan pada akhirnya dapat berasal dari konsentrat, oksida terpisah, logam, paduan, dan magnet NdFeB jadi. Keluasan tersebut dirancang untuk melayani pelanggan dirgantara, pertahanan, semikonduktor, energi, mobilitas, kesehatan, dan industri.
Strategi jangka panjang adalah menghubungkan bahan baku, pemrosesan, dan manufaktur sehingga pelanggan dapat memperoleh material tanah jarang yang dapat dilacak dari satu platform yang selaras dengan Barat. Kerangka pendanaan Departemen Perdagangan AS mendukung ekspansi domestik, Carester menambahkan keahlian pemisahan dan daur ulang di Prancis, dan Pasqal plus Riven Systems mengeksplorasi kimia pemisahan berbantuan kuantum. Pela Ema dapat menyediakan bahan baku tanah jarang magnetik, sementara Round Top dan serpihan magnet daur ulang memperluas opsi pasokan. Hubungan tersebut penting karena kualifikasi pelanggan, pasokan yang aman, dan spesifikasi produk yang konsisten menentukan apakah kapasitas menjadi pendapatan kontrak.
Baca Lebih Lanjut: Prediksi Harga MP Materials (MP) 2026: Bisakah Permintaan Tanah Jarang AS Mendorong MP Menuju $120?
Ringkasan Pendapatan USA Rare Earth (USAR) Q2 2026: Basis Pendapatan Baru dan Kas $1,53B Mendukung Ekspansi
USA Rare Earth melaporkan pendapatan Q2 sebesar $5,8 juta, kerugian operasional $46,3 juta versus $8,8 juta tahun sebelumnya, dan EPS disesuaikan terdilusi negatif $0,15 versus negatif $0,21. Kas mencapai $1,53 miliar, sementara penggunaan kas operasional enam bulan naik menjadi $75,3 juta. Manajemen juga mempertahankan target Q4 2026 untuk kapasitas run-rate Stillwater 600 MTPA, meninggalkan ekspansi yang didanai seimbang dengan risiko commissioning dan cash-burn.
Baca Lebih Lanjut: Ringkasan Pendapatan USA Rare Earth (USAR) Q2 2026: Pendapatan $5,8M dan Kerugian Lebih Lebar Menurunkan Saham
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Pra-komersial di Q2 2025 |
$5,8M |
Baru. kontribusi dari aset operasional yang diakuisisi. |
|
Kerugian operasional Q2 |
-$8,8M tahun sebelumnya |
-$46,3M |
Berubah. Melebar sebesar $37,5M. |
|
EPS terdilusi GAAP Q2 |
-$1,54 tahun sebelumnya |
-$0,05 |
Membaik. karena pergerakan nilai wajar berbalik. |
|
EPS terdilusi disesuaikan Q2 |
-$0,21 tahun sebelumnya |
-$0,15 |
Membaik. sebesar $0,06. |
|
Kerugian bersih disesuaikan Q2 |
-$19,1M tahun sebelumnya |
-$33,5M |
Berubah. Melebar sebesar $14,4M. |
|
Penggunaan kas operasional enam bulan |
-$18,2M tahun sebelumnya |
-$75,3M |
Berubah. Penggunaan kas meningkat sebesar $57,1M. |
|
Kas dan setara kas |
$359,9M pada akhir tahun sebelumnya |
$1,530B |
Diperluas. sebesar $1,170B. |
|
Paket Departemen Perdagangan |
— |
Hingga $1,6B |
Berubah. Termasuk hingga $277M dalam hibah dan $1,3B dalam pinjaman. |
|
Target Stillwater 2026 |
— |
Run rate 600 MTPA |
Berubah. Ditargetkan untuk Q4 2026. |
- Pendapatan Q2 $5,8 juta menetapkan basis operasional: Platform logam dan paduan yang diakuisisi memindahkan USAR melampaui profil murni pra-pendapatan. Penjualan tetap kecil dibandingkan kerugian operasional $46,3 juta, sehingga scaling dan campuran lebih penting daripada kuartal pertama konsolidasi saja.
- EPS disesuaikan negatif $0,15 membaik sebesar $0,06: Kerugian bersih disesuaikan melebar menjadi $33,5 juta dari $19,1 juta karena jumlah saham mengubah perbandingan per saham. Investor harus melacak kerugian absolut dan dilusi daripada hanya mengandalkan perbaikan EPS secara terpisah.
- Kas $1,53 miliar meningkat sebesar $1,17 miliar dari akhir tahun: Saldo mendukung akuisisi, peralatan pabrik, dan pekerjaan kualifikasi. Penggunaan kas operasional enam bulan sebesar $75,3 juta menunjukkan bahwa kas transaksi dan runway operasional harus tetap terpisah dengan jelas.
- Hingga $1,6 miliar dukungan federal menghilangkan risiko hanya milestone yang diselesaikan: Paket menggabungkan $277 juta hibah dengan $1,3 miliar pinjaman. Jadwal proyek, modal pencocokan, dan persyaratan kepatuhan masih menentukan kapan pendanaan tersedia dan berapa banyak utang yang dibawa platform.
- Kapasitas run-rate Stillwater 600 MTPA ditargetkan untuk Q4 2026: Mencapai level tersebut akan memberikan jembatan yang dapat diukur dari prototipe ke kualifikasi pelanggan. Melewatkannya akan mendorong konversi pendapatan nanti dan melemahkan argumen bahwa pengeluaran saat ini mendekati hasil komersial.
Outlook Investasi USA Rare Earth (USAR) 2026: Kasus Bull $35 vs Kasus Bear $11
Outlook USA Rare Earth 2026 bergantung pada apakah kapasitas yang didanai, kualifikasi pelanggan, dan dukungan federal dapat diterjemahkan menjadi produksi komersial tanpa cash burn yang berlebihan. Upside berasal dari keberhasilan ramp-up Stillwater dan integrasi yang lebih kuat di seluruh rantai pasokan tanah jarang, sementara penundaan proyek, kerugian operasional, dan dilusi tetap menjadi risiko utama.
Kasus Bull: Kemajuan Produksi yang Kuat Mendorong USAR Menuju $35
Kasus Bull mengasumsikan Stillwater mencapai 600 MTPA, Pela Ema dan Less Common Metals terintegrasi sesuai jadwal, dan milestone federal merilis modal tanpa dilusi berlebihan. Sampel oksida komersial dan jalur swarf yang mampu memasok hingga 30% dari bahan baku masa depan juga memperkuat model operasional.
Pergerakan menuju $35 akan membutuhkan kualifikasi pelanggan, volume kontrak yang terlihat, dan kemajuan menuju rencana magnet 10.000-tpa. Kas yang tersisa di atas $1 miliar saat fasilitas maju akan menunjukkan bahwa ekspansi menciptakan nilai tanpa mengonsumsi neraca terlalu cepat.
Kasus Base: Kemajuan Proyek yang Stabil Menjaga USAR Antara $20 dan $28
Kasus Base mengasumsikan proyek terus maju, meskipun ramp komersial membutuhkan waktu lebih lama daripada yang disarankan target kapasitas headline. Dukungan pemerintah dan aset terintegrasi mendukung valuasi, sementara kerugian operasional dan integrasi multi-negara membatasi seberapa banyak peluang jangka panjang yang langsung dipricing oleh investor.
USAR dapat diperdagangkan terutama antara $20 dan $28 jika kualifikasi Stillwater berjalan, pekerjaan kelayakan Round Top tetap sesuai jadwal, dan pendapatan kuartalan berkembang dari $5,8 juta. Penundaan akuisisi besar atau peningkatan tajam lainnya dalam penggunaan kas operasional akan melemahkan kisaran.
Kasus Bear: Penundaan Proyek dan Dilusi Menarik USAR Menuju $11
Kasus Bear mengasumsikan commissioning tergelincir, pesanan pelanggan tetap tidak mengikat, atau pencairan federal membutuhkan waktu lebih lama dari yang diharapkan. Biaya staf, teknik, dan transaksi kemudian akan berlanjut sebelum fasilitas menghasilkan margin kotor yang cukup untuk menyerapnya.
Pergerakan menuju $11 akan menjadi lebih mungkin jika kas turun dengan cepat dari $1,53 miliar, Stillwater melewatkan target 600-MTPA, atau integrasi menciptakan fu
Perkiraan Harga Saham USAR untuk 2026 Oleh Analis Wall Street
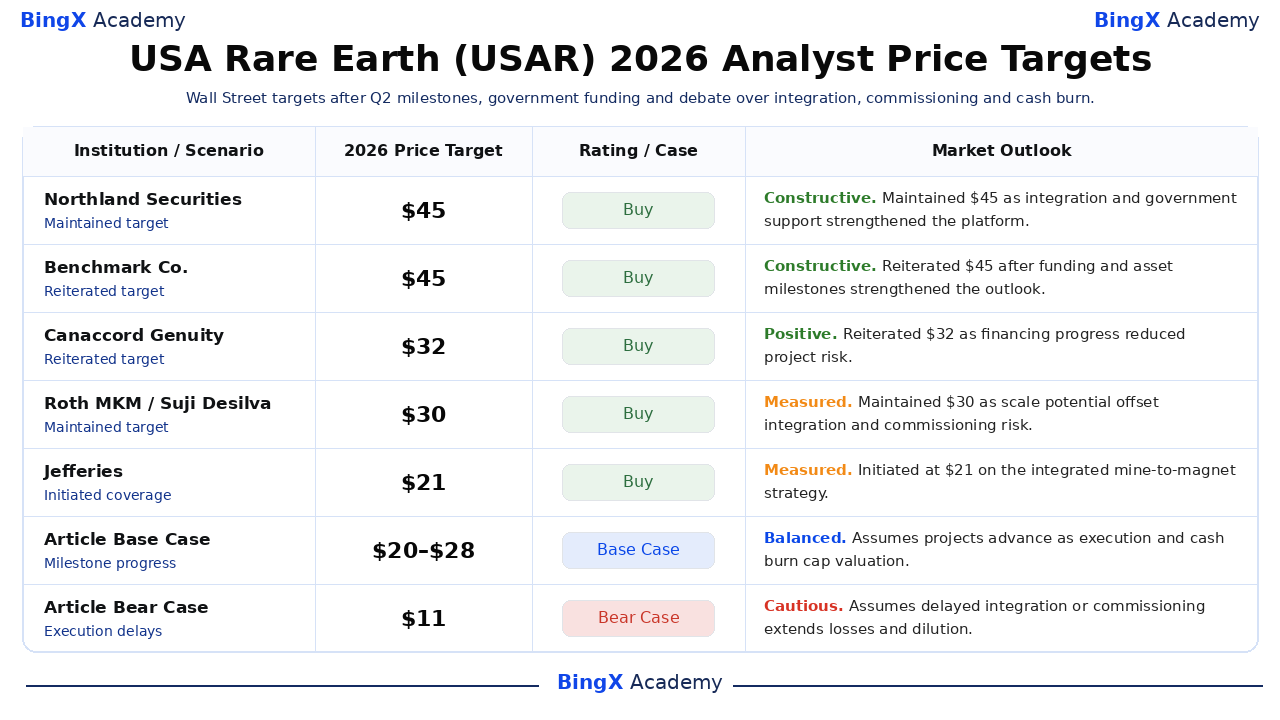
Lima tindakan analis bertanggal di bawah ini mencakup $21 hingga $45, dibandingkan dengan penutupan referensi $15,38. Mereka adalah titik referensi pihak ketiga daripada janji harga, dan penyebarannya mencerminkan asumsi berbeda tentang integrasi dan commissioning. Baris Base dan Bear adalah skenario editorial BingX Academy dan tetap terpisah dari target Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Northland Securities / Jeff Grampp |
$45 |
Beli |
Konstruktif. 25 Agustus: mempertahankan $45 karena platform tambang-ke-magnet terintegrasi dan pembiayaan yang didukung pemerintah mendukung target yang dipertahankan. |
|
Benchmark Co. / Subash Chandra |
$45 |
Beli |
Konstruktif. 12 Agustus: mempertahankan $45 karena kerangka pendanaan Commerce dan pembangunan aset strategis mendukung target yang dinyatakan kembali. |
|
Canaccord Genuity / George Gianarikas |
$32 |
Beli |
Positif. 11 Agustus: mempertahankan $32 karena milestone q2 mengurangi risiko pembiayaan meskipun eksekusi di beberapa proyek tetap penting. |
|
Roth MKM / Suji Desilva |
$30 |
Beli |
Terukur. 20 Agustus: mempertahankan $30 karena peluang skala tetap menarik, seimbang dengan persyaratan integrasi dan commissioning. |
|
Jefferies / Laurence Alexander |
$21 |
Beli |
Terukur. 2 September: dimulai di $21 karena cakupan dimulai dengan pandangan positif dari strategi tanah jarang dan magnet yang terintegrasi vertikal. |
|
Kasus Base Artikel |
20–28 |
Kasus Base |
Seimbang. Mengasumsikan proyek maju saat eksekusi dan cash burn membatasi valuasi. |
|
Kasus Bear Artikel |
$11 |
Kasus Bear |
Hati-hati. Mengasumsikan integrasi atau commissioning yang tertunda memperpanjang kerugian dan dilusi. |
Cara Memperdagangkan Saham USA Rare Earth (USAR) di BingX
Perdagangkan outlook pembiayaan, integrasi, dan commissioning USA Rare Earth menggunakan BingX TradFi dan alat BingX AI. Karena USAR dapat bereaksi tajam terhadap kebijakan pemerintah, milestone pendanaan, dan pembaruan fasilitas, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
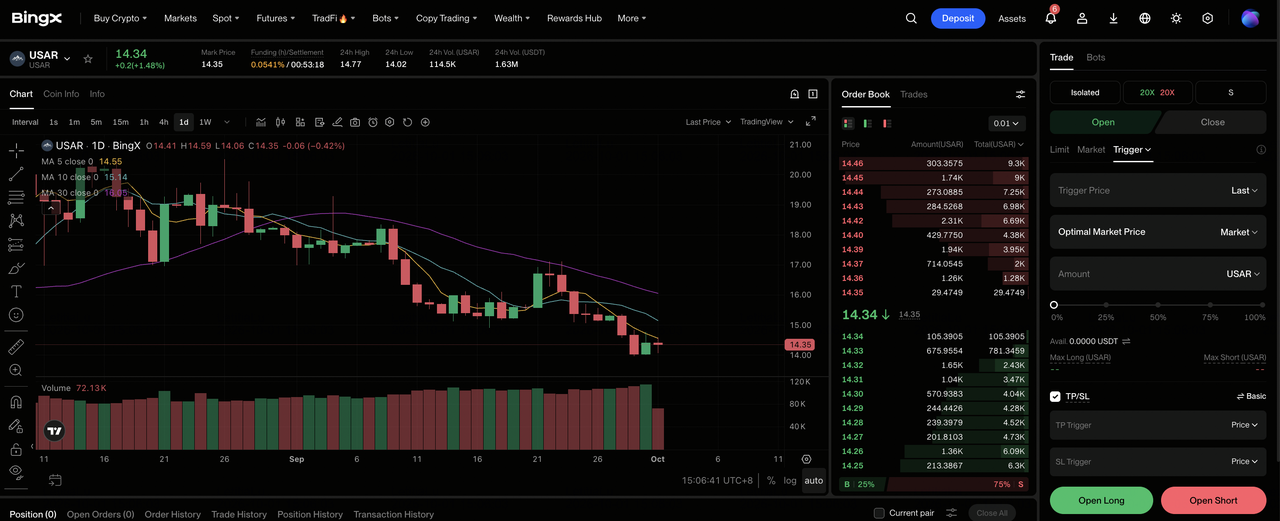
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian khusus TradFi di dashboard bursa BingX.
Langkah 2: Pilih USA Rare Earth (USAR). Cari dan pilih kontrak futures perpetual USAR-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika proyek yang didanai berkonversi menjadi output yang berkualitas. Pilih Open Short jika penundaan commissioning atau cash burn melemahkan nilai per saham.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan YTD 29,24% dan rentang analis yang luas menunjukkan mengapa leverage konservatif penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. USAR dapat bereaksi dengan cepat terhadap hibah, pinjaman, kebijakan tanah jarang, dan milestone pabrik.
5 Risiko Teratas yang Harus Diperhatikan Investor USA Rare Earth di 2026
Valuasi USA Rare Earth bergantung pada mengubah akuisisi, dukungan pemerintah, dan kapasitas yang direncanakan menjadi produksi komersial. Penundaan dapat mendorong pendapatan lebih jauh, meningkatkan kebutuhan pendanaan, atau mengurangi nilai masa depan per saham.
- Integrasi akuisisi dapat menunda manfaat operasional: Pela Ema, Less Common Metals, aktivitas yang terkait Carester, dan Round Top mencakup beberapa negara dan model operasional. Integrasi yang buruk dapat menunda sinergi rantai pasokan dan menjaga biaya korporat tetap tinggi.
- Commissioning mungkin membutuhkan waktu lebih lama daripada yang disarankan target kapasitas: Stillwater menargetkan run rate 600 MTPA di Q4 2026, sementara commissioning Blacksburg dimulai pada 2028. Masalah kualifikasi peralatan atau spesifikasi produk dapat menunda pengiriman bahkan jika kapasitas nameplate tetap tidak berubah.
- Cash burn dapat menyebabkan dilusi: Penggunaan kas operasional enam bulan mencapai $75,3 juta sebelum komitmen konstruksi terbesar matang. Jika saldo kas $1,53 miliar turun lebih cepat daripada milestone proyek diselesaikan, pembiayaan ekuitas baru dapat mengurangi upside per saham.
- Harga tanah jarang dapat melemahkan pengembalian proyek: Tiongkok tetap dominan di seluruh pemisahan dan produksi magnet. Harga pasar yang lebih rendah atau penetapan harga pesaing yang agresif dapat menekan margin bahkan jika USA Rare Earth mencapai volume produksi yang direncanakan.
- Pendanaan pemerintah tetap bersyarat: Hingga $1,6 miliar dukungan federal bergantung pada milestone proyek dan persyaratan kepatuhan. Penundaan dapat meningkatkan pembiayaan jembatan, biaya utang, atau timeline konstruksi dan mengurangi nilai yang diberikan investor pada fasilitas masa depan.
Pemikiran Akhir: Haruskah Anda Berinvestasi di USA Rare Earth di 2026?
USA Rare Earth telah merakit aset strategis yang luar biasa luas dan runway pendanaan yang besar. Q2 menambahkan pendapatan $5,8 juta, kas $1,53 miliar, dan paket federal hingga $1,6 miliar, tetapi kerugian operasional $46,3 juta mengkonfirmasi bahwa skala komersial tetap di depan daripada lengkap.
Kasus Bull membutuhkan fasilitas yang didanai, integrasi, dan kualifikasi pelanggan untuk mendukung jalur menuju $35. Kasus Bear mencerminkan penundaan dan dilusi yang dapat menarik USAR menuju $11. Trader konservatif dapat memantau target Stillwater 600-MTPA, penggunaan kas operasional, rilis milestone federal, dan volume pelanggan yang mengikat bersama-sama sebelum memperlakukan kapasitas yang diumumkan sebagai pendapatan per saham yang dapat diandalkan.
Pengingat Risiko: Perdagangan dan investasi pada ekuitas seperti USAR melibatkan risiko kehilangan modal. Eksekusi proyek, penetapan harga komoditas, perubahan kebijakan, dan perdagangan leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham dan ETF Energi Teratas untuk Dibeli di 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
- Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Prediksi Harga MP Materials 2026: Bisakah MP Menembus $90 saat Rantai Pasokan Tanah Jarang Berskala?
- Prediksi Harga ExxonMobil (XOM) 2026: Bisakah Minyak dan Pertumbuhan Produksi Mendorong XOM Menuju $205?
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
