

TeraWulf (WULF) mengembangkan dan mengoperasikan infrastruktur digital bertenaga listrik untuk kecerdasan buatan, komputasi berkinerja tinggi dan penambangan bitcoin. Lake Mariner tetap menjadi kampus operasional terbesar, dan proyek-proyek baru di Kentucky dan Maryland dimaksudkan untuk menjadikan sewa HPC jangka panjang sebagai mesin pendapatan utama. Transisi tersebut memperluas peluang di luar bitcoin, meskipun juga meningkatkan eksposur terhadap waktu konstruksi, pembiayaan proyek, dan konsentrasi pelanggan.
Kuartal terbaru menunjukkan bahwa transisi sedang berlangsung tetapi belum selesai. Pendapatan TeraWulf Q2 2026 mencapai $44,8 juta, dengan $31,9 juta pendapatan sewa HPC mewakili 71% dari total, meskipun pendapatan konsolidasi turun 6% year over year. Kasus investasi sekarang bergantung pada apakah 336 MW yang sedang dalam konstruksi dapat mulai menghasilkan sewa sesuai jadwal tanpa biaya modal atau dilusi yang melampaui ekonomi kontrak.
Perkiraan saham WULF untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus infrastruktur AI $40: Pengiriman Lake Mariner dan sewa Anthropic 401 MW mengubah daya yang terjamin menjadi arus kas HPC jangka panjang yang dapat diprediksi.
- Kasus risiko eksekusi $10: penundaan konstruksi, biaya pembiayaan, atau penerbitan saham baru melemahkan keuntungan sebelum kampus-kampus kontrak mencapai utilisasi penuh.
Panduan ini menguraikan perkiraan saham WULF, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis earnings Q2 2026 TeraWulf pada 5 Agustus, pengajuan kuartalan, dan data pasar hingga 15 September, ditambah cara memperdagangkan futures saham WULF di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor TeraWulf pada September 2026
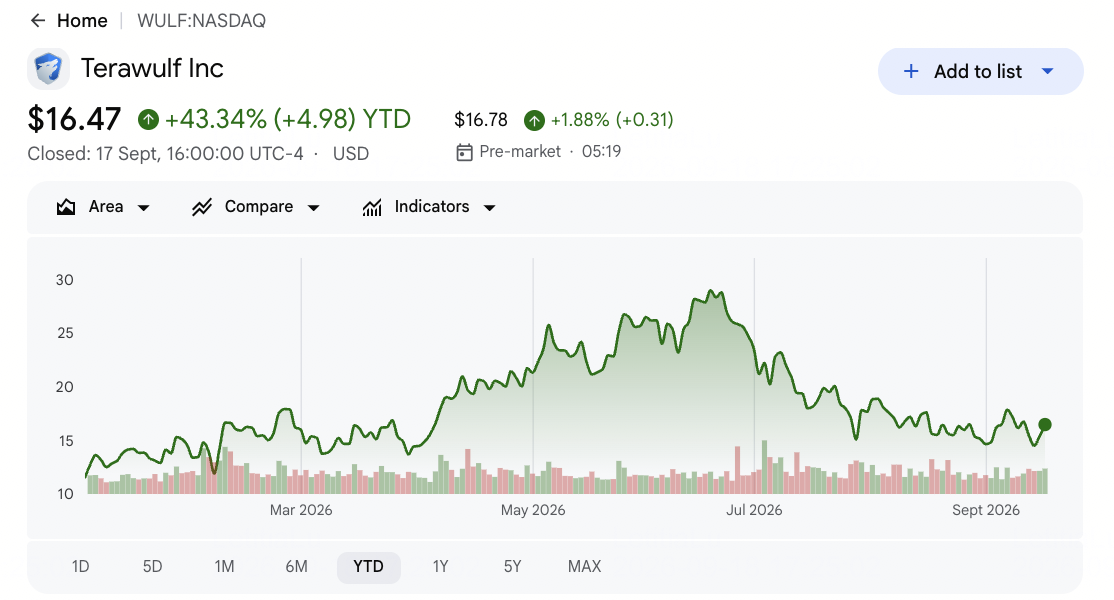
- WULF ditutup pada $16,47 pada 17 September dan naik 43,34% pada 2026: Rally mencerminkan re-rating besar seputar kapasitas pusat data AI. Saham masih berada di bawah rata-rata Street $35,48, meskipun kenaikan lebih lanjut tergantung pada sewa yang ditandatangani berubah menjadi kapasitas yang dikirim dan arus kas.
- Pendapatan Q2 mencapai $44,8 juta dan tidak mencapai konsensus sekitar $5,7 juta: Pendapatan turun dari $47,6 juta setahun sebelumnya karena pendapatan penambangan bitcoin turun menjadi $12,8 juta. Miss menunjukkan mengapa transisi tidak dapat dinilai hanya berdasarkan nilai kontrak jangka panjang.
- Pendapatan sewa HPC mencapai $31,9 juta dan menyediakan 71% dari penjualan: TeraWulf memiliki 81 MW yang menghasilkan pendapatan pada akhir kuartal dan meningkat menjadi 102 MW setelah CB-3 masuk layanan. Pergeseran campuran menunjukkan komputasi kontrak menggantikan pendapatan penambangan yang lebih volatile.
- 336 MW lainnya sedang dalam konstruksi setelah 102 MW masuk layanan: CB-4 diharapkan mulai pengiriman bertahap pada paruh kedua 2026, dengan CB-5 ditargetkan untuk awal 2027. Dengan biaya $8 juta hingga $10 juta per MW IT kritis, jadwal dan kontrol biaya tetap menjadi pusat.
- Sewa Anthropic mewakili $19 miliar pendapatan masa awal: Kesepakatan 20 tahun mencakup sekitar 401 MW di Justified dan dapat mencapai $33 miliar dengan kedua perpanjangan lima tahun. Pengiriman awal direncanakan untuk paruh kedua 2027, menciptakan visibilitas yang kuat tetapi juga periode konstruksi yang panjang.
Apa Itu TeraWulf (WULF)?
TeraWulf adalah pengembang infrastruktur digital AS yang menggabungkan kontrol lahan, koneksi listrik, dan konstruksi pusat data dengan operasi fasilitas yang sedang berlangsung. Kampus Lake Mariner di New York menjadi tuan rumah bagi penyewa HPC dan peralatan penambangan bitcoin, memungkinkan infrastruktur listrik yang ada untuk direpurpose sebagai kapasitas komputasi bernilai lebih tinggi. Pendapatan berasal dari sewa HPC jangka panjang dan penambangan aset digital, meskipun arah strategis semakin mengutamakan beban kerja AI kontrak. Perusahaan juga mengembangkan kampus besar di mana daya yang terjamin adalah aset langka.
Platform jangka panjang sekarang mencakup Lake Mariner dan Lake Hawkeye di New York, Justified dan Muskie di Kentucky, dan Chesapeake di Maryland. Anthropic telah berkomitmen pada sekitar 401 MW di Justified, Fluidstack menyewa kapasitas Lake Mariner, dan Google menyediakan dukungan kredit yang terkait dengan kewajiban Fluidstack. Manajemen juga menargetkan kontrak IT kritis tambahan 250 MW hingga 500 MW setiap tahun. Hubungan ini menghubungkan TeraWulf ke siklus investasi pusat data AI yang lebih luas sambil meninggalkan ekonomi pengiriman tergantung pada daya, konstruksi, dan pembiayaan.
Baca Lebih Lanjut: Saham High-Performance Computing (HPC) Teratas yang Perlu Diperhatikan pada 2026: Pemimpin Pasar Accelerated Computing
Ikhtisar Earnings Q2 2026 TeraWulf (WULF): HPC Leasing Menjadi Mesin Pendapatan Utama
TeraWulf melaporkan pendapatan $44,8 juta terhadap estimasi konsensus $50,49 juta, miss sekitar $5,7 juta dan penurunan 6% year-over-year. Kerugian GAAP per saham mencapai $1,94 versus kerugian yang diharapkan $0,19, meskipun hasilnya termasuk kerugian revaluasi warrant $755,7 juta. Perubahan operasional lebih konstruktif: pendapatan sewa HPC mencapai $31,9 juta, 102 MW menghasilkan pendapatan setelah pengiriman CB-3, dan kas dan kas terbatas $3,0 miliar mendukung 336 MW dalam konstruksi. Ketegangan adalah apakah pertumbuhan kontrak dapat mengungguli biaya modal dan dilusi.
Baca Lebih Lanjut: Ikhtisar Earnings Q2 2026 TeraWulf (WULF): Pendapatan HPC Mencapai 71% dari Penjualan tetapi Kerugian $940,8M Mendorong Penjualan 4,29%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $50,49M |
$44,8M |
Tidak tercapai. Sekitar $5,7M di bawah konsensus dan turun 6% YoY. |
|
EPS terdilusi Q2 |
Konsensus kerugian $0,19 |
Kerugian $1,94 |
Tidak tercapai. Revaluasi warrant dan biaya pengembangan memperlebar kerugian. |
|
Pendapatan sewa HPC |
Tidak ada kontribusi tahun sebelumnya |
$31,9M |
Meningkat. HPC menyediakan 71% dari pendapatan. |
|
Kapasitas IT yang menghasilkan pendapatan |
81 MW pada 30 Juni |
102 MW setelah CB-3 |
Diperluas. CB-3 mengaktifkan dukungan kredit Google $600M. |
|
Kapasitas dalam konstruksi |
— |
336 MW |
Maju. CB-4 mulai pengiriman pada H2 2026. |
|
Kas dan kas terbatas |
— |
Sekitar $3,0B |
Likuid. Pendanaan mendukung konstruksi kontrak. |
|
Sewa Anthropic |
— |
Masa awal $19B |
Dikontrak. Sewa 401 MW dapat mencapai $33B dengan perpanjangan. |
|
Target kontrak tahunan |
Target sebelumnya |
250-500 MW |
Ditegaskan kembali. Manajemen mempertahankan tujuan tahunan. |
- Pendapatan $44,8 juta tidak mencapai konsensus sekitar $5,7 juta: Penurunan 6% year-over-year mencerminkan pendapatan aset digital turun menjadi $12,8 juta dari $47,6 juta. Pendapatan HPC baru melemahkan penurunan tetapi belum cukup besar untuk mendorong pertumbuhan keseluruhan.
- Kerugian GAAP $1,94 per saham $1,75 lebih lebar dari konsensus: Kerugian revaluasi warrant $755,7 juta mendorong sebagian besar hasil akuntansi. Investor masih perlu memisahkan volatilitas non-kas dari bunga berulang dan biaya konstruksi.
- Pendapatan HPC $31,9 juta mencapai 71% dari penjualan kuartalan: Campuran ini mengkonfirmasi bahwa TeraWulf menjadi penyewa infrastruktur AI daripada tetap menjadi penambang bitcoin utama. Ketidakpastian utama adalah biaya dan waktu yang diperlukan untuk membawa setiap megawatt kontrak ke layanan.
- Kapasitas yang menghasilkan pendapatan naik dari 81 MW menjadi 102 MW: Penyelesaian CB-3 memenuhi kondisi untuk dukungan kredit Google $600 juta. Mengulangi pencapaian itu di CB-4 dan CB-5 adalah tes eksekusi besar berikutnya.
- Sekitar $3,0 miliar kas mendukung 336 MW dalam konstruksi: Likuiditas substansial, tetapi biaya yang diharapkan $8 juta hingga $10 juta per MW IT kritis membuat pengembangan sangat intensif modal. Tetap dalam panduan biaya penting untuk nilai per saham.
Baca Lebih Lanjut: Prediksi Harga CoreWeave (CRWV) 2026: Bisakah Permintaan AI Cloud Mendorong CRWV Menuju $175?
Outlook Investasi TeraWulf (WULF) 2026: Kasus Bull $40 vs. Kasus Bear $10
Outlook TeraWulf 2026 tergantung pada apakah pembangunan pusat data AI-nya dapat beralih dari kapasitas kontrak menjadi megawatt yang menghasilkan pendapatan tanpa penundaan besar atau dilusi. Sewa HPC sekarang mendorong sebagian besar pendapatan, tetapi biaya konstruksi dan pembiayaan tetap menjadi tes eksekusi utama.
Kasus Bull: Pertumbuhan Pusat Data AI yang Kuat Mendorong WULF Menuju $40
Kasus Bull mengasumsikan CB-4 dan CB-5 masuk layanan sesuai jadwal, mengangkat kapasitas yang menghasilkan pendapatan jauh di atas 102 MW. Sewa Anthropic $19 miliar, komitmen Fluidstack, dan dukungan kredit Google membuat jalur pendapatan lebih dapat diprediksi dan mengurangi ketergantungan pada harga bitcoin.
Pergerakan menuju $40 akan memerlukan pengiriman dalam kisaran biaya $8 juta hingga $10 juta per MW, kontrak baru dalam target tahunan 250 MW hingga 500 MW, dan dilusi terbatas dari pembiayaan proyek. Pendapatan HPC yang meningkat dan arus kas operasi berulang akan memperkuat kasus.
Kasus Dasar: Pertumbuhan Kapasitas Stabil Menjaga WULF Antara $24 dan $32
Kasus Dasar mengasumsikan konstruksi berkembang secara luas sesuai jadwal dan sewa HPC menjadi sumber pendapatan dominan. Investor masih mendiskon kesenjangan panjang antara pengeluaran modal dan dimulainya sewa, meninggalkan pembangunan 336 MW terpapar risiko waktu dan pembiayaan.
Dalam skenario ini, WULF dapat diperdagangkan terutama antara $24 dan $32. Pertumbuhan kuartalan dalam megawatt yang menghasilkan pendapatan, panduan biaya yang stabil, dan lebih banyak pelanggan yang didukung kredit akan mendukung rentang tersebut. Ramp yang lebih lambat atau pengeluaran yang didanai ekuitas akan membatasi ujung atas.
Kasus Bear: Penundaan Proyek dan Dilusi Menarik WULF Menuju $10
Kasus Bear mengasumsikan jadwal proyek tergelincir, biaya konstruksi naik, atau pembiayaan menjadi lebih mahal. Karena kapasitas Anthropic dimulai hanya pada paruh kedua 2027, penundaan akan mendorong pendapatan kontrak besar lebih jauh.
Pergerakan menuju $10 akan menjadi lebih mungkin jika kapasitas yang menghasilkan pendapatan terhenti dekat 102 MW, kontrak tahunan turun di bawah 250 MW, atau penerbitan saham baru meningkat secara material. Ekonomi bitcoin yang lebih lemah dapat menambah tekanan lebih lanjut sebelum pendapatan HPC sepenuhnya meningkat.
Perkiraan Harga Saham WULF untuk 2026 Oleh Analis Wall Street
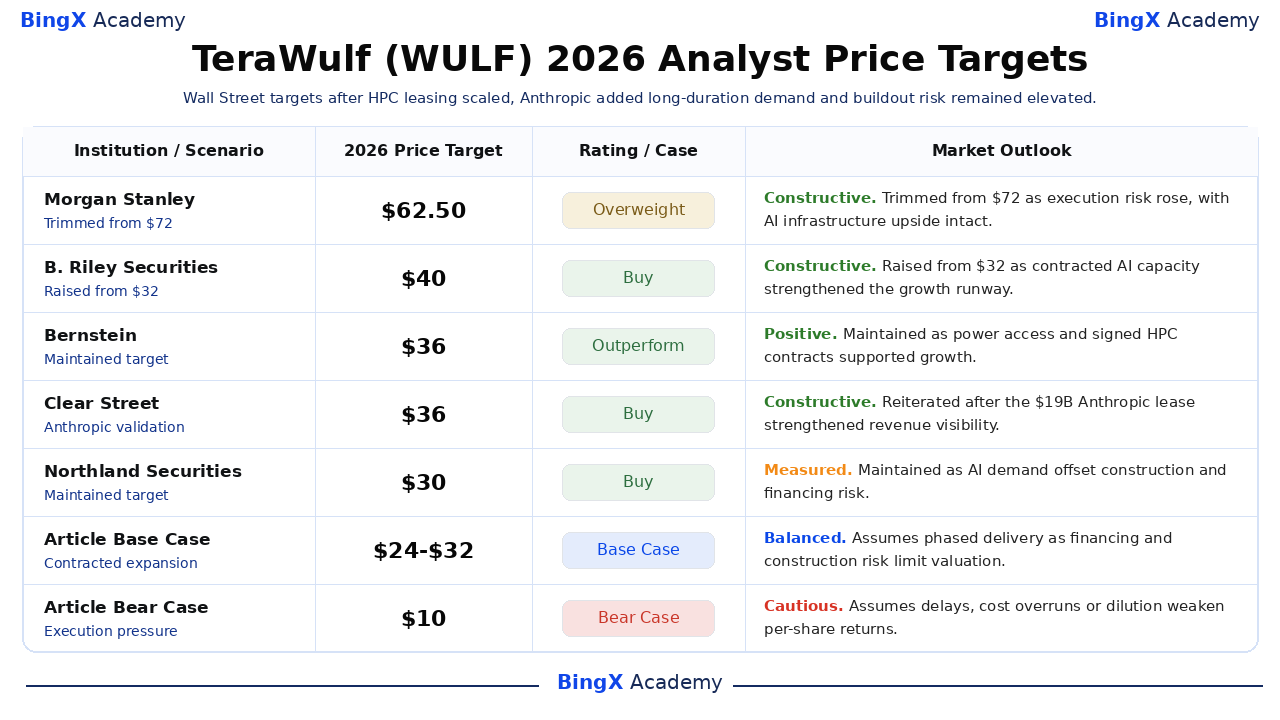
Wall Street tetap konstruktif, meskipun target mencakup asumsi berbeda tentang nilai kontrak, pembiayaan, dan eksekusi. Target Morgan Stanley $62,50 adalah yang tertinggi dari referensi yang dipilih, sementara target Northland $30 adalah yang terendah di antara lima tindakan bernama ini. Ini adalah target 12 bulan daripada jaminan atau skenario editorial artikel.
|
Institusi |
Target Harga 2026 |
Rating |
Pandangan Pasar |
|
Morgan Stanley |
$62,50 |
Overweight |
Konstruktif. 13 Agustus: dipotong dari $72 karena asumsi yang disesuaikan risiko berubah, dengan upside infrastruktur AI tetap utuh. |
|
B. Riley Securities |
$40 |
Buy |
Konstruktif. 3 Agustus: dinaikkan dari $32 karena kapasitas AI kontrak memperkuat runway. |
|
Bernstein |
$36 |
Outperform |
Positif. 1 September: dipertahankan karena akses daya dan kontrak HPC yang ditandatangani mendukung pertumbuhan. |
|
Clear Street |
$36 |
Buy |
Konstruktif. 6 Juli: ditegaskan kembali setelah sewa Anthropic $19 miliar memvalidasi platform. |
|
Northland Securities |
$30 |
Buy |
Terukur. 10 September: dipertahankan karena permintaan AI mengimbangi risiko konstruksi dan pembiayaan. |
|
Kasus Dasar Artikel |
$24-$32 |
Kasus Dasar |
Seimbang. Mengasumsikan pengiriman bertahap karena risiko pembiayaan dan konstruksi membatasi valuasi. |
|
Kasus Bear Artikel |
$10 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan, pembengkakan biaya, atau dilusi melemahkan keuntungan per saham. |
Cara Memperdagangkan Saham TeraWulf (WULF) di BingX
Perdagangkan outlook pengiriman kapasitas TeraWulf, kontrak AI, dan pembiayaan menggunakan BingX TradFi dan alat BingX AI. Karena WULF dapat bereaksi tajam terhadap pembaruan konstruksi, pembiayaan, dan harga bitcoin, tentukan katalis dan batas risiko sebelum memasuki posisi.
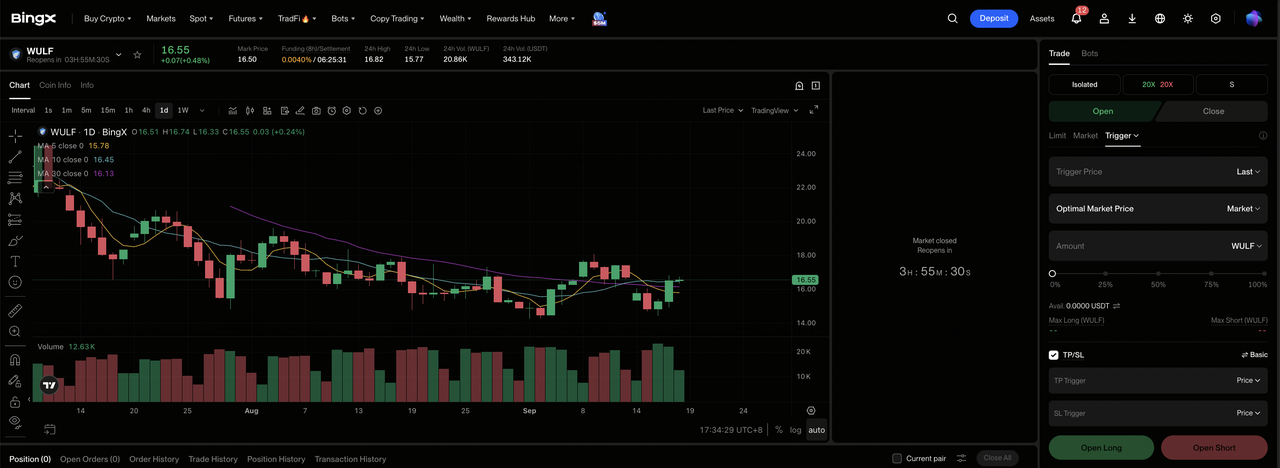
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian khusus TradFi di dashboard exchange BingX.
Langkah 2: Pilih TeraWulf (WULF). Cari dan pilih kontrak futures perpetual WULF-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pengiriman HPC dipercepat dan pembiayaan tetap terkendali. Pilih Open Short jika penundaan konstruksi, dilusi, atau ekonomi penambangan yang lebih lemah menekan nilai per saham.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Sensitivitas WULF terhadap kontrak dan pembiayaan membuat leverage konservatif penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. Pantau pengiriman kapasitas, biaya proyek, pembiayaan, dan harga bitcoin.
5 Risiko Teratas yang Perlu Diperhatikan Investor TeraWulf pada 2026
TeraWulf memiliki permintaan AI kontrak yang besar, tetapi pembangungannya tetap intensif modal. Risiko-risiko ini dapat menunda pendapatan, meningkatkan kebutuhan pembiayaan, dan mengurangi nilai per saham.
- Penundaan konstruksi dapat menunda sewa: TeraWulf memiliki 336 MW dalam konstruksi. Penundaan dapat memperpanjang cash burn, mendorong pendapatan sewa ke periode kemudian, dan menunda dukungan pembiayaan yang terkait dengan fasilitas yang selesai.
- Biaya pembiayaan yang lebih tinggi dapat melemahkan keuntungan proyek: Kampus multi-miliar dolar memerlukan utang, pembiayaan proyek, atau ekuitas. Lebih banyak biaya bunga atau persyaratan pembiayaan yang membatasi akan meninggalkan sedikit kas untuk ekspansi masa depan dan pemegang saham.
- Pelanggan besar meningkatkan risiko konsentrasi: Anthropic, Fluidstack, dan Google mendukung bagian utama strategi infrastruktur AI TeraWulf. Penundaan deployment atau perubahan kontrak dari satu pelanggan besar dapat mempengaruhi utilisasi, waktu pendapatan, dan persyaratan pembiayaan.
- Pembiayaan ekuitas dapat mendilusi pemegang saham: Saham baru dapat mendanai kapasitas tetapi mengurangi klaim setiap saham yang ada pada arus kas masa depan. Penerbitan pada harga saham yang lebih rendah akan meningkatkan dilusi yang diperlukan untuk mendanai anggaran konstruksi yang sama.
- Penundaan daya dan perizinan dapat memperlambat pertumbuhan kapasitas: Megawatt terkendali tidak dapat menghasilkan sewa sampai interkoneksi, utilitas, dan fasilitas siap. Penundaan regulatori atau daya dapat mendorong pendapatan kontrak dan generasi kas lebih jauh.
Pemikiran Akhir: Haruskah Anda Berinvestasi di TeraWulf pada 2026?
TeraWulf memiliki bukti yang lebih kuat dari transisi infrastruktur AI daripada setahun yang lalu. Sewa HPC sudah berkontribusi 71% dari pendapatan kuartalan, 102 MW menghasilkan sewa, dan sewa Anthropic $19 miliar menciptakan permintaan jangka panjang. Bukti yang hilang adalah pengiriman yang menghasilkan kas dalam skala besar. Investor harus memantau megawatt yang masuk layanan, biaya per MW, persyaratan pembiayaan, dan jumlah saham daripada menghargai headline kontrak saja.
Kerangka keputusan konservatif akan memerlukan pengiriman CB-4 untuk dimulai dalam jadwal yang dinyatakan, biaya pengembangan tetap dekat $8 juta hingga $10 juta per MW IT kritis, dan pembiayaan untuk menghindari dilusi yang berlebihan. Kemajuan terhadap tes-tes tersebut akan memperkuat kasus dasar dan bull. Tergelincir, biaya pendanaan yang lebih tinggi, atau jumlah saham yang meningkat akan mendukung kasus bear bahkan jika permintaan kontrak tetap utuh.
Pengingat Risiko: Futures perpetual terkait saham melibatkan leverage dan dapat memperkuat kerugian. Target analis dan skenario artikel adalah titik referensi kondisional, bukan jaminan.
Bacaan Terkait
- Saham High-Performance Computing (HPC) Teratas yang Perlu Diperhatikan pada 2026: Pemimpin Pasar Accelerated Computing
- Saham Pusat Data AI Teratas untuk Dibeli pada 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Penambangan Bitcoin Teratas untuk Dibeli pada 2026: Hashrate BTC Bertemu dengan Pivot Infrastruktur AI
- Prediksi Harga MARA Holdings (MARA) 2026: Bisakah Skala Bitcoin dan Infrastruktur AI Mendorong MARA Menuju $24?
- Prediksi Harga CleanSpark (CLSK) 2026: Hyperscaler AI $27,00 atau Jebakan Penambangan Short-Squeezed 32%?
- Prediksi Harga IREN Limited (IREN) 2026: Bisakah Ekspansi AI Cloud Mendorong IREN Lebih Tinggi?
