

Synopsys (SNPS) menyediakan perangkat lunak automasi desain elektronik, kekayaan intelektual silikon, perangkat keras verifikasi, dan alat simulasi teknik yang digunakan untuk merancang chip dan sistem kompleks. Design Automation sekarang mencakup produk Ansys dan mewakili sebagian besar pendapatan, sementara Design IP melisensikan antarmuka yang dapat digunakan kembali, memori, dan blok keamanan ke dalam chip pelanggan. Platform yang lebih luas ini meningkatkan eksposur terhadap infrastruktur AI, otomotif, dan sistem fisik, meskipun juga membuat SNPS sensitif terhadap eksekusi integrasi, waktu proyek pelanggan, dan kontrol ekspor.
Kuartal terbaru menunjukkan pertumbuhan yang dilaporkan dengan cepat setelah kombinasi Ansys di samping pekerjaan yang masih diperlukan untuk merealisasikan nilainya. Pendapatan Synopsys Q3 FY2026 mencapai $2,477 miliar, naik 42,4%, dan EPS non-GAAP adalah $3,91; Design Automation menghasilkan $2,003 miliar. Pandangan pendapatan FY2027 sebesar $11,10 miliar hingga $11,20 miliar dan kemitraan AWS dan OpenAI yang baru memberikan ruang bagi Synopsys untuk memperluas platform tekniknya meskipun sekitar $10 miliar utang dan kebutuhan untuk mengubah kemitraan menjadi pendapatan tetap menjadi batasan.
Perkiraan saham SNPS untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus teknik terintegrasi dan monetisasi AI: Cross-selling Ansys, GPT-Synopsys, IP yang menghasilkan royalti, dan perjanjian AWS senilai lebih dari $1 miliar memperluas pendapatan lebih cepat dari pasar EDA yang mendasari dan memindahkan margin operasi yang disesuaikan menuju target jangka panjang 50%.
- Kasus risiko eksekusi dan kebijakan: eksekusi Design IP yang lebih lambat, pembatasan ekspor, atau adopsi AI yang tertunda dapat mencegah langkah naik tahun fiskal 2027 mencapai pendapatan dengan cukup cepat untuk mendukung valuasi premium.
Panduan ini menguraikan perkiraan saham SNPS, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q3 fiskal Synopsys pada 26 Agustus, Hari Investor 30 September, dan data pasar hingga 5 Oktober, ditambah cara perdagangan futures saham SNPS di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Harus Diketahui Investor Synopsys di Oktober 2026
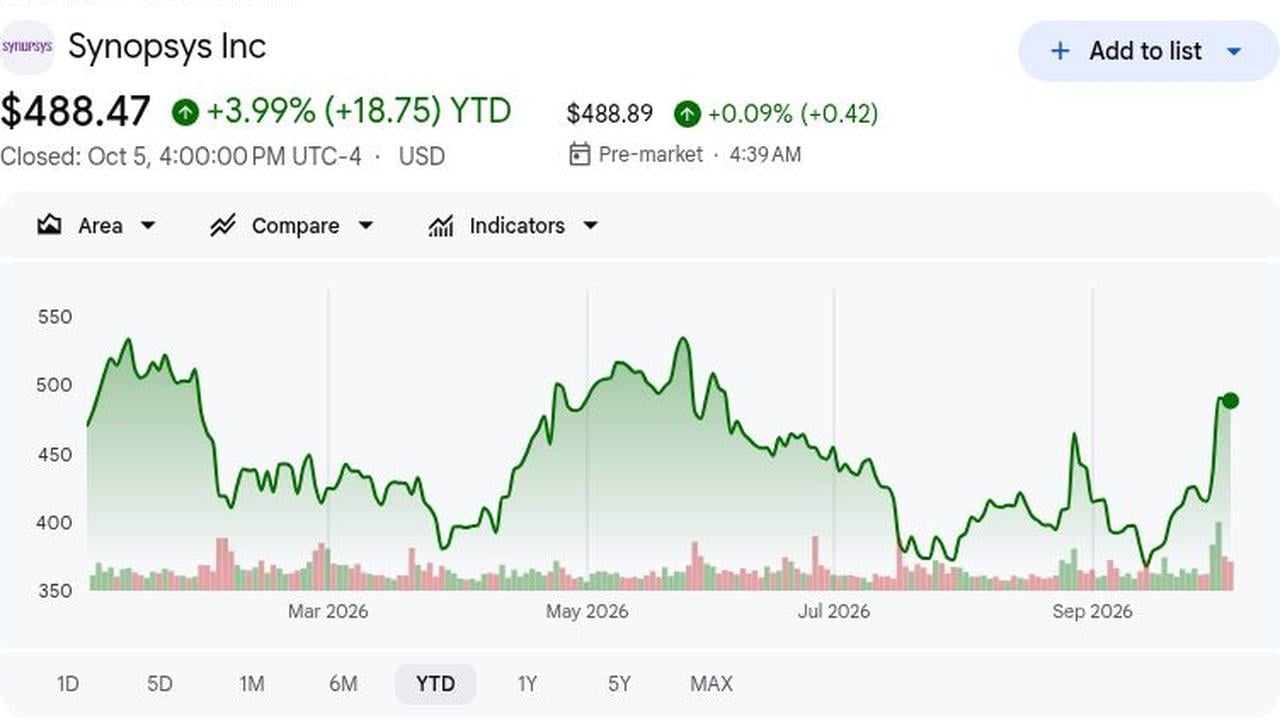
- SNPS ditutup pada $488,47, naik 3,99% YTD: Setelah reli Hari Investor, saham tetap di bawah tertinggi 52 minggu $539,48. Rentang 5 Oktober adalah $482,16 hingga $508,38, menunjukkan bahwa panduan dan kesepakatan AI meningkatkan sentimen namun volatilitas tetap ada setelah repricing yang tajam.
- Pendapatan Q3 mencapai $2,477 miliar, naik 42,4%: Ini mengalahkan konsensus $2,44 miliar sebesar $37 juta dan plafon panduan sebesar $17 juta. Ansys berkontribusi pada pertumbuhan, sehingga perbandingan masa depan juga harus melacak eksekusi organik dan integrasi saat efek akuisisi normal.
- Pendapatan Design Automation naik 52,7% menjadi $2,003 miliar: Ini menyediakan 80,9% dari penjualan dan $905 juta dalam pendapatan operasi yang disesuaikan. Ansys dan permintaan EDA memberikan Synopsys lebih banyak kesempatan untuk cross-sell simulasi, verifikasi, dan alat desain sistem seiring kompleksitas chip meningkat.
- Panduan pendapatan tahun fiskal 2027 mencapai $11,10 miliar hingga $11,20 miliar: Titik tengah $11,15 miliar berada 3,1% di atas perkiraan LSEG $10,81 miliar, sementara panduan EPS yang disesuaikan sebesar $19,04 hingga $19,12 melampaui konsensus $17,81. Manajemen juga menargetkan sekitar 15% pertumbuhan pendapatan tahunan hingga tahun fiskal 2030 dan margin operasi yang disesuaikan mendekati 50%.
- AWS berkomitmen lebih dari $1 miliar saat OpenAI bergabung dalam program AI: Kesepakatan multi-tahun mencakup desain silikon khusus dan IP; GPT-Synopsys menerapkan model OpenAI untuk desain chip dengan pembagian pendapatan. Waktu komersial dan adopsi pelanggan akan menentukan kontribusi keuangan.
Apa Itu Synopsys (SNPS)?
Synopsys mengembangkan perangkat lunak electronic-design-automation (EDA), perangkat keras verifikasi, alat simulasi teknik, dan IP semikonduktor yang dapat digunakan kembali. Desainer chip menggunakan produknya untuk merancang dan memverifikasi prosesor kompleks sebelum fabrikasi, sementara insinyur otomotif, aerospace, dan industri menggunakan alat simulasinya untuk menguji sistem yang lebih besar. Bisnis Design Automation-nya mencakup perangkat lunak desain chip, verifikasi, emulasi, dan manufaktur, sementara Design IP melisensikan antarmuka yang dapat digunakan kembali, memori, dan blok keamanan. Sebagian besar bisnis tertanam dalam siklus pengembangan produk yang panjang, menciptakan permintaan berulang untuk perangkat lunak, IP, dan dukungan.
Synopsys sedang berkembang menjadi platform teknik yang lebih luas yang menggabungkan desain chip, IP yang dapat digunakan kembali, verifikasi, dan simulasi sistem. Ansys menambahkan kemampuan multifisik untuk pemodelan elektrik, termal, mekanik, dan optik, sementara kemitraan dengan Amazon, AWS, OpenAI, NVIDIA, dan foundry besar memperluas Synopsys ke dalam silikon khusus, teknik berbantuan AI, dan alur kerja manufaktur lanjutan. Hubungan-hubungan ini memberikan Synopsys lebih banyak cara untuk memonetisasi setiap tahap pengembangan produk, meskipun hasil jangka panjang bergantung pada adopsi pelanggan dan integrasi yang berhasil dari portofolio yang diperluas.
Baca Lebih Lanjut: 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
Ikhtisar Pendapatan Synopsys (SNPS) Q3 FY2026: Pendapatan dan EPS Mengalahkan Perkiraan Saat Pertumbuhan EDA Mengangkat Panduan
Synopsys melaporkan pendapatan Q3 sebesar $2,477 miliar versus konsensus $2,44 miliar dan EPS non-GAAP sebesar $3,91 versus yang diharapkan $3,67. Pendapatan Design Automation naik 52,7% menjadi $2,003 miliar, Design IP tumbuh 10,8% menjadi $473,8 juta, dan margin operasi non-GAAP mencapai 41,6%. Manajemen menaikkan titik tengah pendapatan FY2026 menjadi $9,715 miliar, mengangkat panduan EPS menjadi $15,04 hingga $15,10, dan meningkatkan panduan arus kas bebas sekitar $600 juta menjadi $2,6 miliar, memperkuat prospek pendapatan meskipun ada biaya akuisisi dan utang yang lebih tinggi.
Baca Lebih Lanjut: Ikhtisar Pendapatan Synopsys (SNPS) Q3 FY2026: Pendapatan $2,477B Mengangkat Reli Harga 13,39%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q3 FY2026 |
Konsensus $2,44M; panduan 2,410M-2,460M |
$2,477M |
Mengalahkan. $37M di atas konsensus dan $17M di atas plafon panduan; naik 42,4% YoY. |
|
EPS terdilusi non-GAAP Q3 |
Konsensus $3,67; panduan 3,63-3,69 |
$3,91 |
Mengalahkan. $0,24 di atas konsensus dan $0,22 di atas plafon panduan. |
|
EPS terdilusi GAAP Q3 |
$1,50 satu tahun sebelumnya |
$2,84 |
Membaik. Meningkat 89,3% YoY. |
|
Laba bersih GAAP Q3 |
$242,5M satu tahun sebelumnya |
$545,8M |
Membaik. Lebih dari dua kali lipat saat pendapatan mengalami skala. |
|
Pendapatan Design Automation Q3 |
$1,312M satu tahun sebelumnya |
$2,003M |
Berkembang. Meningkat 52,7% dan mewakili 80,9% dari total pendapatan. |
|
Pendapatan Design IP Q3 |
$427,6M satu tahun sebelumnya |
$473,8M |
Pulih. Meningkat 10,8% YoY setelah tekanan eksekusi sebelumnya. |
|
Margin operasi non-GAAP Q3 |
Batas atas panduan sebelumnya 41,0% |
41,60% |
Mengalahkan. Selesai 60 basis poin di atas plafon panduan. |
|
Arus kas operasi sembilan bulan |
$878,9M satu tahun sebelumnya |
$2,299M |
Dipercepat. Meningkat 162% saat koleksi dan pendapatan ditangguhkan membaik. |
|
Pandangan pendapatan FY2026 |
Titik tengah sebelumnya $9,665M |
9,690M-9,740M |
Dinaikkan. Titik tengah baru $9,715M menambah $50M. |
|
Pandangan EPS non-GAAP FY2026 |
Titik tengah sebelumnya $14,76 |
15,04-15,10 |
Dinaikkan. Titik tengah baru $15,07 meningkat $0,31. |
|
Pandangan arus kas bebas FY2026 |
Pandangan sebelumnya sekitar $2,0M |
Sekitar $2,6M |
Dinaikkan. Target meningkat sekitar $600M. |
- Pendapatan $2,477 miliar mengalahkan konsensus sebesar $37 juta: Ini juga melampaui plafon panduan sebesar $17 juta. Peningkatan 42,4% mencerminkan kekuatan Ansys dan EDA, mendukung rencana pertumbuhan FY2027 selanjutnya dan pekerjaan integrasi di Q4 ke depan.
- EPS non-GAAP sebesar $3,91 mengalahkan konsensus sebesar $0,24: Ini $0,22 di atas panduan dan naik dari $3,39 year over year. Keuntungan tumbuh meskipun investasi akuisisi, meskipun amortisasi dan kompensasi saham memperlebar kesenjangan GAAP-ke-disesuaikan dan memperumit perbandingan.
- Pendapatan Design Automation naik 52,7% menjadi $2,003 miliar: Pendapatan operasi yang disesuaikan naik 55% menjadi $905 juta dan margin berkembang menjadi 45,2% dari 44,5%. Hasil ini menunjukkan Ansys dan EDA inti dapat berkembang bersama sambil mempertahankan profitabilitas melalui integrasi produk yang berkelanjutan.
- Pendapatan Design IP kembali ke pertumbuhan 10,8% pada $473,8 juta: Pendapatan yang disesuaikan naik 45,8% menjadi $125,4 juta dan margin membaik menjadi 26,5% dari 20,1%. Pemulihan ini mendukung model IP berbasis royalti yang disorot di Hari Investor dan kontribusi pendapatannya di masa depan.
- Panduan arus kas bebas naik $600 juta menjadi $2,6 miliar: Arus kas operasi sembilan bulan adalah $2,299 miliar versus $878,9 juta satu tahun sebelumnya. Konversi yang lebih baik dapat mendanai pengurangan utang dan pembelian kembali $1 miliar yang direncanakan, mendukung pendapatan per saham dari waktu ke waktu.
Pandangan Investasi Synopsys (SNPS) 2026: Kasus Bull $750 vs Kasus Bear $390
Pandangan Synopsys 2026 bergantung pada apakah desain berbantuan AI, integrasi Ansys, dan Design IP dapat mengangkat pertumbuhan sementara margin berkembang dan utang turun. Upside berasal dari kemitraan hyperscaler yang lebih dalam, pendapatan royalti yang lebih kuat, dan cross-selling, sementara risiko integrasi, pembatasan ekspor, dan eksekusi IP yang lebih lemah tetap menjadi risiko utama.
Kasus Bull: Pertumbuhan Desain AI dan IP yang Kuat Mendorong SNPS Menuju $750
Kasus Bull mengasumsikan perjanjian AWS senilai lebih dari $1 miliar dikonversi menjadi pendapatan IP yang bermakna, GPT-Synopsys menarik pelanggan berbayar, dan cross-selling Ansys meningkatkan pengeluaran pelanggan. Pendapatan tumbuh lebih cepat dari rencana 15% tahun fiskal 2027 saat royalti berkembang dan margin operasi yang disesuaikan bergerak secara bertahap menuju target jangka panjang 50%.
Pergerakan menuju $750 akan membutuhkan pendapatan di atas $11,20 miliar, EPS di atas $19,12, dan arus kas yang cukup untuk mendukung pengurangan utang dan pembelian kembali $1 miliar. Program hyperscaler baru, adopsi agen AI berbayar, dan pertumbuhan Design IP yang lebih kuat akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Stabil Menjaga SNPS Antara $500 dan $620
Kasus Dasar mengasumsikan Synopsys memberikan dalam kisaran pendapatan tahun fiskal 2027 $11,10 miliar hingga $11,20 miliar saat EDA, Ansys, dan royalti IP mengimbangi biaya integrasi. Kemitraan AI membangun secara bertahap, sementara sekitar $10 miliar utang membuat deleveraging menjadi prioritas.
SNPS bisa diperdagangkan terutama antara $500 dan $620 jika pendapatan tetap dalam panduan, EPS tetap dekat $19,08, dan margin bertahan sekitar 44%. Pertumbuhan Design IP yang lebih lemah, konversi kas, atau penetapan harga perangkat lunak akan membatasi batas atas.
Kasus Bear: Penundaan Integrasi dan Pembatasan Ekspor Menarik SNPS Menuju $390
Kasus Bear mengasumsikan cross-selling Ansys berkembang lebih lambat, program IP silikon khusus ditunda, dan pembatasan ekspor yang lebih ketat membatasi permintaan. Biaya teknik dan akuisisi tetap kemudian akan menekan margin, sementara arus kas yang lebih lemah memperlambat pembayaran utang.
Pergerakan menuju $390 akan menjadi lebih mungkin jika pendapatan turun di bawah $11,10 miliar, margin yang disesuaikan melewatkan 44%, atau Design IP kontrak lagi. Perkiraan pendapatan yang lebih rendah dan kompresi berganda akan memberikan tekanan lebih lanjut pada saham.
Perkiraan Harga Saham SNPS untuk 2026 Oleh Analis Wall Street
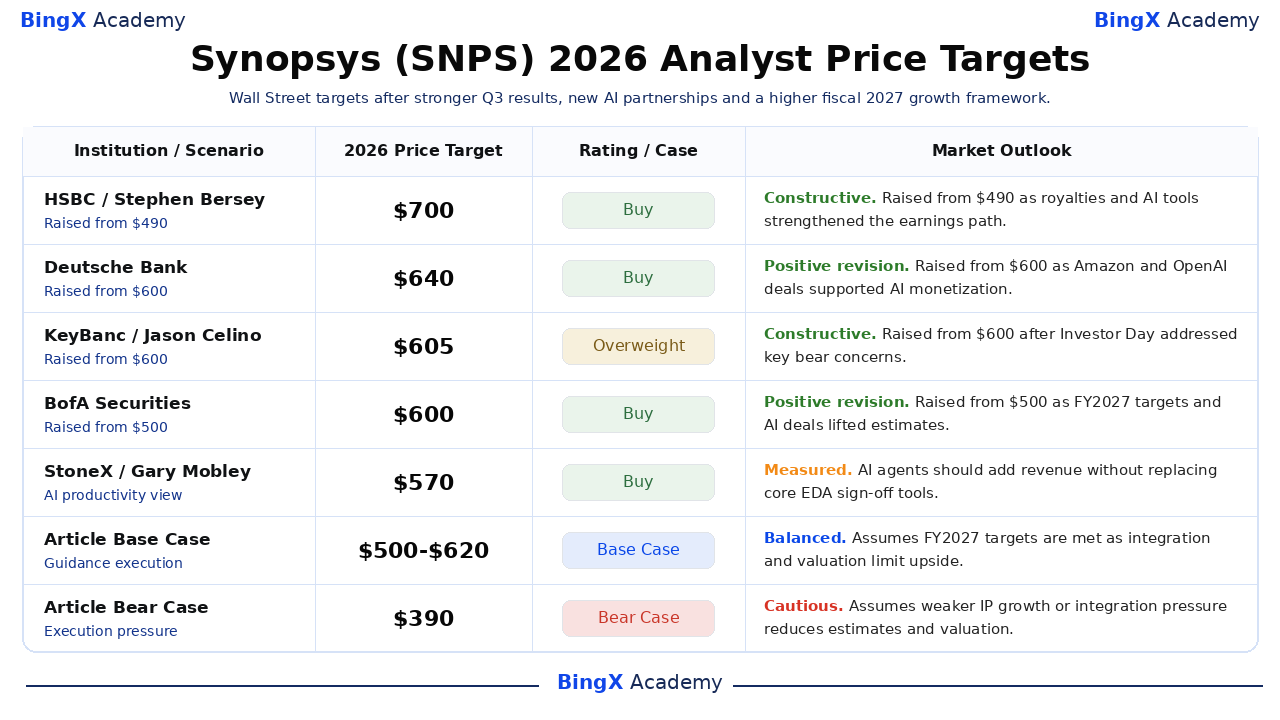
Lima target analis bertanggal ini berkisar dari $570 hingga $700 setelah Q3 dan Hari Investor. Penyebaran mencerminkan ketidakpastian sekitar monetisasi, integrasi, dan valuasi, daripada konsensus yang terpadu. Dasar dan Bear adalah skenario BingX Academy, bukan target institusional atau perkiraan konsensus.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
HSBC / Stephen Bersey |
$700 |
Beli |
Konstruktif. 25 September: dinaikkan dari Hold dan dinaikkan dari $490, mengutip royalti, alat AI dan proyeksi pertumbuhan EPS 28% hingga tahun fiskal 2028. |
|
Deutsche Bank / Ross Seymore |
$640 |
Beli |
Revisi positif. 1 Oktober: dinaikkan dari $600 saat perjanjian Amazon dan OpenAI mendukung monetisasi AI. |
|
KeyBanc / Jason Celino |
$605 |
Overweight |
Konstruktif. 1 Oktober: dinaikkan dari $600 setelah Hari Investor memperkuat pertumbuhan EDA yang berkelanjutan. |
|
BofA Securities / Vivek Arya |
$600 |
Beli |
Revisi positif. 1 Oktober: dinaikkan dari $500 pada target FY2027, sinergi Ansys dan kemitraan AI. |
|
StoneX / Gary Mobley |
$570 |
Beli |
Terukur. 1 Oktober: agen AI dapat menambah pendapatan tanpa menggantikan alat sign-off inti. |
|
Kasus Dasar Artikel |
500-620 |
Kasus Dasar |
Seimbang. Mengasumsikan target tahun fiskal 2027 terpenuhi saat pekerjaan integrasi, pengurangan utang, dan valuasi membatasi upside. |
|
Kasus Bear Artikel |
$390 |
Kasus Bear |
Hati-hati. Mengasumsikan pertumbuhan IP yang lebih lemah, batas ekspor, atau tekanan integrasi mengurangi perkiraan dan valuasi. |
Cara Perdagangan Saham Synopsys (SNPS) di BingX
Perdagangkan pandangan EDA, Ansys, dan kemitraan AI Synopsys menggunakan BingX TradFi dan BingX AI. SNPS bereaksi terhadap panduan, kesepakatan pelanggan, kebijakan ekspor, dan integrasi, jadi tentukan katalis dan batas risiko terlebih dahulu.
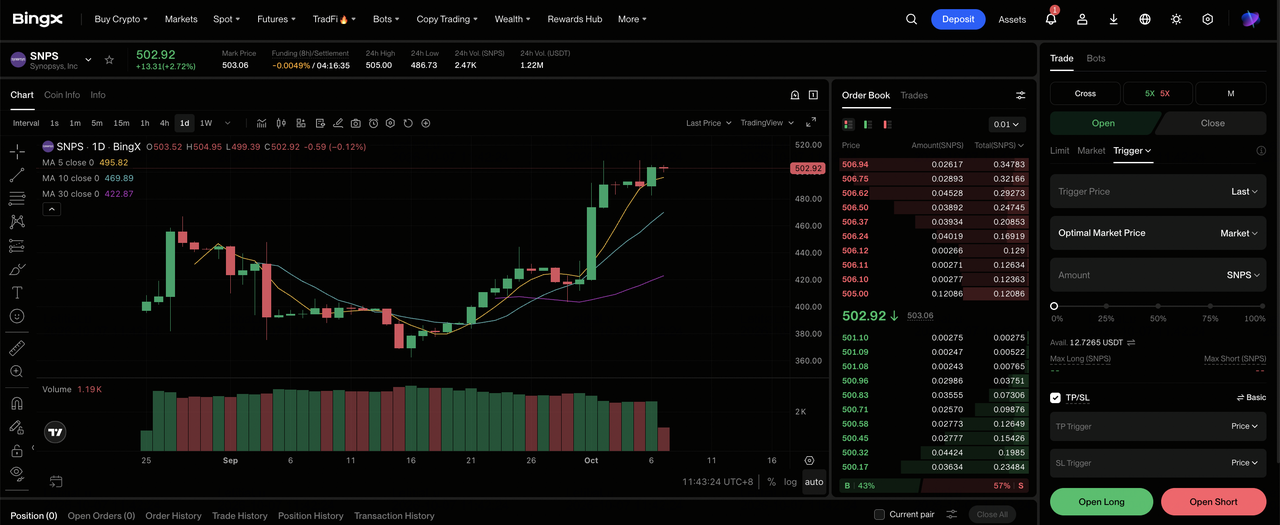
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Synopsys (SNPS). Cari dan pilih kontrak futures perpetual SNPS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika kemitraan AI, cross-selling Ansys, dan royalti mendukung perkiraan. Pilih Open Short jika penundaan integrasi, pembatasan ekspor, atau Design IP yang lebih lemah mengancam pendapatan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Reli 13% pada 1 Oktober dan rentang 5 Oktober $482,16 hingga $508,38 menunjukkan mengapa leverage konservatif penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. SNPS bereaksi terhadap permintaan EDA, perjanjian IP, panduan, aturan ekspor, dan integrasi Ansys.
5 Risiko Teratas yang Harus Diperhatikan Investor Synopsys di 2026
Kerangka pertumbuhan yang lebih kuat tidak menghilangkan variabel keuangan, operasi, dan kebijakan yang dapat mengurangi pendapatan, memperlambat konversi kas, dan menekan nilai per saham.
- Akuisisi Ansys senilai $35 miliar menambah tekanan eksekusi dan neraca: Synopsys harus mengintegrasikan produk dan kontrak pelanggan sambil mengelola sekitar $10 miliar utang. Sinergi yang lebih lambat atau konversi kas dapat menunda deleveraging dan mengurangi modal untuk pembelian kembali.
- Kontrol ekspor dapat mengurangi pasar EDA dan IP yang dapat dialamatkan: Panduan fiskal mengasumsikan tidak ada pembatasan AS yang lebih ketat atau aturan Entity List. Batas baru dapat menunda lisensi atau memblokir penjualan ke pelanggan tertentu, mengurangi pendapatan margin tinggi, pendapatan, dan kelipatan valuasi.
- Pertumbuhan Design IP bergantung pada jadwal program pelanggan: Pendapatan IP Q3 pulih 10,8% menjadi $473,8 juta. Tape-out silikon khusus yang tertunda atau ramp produksi hyperscaler dapat menunda lisensi dan royalti, melemahkan visibilitas pendapatan dan kualitas pendapatan.
- Kemitraan AI harus menjadi pendapatan komersial: GPT-Synopsys dan AWS masih memerlukan pengembangan produk, validasi pelanggan, dan adopsi. Adopsi yang lemah akan meninggalkan Synopsys dengan biaya tambahan tetapi pertumbuhan yang lebih sedikit menuju target tahun fiskal 2030 dan kontribusi pendapatan yang tertunda.
- Valuasi premium memperkuat perubahan perkiraan: Pada $488,47, SNPS diperdagangkan dekat 86 kali pendapatan GAAP trailing. Jika EPS tahun fiskal 2027 turun di bawah $19,04 atau ekspansi margin melambat, pemotongan perkiraan dan kompresi berganda dapat memperdalam penurunan saham.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Synopsys di 2026?
Synopsys memasuki Oktober dengan kasus operasi yang lebih kuat. Pendapatan Q3 naik 42,4% menjadi $2,477 miliar, Design Automation mencapai $2,003 miliar, dan EPS non-GAAP naik menjadi $3,91. Target pendapatan tahun fiskal 2027 sebesar $11,10 miliar hingga $11,20 miliar, dikombinasikan dengan program AWS dan OpenAI baru, memberikan investor tolok ukur yang lebih jelas untuk apakah desain berbantuan AI, royalti IP, dan cross-selling Ansys dapat mendukung tahap pertumbuhan berikutnya.
Kasus Dasar $500 hingga $620 tampak wajar jika Synopsys memberikan dalam panduan, menjaga Design IP tetap tumbuh, dan mengubah arus kas yang lebih kuat menjadi pengurangan utang. Kasus Bull $750 membutuhkan monetisasi AI yang lebih cepat, kontribusi royalti yang lebih besar, dan ekspansi margin, sementara Kasus Bear $390 menjadi lebih relevan jika integrasi melambat, pembatasan ekspor mengencang, atau pertumbuhan IP melemah lagi. Pendapatan FY2027, pertumbuhan Design IP, margin operasi, dan arus kas adalah metrik kunci yang harus diperhatikan.
Pengingat Risiko: Perdagangan SNPS membawa risiko tinggi kehilangan modal. Integrasi, utang, kontrol ekspor, waktu pelanggan, monetisasi AI, dan valuasi dapat menggerakkan saham dengan tajam. Teliti secara independen sebelum berinvestasi.
Bacaan Terkait
- Saham Semikonduktor AI Teratas untuk Dibeli di 2026: Panduan Lengkap Chip AI dan Rantai Pasokan AI
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Apa Itu OpenAI Pre-IPO dan Bagaimana Cara Perdagangannya di BingX?
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga Amazon (AMZN) 2026: Bisakah Pertumbuhan AWS dan AI Mendorong AMZN Melewati $400?
- Prediksi Harga Arm Holdings (ARM) 2026: Bisakah Permintaan Komputasi AI Mendorong ARM Menuju $350?
