


Super Micro Computer (SMCI), yang umumnya dikenal sebagai Supermicro, merancang sistem server, penyimpanan, dan rack-scale lengkap untuk beban kerja kecerdasan buatan, cloud, enterprise, dan edge. Solusi Building Block modularnya menggabungkan prosesor, akselerator, memori, jaringan, daya, dan pendinginan dalam konfigurasi yang dibangun sesuai kebutuhan pelanggan. Infrastruktur AI tetap menjadi mesin pertumbuhan utama, meskipun waktu proyek, pasokan komponen, dan kebutuhan modal kerja dapat membuat pendapatan dan generasi kas menjadi volatil.
Kuartal terbaru menunjukkan baik skala permintaan maupun variabilitas model. Penjualan bersih SMCI Q4 FY2026 mencapai $11,1 miliar, naik 93% year over year namun sekitar $450 juta di bawah konsensus yang dikutip. EPS non-GAAP mencapai $1,70, margin kotor GAAP pulih ke 17,5% dan manajemen memasuki FY2027 dengan lebih dari $60 miliar pesanan baru. Kasus investasi tergantung pada mengubah pipeline tersebut menjadi pengiriman yang menguntungkan tanpa pembalikan arus kas lainnya.
Perkiraan saham SMCI untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi rack-scale AI: Pipeline pesanan rekor, pendinginan cair langsung, dan kapasitas manufaktur di atas 6.000 rack per bulan dapat mendukung outlook pendapatan FY2027 $65 miliar–$72 miliar dan mendorong SMCI menuju $60.
- Kasus margin dan konversi kas: Waktu proyek besar, konsentrasi pelanggan, sistem AI margin rendah, dan peningkatan inventaris dapat menjaga arus kas bebas di bawah pendapatan dan menarik saham menuju $24.
Panduan ini merinci perkiraan saham SMCI, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q4 FY2026 Supermicro tanggal 11 Agustus, pengarsipan tahunan, dan data pasar hingga 15 September, plus cara memperdagangkan futures saham SMCI di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Supermicro di September 2026
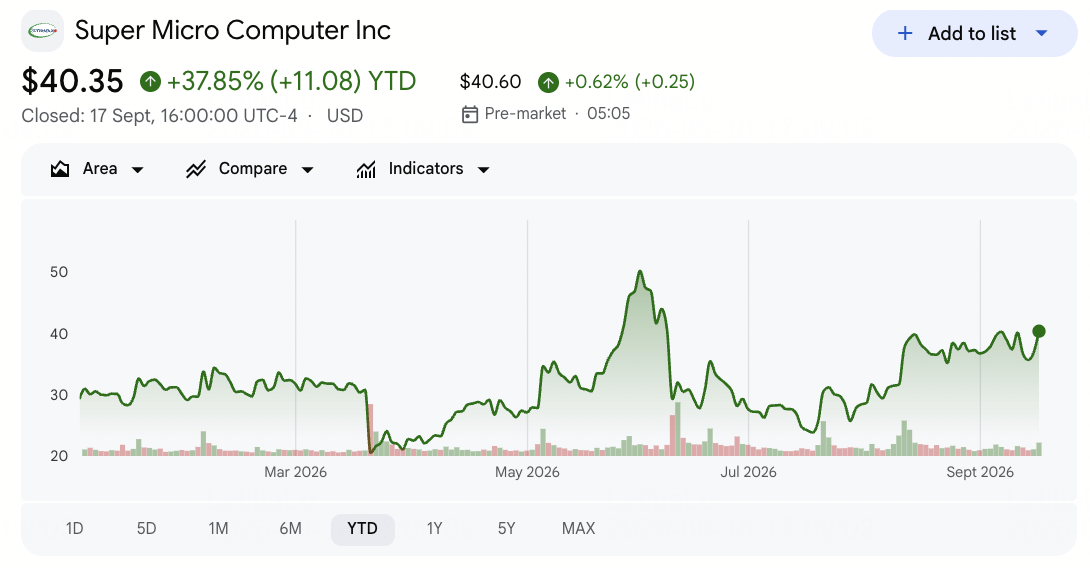
- SMCI ditutup di $40,35 pada 17 September dan tetap naik 37,85% YTD: Saham masih diperdagangkan sekitar 39% di bawah tertinggi 52 minggu $58,78, menunjukkan bahwa pertumbuhan AI tetap menarik tetapi eksekusi, kepatuhan, dan kekhawatiran margin masih membebani valuasi.
- Pendapatan Q4 mencapai $11,1 miliar, naik 93% year over year: Penjualan naik dari $5,8 miliar setahun sebelumnya dan $10,2 miliar di Q3, tetapi masih meleset dari konsensus sekitar $11,55 miliar. Kesiapan situs pelanggan dapat terus menggeser jumlah besar pendapatan antar kuartal.
- Margin kotor GAAP pulih ke 17,5% dari 9,9% di Q3: Campuran pelanggan dan produk yang lebih baik meningkatkan profitabilitas dan membantu EPS non-GAAP mencapai $1,70 versus $0,94 yang diharapkan. Manajemen mengharapkan margin Q1 FY2027 normal ke 10,4% hingga 10,8%, membuat daya tahan menjadi ujian kunci.
- Lebih dari $60 miliar pesanan baru menciptakan backlog rekor: Supermicro menambahkan beberapa ratus pelanggan enterprise dan lainnya dan mengakhiri FY2026 dengan sembilan pelanggan yang menghasilkan lebih dari $1 miliar masing-masing. Campuran yang lebih luas mengurangi ketergantungan pada satu akun, meskipun waktu pesanan masih mendorong pendapatan kuartalan.
- Panduan pendapatan FY2027 mencapai $65 miliar hingga $72 miliar: Titik tengah $68,5 miliar berdiri sekitar $16 miliar di atas estimasi Street yang dikutip $52,5 miliar. Mewujudkannya memerlukan pendapatan Q1 $14,5 miliar hingga $15,5 miliar dan komponen, daya, serta kapasitas pelanggan yang cukup untuk mengonversi backlog sesuai jadwal.
Apa Itu Super Micro Computer (SMCI)?
Super Micro Computer adalah produsen infrastruktur yang merancang dan merakit server, platform penyimpanan, sistem jaringan, dan pusat data rack lengkap. Model Building Block Solutions-nya menggunakan komponen umum dan desain modular untuk mengkonfigurasi produk seputar kombinasi CPU, GPU, memori, penyimpanan dan jaringan yang berbeda. Pelanggan mencakup operator cloud, enterprise, pemerintah, penyedia telekomunikasi, dan perusahaan teknologi. Pendapatan bergantung pada pengiriman perangkat keras, meskipun kecepatan teknik, desain termal, dan kemampuan untuk memberikan rack terintegrasi menciptakan diferensiasi.
Strategi jangka panjang Supermicro berpusat pada Data Center Building Block Solutions dan pendinginan cair langsung untuk kluster AI densitas tinggi. Perusahaan mendukung platform dari NVIDIA, AMD dan Intel dan sedang memperluas manufaktur di Amerika Serikat, Taiwan, dan Malaysia melebihi 6.000 rack per bulan, termasuk kapasitas untuk lebih dari 3.000 rack berpendingin cair. Pendapatan enterprise dan channel mencapai $5,6 miliar di Q4, naik 172% year over year, memperluas bisnis melampaui beberapa deployment hyperscale.
Baca Lebih Lanjut: Saham Server AI Teratas untuk Dibeli pada 2026: Sistem Rack-Scale, Server GPU, dan Infrastruktur Server AI
Gambaran Umum Pendapatan Super Micro Computer (SMCI) Q4 FY2026: Pendapatan, EPS, dan Pertumbuhan Infrastruktur AI
Supermicro melaporkan pendapatan $11,1 miliar dibandingkan sekitar $11,55 miliar yang diharapkan, namun EPS non-GAAP $1,70 melebihi estimasi $0,94 karena margin kotor GAAP pulih ke 17,5%. Pendapatan sepanjang tahun naik 78% menjadi $39,1 miliar, arus kas operasi Q4 kembali ke positif $747 juta, dan lebih dari $60 miliar pesanan baru mendukung outlook FY2027 $65 miliar–$72 miliar. Ketegangan utama adalah apakah campuran Q4 yang luar biasa dapat diterjemahkan menjadi margin dan arus kas yang tahan lama ketika volume pengiriman dipercepat.
Baca Lebih Lanjut: Gambaran Umum Pendapatan Super Micro Computer (SMCI) Q4 2026: Outlook FY2027 $65B Mendorong Reli Harga 19,02%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Penjualan bersih Q4 FY2026 |
Konsensus Visible Alpha $11,55B |
$11,1B |
Meleset. Sekitar $450M di bawah konsensus, meskipun naik 93% YoY. |
|
EPS dilusian non-GAAP Q4 |
Konsensus $0,94; panduan $0,65–$0,79 |
$1,70 |
Berhasil. $0,76 di atas konsensus dan lebih dari dua kali lipat YoY. |
|
EPS dilusian GAAP Q4 |
Panduan $0,53–$0,67 |
$1,62 |
Berhasil. $0,95 di atas batas atas panduan. |
|
Margin kotor GAAP Q4 |
9,9% di Q3 FY2026 |
17,50% |
Mengembang. Meningkat 760 bps secara berurutan. |
|
Arus kas operasi Q4 |
$6,6B digunakan di Q3 FY2026 |
$747M disediakan |
Membaik. Kembali ke generasi kas kuartalan positif. |
|
Penjualan bersih FY2026 |
$22,0B di FY2025 |
$39,1B |
Tumbuh. Meningkat 78% YoY. |
|
Laba bersih GAAP FY2026 |
$1,0B di FY2025 |
$2,2B |
Tumbuh. Lebih dari dua kali lipat YoY. |
|
Outlook pendapatan Q1 FY2027 |
Konsensus FactSet $11,8B |
$14,5B–$15,5B |
Di atas. Titik tengah $15,0B melebihi konsensus sebesar $3,2B. |
|
Outlook pendapatan FY2027 |
Estimasi Wall Street $52,5B |
$65B–$72B |
Di atas. Titik tengah $68,5B melebihi estimasi sebesar $16B. |
- Pendapatan $11,1 miliar tumbuh 93% namun meleset konsensus sekitar $450 juta: Kesiapan infrastruktur pelanggan menunda beberapa kontrak ke Q1 FY2027 atau kemudian. Waktu itu menjelaskan mengapa backlog dapat mengembang dengan cepat tanpa setiap pesanan menjadi pendapatan kuartal yang sama atau koleksi kas.
- EPS non-GAAP $1,70 mengalahkan konsensus sebesar $0,76: Angka tersebut juga melebihi batas atas panduan $0,79 dan naik dari $0,41 setahun sebelumnya. Campuran yang menguntungkan mendorong upside, jadi margin yang diharapkan Q1 10,4%–10,8% akan menguji seberapa dapat diulang keuntungan pendapatan tersebut.
- Margin kotor GAAP mencapai 17,5%, naik dari 9,9% secara berurutan: Pemulihan 760 basis poin mengangkat margin operasi non-GAAP menjadi 14,3% dari 7,2%. Ekspansi margin dapat menciptakan leverage pendapatan substansial, meskipun pembalikan akan menular dengan cepat melalui EPS yang dilaporkan dan valuasi.
- Arus kas operasi membaik menjadi positif $747 juta dari penggunaan $6,6 miliar: Arus kas bebas kuartalan mencapai sekitar $722 juta. Arus kas operasi sepanjang tahun tetap negatif sebesar $6,8 miliar karena inventaris berakhir di $12,9 miliar, menjaga konversi kas tetap sentral untuk tesis.
- Panduan pendapatan FY2027 $65 miliar–$72 miliar menyiratkan pertumbuhan hingga 84%: Outlook bergantung pada backlog rekor, permintaan AI, dan skala manufaktur. Konversi harus terjadi tanpa lonjakan modal kerja lain atau keruntuhan margin agar pertumbuhan pendapatan meningkatkan nilai per saham.
Baca Lebih Lanjut: Prediksi Harga Dell Technologies (DELL) 2026: Upside AI $700 vs. Risiko Eksekusi $380
Outlook Investasi Super Micro Computer (SMCI) 2026: Kasus Bull $60 vs. Kasus Bear $24
Outlook SMCI bergantung pada apakah lebih dari $60 miliar pesanan baru berkonversi menjadi pendapatan, margin, dan kas cukup cepat untuk memvalidasi perkiraan FY2027. Rentang berikut adalah skenario editorial BingX Academy daripada target Wall Street atau janji harga.
Kasus Bull: Permintaan Server AI yang Kuat Mendorong SMCI Menuju $60
Kasus Bull mengasumsikan pendapatan Q1 mendarat dekat batas atas panduan $15,5 miliar dan pipeline pesanan mendukung pertumbuhan melalui sisa FY2027. Pendinginan cair langsung menjadi diferensiator yang lebih kuat karena kepadatan daya rack meningkat, sementara kapasitas manufaktur di atas 6.000 rack per bulan membantu memperpendek waktu deployment.
Pergerakan menuju $60 akan memerlukan pendapatan mendekati paruh atas rentang $65 miliar hingga $72 miliar, margin kotor stabil di atas 11% setelah Q1, dan arus kas operasi positif di beberapa kuartal. Pertumbuhan inventaris yang lebih lambat dan diversifikasi pelanggan yang lebih luas akan memperkuat kasus tersebut.
Kasus Base: Permintaan AI yang Stabil Menjaga SMCI Antara $38 dan $48
Kasus Base mengasumsikan backlog berkonversi secara luas sesuai jadwal, meskipun campuran produk dan pelanggan menarik margin kotor kembali dari level Q4 17,5%. Pertumbuhan pendapatan tetap kuat, sementara pembiayaan inventaris, waktu proyek, dan kompetisi menjaga pendapatan dan arus kas bebas dari kenaikan secepat penjualan.
Di bawah skenario ini, SMCI dapat diperdagangkan terutama antara $38 dan $48. Pendapatan Q1 dalam $14,5 miliar hingga $15,5 miliar, EPS non-GAAP dalam $1,01 hingga $1,10, dan margin kotor mendekati 10,4% hingga 10,8% akan mendukung rentang tersebut. Penundaan pengiriman besar lainnya atau pembalikan arus kas akan membatasi ujung atas.
Kasus Bear: Margin Rendah, Penundaan Proyek, dan Pengawasan Hukum Menarik SMCI Menuju $24
Kasus Bear mengasumsikan fasilitas pelanggan, ketersediaan daya, atau waktu komponen menunda konversi pesanan sementara kompetisi menjaga harga tetap agresif. Inventaris dan piutang naik sebelum kas tiba, sementara pengawasan hukum dan kepatuhan yang berkelanjutan menambah biaya dan dapat melemahkan kepercayaan pelanggan atau investor.
Pergerakan menuju $24 akan menjadi lebih mungkin jika pendapatan FY2027 turun di bawah $65 miliar, margin kotor turun di bawah 9%, arus kas operasi berubah negatif secara material lagi, atau masalah hukum dan kepatuhan meningkat. Estimasi pendapatan yang lebih rendah dan kepercayaan yang lebih lemah baik pada eksekusi maupun tata kelola akan menekan valuasi.
Perkiraan Harga Saham SMCI untuk 2026 oleh Analis Wall Street
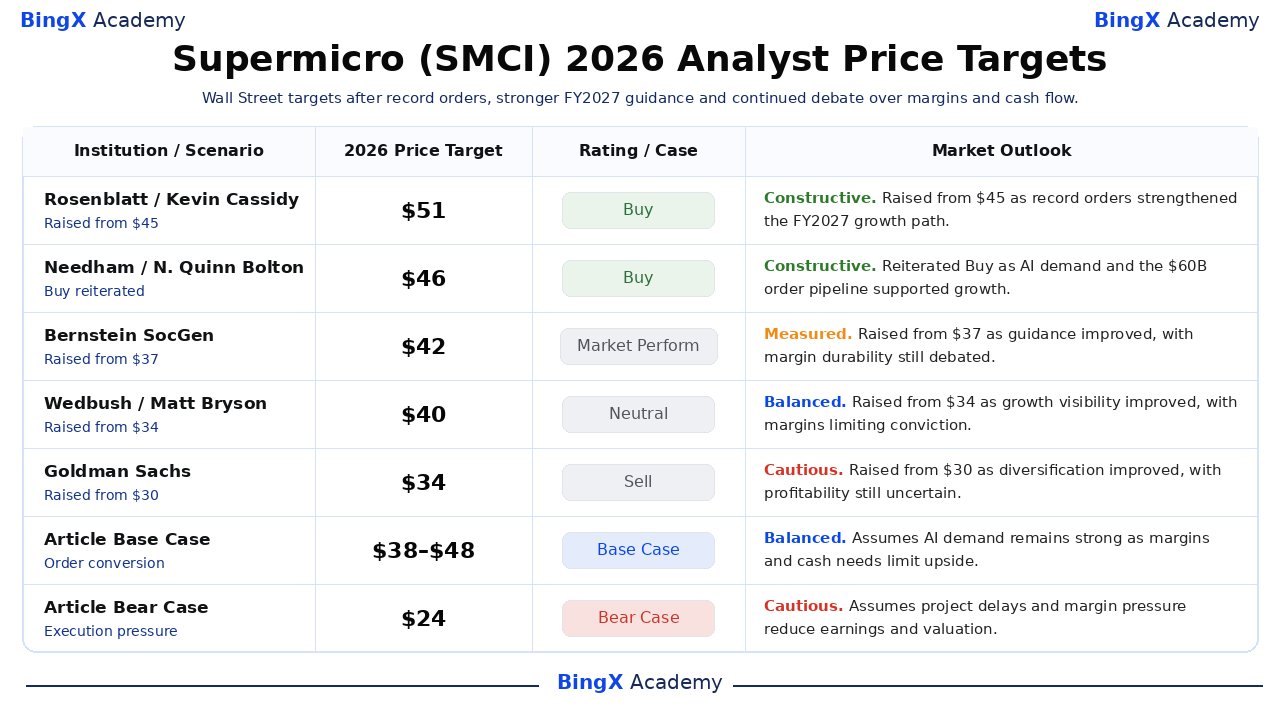
Analis tetap terbagi antara permintaan AI rekor dan beban margin, modal kerja, serta eksekusi yang diperlukan untuk melayaninya. Lima tindakan bertanggal di bawah ini mencakup Buy hingga Sell dan menunjukkan asumsi berbeda untuk konversi pesanan. Target ini adalah titik referensi pihak ketiga daripada janji harga. Baris Base dan Bear adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Rosenblatt / Kevin Cassidy |
$51 |
Buy |
Konstruktif. 12 Agustus: dinaikkan dari $45 karena pesanan rekor memperkuat jalur pertumbuhan FY2027. |
|
Needham / N. Quinn Bolton |
$46 |
Buy |
Konstruktif. 12 Agustus: ditegaskan kembali karena permintaan AI dan pipeline $60 miliar mendukung pertumbuhan. |
|
Bernstein SocGen / Mark Newman |
$42 |
Market Perform |
Terukur. 13 Agustus: dinaikkan dari $37 karena panduan membaik, dengan daya tahan margin masih diperdebatkan. |
|
Wedbush / Matt Bryson |
$40 |
Neutral |
Seimbang. 12 Agustus: dinaikkan dari $34 karena visibilitas pertumbuhan membaik, dengan margin membatasi keyakinan. |
|
Goldman Sachs / Katherine Murphy |
$34 |
Sell |
Hati-hati. 12 Agustus: dinaikkan dari $30 karena diversifikasi membaik, dengan profitabilitas masih tidak pasti. |
|
Kasus Base Artikel |
$38–$48 |
Kasus Base |
Seimbang. Mengasumsikan permintaan AI tetap kuat karena margin dan kebutuhan kas membatasi upside. |
|
Kasus Bear Artikel |
$24 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan proyek dan tekanan margin mengurangi pendapatan dan valuasi. |
Cara Memperdagangkan Saham Super Micro Computer (SMCI) di BingX
Perdagangkan outlook AI-rack, pendinginan cair, dan margin Supermicro menggunakan BingX TradFi dan alat BingX AI. Karena SMCI dapat bereaksi tajam terhadap waktu proyek, pendapatan, dan berita kepatuhan, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
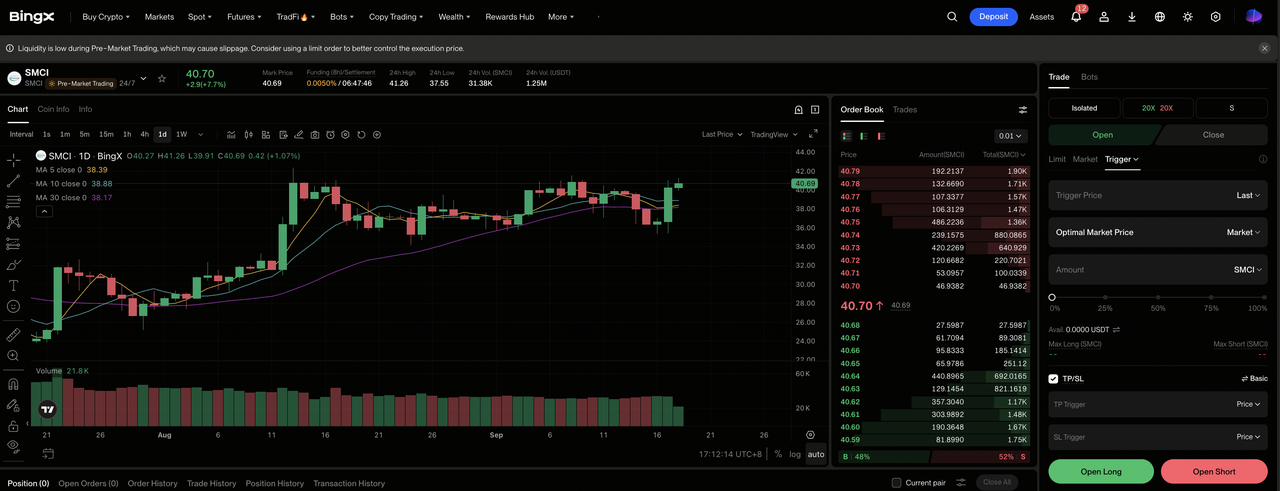
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Super Micro Computer (SMCI). Cari dan pilih kontrak futures perpetual SMCI-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika konversi pesanan dan margin mendukung Kasus Bull. Pilih Open Short jika penundaan atau kebutuhan kas melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kesenjangan 39% SMCI dari tertinggi 52 minggu menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. SMCI dapat bereaksi cepat terhadap panduan, pengiriman, margin, dan perkembangan regulasi.
5 Risiko Teratas yang Perlu Diperhatikan Investor Supermicro pada 2026
Model pertumbuhan Supermicro bergantung pada pembelian komponen, inventaris, kesiapan pelanggan, dan pembayaran akhir. Risiko ini dapat mempengaruhi margin, arus kas, dan nilai per saham.
- Ayunan margin kotor dapat mengatasi pertumbuhan pendapatan: Margin kotor GAAP bergerak dari 9,9% di Q3 menjadi 17,5% di Q4, sementara panduan Q1 menunjuk ke 10,4% hingga 10,8%. Bahkan perubahan margin satu poin pada pendapatan multi-miliar dolar dapat mempengaruhi EPS secara material.
- Modal kerja dapat menyerap kas dengan cepat: Arus kas operasi FY2026 negatif $6,8 miliar dan inventaris berakhir di $12,9 miliar. Jika inventaris terus tumbuh lebih cepat dari pengiriman, kebutuhan pembiayaan dapat naik meskipun pendapatan yang dilaporkan kuat.
- Pelanggan besar dapat menciptakan risiko waktu: Sembilan pelanggan menghasilkan lebih dari $1 miliar masing-masing di FY2026. Fasilitas tertunda atau perubahan spesifikasi dari satu pembeli besar dapat menggeser pendapatan antar kuartal dan mengurangi utilisasi pabrik.
- Aturan ekspor dapat membatasi produk dan pelanggan: Server AI canggih menggunakan komponen terkontrol yang tunduk pada perubahan aturan di berbagai yurisdiksi. Pembatasan yang lebih ketat atau masalah kepatuhan dapat menunda pengiriman dan menghilangkan permintaan dari beberapa pasar.
- Kompetisi dapat menjaga margin sistem AI tetap rendah: Dell, HPE, operator cloud, dan ODM bersaing untuk banyak deployment berbasis akselerator yang sama. Penetapan harga agresif dapat mengubah backlog menjadi pendapatan tanpa menghasilkan arus kas yang cukup untuk mendukung valuasi yang lebih tinggi.
Pemikiran Akhir: Haruskah Anda Berinvestasi dalam Super Micro Computer pada 2026?
Supermicro memasuki akhir 2026 dengan bukti permintaan luar biasa. Pendapatan Q4 tumbuh 93%, pesanan baru melebihi $60 miliar, dan panduan FY2027 mencapai $65 miliar–$72 miliar. Hasil yang sama juga menunjukkan mengapa saham tetap diperebutkan. Pendapatan meleset konsensus, margin Q1 diharapkan normal, dan arus kas operasi sepanjang tahun tetap negatif dalam.
Kasus Bull mendukung $60 jika konversi pesanan, pendinginan cair, dan permintaan enterprise yang lebih luas menghasilkan baik pendapatan maupun kas. Kasus Bear menunjuk ke $24 jika penundaan proyek, kontrol ekspor, atau tekanan margin melemahkan estimasi. Trader konservatif mungkin menunggu pendapatan Q1, margin kotor, inventaris, dan arus kas operasi sebelum meningkatkan eksposur.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti SMCI melibatkan risiko tinggi kehilangan modal. Kesalahan pendapatan, perubahan panduan, kompetisi, tindakan regulasi, pergeseran valuasi, dan trading berleveraged dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pusat Data AI Teratas untuk Dibeli pada 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Server AI Teratas untuk Dibeli pada 2026: Sistem Rack-Scale, Server GPU, dan Infrastruktur Server AI
- Prediksi Harga NVIDIA (NVDA) 2026: Dapatkah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga AMD 2026: Dapatkah Pertumbuhan AI Mendorong AMD Menuju $700?
- Prediksi Harga Intel (INTC) 2026: Dapatkah Permintaan CPU AI Mendorong INTC Menuju $145?
