Snap Inc. (SNAP) mengoperasikan Snapchat, platform komunikasi yang mengutamakan kamera dengan dukungan messaging, Stories, Spotlight, Snap Map dan alat augmented-reality. Periklanan tetap menjadi sumber pendapatan terbesar, sementara langganan, penyimpanan berbayar dan produk kreatif premium menjadi semakin penting. Transisi ini memperluas bisnis, meskipun SNAP tetap sensitif terhadap permintaan pengiklan, tren pengguna bernilai tinggi dan biaya investasi dalam kecerdasan buatan dan perangkat keras Specs.
Kuartal terbaru menunjukkan monetisasi yang lebih kuat dan disiplin operasional, dengan batasan penting. Pendapatan SNAP Q2 2026 mencapai $1,60 miliar, naik 19% year over year, karena pendapatan iklan naik 9% menjadi $1,28 miliar dan pendapatan lainnya naik 85% menjadi $316 juta. Pengguna aktif harian meningkat 5% menjadi 493 juta, meskipun pertumbuhan yang lebih lambat dan tekanan di Amerika Utara dan Eropa menjadikan kualitas audiens sentral untuk kasus investasi.
Perkiraan saham SNAP untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus pemulihan monetisasi: produk iklan yang lebih kuat, Snapchat+ dan Memories Storage meningkatkan pendapatan per pengguna karena disiplin biaya meningkatkan generasi kas.
- Kasus pengguna dan investasi: kelemahan di wilayah bernilai tinggi dan peningkatan pengeluaran AI atau Specs mencegah pertumbuhan pendapatan menghasilkan profitabilitas yang tahan lama.
Panduan ini membahas perkiraan saham SNAP, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis laba Q2 2026 Snap tanggal 3 Agustus, pengajuan kuartalan dan data pasar hingga 9 September, ditambah cara trading futures saham SNAP di BingX TradFi dengan jaminan USDT.
5 Hal Utama yang Perlu Diketahui Investor Snap di September 2026
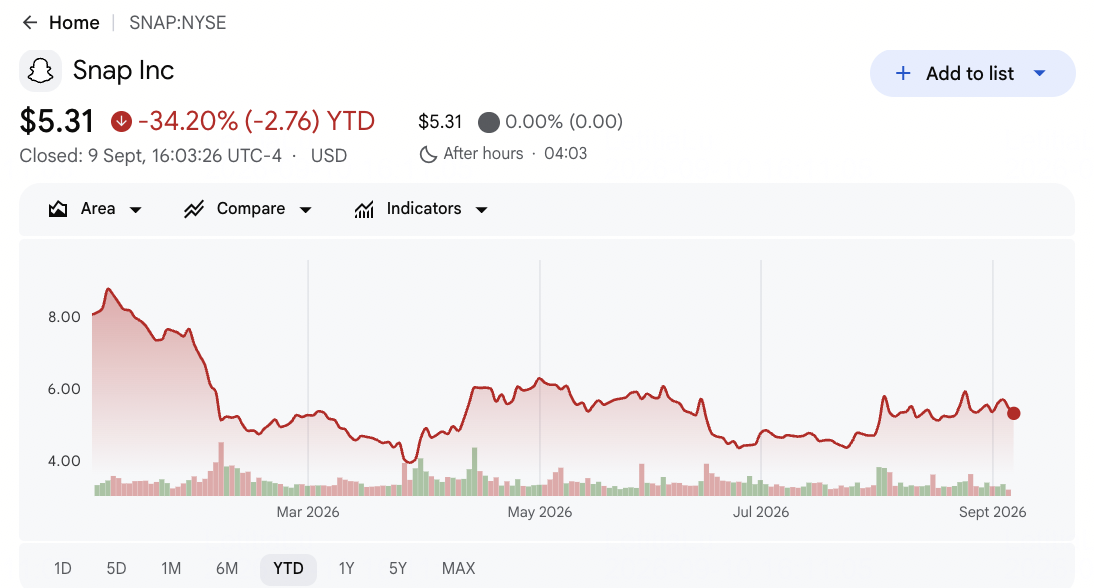
- SNAP ditutup di $5,31 setelah turun 34,20% YTD: Saham berada $3,97 di bawah tertinggi 52 minggu $9,28 bahkan setelah hasil Q2 mengalahkan ekspektasi. Penurunan menunjukkan bahwa investor masih memerlukan kemajuan monetisasi dan profitabilitas yang berkelanjutan daripada satu kuartal yang menguntungkan.
- Pendapatan Q2 naik 19% menjadi $1,60 miliar: Penjualan selesai sekitar $60 juta di atas konsensus FactSet $1,54 miliar, dan kerugian yang disesuaikan $0,10 per saham $0,02 lebih sempit dari yang diperkirakan. Kedua metrik membaik, memberikan bukti yang lebih kuat untuk tesis pemulihan.
- Pendapatan lain melonjak 85% menjadi $316 juta: Snapchat+, Lens+ dan Memories Storage menciptakan aliran pendapatan kedua yang setara dengan hampir 20% penjualan kuartalan. Dengan kurang dari 3% pengguna bulanan membayar, penetrasi langganan masih memiliki ruang yang cukup untuk ekspansi dari waktu ke waktu.
- Pengguna aktif harian mencapai 493 juta dan pengguna bulanan mencapai 971 juta: Keduanya melebihi konsensus masing-masing sekitar 5,1 juta dan 10,4 juta. Skala global tetap substansial, meskipun pertumbuhan pengguna yang lebih rendah di pasar Barat yang berharga dapat melemahkan rata-rata pendapatan per pengguna dan jangkauan pengiklan.
- Biaya infrastruktur sepanjang tahun meningkat menjadi $1,65 miliar hingga $1,70 miliar: Kisaran naik $50 juta di setiap ujung karena Snap menambah kapasitas AI dan machine-learning. Manajemen berinvestasi untuk meningkatkan keterlibatan dan iklan, meskipun pengeluaran tersebut meningkatkan ambang batas laba untuk alat-alat tersebut.
Apa Itu Snap Inc. (SNAP)?
Snap Inc. adalah perusahaan teknologi yang aplikasi unggulan Snapchat menggabungkan messaging visual, konten publik, berbagi lokasi dan augmented reality dalam satu layanan mobile. Camera, Chat, Stories, Spotlight dan Snap Map mengorganisir pengalaman pengguna, sementara Bitmoji menyediakan lapisan avatar portabel. Snap menjual performa dan brand advertising di seluruh permukaan ini, termasuk Sponsored Snaps dan format AR. Snap juga memperoleh pendapatan langsung dari Snapchat+, Lens+, Memories Storage berbayar dan fitur premium lainnya, dan mengembangkan Specs sebagai platform komputasi jangka panjang yang potensial.
Arah jangka panjang Snap berpusat pada peningkatan sistem rekomendasi dan periklanan dengan AI, memperluas pembayaran pengguna langsung dan mengubah augmented reality menjadi platform developer yang lebih luas. Snapchat+ memberikan perusahaan saluran berkelanjutan untuk fitur premium, dan Spotlight dan Snap Map menciptakan inventori penemuan dan komersial tambahan. Qualcomm telah mendukung roadmap wearables Snap melalui platform Snapdragon, sementara merek dan agensi menggunakan Lens Studio dan produk kampanye otomatis untuk membangun pengalaman AR dan iklan performa. Specs memperluas strategi tersebut di luar smartphone, menciptakan bisnis perangkat keras dan spatial-computing yang mungkin jika developer dan konsumen mengadopsi platform selama beberapa tahun.
Ikhtisar Laba Snap Inc. (SNAP) Q2 2026: Pendapatan, Pengguna dan Pertumbuhan Langganan
Snap memberikan pendapatan Q2 $1,60 miliar versus $1,54 miliar yang diharapkan, kerugian yang disesuaikan $0,10 per saham versus kerugian $0,12 yang diharapkan, dan 493 juta pengguna aktif harian versus 487,9 juta yang diharapkan. Pendapatan iklan naik 9% menjadi $1,28 miliar, pendapatan lain naik 85% menjadi $316 juta, dan kerugian bersih GAAP menyempit menjadi $164 juta dari $262,6 juta. Panduan pendapatan Q3 $1,70 miliar hingga $1,74 miliar melebihi konsensus $1,70 miliar di titik tengah, meskipun pandangan biaya infrastruktur yang lebih tinggi $1,65 miliar hingga $1,70 miliar menciptakan tradeoff profitabilitas yang jelas.
Baca Selengkapnya: Ikhtisar Laba Snap (SNAP) Q2 2026: Pendapatan $1,60B dan Momentum Iklan Mendorong Reli Harga 14,88%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $1,54B |
$1,60B |
Mengalahkan. Sekitar $60M di atas konsensus; naik 19% YoY. |
|
Kerugian Q2 yang disesuaikan per saham |
Konsensus kerugian $0,12 |
Kerugian $0,10 |
Mengalahkan. Kerugian $0,02 lebih sempit dari yang diharapkan. |
|
Kerugian bersih GAAP Q2 |
— |
Kerugian $164M |
Membaik. Menyempit dari $262,6M setahun sebelumnya. |
|
Pendapatan iklan |
Konsensus $1,23B |
$1,28B |
Mengalahkan. Sekitar $50M di atas konsensus; naik 9% YoY. |
|
Pendapatan lainnya |
— |
$316M |
Berakselerasi. Naik 85% YoY dari langganan dan penyimpanan. |
|
Pengguna aktif harian |
Konsensus 487,9M |
493M |
Mengalahkan. Sekitar 5,1M di atas konsensus; naik 5% YoY. |
|
Pengguna aktif bulanan |
Konsensus 960,6M |
971M |
Mengalahkan. Sekitar 10,4M di atas konsensus; naik 4% YoY. |
|
Pandangan pendapatan Q3 2026 |
Konsensus $1,70B |
$1,70B–$1,74B |
Di atas. Titik tengah $1,72B melampaui konsensus $20M. |
|
Pandangan biaya infrastruktur 2026 |
Sebelumnya $1,60B–$1,65B |
$1,65B–$1,70B |
Dinaikkan. Investasi AI dan machine-learning meningkatkan kisaran. |
- Pendapatan $1,60 miliar tumbuh 19%: Hasilnya melebihi konsensus sekitar $60 juta karena iklan Amerika Utara membaik dan pengeluaran Piala Dunia membantu permintaan. Mempertahankan kecepatan tersebut tanpa dukungan terkait acara akan memperkuat kasus bahwa perubahan produk iklan sedang bekerja.
- Kerugian yang disesuaikan $0,10 per saham mengalahkan $0,02: Snap mempersempit kerugian bersih GAAP sekitar $99 juta menjadi $164 juta sementara biaya yang disesuaikan naik hanya 4%. Kontrol biaya mulai mengubah pertumbuhan pendapatan menjadi laba yang lebih baik, meskipun profitabilitas GAAP tetap belum selesai.
- Pendapatan lain $316 juta naik 85%: Pendapatan langsung berkembang jauh lebih cepat daripada peningkatan iklan 9%, meningkatkan diversifikasi melalui Snapchat+, Lens+ dan Memories Storage. Tingkat pengguna berbayar yang lebih tinggi akan mengurangi eksposur Snap terhadap anggaran iklan yang volatil dan meningkatkan visibilitas pendapatan.
- 493 juta pengguna harian tumbuh 5% saat pengguna bulanan mencapai 971 juta: Kedua hitungan mengalahkan perkiraan, meskipun pertumbuhan melambat dari tingkat sebelumnya dan tekanan tetap di Amerika Utara dan Eropa. Keuntungan monetisasi karena itu perlu mengimbangi campuran pengguna tambahan yang lebih lemah.
- Panduan pendapatan Q3 mencapai titik tengah $1,72 miliar: Titik tengah berada $20 juta di atas konsensus, tetapi kisaran biaya infrastruktur juga naik hingga $1,70 miliar untuk 2026. Rekomendasi AI yang lebih baik dan konversi iklan harus menghasilkan pengembalian yang terukur untuk menjaga leverage operasi.
Pandangan Investasi Snap Inc. (SNAP) 2026: Kasus Bull $10 vs Kasus Bear $4
Pertanyaan utama adalah apakah iklan yang membaik dan pendapatan langsung dapat mengungguli tekanan audiens regional dan biaya membangun sistem AI dan Specs.
Kasus Bull: Iklan dan Pendapatan Langsung Mendorong SNAP Menuju $10
Kasus Bull mengasumsikan alat iklan berbasis AI meningkatkan performa kampanye dan membawa pengiklan Amerika Utara yang lebih besar kembali ke Snapchat. Pertumbuhan iklan tetap di dua digit rendah, pendapatan langsung berkembang lebih cepat dari bisnis inti, dan pengurangan tenaga kerja 16% membantu lebih banyak pertumbuhan pendapatan mencapai laba dan arus kas.
Pergerakan menuju $10 akan memerlukan pendapatan kuartalan pada atau di atas titik tengah Q3 $1,72 miliar, produk berbayar untuk berkembang melampaui pangsa sub-3% saat ini dari pengguna bulanan, dan Specs untuk menunjukkan permintaan developer atau konsumen yang kredibel. Pengguna bernilai tinggi yang stabil dan peningkatan perkiraan lebih lanjut akan memperkuat kasus tersebut.
Kasus Dasar: Monetisasi yang Lebih Baik Menjaga SNAP Antara $6 dan $8
Kasus Dasar mengasumsikan iklan membaik secara bertahap sementara Snapchat+, Lens+ dan penyimpanan membangun aliran pendapatan kedua yang lebih besar. Pengguna global terus tumbuh, tetapi kelemahan di Amerika Utara dan Eropa membatasi peningkatan kualitas audiens, sementara biaya infrastruktur AI yang lebih tinggi mengimbangi sebagian penghematan dari restrukturisasi.
SNAP bisa diperdagangkan terutama antara $6 dan $8 jika pendapatan tetap mendekati panduan, pendapatan langsung terus tumbuh dan kerugian GAAP menyempit lebih lanjut. Kegagalan menstabilkan pengguna regional bernilai tinggi atau biaya infrastruktur yang meningkat akan membatasi ujung atas.
Kasus Bear: Tekanan Pengguna dan Biaya Lebih Tinggi Menarik SNAP Menuju $4
Kasus Bear mengasumsikan pengguna harian terus menurun di Amerika Utara dan Eropa, membuat Snapchat kurang menarik bagi pengiklan yang berfokus pada audiens bernilai tinggi. Pertumbuhan langganan melambat sebelum menjadi cukup besar untuk mengimbangi iklan yang melemah, sementara infrastruktur AI dan Specs menjaga biaya tetap tinggi.
Pergerakan menuju $4 akan menjadi lebih mungkin jika pendapatan turun di bawah batas panduan $1,70 miliar, pertumbuhan pengguna meleset ekspektasi atau kerugian GAAP berhenti menyempit. Adopsi Specs yang lemah, aturan keamanan remaja yang lebih ketat atau pengembalian pengiklan yang lebih rendah bisa menambah tekanan lebih lanjut.
Perkiraan Harga Saham SNAP untuk 2026 Oleh Analis Wall Street
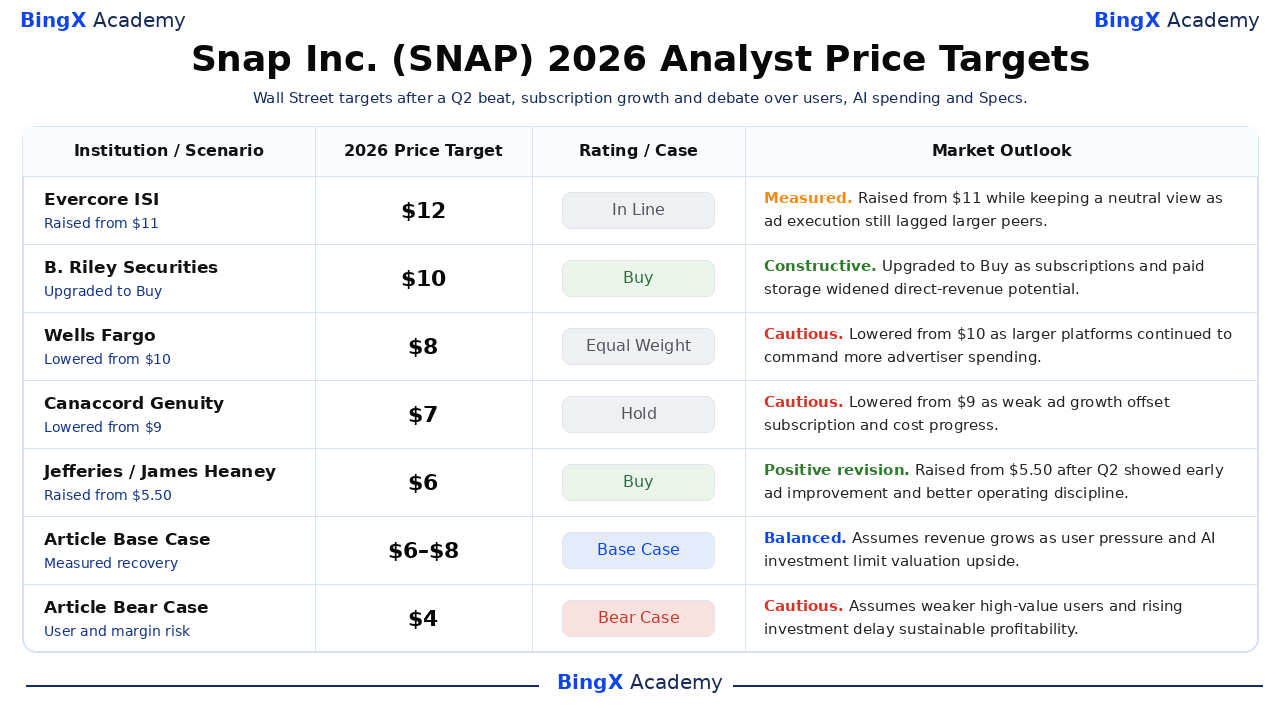
Lima tindakan bertanggal ini mencakup $6 hingga $12 dan menunjukkan betapa tajam perbedaan pandangan tentang eksekusi iklan, langganan, pengguna regional dan biaya infrastruktur. Distribusi juga menunjukkan mengapa tidak ada target tunggal yang harus diperlakukan sebagai perkiraan. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy daripada perkiraan Wall Street atau jaminan harga.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Evercore ISI |
$12 |
In Line |
Terukur. 6 Agustus: dinaikkan dari $11 meskipun eksekusi iklan lemah dan mempertahankan pandangan netral. |
|
B. Riley Securities |
$10 |
Buy |
Konstruktif. 5 Februari: ditingkatkan karena langganan dan Memories Storage berbayar memperluas potensi pendapatan langsung. |
|
Wells Fargo |
$8 |
Equal Weight |
Hati-hati. 5 Februari: diturunkan dari $10 karena platform yang lebih besar terus memerintah lebih banyak pengeluaran pengiklan. |
|
Canaccord Genuity |
$7 |
Hold |
Hati-hati. 5 Februari: diturunkan dari $9 karena pertumbuhan iklan lemah mengimbangi kemajuan langganan dan biaya. |
|
Jefferies |
$6 |
Buy |
Revisi positif. 4 Agustus: dinaikkan dari $5,50 setelah Q2 menunjukkan peningkatan iklan awal dan disiplin operasional yang lebih baik. |
|
Kasus Dasar Artikel |
$6–$8 |
Kasus Dasar |
Seimbang. Mengasumsikan pendapatan tumbuh karena tekanan pengguna dan investasi AI membatasi upside valuasi. |
|
Kasus Bear Artikel |
$4 |
Kasus Bear |
Hati-hati. Mengasumsikan pengguna bernilai tinggi yang lebih lemah dan investasi yang meningkat menunda profitabilitas berkelanjutan. |
Cara Trading Saham Snap Inc. (SNAP) di BingX
Trading pandangan iklan, langganan dan Specs Snap menggunakan BingX TradFi dan alat BingX AI. Karena SNAP bisa bereaksi tajam terhadap laba, peluncuran produk dan regulasi, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
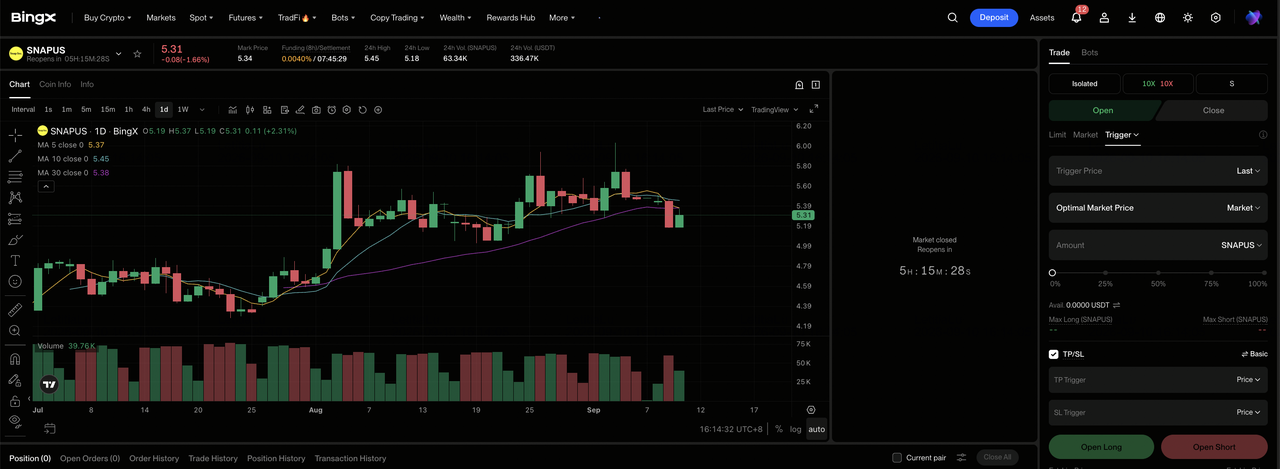
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian khusus TradFi di dashboard exchange BingX.
Langkah 2: Pilih Snap Inc. (SNAP). Cari dan pilih kontrak futures perpetual SNAPUS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika iklan, langganan dan disiplin biaya mendukung Kasus Bull atau Dasar. Pilih Open Short jika pengguna regional, investasi lebih tinggi atau permintaan Specs yang lemah memvalidasi Kasus Bear.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD SNAP 34,20% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. SNAP bisa bereaksi cepat terhadap tren iklan, data pengguna, update Specs dan aturan keamanan remaja.
5 Risiko Utama yang Harus Diperhatikan Investor SNAP di 2026
Pemulihan Snap tergantung pada kualitas pengguna, permintaan iklan, pengeluaran AI, investasi perangkat keras dan regulasi, yang semuanya dapat secara langsung mempengaruhi pertumbuhan pendapatan dan arus kas.
- Kelemahan di Amerika Utara dan Eropa bisa merusak monetisasi: DAU global mencapai 493 juta, tetapi penurunan di wilayah bernilai tinggi akan menggeser lebih banyak pengguna ke pasar dengan ARPU yang lebih rendah. Itu bisa mengurangi permintaan pengiklan dan pendapatan per pengguna bahkan jika total pengguna terus tumbuh.
- Iklan masih mendorong sebagian besar pendapatan Snap: Iklan menghasilkan $1,28 miliar dari pendapatan Q2, sekitar empat perlima dari total penjualan. Ekonomi yang melemah, gangguan geopolitik atau performa kampanye yang lebih lemah bisa memukul pendapatan lebih cepat daripada bisnis pendapatan langsung $316 juta dapat mengimbangi.
- Pengeluaran AI mungkin naik sebelum pengembalian menjadi jelas: Snap meningkatkan pandangan biaya infrastrukturnya menjadi $1,65 miliar hingga $1,70 miliar. Jika rekomendasi yang lebih baik dan alat iklan gagal meningkatkan keterlibatan atau konversi, pengeluaran yang lebih tinggi bisa memperlambat kemajuan dari kerugian bersih $164 juta saat ini menuju profitabilitas.
- Specs bisa menyerap modal tanpa membangun pasar besar: Produk $2.195 menargetkan kategori awal dan tidak pasti. Minat developer yang lemah atau adopsi konsumen yang terbatas bisa memperpanjang kerugian perangkat keras dan menarik sumber daya dari bisnis iklan dan langganan Snapchat.
- Aturan keamanan remaja bisa mengurangi keterlibatan dan meningkatkan biaya: Persyaratan verifikasi usia, batas akses dan litigasi di beberapa pasar mungkin membatasi penggunaan produk atau inventori iklan. Biaya kepatuhan dan hukum yang lebih tinggi juga bisa membebani arus kas dan nilai per saham.
Pemikiran Akhir: Haruskah Anda Berinvestasi di SNAP di 2026?
Hasil Q2 Snap memberikan bukti pemulihan yang kredibel. Pendapatan tumbuh 19%, pendapatan lain naik 85%, kedua hitungan pengguna utama mengalahkan ekspektasi dan kerugian bersih menyempit hampir $100 juta. Masalah yang belum terselesaikan adalah apakah perbaikan ini bisa bertahan saat perusahaan menghabiskan hingga $1,70 miliar untuk infrastruktur dan mengejar roadmap Specs berisiko tinggi.
Kasus Bull memerlukan iklan yang lebih kuat, pendapatan langsung dan konversi kas untuk membenarkan $10. Kasus Bear memerlukan kelemahan pengguna regional dan biaya investasi untuk menjaga profitabilitas tetap jauh, mendukung $4. Trader konservatif mungkin menunggu kuartal lain mendekati atau di atas titik tengah pendapatan $1,72 miliar dan stabilisasi yang lebih jelas di Amerika Utara dan Eropa sebelum memperlakukan pemulihan sebagai tahan lama.
Pengingat Risiko: Trading dan investasi di ekuitas seperti SNAP melibatkan risiko kerugian modal yang tinggi. Siklus iklan, tren pengguna, pengeluaran teknologi, regulasi, eksekusi produk dan leverage bisa menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham AI Hyperscaler Teratas untuk Diperhatikan di 2026: Perlombaan Infrastruktur Cloud $700 Miliar
- Prediksi Harga Meta (META) 2026: Bisakah Monetisasi AI Mendorong META Menuju $1.000?
- Prediksi Harga Reddit (RDDT) 2026: Bisakah Peluang Data AI Mendorong RDDT Menuju $300?
- Prediksi Harga Saham Qualcomm (QCOM) 2026: Bisakah QCOM Menembus $260 dengan Pertumbuhan Edge AI?
- Prediksi Harga Saham AMC 2026: Turnaround Fundamental atau Perangkap Dilusi Masif?
