

Pfizer (PFE) adalah perusahaan biofarmasi global yang portofolio resepnya meliputi onkologi, kedokteran dalam, vaksin, peradangan dan imunologi, serta penyakit langka. Eliquis, Vyndaqel, Prevnar, Padcev dan obat-obatan lainnya kini membawa lebih banyak basis pendapatan seiring menurunnya permintaan terkait pandemi. Keluasan ini memberikan beberapa jalur untuk pertumbuhan, meskipun PFE tetap sensitif terhadap kedaluwarsa paten, hasil klinis, penetapan harga obat, dan produktivitas akuisisi terbaru.
Kuartal terbaru menunjukkan bahwa transisi tersebut berjalan tanpa menghilangkan kesenjangan pendapatan jangka panjang. Pendapatan Pfizer Q2 2026 mencapai $15,0 miliar, EPS disesuaikan per saham dilusian sebesar $0,77 dan portofolio non-COVID tumbuh cukup untuk mengimbangi penurunan 95% dalam pendapatan Paxlovid dan penurunan 34% dalam pendapatan Comirnaty. Manajemen meningkatkan panduan pendapatan tahunan, meskipun kasus investasi masih bergantung pada konversi aset onkologi dan obesitas menjadi pertumbuhan pasca-paten yang berkelanjutan.
Prediksi saham PFE untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus pipeline, portofolio dan penghematan: Eliquis, Vyndaqel, Padcev dan aset Seagen yang lebih baru dapat mempertahankan pertumbuhan non-COVID karena $9,7 miliar penghematan yang direncanakan meningkatkan kekuatan pendapatan dan mendukung pergerakan menuju $38.
- Kasus paten, klinis dan tekanan penetapan harga: erosi yang lebih cepat dalam produk yang mapan, kekecewaan pipeline atau pengembalian akuisisi yang lebih lemah dapat meninggalkan pendapatan di bawah level yang diperlukan untuk penilaian ulang dan menarik PFE menuju $22.
Panduan ini menguraikan prediksi saham PFE, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 Pfizer tanggal 4 Agustus, pengajuan kuartalan dan data pasar hingga 15 September, ditambah cara trading futures saham PFE di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Pfizer di September 2026
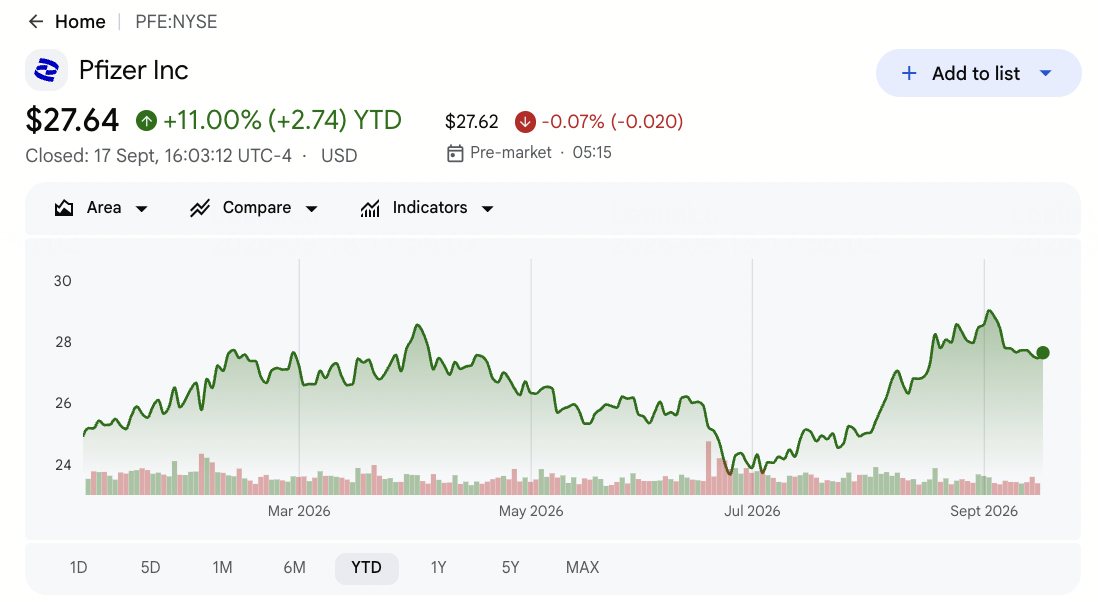
- PFE ditutup di $27,55 pada 15 September dan naik 10,29% YTD: Saham diperdagangkan dekat rata-rata analis $28,39 dan di bawah tertinggi Street $35. Kenaikan lebih lanjut bergantung pada apakah kemajuan pipeline dan penghematan biaya dapat mengimbangi kerugian paten yang mendekat.
- Pendapatan Q2 mencapai $15,0 miliar, naik 1% secara operasional: Penjualan melampaui konsensus $14,95 miliar sekitar $50 juta. Permintaan Eliquis yang kuat dan produk-produk baru mengimbangi penurunan tajam lainnya dalam pendapatan terkait pandemi.
- EPS disesuaikan sebesar $0,77 melampaui konsensus sebesar $0,09: Hasil ini melampaui perkiraan $0,68 dan mendukung panduan tahun penuh yang tidak berubah sebesar $2,80 hingga $3,00. Kontrol biaya membantu pendapatan meskipun ada biaya akuisisi dan aset tidak berwujud.
- Panduan pendapatan 2026 meningkat menjadi $60,5 miliar hingga $62,5 miliar: Titik tengah naik sebesar $500 juta karena produk non-COVID berkinerja sekitar $1,5 miliar lebih baik dari yang diperkirakan awalnya. Paxlovid dan Comirnaty tetap menjadi offset yang volatil.
- Pfizer sekarang menargetkan $9,7 miliar penghematan hingga 2029: Perusahaan menambahkan $2,5 miliar ke program yang sebelumnya diumumkan. Penghematan dapat mendukung margin dan dividen, meskipun pemotongan masih perlu mempertahankan produktivitas penelitian dan eksekusi komersial.
Apa itu Pfizer (PFE)?
Pfizer adalah perusahaan farmasi berbasis penelitian yang menemukan, mengembangkan, memproduksi dan memasarkan obat resep dan vaksin di seluruh dunia. Pendapatannya berasal dari produk berpaten yang dijual melalui pedagang besar, rumah sakit, apotek dan program kesehatan masyarakat, dengan pendapatan aliansi juga dihasilkan melalui produk seperti Eliquis. Portofolio mencakup onkologi, kedokteran dalam, vaksin, perawatan khusus dan perawatan primer. Model operasi tersebut menggabungkan program pengembangan klinis besar, manufaktur yang diatur, komersialisasi global dan manajemen siklus hidup di seluruh obat dengan durasi paten yang berbeda.
Strategi jangka panjangnya berpusat pada penggantian waralaba yang menua dengan pertumbuhan onkologi, obesitas dan perawatan khusus. Akuisisi Seagen senilai $43 miliar memperluas portofolio konjugat antibodi-obat Pfizer melalui Padcev dan aset kanker lainnya, sementara transaksi Metsera senilai $10 miliar menambahkan kandidat obesitas termasuk berobenatide. Pfizer melanjutkan kemitraan vaksin dengan BioNTech dan Valneva, dan bekerja dengan Arvinas untuk terapi kanker payudara. Hubungan ini memperluas pipeline, meskipun nilainya bergantung pada keberhasilan klinis, persetujuan, eksekusi peluncuran dan pengembalian komersial selama beberapa tahun daripada satu kuartal.
Baca Selengkapnya: Saham Farmasi Teratas untuk Dibeli pada 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat Baru
Ikhtisar Pendapatan Pfizer (PFE) Q2 2026: EPS Melampaui, Panduan Pendapatan Lebih Tinggi dan Transisi Portofolio
Pfizer melaporkan pendapatan Q2 sebesar $15,0 miliar versus sekitar $14,95 miliar yang diharapkan, EPS disesuaikan per saham dilusian sebesar $0,77 versus konsensus $0,68 dan kerugian yang dilaporkan per saham sebesar $0,06. Pendapatan aliansi Eliquis mencapai sekitar $2,16 miliar ketika pendapatan Paxlovid turun 95% menjadi $60 juta dan Comirnaty turun 34% menjadi $260 juta. Manajemen meningkatkan panduan pendapatan tahunan menjadi $60,5 miliar hingga $62,5 miliar dan mempertahankan panduan EPS disesuaikan $2,80 hingga $3,00, memisahkan eksekusi operasional yang lebih kuat dari risiko paten dan portofolio yang berkelanjutan.
Baca Selengkapnya: Pendapatan Pfizer (PFE) Q2 2026: Pendapatan $15,03B Melampaui dan Pertumbuhan Obat Baru Mengangkat Saham 1,52%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $14,95M |
$15,0M |
Melampaui. Sekitar $50 juta di atas konsensus; naik 1% secara operasional. |
|
EPS disesuaikan per saham dilusian |
Konsensus $0,68 |
$0,77 |
Melampaui. $0,09 di atas konsensus. |
|
EPS dilaporkan per saham dilusian |
— |
$(0,06) |
Kerugian. Biaya akuisisi dan tidak berwujud mempengaruhi hasil GAAP. |
|
Pendapatan aliansi Eliquis |
— |
$2,16M |
Kuat. Permintaan membantu mengimbangi erosi produk COVID. |
|
Pendapatan Paxlovid |
— |
$60 juta |
Turun. Menurun 95% YoY. |
|
Pendapatan Comirnaty |
— |
$260 juta |
Turun. Menurun 34% YoY. |
|
Proyeksi pendapatan 2026 |
$59,5M–$62,5M sebelumnya |
$60,5M–$62,5M |
Dinaikkan. Titik tengah meningkat $500 juta. |
|
Proyeksi EPS disesuaikan 2026 |
$2,80–$3,00 sebelumnya |
$2,80–$3,00 |
Ditegaskan kembali. Kekuatan portofolio mengimbangi tekanan COVID. |
|
Penghematan hingga 2029 |
$7,2M yang ditargetkan sebelumnya |
$9,7M total |
Diperluas. Menambahkan $2,5M penghematan yang direncanakan. |
- Pendapatan sebesar $15,0 miliar melampaui konsensus sekitar $50 juta: Penjualan tumbuh 1% secara operasional meskipun pendapatan COVID menurun tajam. Campuran menunjukkan obat-obatan yang mapan dan diakuisisi membawa lebih banyak portofolio, meskipun pertumbuhan tetap sederhana menjelang kerugian paten besar.
- EPS disesuaikan sebesar $0,77 melampaui perkiraan $0,68 sebesar $0,09: Hasil ini mendukung kisaran tahun penuh Pfizer sebesar $2,80 hingga $3,00. EPS yang dilaporkan negatif $0,06 masih menunjukkan bagaimana akuntansi akuisisi dan biaya tidak berwujud dapat memisahkan profitabilitas GAAP dan yang disesuaikan.
- Eliquis menghasilkan sekitar $2,16 miliar ketika Paxlovid turun menjadi $60 juta: Paxlovid menurun 95% dan Comirnaty turun 34%, meningkatkan pentingnya pertumbuhan non-COVID. Eliquis, Vyndaqel dan Padcev tetap menjadi jembatan utama untuk peluncuran pipeline selanjutnya.
- Titik tengah panduan pendapatan meningkat sebesar $500 juta: Titik tengah baru sebesar $61,5 miliar mencerminkan produk non-COVID berjalan sekitar $1,5 miliar di atas rencana awal. Musiman COVID dan nilai tukar asing masih membatasi seberapa banyak kekuatan tersebut mencapai panduan.
- Total penghematan yang ditargetkan mencapai $9,7 miliar hingga 2029: Tambahan $2,5 miliar dapat melindungi margin selama tekanan kehilangan eksklusivitas. Pfizer masih perlu mengurangi biaya tanpa memperlambat program onkologi dan obesitas yang dimaksudkan untuk membangun kembali pertumbuhan setelah 2028.
Baca Selengkapnya: Prediksi Harga Merck (MRK) 2026: Dapatkah Momentum Pipeline Mendorong Saham MRK Menuju $170?
Outlook Investasi Pfizer (PFE) 2026: Kasus Bull $38 vs Kasus Bear $22
Outlook Pfizer 2026 bergantung pada apakah obat-obatan yang lebih baru, kemajuan pipeline dan penghematan biaya dapat mengimbangi penurunan pendapatan COVID dan kerugian paten yang mendekat. Upside utama berasal dari program onkologi dan obesitas yang lebih kuat, sementara risiko utama adalah peluncuran baru gagal mengganti produk yang menua dengan cukup cepat.
Kasus Bull: Pertumbuhan Obat yang Lebih Kuat Mendorong PFE Menuju $38
Kasus Bull mengasumsikan Eliquis, Vyndaqel, Padcev dan produk non-COVID lainnya mempertahankan pertumbuhan, sementara program obesitas dan onkologi mencapai tonggak penting. Rencana penghematan $9,7 miliar juga meningkatkan margin tanpa melemahkan peluncuran, membantu pendapatan selesai mendekati ujung atas panduan $60,5 miliar hingga $62,5 miliar.
Pergerakan menuju $38 akan memerlukan peningkatan estimasi yang berkelanjutan, keputusan klinis atau regulasi yang menguntungkan dan bukti yang lebih jelas bahwa produk yang lebih baru dapat mengganti kerugian paten besar setelah 2028. Arus kas yang kuat dan pengembalian yang membaik dari aset yang diakuisisi akan memperkuat kasus tersebut.
Kasus Dasar: Pendapatan Stabil Mempertahankan PFE Antara $28 dan $31
Kasus Dasar mengasumsikan pertumbuhan non-COVID dan penghematan biaya secara luas mengimbangi penurunan penjualan COVID dan tekanan paten awal. Pendapatan tetap dalam panduan, EPS disesuaikan tetap dekat $2,90 dan kemajuan pipeline berlanjut tanpa mengubah outlook pertumbuhan jangka panjang secara material.
PFE dapat diperdagangkan terutama antara $28 dan $31 dalam kondisi ini. Panduan yang stabil, campuran produk yang lebih kuat dan pengeluaran yang disiplin akan mendukung kisaran tersebut. Kemajuan pipeline yang tertunda dan ketidakpastian berkelanjutan seputar kedaluwarsa paten akan membatasi ujung atas.
Kasus Bear: Kerugian Paten dan Kemunduran Obat Menarik PFE Menuju $22
Kasus Bear mengasumsikan produk yang mapan menurun lebih cepat sementara aset pipeline utama tertunda, gagal dalam uji coba atau diluncurkan di bawah ekspektasi. Investasi terkait akuisisi kemudian menghasilkan pendapatan lebih sedikit dari yang direncanakan, melemahkan pemulihan pendapatan bahkan jika pengurangan biaya berlanjut.
Pergerakan menuju $22 akan menjadi lebih mungkin jika pendapatan tahunan turun di bawah $60,5 miliar, EPS disesuaikan turun di bawah $2,80 atau manajemen menurunkan ekspektasi pipeline jangka panjang. Tekanan harga atau cakupan dividen yang lebih lemah akan menambah tekanan lebih lanjut.
Prediksi Harga Saham PFE untuk 2026 oleh Analis Wall Street
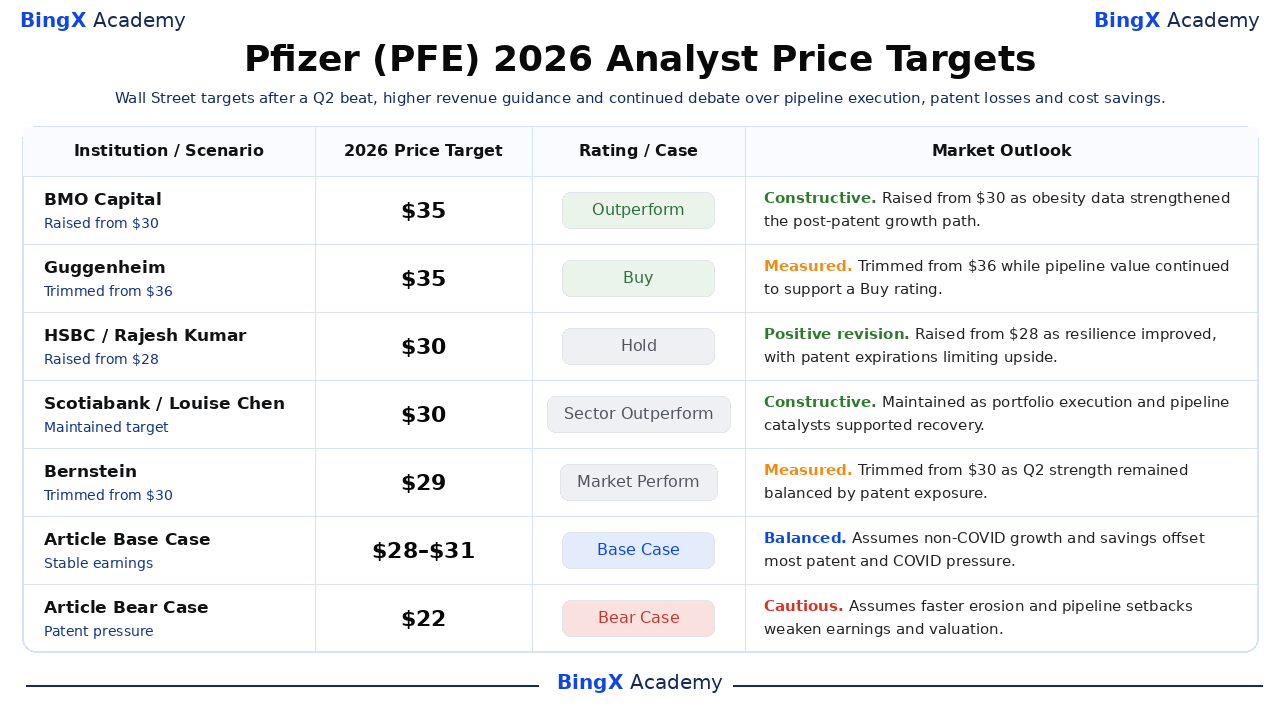
Lima tindakan bertanggal ini berkisar $29 hingga $35 dan menunjukkan pasar yang terbagi antara optimisme pipeline dan kehati-hatian patent cliff. Ini adalah poin referensi pihak ketiga daripada prediksi tunggal atau janji harga. Baris Base dan Bear adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
BMO Capital / Evan Seigerman |
$35 |
Outperform |
Konstruktif. 9 September: dinaikkan dari $30 setelah data program obesitas meningkatkan outlook pipeline. |
|
Guggenheim / Seamus Fernandez |
$35 |
Buy |
Terukur. 13 Juli: dipangkas dari $36 sementara nilai pipeline terus mengimbangi risiko eksekusi. |
|
HSBC / Rajesh Kumar |
$30 |
Hold |
Revisi positif. 10 September: dinaikkan dari $28 karena ketahanan membaik, dengan kedaluwarsa paten membatasi upside. |
|
Scotiabank / Louise Chen |
$30 |
Sector Outperform |
Konstruktif. 24 Agustus: dipertahankan karena eksekusi portofolio dan katalis pipeline mendukung pemulihan. |
|
Bernstein / Courtney Breen |
$29 |
Market Perform |
Terukur. 21 Agustus: dipangkas dari $30 karena kekuatan Q2 tetap seimbang dengan paparan paten. |
|
Kasus Dasar Artikel |
$28–$31 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan non-COVID dan penghematan mengimbangi sebagian besar tekanan paten dan COVID. |
|
Kasus Bear Artikel |
$22 |
Kasus Bear |
Hati-hati. Mengasumsikan erosi yang lebih cepat dan kemunduran pipeline melemahkan pendapatan dan valuasi. |
Cara Trading Saham Pfizer (PFE) di BingX
Trading outlook pertumbuhan portofolio, pipeline dan penghematan Pfizer menggunakan BingX TradFi dan tools BingX AI. Karena PFE dapat bereaksi terhadap hasil uji coba, keputusan regulasi, putusan paten dan panduan, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
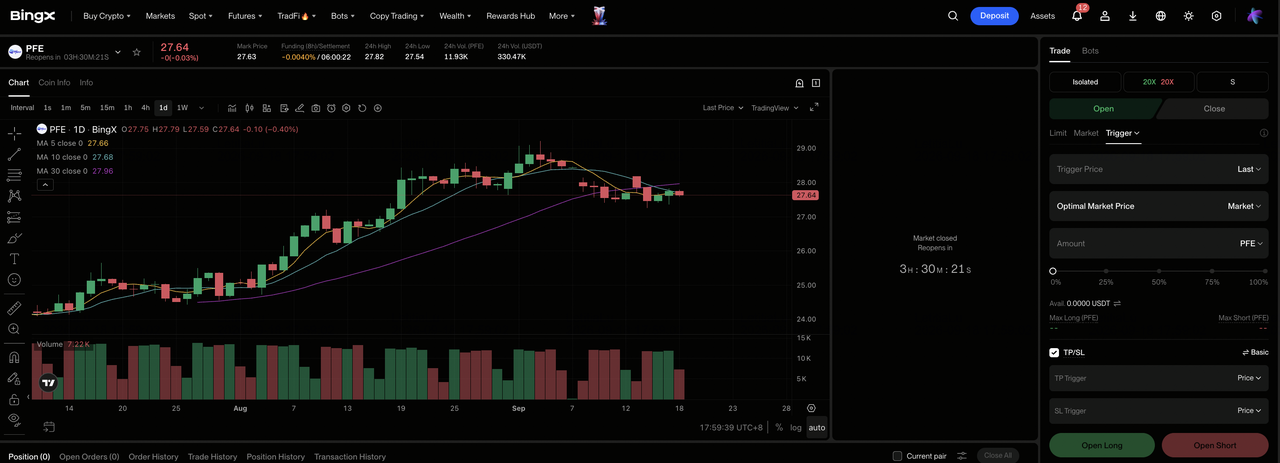
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Pfizer (PFE). Cari dan pilih kontrak futures perpetual PFE-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan non-COVID dan kemajuan pipeline mendukung estimasi. Pilih Open Short jika erosi paten atau kemunduran klinis melemahkan pendapatan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Rentang skenario $22 hingga $38 menunjukkan mengapa leverage konservatif penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade.
5 Risiko Teratas yang Harus Diperhatikan Investor Pfizer pada 2026
Outlook Pfizer bergantung pada kedaluwarsa paten, eksekusi pipeline, akuisisi, kebijakan penetapan harga dan permintaan COVID. Risiko ini dapat mempengaruhi pendapatan, arus kas dan valuasi masa depan.
- Kedaluwarsa paten dapat menghilangkan miliaran dari pendapatan: Jika produk yang lebih baru tidak mengganti eksklusivitas yang hilang, penjualan dan margin dapat turun bahkan ketika Pfizer memotong biaya. Pendapatan yang lebih rendah juga akan melemahkan cakupan dividen.
- Kegagalan klinis dapat menghapus nilai pipeline: Program onkologi dan obesitas tahap akhir masih bergantung pada hasil kemanjuran, keamanan dan regulasi yang positif. Studi yang gagal dapat memicu write-down dan memaksa Pfizer menghabiskan lebih banyak untuk aset pengganti.
- Seagen dan Metsera mungkin membutuhkan waktu lebih lama untuk memberikan pengembalian: Pfizer mengalokasikan $43 miliar untuk Seagen dan $10 miliar untuk Metsera. Peluncuran yang lebih lambat atau penundaan pengembangan dapat mengurangi pengembalian akuisisi dan meninggalkan lebih banyak kasus pendapatan bergantung pada penghematan biaya.
- Tekanan penetapan harga obat dapat melemahkan margin: Negosiasi pemerintah, rabat dan pembatasan pembayar dapat mengurangi harga yang terealisasi. Jika pertumbuhan resep tidak mengimbangi harga yang lebih rendah, keuntungan produk dapat turun lebih cepat dari pendapatan headline.
- Pendapatan COVID tetap volatil: Paxlovid turun 95% dan Comirnaty menurun 34% di Q2. Permintaan musiman, pembelian pemerintah dan sirkulasi virus masih dapat menggerakkan hasil tahunan dari ekspektasi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Pfizer pada 2026?
Beat Q2 Pfizer, panduan pendapatan yang lebih tinggi dan program penghematan $9,7 miliar yang diperluas menunjukkan perusahaan yang menstabilkan setelah reset COVID. Saham juga menawarkan eksposur ke portofolio yang dipasarkan secara luas dan pipeline onkologi dan obesitas. Isu sentral adalah apakah aset tersebut dapat mengganti pendapatan yang hilang akibat kedaluwarsa paten daripada hanya mendukung basis saat ini.
Kasus Bull memerlukan kemenangan pipeline dan margin yang lebih kuat untuk mendukung $38. Kasus Bear mencerminkan erosi yang lebih cepat, pengembalian akuisisi yang lebih lemah dan pergerakan menuju $22. Trader konservatif mungkin mengamati EPS disesuaikan tahunan, pertumbuhan non-COVID, hasil klinis pivotal, pengembalian akuisisi dan arus kas bebas sebelum menganggap pemulihan cukup tahan lama untuk mendukung penilaian ulang valuasi yang berkelanjutan.
Pengingat Risiko: Trading dan investasi dalam ekuitas seperti PFE melibatkan risiko kerugian modal. Kegagalan klinis, keputusan regulasi, kerugian paten, tekanan harga, eksekusi akuisisi dan trading dengan leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Farmasi Teratas untuk Dibeli pada 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat Baru
- Prediksi Harga Moderna (MRNA) 2026: Dapatkah Momentum Vaksin Kanker Mendorong Saham MRNA Menuju $180?
- Prediksi Harga Merck (MRK) 2026: Dapatkah Momentum Pipeline Mendorong Saham MRK Menuju $170?
- Prediksi Harga Novo Nordisk (NVO) 2026: Dapatkah Momentum Wegovy Mendorong NVO Menuju $60?
- Prediksi Harga AbbVie (ABBV) 2026: Dapatkah Pertumbuhan Obat Imunologi Mendorong ABBV Menuju $325?
- Prediksi Harga Eli Lilly (LLY) 2026: Dapatkah Permintaan Obat Penurun Berat Badan Mendorong LLY Menuju $1,600?
