
Palo Alto Networks (PANW) adalah perusahaan keamanan siber perusahaan yang mencakup keamanan jaringan, perlindungan cloud, operasi keamanan, dan identitas. Firewall generasi berikutnya tetap menjadi fondasi penting, sementara platform perangkat lunak berulang seperti Prisma, Cortex, dan bisnis identitas Idira yang baru diperluas menjadi lebih penting untuk pertumbuhan jangka panjang. Platform yang lebih luas memberikan PANW eksposur terhadap konsolidasi vendor dan pengeluaran keamanan AI, meskipun juga meningkatkan risiko integrasi, eksekusi, dan valuasi.
Kuartal terbaru menunjukkan ekspansi cepat dengan kesenjangan yang melebar antara profitabilitas yang dilaporkan dan mendasar. Pendapatan Palo Alto Networks Kuartal Fiskal Q4 2026 naik 34% menjadi $3,41 miliar, ARR Keamanan Generasi Berikutnya meningkat 63% menjadi $9,10 miliar dan RPO tumbuh 34% menjadi $21,2 miliar. EPS non-GAAP mencapai $1,02, meskipun kerugian bersih GAAP $282 juta menunjukkan bagaimana akuntansi akuisisi dan pembiayaan dapat memperumit gambaran pendapatan.
Prediksi saham PANW untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus AI-keamanan dan platformisasi: pelanggan dapat mengkonsolidasikan keamanan jaringan, cloud, operasi, dan identitas pada Palo Alto Networks sementara bisnis yang diakuisisi menambahkan pendapatan berulang dan leverage operasional.
- Kasus integrasi dan pertumbuhan organik: biaya cloud, dilusi, dan pengeluaran integrasi dapat menekan margin jika pertumbuhan akuisisi menyamarkan pemesanan organik yang lebih lemah atau memperlambat cross-selling.
Panduan ini merinci prediksi saham PANW, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan kuartal fiskal Q4 2026 Palo Alto Networks pada 1 September, pengajuan tahunan, dan data pasar hingga 18 September, ditambah cara memperdagangkan futures saham PANW di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Harus Diketahui Investor Palo Alto Networks di September 2026
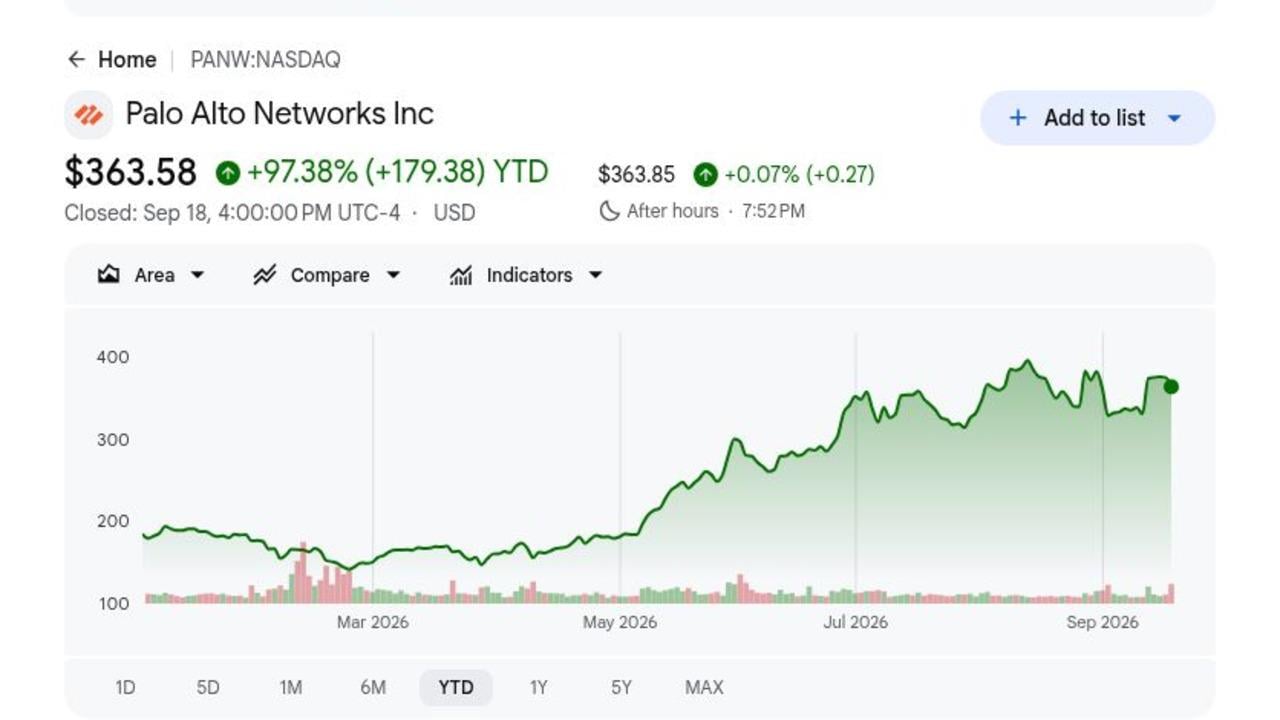
- PANW ditutup di $363,58 setelah naik 97,38% di 2026: Penutupan 18 September tetap berada di bawah target analis rata-rata Google Finance $408,53 meskipun hampir berlipat ganda year to date. Kenaikan lebih lanjut sekarang lebih bergantung pada peningkatan estimasi dan eksekusi daripada antusiasme sektor saja.
- Pendapatan Q4 mencapai $3,410 miliar, naik 34%: Pendapatan mengalahkan konsensus $3,35 miliar sekitar $58 juta. Berlangganan dan dukungan berkontribusi $2,672 miliar, atau 78% dari total pendapatan, menunjukkan bahwa perangkat lunak berulang dan layanan sekarang mendominasi bisnis.
- ARR Keamanan Generasi Berikutnya naik 63% menjadi $9,10 miliar: Palo Alto Networks menambahkan hampir $1 miliar ARR NGS bersih baru di Q4, sementara RPO meningkat 34% menjadi $21,2 miliar. Akselerasi mendukung strategi platform, meskipun akuisisi membuat pertumbuhan organik menjadi metrik penting untuk diperhatikan.
- Arus kas bebas yang disesuaikan mencapai $1,289 miliar di Q4: Generasi kas naik 35% year over year, sementara margin arus kas bebas yang disesuaikan sepanjang tahun mencapai 38,4%. Manajemen memandu margin fiskal 2027 ke 38,0% karena hosting cloud dan biaya akuisisi tetap tinggi.
- Panduan pendapatan fiskal 2027 mencapai $14,10 miliar hingga $14,20 miliar: Titik tengah berada sekitar $310 juta di atas konsensus FactSet $13,84 miliar yang dikutip setelah pendapatan. Manajemen juga mengharapkan ARR NGS $11,075 miliar hingga $11,175 miliar dan terus menargetkan $20 miliar pada fiskal 2030.
Apa itu Palo Alto Networks (PANW)?
Palo Alto Networks mengembangkan produk keamanan siber yang digunakan oleh perusahaan, pemerintah, dan penyedia layanan untuk melindungi jaringan, beban kerja cloud, endpoint, aplikasi, data, dan identitas. Perusahaan menjual firewall perangkat keras bersama berlangganan perangkat lunak, dukungan, dan layanan yang dikirimkan cloud, menciptakan campuran pendapatan produk dan pendapatan kontrak berulang. Platform utamanya termasuk Keamanan Jaringan dan AI, operasi keamanan Cortex, Prisma Cloud, dan portofolio keamanan identitas Idira. Lebih dari 70.000 pelanggan menggunakan produknya, sementara Unit 42 menyediakan intelijen ancaman dan keahlian respons insiden yang menginformasikan pengembangan produk dan keterlibatan pelanggan.
Strategi jangka panjang berpusat pada platformisasi, yang mendorong pelanggan untuk mengkonsolidasikan alat keamanan terpisah ke platform Palo Alto Networks yang lebih sedikit dan terintegrasi. CyberArk memperluas keamanan akses privileged dan identitas, Chronosphere menambahkan observabilitas cloud, dan Console memperluas Cortex ke operasi perusahaan agentik. Prisma AIRS melewati $100 juta ARR dalam empat kuartal, XSIAM melebihi $700 juta ARR dengan lebih dari 1.000 pelanggan, dan manajemen mengungkapkan kesepakatan platform Q4 besar senilai $126 juta, $72 juta, dan $53 juta. Penambahan ini memperluas peluang di luar firewall, meskipun integrasi yang berhasil menentukan apakah portofolio yang diperluas menciptakan cross-selling yang tahan lama daripada kompleksitas yang lebih tinggi.
Ikhtisar Pendapatan Palo Alto Networks (PANW) Q4 FY2026: Pertumbuhan Pendapatan, ARR, dan Arus Kas
Palo Alto Networks memberikan pendapatan $3,410 miliar versus $3,35 miliar yang diharapkan, EPS non-GAAP $1,02 versus $0,98 yang diharapkan, dan ARR NGS $9,10 miliar, naik 63%. RPO naik 34% menjadi $21,2 miliar, sementara arus kas bebas yang disesuaikan mencapai $1,289 miliar. Panduan pendapatan fiskal 2027 $14,10 miliar hingga $14,20 miliar melebihi konsensus FactSet $13,84 miliar, meskipun kerugian bersih GAAP $282 juta dan margin kotor yang lebih rendah membuat kualitas akuisisi dan profitabilitas tetap menjadi pusat perdebatan.
Baca Selengkapnya: Pendapatan Palo Alto Networks (PANW) Q4 FY2026: Pendapatan $3,41B Mengalahkan tetapi Kekhawatiran Eksekusi FY27 Mendorong Penjualan 9,28%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q4 FY2026 |
Konsensus $3,35B |
$3,410B |
Mengalahkan. Sekitar $58M di atas konsensus dan naik 34% YoY. |
|
EPS diluted non-GAAP Q4 |
Konsensus $0,98 |
$1,02 |
Mengalahkan. Empat sen di atas konsensus dan tujuh sen di atas tahun sebelumnya. |
|
EPS diluted GAAP Q4 |
$0,36 setahun sebelumnya |
$(0,35) |
Menurun. Akuisisi dan item obligasi konvertibel mendorong kerugian GAAP. |
|
ARR Keamanan Generasi Berikutnya |
$5,58B setahun sebelumnya |
$9,10B |
Dipercepat. ARR tumbuh 63% dan menambahkan hampir $1B selama Q4. |
|
Kewajiban kinerja yang tersisa |
$15,8B setahun sebelumnya |
$21,2B |
Diperluas. Backlog kontrak tumbuh 34% YoY. |
|
Pendapatan operasi non-GAAP Q4 |
$768M setahun sebelumnya |
$1,011B |
Membaik. Pendapatan operasi naik 32% meskipun biaya integrasi. |
|
Arus kas bebas yang disesuaikan Q4 |
$954M setahun sebelumnya |
$1,289B |
Membaik. Generasi kas naik 35% YoY. |
|
Pandangan pendapatan Q1 FY2027 |
— |
$3,300B-$3,310B |
Pandangan pertumbuhan. Manajemen mengharapkan pertumbuhan 33%-34% YoY. |
|
Pandangan pendapatan FY2027 |
Konsensus FactSet $13,84B |
$14,10B-$14,20B |
Di atas konsensus. Titik tengah menyiratkan pertumbuhan 23%-24%. |
|
Margin arus kas bebas yang disesuaikan FY2027 |
38,4% dalam FY2026 |
38,00% |
Tahan. Panduan menyerap integrasi dan investasi cloud. |
- Pendapatan $3,410 miliar mengalahkan konsensus sekitar $58 juta: Pendapatan tumbuh 34% dari $2,536 miliar setahun sebelumnya. Pendapatan berlangganan dan dukungan mencapai $2,672 miliar, menegaskan bahwa layanan berulang tetap menjadi mesin pertumbuhan utama bahkan ketika akuisisi memperumit perbandingan organik.
- EPS non-GAAP $1,02 mengalahkan konsensus $0,04: Pendapatan operasi non-GAAP naik menjadi $1,011 miliar dari $768 juta, mendukung margin 29,6%. Kerugian per saham GAAP $0,35 menunjukkan mengapa investor masih perlu melacak penyesuaian terkait akuisisi bersama kemajuan operasional.
- ARR NGS mencapai $9,10 miliar dan tumbuh 63%: Palo Alto Networks menambahkan hampir $1 miliar ARR NGS dalam satu kuartal, sementara pelanggan yang diplatformkan mencatat retensi pendapatan bersih di atas 120%. Sekitar 220 platformisasi tambahan di Q4 mendukung cerita cross-selling, meskipun pertumbuhan ARR fiskal 2027 diharapkan melambat menjadi 22% hingga 23%.
- Arus kas bebas yang disesuaikan naik 35% menjadi $1,289 miliar: Arus kas bebas yang disesuaikan sepanjang tahun mencapai $4,414 miliar dengan margin 38,4%. Pandangan fiskal 2027 manajemen 38,0% menunjukkan generasi kas harus tetap kuat meskipun biaya hosting cloud dan integrasi yang lebih tinggi.
- Panduan pendapatan fiskal 2027 $14,10 miliar hingga $14,20 miliar menyiratkan pertumbuhan 23% hingga 24%: Pendapatan Cortex diharapkan tumbuh sekitar 30%, sementara Idira diharapkan menghasilkan sekitar $1,5 miliar dengan pertumbuhan pro forma high-teens hingga 20%. Eksekusi sekarang bergantung pada integrasi yang mulus dan permintaan keamanan jaringan organik yang tahan lama.
Pandangan Investasi Palo Alto Networks (PANW) 2026: Kasus Bull $475 vs Kasus Bear $300
Pandangan Palo Alto Networks 2026 bergantung pada apakah konsolidasi platform, permintaan keamanan AI, dan akuisisi terbaru dapat mempertahankan pertumbuhan ARR yang kuat tanpa melemahkan margin. Kenaikan berasal dari cross-selling yang lebih dalam dan integrasi yang lebih cepat, sementara permintaan organik yang lebih lambat dan kompresi valuasi tetap menjadi risiko utama.
Kasus Bull: Permintaan Keamanan AI yang Kuat Mendorong PANW Menuju $475
Kasus Bull mengasumsikan pelanggan terus mengkonsolidasikan pengeluaran keamanan di seluruh Keamanan Jaringan dan AI, Cortex, cloud, dan Idira. ARR NGS perlu menyelesaikan fiskal 2027 di atas batas panduan $11,175 miliar, sementara kontrak besar dan retensi lebih dari 120% di antara pelanggan yang diplatformkan mendukung cross-selling yang lebih kuat.
Pergerakan menuju $475 akan membutuhkan integrasi CyberArk dan Chronosphere tetap tiga hingga enam bulan lebih cepat dari rencana, margin operasi melebihi 29,5%, dan margin arus kas bebas tetap mendekati 38%. Pertumbuhan berkelanjutan dari Prisma AIRS, XSIAM, dan observabilitas akan menunjukkan bahwa AI memperluas peluang pendapatan tanpa melemahkan profitabilitas.
Kasus Dasar: Pertumbuhan Keamanan yang Stabil Menjaga PANW Antara $380 dan $420
Kasus Dasar mengasumsikan pendapatan fiskal 2027 mendarat di dekat titik tengah $14,15 miliar dan ARR NGS mencapai sekitar $11,1 miliar. Platformisasi tetap efektif, meskipun investor memisahkan pertumbuhan ARR yang dilaporkan 63% dari pertumbuhan organik yang lebih lambat dan menunggu bukti yang lebih jelas bahwa pendapatan yang diakuisisi dapat mempertahankan margin saat ini.
PANW dapat diperdagangkan terutama antara $380 dan $420 dalam kondisi ini. Pertumbuhan RPO mendekati 20%, margin operasi mendekati 29,5%, dan margin arus kas bebas yang disesuaikan sekitar 38% akan mendukung rentang. Pemesanan organik yang lebih lemah atau sinergi akuisisi yang tertunda akan membatasi kenaikan lebih lanjut.
Kasus Bear: Pertumbuhan yang Lebih Lambat dan Biaya yang Lebih Tinggi Menarik PANW Menuju $300
Kasus Bear mengasumsikan permintaan organik melambat setelah akselerasi yang didorong akuisisi, sementara biaya hosting cloud, perangkat keras, dan integrasi menekan margin. Pertumbuhan ARR NGS di bawah 22%, pertumbuhan RPO di bawah 19%, atau retensi yang lebih lemah di antara pelanggan yang diplatformkan akan menantang strategi konsolidasi.
Pergerakan menuju $300 akan menjadi lebih mungkin jika pendapatan fiskal 2027 turun di bawah $14,1 miliar, margin operasi melewatkan 29,5%, atau dilusi melemahkan pertumbuhan pendapatan per saham. PANW masih dapat berkembang dalam skenario ini, tetapi kelipatan valuasi yang lebih rendah akan mencerminkan kepercayaan yang lebih lemah pada kualitas dan profitabilitas pertumbuhan tersebut.
Prediksi Harga Saham PANW untuk 2026 oleh Analis Wall Street
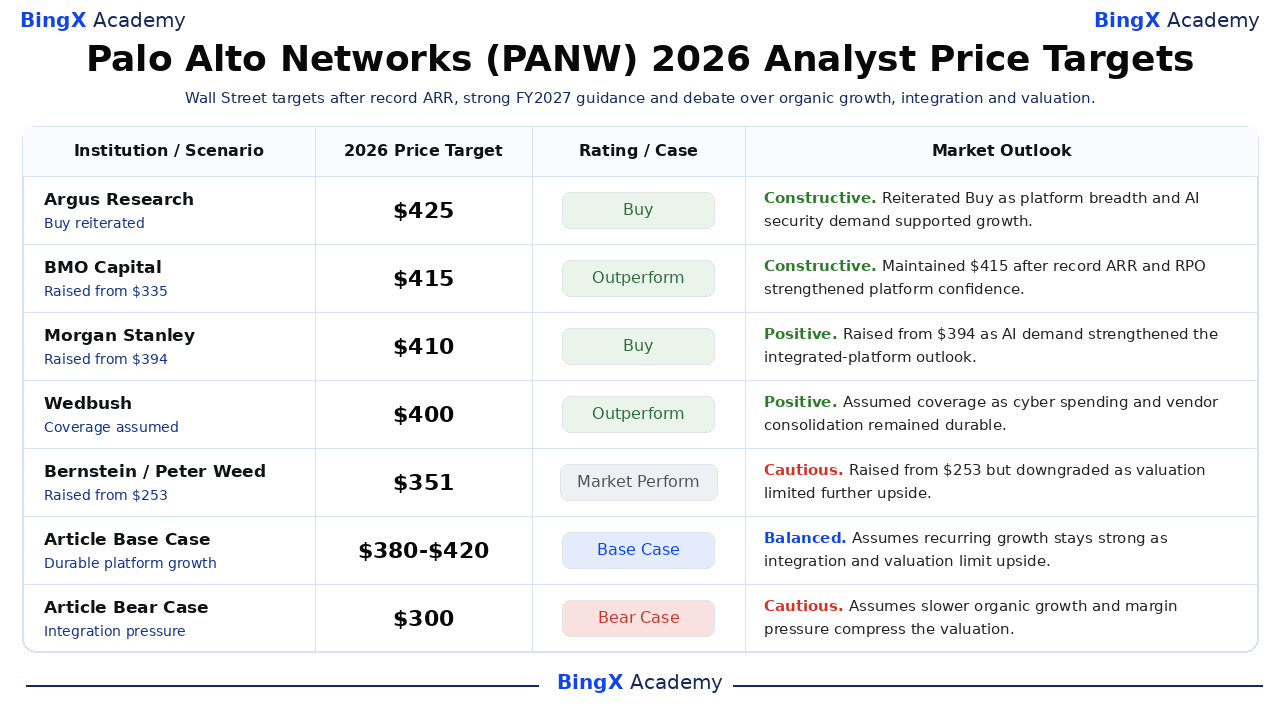
Wall Street tetap konstruktif secara luas setelah Q4, meskipun target dari $351 hingga $425 menunjukkan ketidaksepakatan atas pertumbuhan yang dipimpin akuisisi dan valuasi. Google Finance mencantumkan target rata-rata $408,53 di 41 analis pada 21 September, dibandingkan dengan penutupan 18 September $363,58. Tabel menjaga tindakan analis terpisah dari skenario Dasar dan Bear editorial artikel.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Argus Research |
$425 |
Beli |
Konstruktif. 3 September: mengulangi Beli karena keluasan platform dan permintaan keamanan yang didorong AI mendukung pandangan pertumbuhan premium. |
|
BMO Capital |
$415 |
Outperform |
Konstruktif. 2 September: mempertahankan $415 setelah ARR dan RPO rekor memperkuat kepercayaan platformisasi. |
|
Morgan Stanley |
$410 |
Beli |
Positif. 20 September: dinaikkan dari $394 karena permintaan keamanan AI dan platform terintegrasi mendukung kenaikan lebih lanjut. |
|
Wedbush |
$400 |
Outperform |
Positif. 10 September: mengasumsikan cakupan karena pengeluaran keamanan siber yang tahan lama mendukung konsolidasi vendor. |
|
Bernstein |
$351 |
Market Perform |
Hati-hati. 17 September: dinaikkan dari $253 tetapi diturunkan karena valuasi dan pertumbuhan yang dipimpin akuisisi membatasi kenaikan. |
|
Kasus Dasar Artikel |
$380-$420 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan berulang tetap kuat karena biaya integrasi dan valuasi membatasi kenaikan. |
|
Kasus Bear Artikel |
$300 |
Kasus Bear |
Hati-hati. Mengasumsikan pertumbuhan organik yang lebih lambat dan tekanan margin menekan valuasi. |
Cara Memperdagangkan Saham Palo Alto Networks (PANW) di BingX
Perdagangkan pandangan keamanan AI, platformisasi, dan integrasi Palo Alto Networks menggunakan BingX TradFi dan alat BingX AI. Karena PANW dapat bereaksi tajam terhadap pendapatan, tindakan analis, akuisisi, dan perubahan valuasi sektor keamanan, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
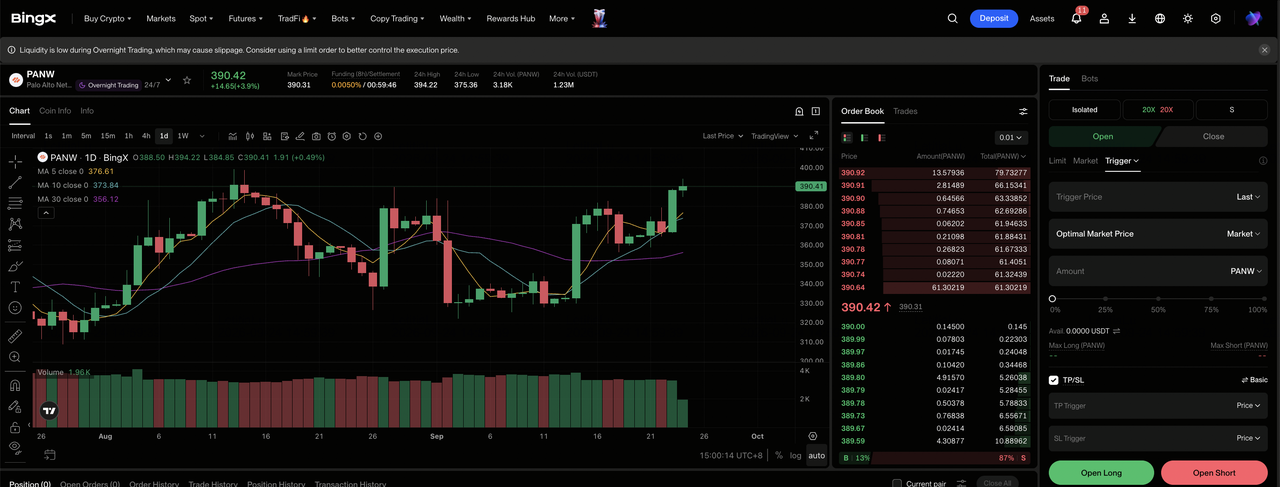
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Palo Alto Networks (PANW). Cari dan pilih kontrak futures perpetual PANW-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan ARR dan integrasi platform mendukung estimasi yang lebih tinggi. Pilih Open Short jika pemesanan organik, margin, atau kemajuan integrasi melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan 97,38% YTD dan perubahan tajam pasca-pendapatan menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. PANW dapat bergerak cepat setelah pendapatan, insiden keamanan siber, berita akuisisi, dan perubahan peringkat analis.
5 Risiko Teratas yang Harus Diperhatikan untuk Investor Palo Alto Networks di 2026
Palo Alto Networks masih memiliki pertumbuhan dan generasi kas yang kuat, tetapi eksekusi akuisisi, permintaan organik, tekanan margin, persaingan, dan valuasi tetap menjadi risiko utama untuk pandangan 2026.
- Integrasi akuisisi dapat melemahkan nilai panduan pendapatan $14,15 miliar: CyberArk dan Chronosphere adalah dua akuisisi terbesar perusahaan. Tumpang tindih produk, cross-selling yang lebih lambat, atau gangguan karyawan dapat mengurangi sinergi yang diharapkan dan membuat pertumbuhan 23% hingga 24% yang dilaporkan kurang berharga.
- Pertumbuhan organik dapat tertinggal dari peningkatan ARR 63% yang dilaporkan: Akuisisi berkontribusi pada lonjakan ARR NGS menjadi $9,10 miliar. Jika pertumbuhan pelanggan yang mendasarinya atau platformisasi melambat, investor dapat memberikan valuasi yang lebih rendah untuk pertumbuhan yang didorong akuisisi.
- Margin kotor yang lebih rendah dapat mengimbangi arus kas yang kuat: Margin kotor Q4 turun 100 basis poin menjadi 74,8% meskipun arus kas bebas yang disesuaikan $1,289 miliar. Biaya hosting cloud, memori, dan penyimpanan yang lebih tinggi dapat membatasi leverage operasional.
- Persaingan dapat memperlambat cross-selling: CrowdStrike, Microsoft, Zscaler, dan penyedia cloud bersaing di kategori keamanan utama. Alat yang lebih terintegrasi atau harga yang lebih rendah dapat melemahkan kemampuan Palo Alto Networks untuk memperluas pengeluaran di seluruh pelanggan yang diplatformkan.
- Valuasi dapat turun bahkan jika pendapatan terus tumbuh: PANW telah naik 97,38% YTD pada 18 September. Yield obligasi yang lebih tinggi, pertumbuhan estimasi yang lebih lambat, atau ketergantungan yang lebih besar pada akuisisi dapat menekan kelipatan perangkat lunak dan menarik saham lebih dekat ke Kasus Bear $300.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Palo Alto Networks di 2026?
Palo Alto Networks keluar dari fiskal 2026 dengan ARR NGS $9,10 miliar, RPO $21,2 miliar, dan arus kas bebas yang disesuaikan sepanjang tahun $4,414 miliar. Angka-angka tersebut mendukung argumen bahwa platformisasi dan permintaan keamanan AI sedang menciptakan bisnis berulang yang lebih besar. Tes investasi adalah apakah integrasi mengonversi kemampuan yang diakuisisi menjadi pertumbuhan organik yang tahan lama tanpa mengorbankan margin atau ekonomi per saham.
Kasus Bull membutuhkan ARR di atas panduan, retensi berkelanjutan, dan sinergi lebih cepat untuk mendukung $475. Kasus Bear mencerminkan pertumbuhan organik yang lebih lambat, tekanan margin, dan kompresi valuasi menuju $300. Trader konservatif dapat memantau ARR bersih baru organik, pertumbuhan RPO, margin kotor, margin arus kas bebas yang disesuaikan, dan integrasi CyberArk sebelum memperlakukan tingkat pertumbuhan saat ini sebagai tahan lama.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti PANW melibatkan risiko kehilangan modal. Eksekusi akuisisi, persaingan keamanan siber, perubahan valuasi, dan trading leverage dapat menghasilkan kerugian yang cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Adobe (ADBE) 2026: Bisakah Monetisasi AI Mendorong ADBE Menuju $520?
- Prediksi Harga Saham IBM 2026: Bisakah Pertumbuhan Software dan Quantum Mendorong IBM Menuju $350?
- Pandangan Harga Saham Cisco (CSCO) untuk 2026: Bisakah Pertumbuhan AI dan Splunk Mendorong CSCO Kembali ke $90?
- Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah Keamanan AI dan Falcon Flex Mendorong CRWD Menuju $280?
- Prediksi Harga Saham Palantir (PLTR) 2026: Bisakah Pertumbuhan Komersial AS 149% Mendorong PLTR Menuju $255?
